

अधिक वृद्धि और मुद्रास्फीति: गर्मियों के अंत में होने वाली फसल
बहुत पानी पुलों के नीचे से बह चुका हैवैश्विक अर्थव्यवस्था गर्मियों के चरम पर। निश्चित रूप से दुर्गंधयुक्त और जहरीला पानी छोड़ा जाता है। दो युद्धनए सिरे से तेल और उससे संबंधित उत्पादों की कीमतों में वृद्धि और कुछ कृषि माल (गेहूं, सूरजमुखी के बीज) जो मुद्रास्फीति के दबाव को और बढ़ा देते हैं।
लेकिन साथ ही प्रोवेंस में स्थित वाल्चियुसा झरने के "स्वच्छ, ताजे और मीठे जल" भी, जिसने पेट्रार्क को प्रेरित किया: आर्थिक विकास में कोई रुकावट नहीं आई है और वास्तव में यह नई ऊर्जा का प्रदर्शन कर रहा है। प्रत्येक देशांतर और अक्षांश पर।
इस परिदृश्य की समीक्षा तीन भागों में की जाएगी।
जैसा कि हरमन हेस लिखते हैं, "ग्रीष्म ऋतु चुपचाप अपने अंत की ओर बढ़ रही है", और इसके अच्छे और बुरे फल हमें मजबूर करते हैं कि हम परिदृश्य की समीक्षा करें यह चित्र दो महीने पहले ही लैंसेट पत्रिका द्वारा तैयार किया गया था।
Il युद्ध सामग्री यह पहली चीज है जो अपनी जगह से हट गई। एक की उम्मीदें स्थायी युद्धविराम ईरान और अमेरिका के बीच हुए समझौते भोलापन साबित हुए हैं, और हौथियों के दखल से संघर्ष और भी बढ़ गया है। कच्चे तेल के वैकल्पिक मार्ग होर्मुज जलडमरूमध्य तक। इतना ही नहीं: बल्कि रूसी-यूक्रेनी मोर्चा कीव द्वारा रूस और विशेष रूप से उसकी रिफाइनरियों पर ड्रोन हमले करने में मिली सफलताओं से वह बेहद नाराज हो गया है।
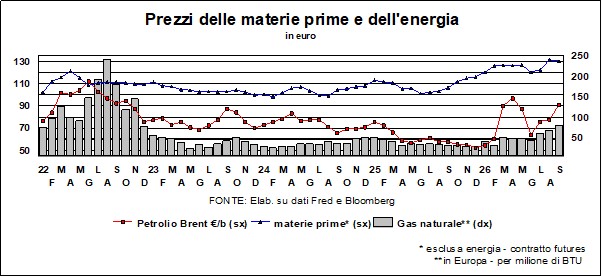
परिणामतेल की कीमतों में लगभग 40% की वृद्धि हुई है।डीजल की कीमत 110 डॉलर प्रति बैरल तक पहुंचने के बाद थोड़ी कम हो गई। यह अधिकतम सीमा के करीब है अप्रैल में ऐतिहासिक स्तर पर पहुंच गया और जून के मध्य के मूल्यों से 70% अधिक था, और गेहूं की कीमतों में वृद्धि हुई है कुछ ही हफ्तों में एक चौथाई से अधिक की वृद्धि। इस प्रकार मुद्रास्फीति का खतरा, या और भी मुद्रास्फीति और ठहरावजैसा कि फरवरी में कुछ सबसे प्रसिद्ध अर्थशास्त्रियों द्वारा सनसनीखेज भविष्यवाणी की गई थी (हालांकि वर्तमान स्थिति आधी सदी पहले की वास्तविक मुद्रास्फीति की तुलना में बहुत धुंधली है)।
एक ऐसा भूत जिसके पैर मिट्टी के हैं?
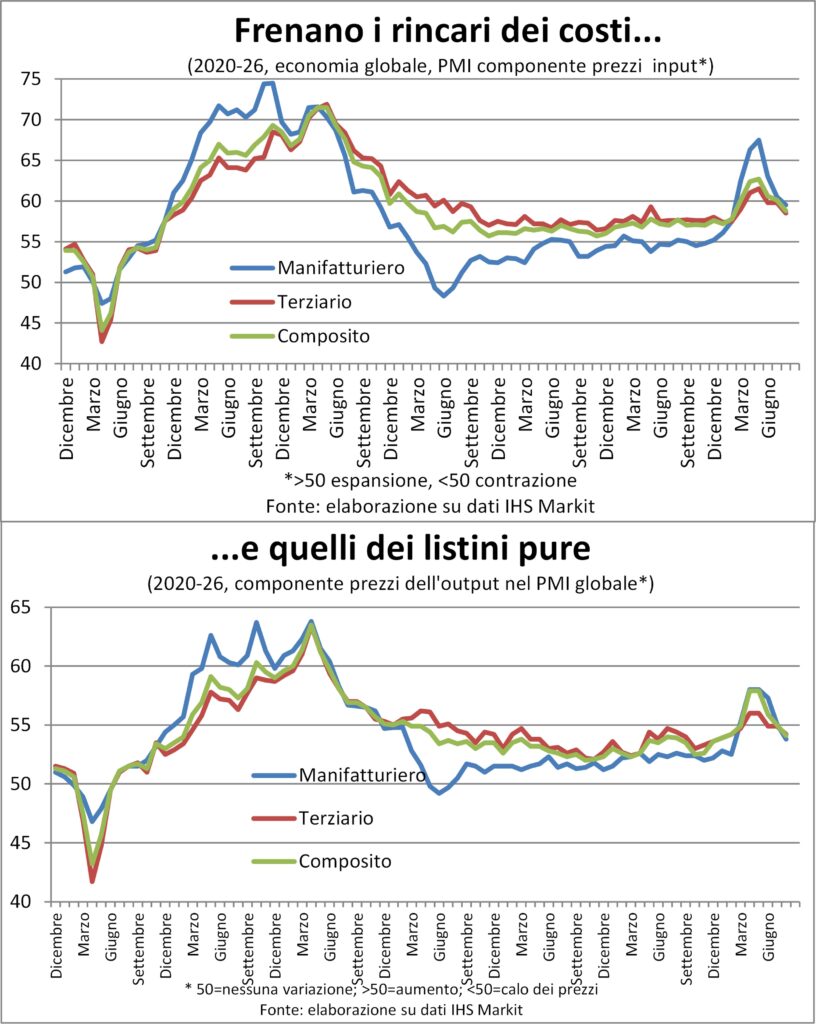
क्या वह एक ऐसा प्रेत है जिसके पैर मिट्टी के हैं? कई संकेत इसका जवाब हां में देते हैं। सबसे पहले, इसके संबंध मेंमुद्रास्फीतिजो कि अगस्त तक है नियंत्रण में रहादरअसल, कंपनियों उनका कहना है कि वृद्धि इनपुट के लिए भुगतान की गई कीमतें और आउटपुट के लिए लगाए गए शुल्क फरवरी के बाद से इनमें सबसे कम गिरावट आई है (यानी ईरान पर अमेरिकी हमले से पहले)। सितंबर के पीएमआई सर्वेक्षण में निश्चित रूप से स्थिति और बिगड़ती हुई दिखाई देगी, लेकिन यह ध्यान रखना महत्वपूर्ण है कि पिछली कीमतों में हुई वृद्धि का एक बड़ा हिस्सा मूल्य श्रृंखलाओं में व्याप्त भीड़भाड़ से जुड़ा था, क्योंकि 2021-22 के अनुभव से सबक लेते हुए सभी ने वस्तुओं और अर्ध-तैयार उत्पादों की कमी से बचने के लिए अपने ऑर्डर को आगे बढ़ाने की होड़ लगा दी थी।
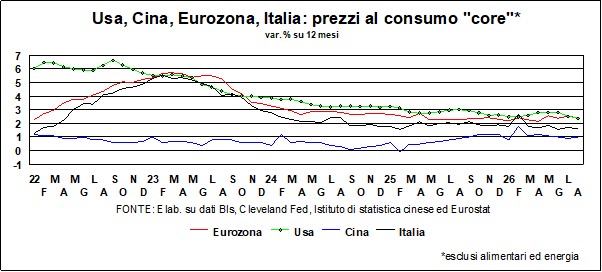
दूसरे, इसके कोई निशान नहीं हैं प्रसार प्रभाव ऊर्जा के अलावा अन्य क्षेत्रों में कीमतों में वृद्धि:कोर मुद्रास्फीति ठंडी बनी हुई है। और यहां तक कि अमेरिका और यूरोज़ोन दोनों में भी मंदी आ रही है। अंततः, किसी भी वास्तविक मुद्रास्फीति प्रक्रिया का पहला प्रेरक कारक, यानी, मजदूरी की गतिशीलतायह केवल वार्म अप होने के हल्के संकेत भेजता है, लेकिन वर्तमान स्थिति को देखते हुए ये शारीरिक रूप से स्वाभाविक हैं। पूर्ण रोज़गार श्रम बाजार में सक्रिय लोगों की कमी और जल्दबाजी के लक्षणों का अभाव क्रय शक्ति पुनः प्राप्त करें ऊर्जा और खाद्य पदार्थों की बढ़ती कीमतों के कारण एक बार फिर आर्थिक मंदी आ गई है। और कल इस सुधार के फिर से शुरू होने की संभावना नहीं है क्योंकि चार साल पहले के विपरीत, श्रम की अतिरिक्त मांग नहीं है, और भर्ती करने वाली कंपनियां मामूली वेतन वृद्धि देने को तैयार हैं।
विकास की नई ऊर्जा
मुद्रास्फीति और आर्थिक मंदी के इस दौर का दूसरा पहलू निश्चित रूप से कमज़ोर है, बल्कि लगभग न के बराबर है। जैसा कि अब सेवानिवृत्त हो चुके फेड चेयरमैन केविन वॉर्श ने कहा था: "कुछ समय पहले तक अर्थशास्त्री दीर्घकालिक आर्थिक मंदी की बात करते थे... लेकिन अब समय बदल गया है... विकास दर में काफी वृद्धि की संभावना बढ़ रही है।"
इसका कोई निशान नहीं है स्थिरतायह पूर्वानुमान पैवलोवियन प्रतिक्रियाओं के आधार पर लगाया गया था, क्योंकि इसे समकालीन आर्थिक इतिहास का सबसे बड़ा ऊर्जा संकट माना जा रहा था। इसी प्रकार, अमेरिका द्वारा शेष विश्व के विरुद्ध घोषित व्यापार युद्ध ने अंतर्राष्ट्रीय व्यापार के दृष्टिकोण को धूमिल कर दिया था, यह युद्ध अभी भी जारी है और अन्य सभी देशों को आपस में अधिक मजबूत समझौते करने के लिए मजबूर कर रहा है, जो वैश्विक व्यापार में अमेरिका की भूमिका के लिए हानिकारक है।
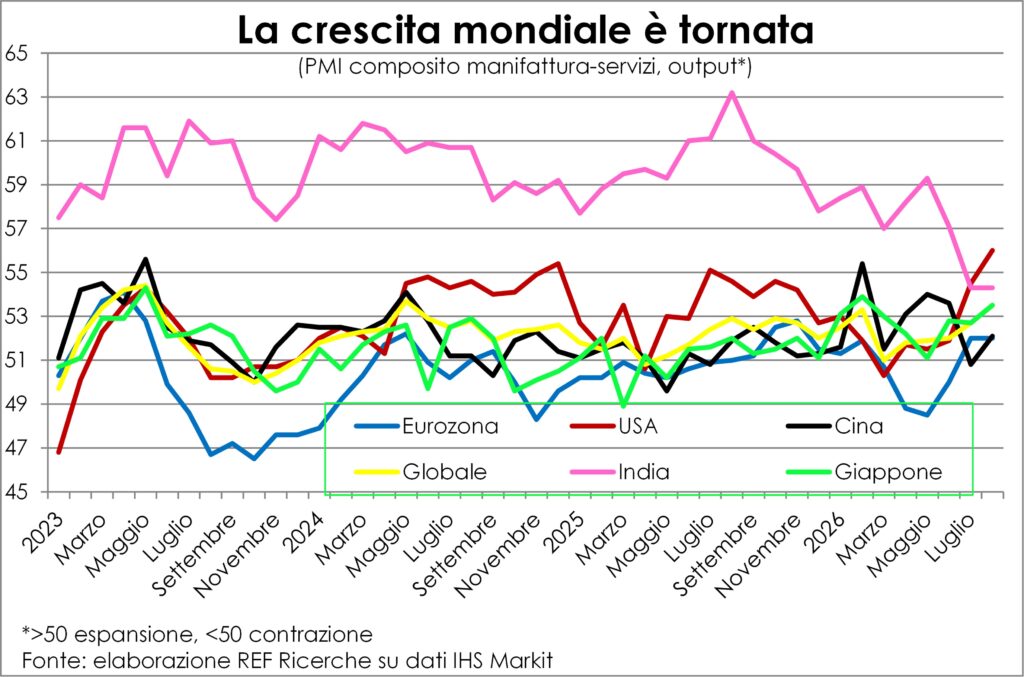
हालांकि, जुलाई और अगस्त में आर्थिक आंकड़ों ने दिखाया किउत्पादन और ऑर्डर में तेजी वैश्विक स्तर पर और प्रमुख आर्थिक क्षेत्रों में, भारत एकमात्र अपवाद है (हालांकि, भारत की विकास दर विश्व के अग्रणी देशों में से एक है और उसकी विकास दर में केवल थोड़ी गिरावट आई है)। कुछ लोग इसे लचीलापन या दृढ़ता बनाए रखने और परिस्थितियों के अनुसार ढलने की क्षमता कहेंगे। समायोजन निश्चित रूप से हैं: अन्यथा तेल की कीमत 200 डॉलर प्रति बैरल या उससे भी अधिक होती।
दो संरचनात्मक प्रेरक शक्तियाँ: एआई क्रांति…
हालांकि, इन सुविधाओं पर ध्यान केंद्रित करने से हम मुख्य बिंदु को नज़रअंदाज़ कर देते हैं। संरचनात्मक प्रेरक कारक और इसलिए दीर्घकालिक, जिनमें से एक का उल्लेख वारश ने किया है: निवेश जो इससे जुड़े हैं एआई क्रांति और अन्य संक्रमण और आधारभूत संरचना जर्मन सरकार की भारी खर्च योजना विभिन्न प्रकार के बुनियादी ढांचे और रक्षा में, एक ऐसी योजना जो प्रति वर्ष जीडीपी के कुछ अंकों के बराबर है।
I संदेह कृत्रिम बुद्धिमत्ता से संबंधित कई विषय हैं, जो विभिन्न प्रकार के और विविध भू-आकृतियों वाले हैं; इनमें शामिल हैं: एनआईएमबीवाई सिंड्रोम डेटा केंद्रों पर और अतिरिक्त उत्पादन के विशाल स्रोत पर विद्युत ऊर्जा जो इन्हें कारगर बनाने के लिए आवश्यक होगा। लेकिन संदेह क्रांति को पटरी से उतारने के लिए पर्याप्त नहीं होंगे, जिसके कई क्षेत्रों और कई देशों में व्यापक प्रभाव हैं, ऐसे प्रभाव जो इसे एक डिफ्यूज़र और मल्टीप्लायर विकास का। चीन, जापान और भी जर्मनी उन्हें एआई में इस्तेमाल होने वाली मशीनरी और उपकरणों के लिए लगातार ऑर्डर मिल रहे हैं।
…और जर्मन योजना
इसकी मात्रा का सटीक अनुमान लगाना कठिन है। जर्मनी की योजना क्योंकि बचाव के संबंध में कोई प्रावधान नहीं किया गया है अधिकतम राशि न तो वार्षिक है और न ही संचयी।लेकिन हम जानते हैं कि 2027 में इस क्षेत्र में मुख्य व्यय 2026 की तुलना में एक चौथाई बढ़ जाएगा, जो जीडीपी का 2,3% तक पहुंच जाएगा। अन्य प्रकार के अवसंरचना व्यय (परिवहन, डिजिटल, स्वास्थ्य सेवा, नवीकरणीय ऊर्जा) के लिए यह 500 बिलियन यूरो इसका उपयोग बारह वर्षों में किया जाना था; 31 अगस्त तक, इसके लॉन्च के एक साल से कुछ अधिक समय बाद, संघीय सरकार द्वारा पहले ही 53 अरब से अधिक खर्च किए जा चुके थे। जर्मनी ने पूरी कोशिश की। शेष यूरोप जाता है.
विनिर्माण क्षेत्र में तेजी है और सेवा क्षेत्र भी अच्छा प्रदर्शन कर रहा है।
उच्चतम वृद्धि की उत्पत्ति और प्रकृति एक अन्य आंशिक व्याख्या भी प्रदान करती है। पूर्वानुमान में भ्रांति वसंत ऋतु के अंत में, यहाँ तक कि घड़ियाँ भी: ईरानी-अमेरिकी युद्धविराम और जलडमरूमध्य के फिर से खुलने से विनिर्माण क्षेत्र की गति धीमी होनी चाहिए थी, जिसे एहतियाती भंडार के संचय से लाभ हुआ था, और सेवा क्षेत्र को पुनर्जीवित होना चाहिए था, जिसे अविश्वास और लंबी दूरी की यात्रा के हवाई किराए में वृद्धि से नुकसान हुआ था। इस तथ्य के अलावा कि अंतर्निहित परिकल्पना (स्थायी युद्धविराम) 2026 की चिलचिलाती गर्मी में बर्फ की तरह गायब हो गई है, यह अभी भी बना हुआ है कि औद्योगिक प्रसंस्करण दोनों तृतीयक क्षेत्र वे गति बढ़ाते हुए देखते हैं मांग और उत्पादन.
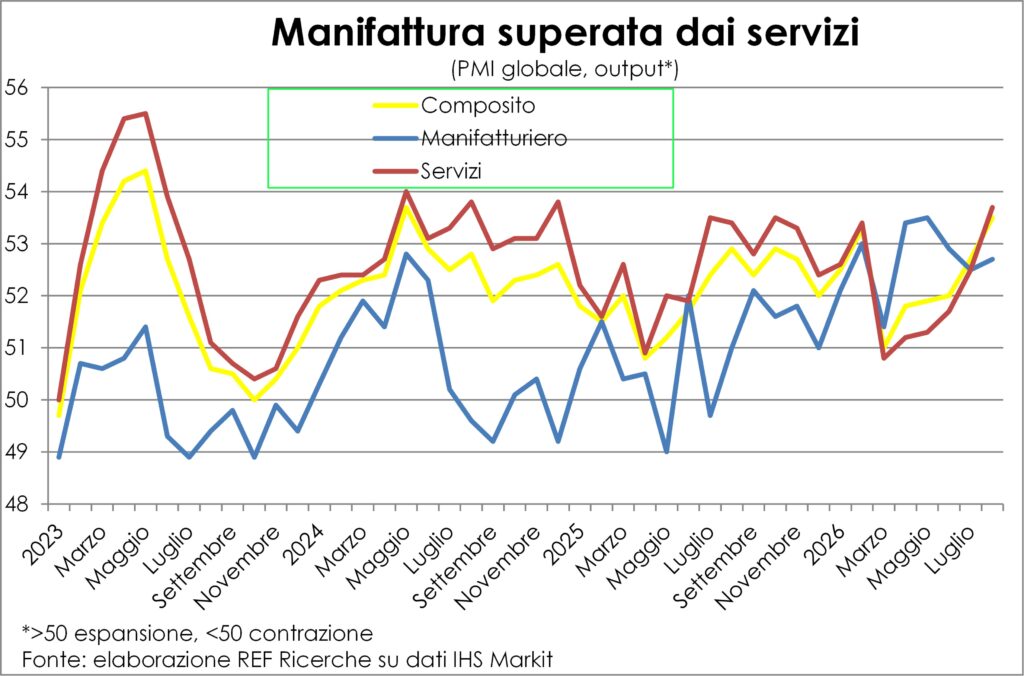
पहले के अच्छे प्रदर्शन के कारण नवगठित विकास के उद्धृत दो स्रोतों में आसानी से मिल जाते हैं। दूसरे के लिए, अनुमान लगाया जा सकता है। दो स्रोत: औद्योगिक मसौदा वही जो प्रत्यक्ष और अप्रत्यक्ष रूप से वृद्धि करता है सेवाओं की मांगऔर इसकी अस्थायी विफलता युद्ध का भय.
यह सब इस बात की व्याख्या करता है। विकास पूर्वानुमानों में ऊपर की ओर संशोधनजो अभी शुरू हुआ है और आने वाले महीनों में जारी रहेगा।
दरें स्थान और समय के साथ बढ़ती हैं
ऊपर दिया गया शीर्षक दो महीने पहले जैसा ही है। और वास्तव में, इसे बदलने का कोई कारण नहीं है। शायद इसे बदलने का—या बेहतर कहें तो, इसे पूरा करने का—कारण है। इस निरंतर वृद्धि के कारणइन दो कारणों पर कई बार चिंता व्यक्त की गई:
- की जरूरतों निवेश, सार्वजनिक और निजीसरकारी बॉन्ड की उपज इस तथ्य को दर्शाती है कि विभिन्न परिवर्तनों – डिजिटल और पर्यावरणीय – के कारण आवश्यक व्यय का बाजार पर भारी दबाव है। सार्वजनिक क्षेत्ररक्षा खर्च की तो बात ही छोड़िए। बल्कि निवेश की जरूरतों की भी बात है। निजी क्षेत्र मैं भी किसी से कम नहीं हूँ।AIअन्य औद्योगिक क्रांतियों के विपरीत, इसे लागू करने से पहले भारी पूंजी निवेश की आवश्यकता होती है, ये निवेश अब व्यापक आर्थिक महत्व रखते हैं, विशेष रूप से अमेरिका में। घाटे की बुराई करने के लिए एक समय कहा जाता था कि सार्वजनिक क्षेत्र के वित्तपोषण से आर्थिक मंदी आती है। भीड़ हो रही है निजी निवेशों का। लेकिन ऐसा कोई नहीं है भीड़ हो रही है: सरकारें खर्च करती हैं और उसे बर्बाद भी करती हैं, और निजी क्षेत्र भी ऐसा ही करता है। अमेरिका में ही नहीं, बल्कि अन्य क्षेत्रों में भी वित्तपोषण करने का दावा किया जाता है। डेटा सेंटर। एक सुव्यवस्थित वित्तीय प्रणाली सभी के लिए संसाधन उपलब्ध कराती है। लेकिन इसकी कीमत चुकानी पड़ती है।और यह ऋण पूंजी की कीमत - ब्याज दर - है जो आपूर्ति और मांग के नियम के अनुसार बढ़ती है।
- दूसरा कारण इसमें निहित है मुद्रास्फीति की उम्मीदेंजो अब भी पुनर्जीवित है petrolio से और गैस प्राकर्तिकअमेरिका में मुद्रास्फीति की उम्मीदों में वृद्धि के कुछ संकेत मिलते हैं, जैसा कि अनुक्रमित और गैर-अनुक्रमित बांडों के बीच अंतर से देखा जा सकता है, लेकिन यह वृद्धि सामान्य सीमा के भीतर ही बनी हुई है।
- हमने कहा है कि हमें कारणों को पूरा करना होगा। और तीसरा कारण सबसे सामान्य और सरल है, और वह यह है कि... ब्याज दर में वृद्धि का 'अच्छा' कारणजब अर्थव्यवस्था बढ़ती है, तो संसाधनों – वित्तीय और वास्तविक – पर दबाव बढ़ता है, और ब्याज दरों में वृद्धि होना स्वाभाविक है।
लेकिन फिर भी, कितना दरों हाल के महीनों में? ग्राफ फरवरी के अंत से शुरू होने वाली वृद्धि के आकार को दर्शाता है (जब अमेरिका और इज़राइल ने ईरान पर हमला किया था)।
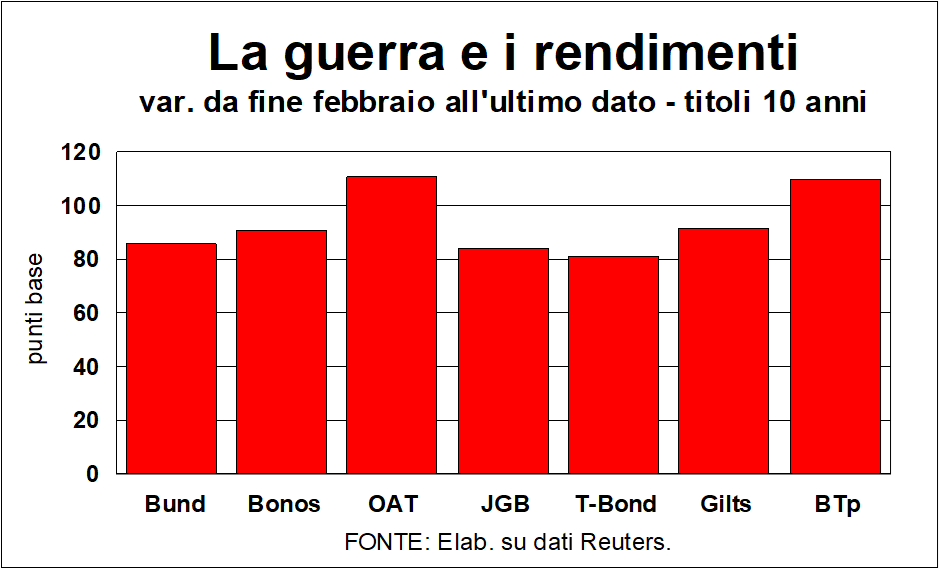
स्वाभाविक रूप से, यह परिवर्तन मुद्रास्फीति के प्रभावों—वास्तविक और/या अनुमानित—और ऊपर वर्णित अन्य प्रभावों, दोनों को समाहित कर देता है। इसका संयुक्त प्रभाव महत्वपूर्ण है: वृद्धि 80 आधार अंकों से लेकर (के लिए) टी बॉन्ड) 100 से अधिक (के लिए) ओएटी फ्रेंच, जिसके बाद बीटीपी का स्थान आता है)। बीटीपी और ओएटी में हुई ये उल्लेखनीय वृद्धि अलग-अलग कारणों से हुई है: बीटीपीजब दुनिया भर में ब्याज दरें बढ़ती हैं, तो हमारे देश में वे अन्य जगहों की तुलना में अधिक बढ़ती हैं, क्योंकि इससे सार्वजनिक वित्त को भारी नुकसान होता है, जिस पर उच्च ऋण की तलवार लटकी रहती है। ओएटी इसके कारणों में (राजनीतिक रूप से) अनसुलझा फ्रांसीसी सार्वजनिक घाटा (बेल्जियम के बाद यूरोज़ोन में सबसे अधिक) और चुनाव परिणाम के बारे में गंभीर अनिश्चितताएं निहित हैं। अगले अप्रैल में राष्ट्रपति चुनाव होंगेA पहले ही उत्पन्न हो चुका है कुटीर उद्योग वित्तीय क्षेत्र के संचालकों के बीच, इन चुनावों के अलग-अलग परिणामों के लिए अलग-अलग रणनीतिक स्थितियां मौजूद हैं।
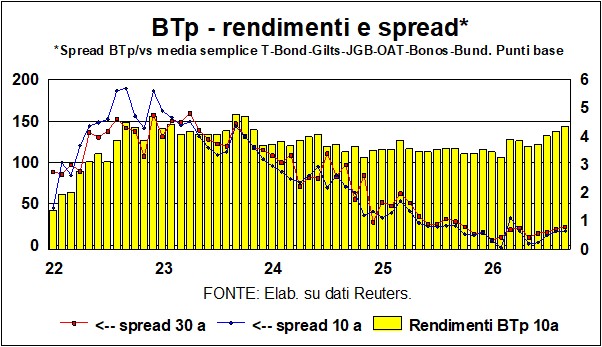
स्प्रेड में मामूली वृद्धि
हमने कहा कि प्रतिफल बीटीपी अन्य जगहों की तुलना में इनमें अधिक वृद्धि हुई है। लेकिन संक्रमण का प्रसार चिंताजनक स्तर से बाहर है।10-वर्षीय और 30-वर्षीय दोनों बॉन्डों के लिए, छह प्रमुख देशों के औसत की तुलना में (चार्ट देखें), और बीटीपी दरों में वृद्धि के बावजूद, अंतर खाड़ी 'घटना' से पहले के निम्नतम स्तर के करीब बना हुआ है। निश्चित रूप से, यह तथ्य बना हुआ है कि बीटीपी यील्ड में वृद्धि हुई है, और इसलिए, आगे देखते हुए, ब्याज व्यय (भले ही ऋण की औसत लागत पर इसका प्रभाव धीरे-धीरे प्रकट हो)। एकमात्र राहत की बात यह है कि इन खर्चों में वृद्धि का खतरा इसके लिए उपयोगी है। सामान्य स्टेजकोच लूट से खुद का बचाव करेंअब जबकि 2027 का बजट कानून नजदीक आ रहा है।
फेड और ईसीबी के फैसले
अगले सप्ताह फेड यह तय करेगा कि दरों में वृद्धि की जाए या उन्हें अपरिवर्तित रखा जाए। बेशक, एक तीसरा विकल्प भी है, दरों को कम करना: जैसा कि (बड़े अक्षरों में) सुझाया गया है। तुस्र्प एक ऐसी पोस्ट में जो सार्थक हो पूर्ण रूप से पुनरुत्पादित करें“उच्च ब्याज दरें अमेरिका को अनुचित नुकसान पहुंचाती हैं, और मैं ऐसा होने नहीं दूंगा… दुनिया के किसी भी देश की तुलना में हमारी ब्याज दरें सबसे कम होनी चाहिए। दरें कम करो, वरना मैं उन सभी देशों के साथ व्यापार निलंबित कर दूंगा जिनके साथ हमारा घाटा है।” हम इस धमकी के तर्क को समझने में असमर्थ हैं, लेकिन कम से कम इस तथ्य का उल्लेख तो कर ही सकते हैं किरहस्यमय चेतावनी देता है केविन वार्श इसे नजरअंदाज करने और इस प्रकार फेड की स्वतंत्रता को स्थापित करने का एक सुनहरा अवसर है।
अगर आखिरी समय में कोई अप्रत्याशित घटना न हो तो, फेड इसे अभी-अभी किए गए कार्य के साथ सिंक्रनाइज़ होना चाहिए। ईसीबी: एक चौथाई अंक की वृद्धिसंयोगों की बात करें तो, आइए इसका उल्लेख करें, एन पासएक रोचक तथ्य: एक युवा लड़की के रूप में, क्रिस्टीन लेगार्ड, "अस्तित्व के विशाल सागर में", फ्रांसीसी राष्ट्रीय सिंक्रोनाइज्ड स्विमिंग टीम में थीं।
असल में, ये तीनों कारण बाजार दरों में वृद्धि की व्याख्या करते हैं। – सरकार और व्यवसायों से धन की मांग, ऊर्जा की कीमतों से मुद्रास्फीति का खतरा, एक स्वस्थ अर्थव्यवस्था (वर्तमान तिमाही के लिए जीडीपी अनुमान अमेरिका के लिए वार्षिक +4,4% वृद्धि दर्शाते हैं) – अमेरिकी नीति दरों को भी इसी राह पर चलने की सलाह देंऔर यही कारण यूरो जोन और जापान पर भी लागू होते हैं।
ब्याज दरों पर चर्चा समाप्त करने से पहले, वित्त सचिव के 'ऑपरेशन ट्विस्ट' पर विचार करना आवश्यक है। भेजा गयादीर्घकालिक ब्याज दरों में वृद्धि को नियंत्रित करने के लिए बायबैक 10 से 20 वर्षों के बीच परिपक्वता अवधि वाली प्रतिभूतियों का (और यह बायबैक को कैसे वित्तपोषित करता है? शॉर्ट सिक्योरिटीज जारी करके…)। आपरेशन असफल[एलपी1] (10 से 30 साल की ब्याज दरें और भी बढ़ गई हैं), इसका कारण शामिल छोटी रकम है (32 ट्रिलियन डॉलर के टी-बॉन्ड बाजार में कुछ अरब डॉलर - किसी ने कहा: यह टैंक युद्ध में गुलेल लेकर जाने जैसा है), और क्योंकि बुनियादी बातों से लड़ना व्यर्थ हैऔर इसके मूल सिद्धांत डरावने हैं: संरचनात्मक घाटा जीडीपी के 7% से अधिक (यह बात मास्ट्रिच के लेखाकारों को मत बताना), एक ऋण-से-जीडीपी अनुपात कि आईएमएफ [एलपी2] इस अनुमान के अनुसार, अर्थव्यवस्था में इसका हिस्सा इस वर्ष के 125,8% से बढ़कर 2031 में 142,1% हो जाएगा, जो कि एक बढ़ता हुआ हिस्सा है। ब्याज व्यय (अब रक्षा खर्च से भी अधिक), इसके अलावा विदेशी देशों के प्रति शुद्ध रुख जो जीडीपी के -70% से भी अधिक था। कुछ लोग कहेंगे कि बेसेंट तो बस टाइटैनिक पर रखी कुर्सियों को इधर-उधर कर रहा है...
मुद्रा: डॉलर कमजोर, येन और वॉन मजबूत
Il डॉलरयुद्ध की उन हवाओं के बावजूद, जिनसे आम तौर पर डॉलर को मजबूती मिलनी चाहिए थी, वह कमजोर बना हुआ है, और अच्छे कारण सेजैसा कि फ्रांसीसी कहते हैं: ट्रंप के बयान, बेसेंट का व्यर्थ का प्रयास और ऊपर वर्णित मूलभूत कारक अमेरिकी मुद्रा में विश्वास जगाने वाले नहीं हैं।
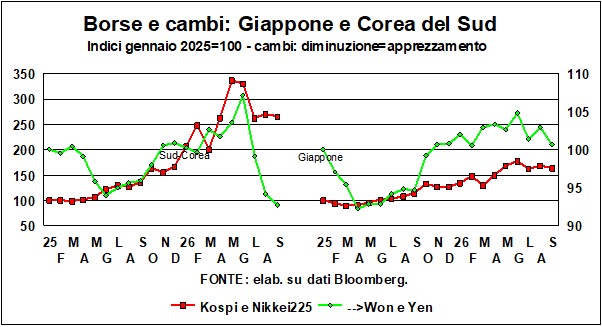
लेकिन मुद्रा बाजारों में कुछ अप्रत्याशित घटनाएँ देखने को मिलीं। जुलाई में, एक असामान्य हथियार का इस्तेमाल किया गया।येन को मजबूत करने के लिए हस्तक्षेपजापान और अमेरिकी ट्रेजरी विभाग द्वारा डॉलर या टी-बॉन्ड को नुकसान न पहुंचाने के लिए असामान्य सावधानी के साथ संचालित किया गया: एक ओर, जापान ने फेड कार्यक्रम से प्राप्त डॉलर से येन खरीदा (विदेशी और अंतर्राष्ट्रीय मौद्रिक प्राधिकरण – एफआईएमए – पुनर्खरीद सुविधा) जिसने जापानी केंद्रीय बैंक को अमेरिकी प्रतिभूतियों को बेचे बिना, टोक्यो द्वारा औद्योगिक मात्रा में धारित अपने टी-बॉन्ड को संपार्श्विक के रूप में उपयोग करके नकद डॉलर लेने की अनुमति दी। दूसरी ओर, अमेरिकी वित्त मंत्रालय ने अपने पास मौजूद यूरो से येन खरीदा।लेकिन ईसीबी को सूचित किए बिना, जैसा कि मौद्रिक अधिकारियों के बीच आम चलन है (ट्रम्प प्रशासन शिष्टाचार के प्रति सम्मान के लिए नहीं जाना जाता है)।
यह ग्राफ दर्शाता है कि 2025 की शुरुआत से विनिमय दर में किस प्रकार बदलाव आया है। येन (डॉलर के मुकाबले) और जापानी स्टॉक एक्सचेंज (निक्केई225येन के अवमूल्यन से शेयर की कीमतों को मदद मिली है, और येन समर्थक अभियान की सफलता के साथ-साथ शेयर बाजार में कुछ कमजोरी भी देखी गई है। हालांकि, जापानी शेयरों को अन्य कारकों से भी मदद मिली है, जिनमें सबसे प्रमुख कारक है... एआई उत्पादों के तेजी से बढ़ते बाजार में जापान की अच्छी स्थितिटी-बॉन्ड और जेजीबी के बीच यील्ड गैप और येन/अमेरिकी डॉलर विनिमय दर के बीच विसंगति (जिस पर हाल के दिनों में पहले ही ध्यान दिया जा चुका है) की बात करें तो (सकारात्मक अंतर येन को नुकसान पहुंचाएगा, अंतर में कमी इसे मजबूत करेगी, जो दो वर्षों से नहीं हुआ है), नवीनतम रुझान इसे हल करने में कोई मदद नहीं करते हैं।
ग्राफ का पहला पैनल दक्षिण कोरियाई शेयर बाजार के प्रदर्शन को दर्शाता है (KOSPI) और परिवर्तन जीता डॉलर के मुकाबले। यहाँ भी, शेयर बाजार-विनिमय संयोजन जापान के लिए किए गए समान विचारों का सुझाव देता है, भले ही वॉन का पतन कहीं अधिक मजबूत था। एक विचित्र देश, दक्षिण कोरिया: अविश्वसनीय लाभ कृत्रिम बुद्धिमत्ता (एआई) के विकास की बढ़ती मांग को पूरा करने वाली कंपनियों द्वारा अर्जित लाभांश ने कर्मचारियों को भारी बोनस देने के साथ-साथ शेयरधारकों को भी एकमुश्त भुगतान किया: ये असाधारण लाभांश (लगभग 150 ट्रिलियन वॉन) वॉन में ही दिए जाने थे, और चूंकि सैमसंग और एसके हाइनिक्स का लगभग आधा हिस्सा विदेशियों के स्वामित्व में है, इसलिए इन कंपनियों को वॉन खरीदना पड़ा - या बिक्री से अर्जित डॉलर को वॉन में परिवर्तित करना पड़ा। सरकार को भी इन भारी मुनाफे से लाभ हुआ। मुनाफे पर कर कंपनियों ने अनुमति दी है सार्वजनिक व्यय में वृद्धि अगले साल इसमें लगभग 13% की वृद्धि होने की उम्मीद है, जो एक रिकॉर्ड प्रतिशत है…
शेयर बाजार मजबूत तो हैं लेकिन संदेहजनक स्थिति में हैं।
तूफान पर बांड बाजार जैसा कि पहले भी हो चुका है, इससे उन लोगों को भी नुकसान होना चाहिए था। हिस्सेदारीऔर वास्तव में शेयर बाजारों का प्रदर्शन अच्छा नहीं रहा, भले ही अर्थव्यवस्था पर इसका प्रभाव कम तीव्र था। आशंका से कहीं अधिक।
अटलांटिक महासागर के दोनों ओर पीछे हटना मामूली था: ऐतिहासिक उच्च स्तरों की तुलना में अमेरिका, जर्मनी और इटली में शेयर की कीमतें गिरी हैं। केवल 2-4% सेएशिया में जो हुआ उससे अलग, जहां पिछले कुछ महीनों में शेयर बाजार में आई तेजी को बढ़ा-चढ़ाकर पेश किया गया है, खासकर जापान (आज उच्चतम स्तर से -12% की गिरावट) और अधिकतम स्तर पर दक्षिण कोरिया (% 26).
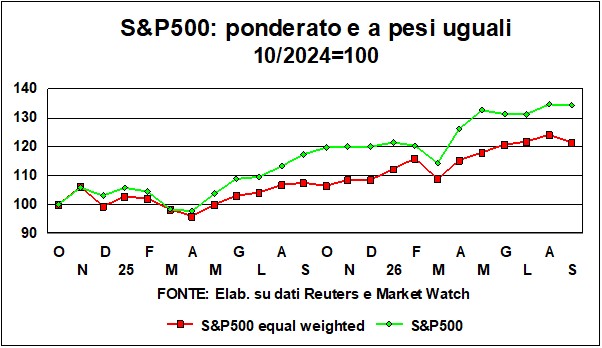
Gli संयुक्त राज्य अमेरिका सबसे अधिक लचीलापन प्रदर्शित करता है। शायद इसलिए क्योंकि एसएंडपी500 सूचकांक भारी मुनाफे से प्रभावित होता है। शानदार सातदरअसल, एसएंडपी 500 का एक वैकल्पिक माप, जो 500 कंपनियों में से प्रत्येक को समान भार देता है (ट्रम्प के चुनाव से शुरू होने वाला चार्ट देखें), नियमित सूचकांक की तुलना में कम बढ़ा है। लेकिन फिर भी इसमें वृद्धि हुई है। विटामिन अमेरिकी स्टॉक एक्सचेंज वे आपकी सोच से कहीं अधिक व्यापक रूप से फैले हुए हैं...




