Un chiffre sur tous marqué hier : 3,003 %. Pour la première fois depuis le 9 janvier 2014, le rendement du Trésor à 10 ans a franchi le seuil psychologique de 3 %. C'est la confirmation que les marchés ont renforcé l'anticipation d'une hausse de l'inflation et, par conséquent, d'une hausse des taux plus rapide que prévu, une nouvelle qui tombe à son tour au milieu d'une campagne trimestrielle américaine plus mitigée que prévu : les comptes des entreprises restent lumineux pour l'instant mais la hausse des coûts s'accélère. Et de nombreuses entreprises, à l'instar de Caterpillar (-6,7%), le thermomètre de la santé des exportations américaines, soulignent que "le meilleur est derrière nous".
Dow Jones -1,74 %, le cinquième jour consécutif de baisse, S&P 500 -1,34 %, à nouveau sous le niveau du début de 2018. Nasdaq -1,7 %.
Pertes massives des grands noms de la tech : Facebook -3,7%, Alphabet (anciennement Google) -4,77% touchés par la forte hausse des coûts apparue du trimestriel qui ont éclipsé la bonne tenue du chiffre d'affaires.
Apple a également reculé (-1,39%) : les résultats de Corning, la société qui fournit les objectifs des iPhone, ont confirmé le ralentissement des ventes de smartphones. De plus, le groupe Apple versera 13 milliards de dollars au fisc irlandais comme le demande l'UE.
L'économie plus traditionnelle souffre également : outre Caterpillar, Lockheed Martin, l'un des principaux fournisseurs du Pentagone, s'attend également à des résultats en baisse d'ici la fin de l'année.
ASIE FAIBLE, LE BITCOIN LÈVE LA TÊTE
Même situation ce matin en Asie. Le pire endroit est Taiwan, frappé par la crise des puces. L'indice Nikkei à Tokyo chute de 0,7 %. Pharmaceutical Takeda perd 9 % après que Shire, en Irlande, a approuvé le projet de vente pour 65 milliards de dollars. L'indice CSI 300 des indices boursiers de Shanghai et de Shenzhen est en baisse de 0,3 %. Bourse sud-coréenne -0,9%.
Le yen chute à 109,1 face au dollar : c'est le sixième jour consécutif de baisse de la devise nippone. La croix dollar roupie est à son plus haut niveau au cours des 14 derniers mois. L'euro au contraire ne se laisse pas écraser par le dollar : cross à 1,222. Bitcoin relève la tête ce matin à 9.440 XNUMX $ le sixième jour de hausse.
MACRON RALENTIT LA COURSE DU PÉTROLE
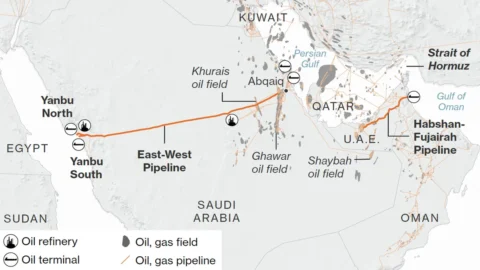
Journée à double face pour le pétrole. Brent a d'abord franchi la barre des 75 dollars pour la première fois depuis novembre 2014, pour inverser la tendance après le début des pourparlers entre Donald Trump et Emmanuel Macron : le président français tente de dissuader les États-Unis de dénoncer l'accord nucléaire avec Téhéran.
Grâce au run du mois dernier, la performance depuis le début de l'année des valeurs pétrolières occupe la première place de l'indice mondial Eurostoxx : +11% contre +0,9%.
CHARGES FINANCIÈRES BALLAST SAIPEM (-2,9%)
En revanche, Saipem recule, -2,89% contre +0,9% le matin après l'annonce de comptes trimestriels d'où un résultat bien moins bon que prévu (11 millions d'euros) en raison de charges financières élevées. Des revenus à 1,91 milliard d'euros, légèrement en dessous du consensus (1,96 milliard). Résultat opérationnel ajusté de 100 millions d'euros, supérieur de 10 % à l'estimation moyenne des analystes. Dette à 1,2 milliard d'euros, 150 millions d'euros de moins que prévu. La société confirme ses objectifs 2018 : un chiffre d'affaires de 10 milliards d'euros avec une marge d'Ebitda supérieure à 10%. Eni -0,3%, Tenaris +0,6%,
MILAN, LES RÉSULTATS 2018 MONTENT DE 10 %
Hier, le scénario de la veillée a été répété. Les bourses européennes, après un démarrage prudent, ont pris de la vitesse : les marchés font le pari que la BCE ne prendra pas de décisions « hawkish » lors de la réunion de demain.
L'indice FtseMib (+0,22%) a clôturé à 24.035 2015 points, après avoir touché la valeur la plus élevée depuis juillet 24.073 à 10 XNUMX points dans l'après-midi. La performance depuis le début de l'année est proche de +XNUMX% alors que sur la même période l'indice Eurostoxx est à parité.
Paris clôture en légère progression (+0,1%) le jour du toujours de Vincent Bolloré: la part de la maison mère enregistre une baisse de 6,14 %, Vivendi de -2,12 %.
Les autres marchés de la zone euro étaient dans le rouge : Francfort -0,17 ; Madrid -0,39 %. Bénéfices Londres (+0,36%).
Sur le front macro, l'indice Ifo allemand s'est établi à 102,1 points en avril, décevant les économistes qui tablaient sur 103.
LE BUND MONTE, L'écart se rétrécit
La pression sur les taux américains se répercute notamment sur le Bund allemand qui, sur les écrans de Reuters, atteint le maximum des six dernières semaines avec un pic à 0,655%. Le BTP a clôturé avec un rendement de 1,77%.
D'où le nouveau resserrement du spread Italie/Allemagne, toujours sur le tronçon de dix ans, à 114 points de base sur le plus bas depuis août 2016.
Dans la matinée, au premier rendez-vous avec les adjudications de fin de mois, le Trésor a entre-temps placé le montant maximum de 3,75 milliards entre Ctz indexé et Btp, le taux brut de l'obligation à coupon zéro glissant à son plus bas depuis novembre.
Des robots de six mois pour 6 milliards (montant similaire dû) seront mis aux enchères jeudi. Vendredi lors de l'adjudication à moyen et long terme, le Trésor mettra à la disposition des investisseurs le montant de 7,75/9,25 milliards entre le nouveau Ccteu septembre 2025 et la réouverture des obligations de référence à 10 ans.
L'ARRÊT DES POIDS BOLLORÉ SUR LES TELECOM
L'assemblée Telecom Italia et, dans un certain sens, celle de Mediaset a aussi été conditionnée par la nouvelle de l'arrestation à Paris de Vincent Bolloré.
Télécom Italie -2,37%. Le premier tour de l'assemblée générale de Tim s'est terminé en faveur de Vivendi : plus de 97 % des actionnaires ont décidé de soutenir la nomination d'Amos Genish. Le dirigeant israélien dirigera donc l'entreprise au moins jusqu'au 4 mai, date à laquelle l'ensemble du conseil d'administration devra être renouvelé. A la tête du collège des commissaires aux comptes, contre la volonté de Vivendi, Roberto Capone a été confirmé. Étonnamment, l'assemblée générale n'a pas approuvé l'attribution de la mission d'audit 2019-2027 à EY et Kpmg.
Ensemble média -1,18 %. Sans les coûts extraordinaires de l'affaire Vivendi, le Biscione revient à produire des marges et des profits. Chiffre d'affaires consolidé en baisse de 1%. Coûts réduits de 11 %. La dette s'élève à 1,39 milliard. La contribution de Premium tombe à 587,4 millions
LES BANQUES ITALIENNES AU TOP DEPUIS 2015, PRIX RECORD POUR GENERALI
Le panier bancaire a terminé en hausse de 0,6% à 12.620 2015 points, son plus haut niveau depuis 0,6 (l'indice Eurostoxx -15%). Depuis le 0,5er janvier, l'indice des banques italiennes a gagné XNUMX%, bien mieux que le reste de l'Europe (+XNUMX%). La performance est liée à la stabilité, pour l'instant, du "système italien" malgré les incertitudes de la situation politique et surtout aux nouvelles plus réconfortantes que prévu qui arrivent sur le front non performant.
Les Grands sont en terrain positif : Intesa San Paolo (+0,87%) et Unicredit (+0,35%). Mieux Ubi Banca (+0,95%).
Bper Banca va à contre-courant (-1,82%) : le marché, laisse entendre un trader, craint une augmentation de capital en raison de la réduction des NPL. Banca Mediolanum chute également de -1,36% plombée par l'annonce que la police des finances a ouvert une enquête sur le traitement fiscal des fonds domiciliés en Irlande.
Assurance souscrite : Generali +0,83% au final a marqué une cotation au plus haut depuis janvier 2016 à 17 euros. UGF +0,89% et UnipolSai +0,74 : la participation de 3% dans Carige a été cédée.
A noter également dans le secteur de la mode le fort rebond de Salvatore Ferragamo (+3,93%). Dans le sillage de Moncler : +2,18%.
STM, LA MARGE BRUTE MONTE À 39%
Chez les industriels, la Stm se redresse : -0,9% après les -4% initiaux. La joint-venture italo-française a absorbé l'impact de l'avertissement lancé par Ams, l'un des fournisseurs d'Apple, sur les revenus 2018 : ils seront inférieurs aux attentes car il y a une baisse de la demande, probablement due aux performances pas brillantes de l'iPhoneX. Apple vaut environ un dixième des revenus de Stm.
Les comptes du premier trimestre ont été approuvés ce soir : revenus à 2,23 milliards de dollars (+22,2 %) ; marge brute et marge opérationnelle en hausse d'une année sur l'autre, à 39,9 % et 12,1 % respectivement ; un bénéfice net de 239 millions de dollars, une augmentation d'un exercice à l'autre de 131 millions de dollars ; dividende en espèces de 0,24 $ par action ordinaire devant être distribué en versements trimestriels égaux.
IMA PROMU, AMPLIFON AU SOMMET HISTORIQUE
Parmi les mid caps, Ima progresse de 4,23% après avoir annoncé l'acquisition de Tnc, fabricant de mouchoirs en papier. Equita Sim et Kepler Cheuvreux ont relevé l'objectif de cours après l'acquisition de Tmc et confirmé la recommandation d'achat.
Fiera Milano +4% à la veille d'un retour dans l'indice Star. Geox bondit (+5%). Amplifon +2,2%, nouveau record historique.
Lire aussi: Calendrier boursier : 25 avril ouvert, 1er mai fermé