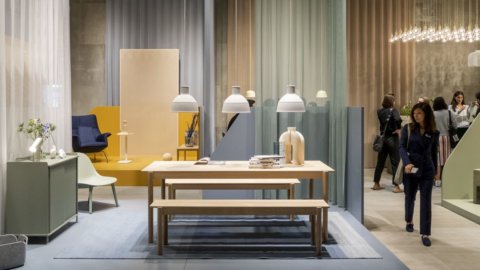
Il Meubles et design fabriqués en Italie c'est confirmé au sommet en Europe en 2025 et fait preuve d'une résilience supérieure à celle de ses principaux concurrents internationaux, dans un contexte loin d'être simple, marqué par des tensions géopolitiques, une instabilité énergétique et des mutations des chaînes de valeur mondiales. C'est ce qui ressort de l'analyse «Mobilier et design Made in Italy : défis et opportunités sur un marché en constante évolution”, créé par Stefania Trenti et Ilaria Sangalli du département de recherche de Intesa Sanpaolo, qui photographie un secteur de 26,7 XNUMX milliards d'euros de chiffre d'affaires, avec une croissance de +0,5 % en 2025, tandis que le reste de l'industrie européenne montre des signes de déclin.
L'Italie en tête en Europe dans le secteur du mobile : son chiffre d'affaires devrait augmenter de 0,5 % en 2025.
Le leadership de l'Italie dans le secteur européen du meuble est nettement renforcé : L'Italie reste en première place En termes de valeur de production, elle devance l'Allemagne, qui s'élève à 21,7 milliards d'euros. Le secteur est en croissance de 0,5 %, tandis que ses principaux concurrents connaissent un recul. Allemagne (-2,9%), France (-4,5 %)e Pologne (-0,3 %). Seul le Espagne Elle affiche une tendance positive (+4,7 %), mais sur une base nettement plus faible, égale à 8,6 milliards d'euros. La stabilité du système économique italien repose sur un équilibre entre un marché intérieur stable et des exportations compétitives, soutenus par une forte spécialisation de la production et la structure des districts industriels.
Exportations de téléphones mobiles « Made in Italy » en 2025 : un excédent de 8,4 milliards d’euros
Le secteur maintiendra un balance commerciale positive de 8,4 milliards d'euros, malgré une légère flexion des exportations de -1,2 %, confirmant la capacité du mobilier italien à s'adapter rapidement aux fluctuations de la demande internationale. En Europe, la croissance Allemagne (+ 2,2%), Royaume-Uni (+ 5%) et Espagne (+1,5 %), tandis que le France est en baisse (-2,4 %). Hors d'Europe, des dynamiques beaucoup plus marquées se dégagent : Turquie marque une augmentation de +43,5 %, devenant ainsi le marché le plus dynamique du secteur, tandis que Canada elle progresse de +9 % et se hisse parmi les dix premières destinations pour le mobilier italien. En revanche, États-Unis a enregistré une baisse de -8,2 %, tout en restant le deuxième marché de référence, tandis que Chine elle chute de 4,7 % en raison de la faiblesse de la demande intérieure liée à la crise immobilière.
Districts industriels du meuble : 83 % de l’excédent commercial italien
I quartiers industriels Elles constituent le cœur de la compétitivité du secteur, générant 83 % de l'excédent commercial, soit 6,9 milliards d'euros. Les exportations de district, en baisse de seulement 0,3 % (environ 9 milliards d'euros), ont fait preuve d'une résilience supérieure à la moyenne grâce à leur capacité de diversification géographique. La performance régionale demeure positive. Pordenone Les meubles rembourrés progressent de +7,7% Murgia +8,9 %, le mobilier en bois deHaut-Adige de +10,1 % et le mobilier dans le style de Bovolone de +20,6 %. Les principaux hubs confirment également leur centralité et leur résilience : Brianza (-1,8 %)e Trévise (-3,3%) compensent les difficultés grâce à une forte expansion sur des marchés alternatifs tels que la Turquie, le Canada et les Pays-Bas.
Scénario 2026 : Croissance modérée et incertitude géopolitique mondiale
Le perspectives pour 2026 demeurent liés au contexte géopolitique international, notamment aux tensions au Moyen-Orient et à leurs répercussions sur le marché de l'énergie et sur routes du détroit d'OrmuzLe scénario de référence prévoit une fermeture temporaire du détroit jusqu'à la mi-mai, suivie d'une normalisation progressive des flux énergétiques et d'un retour aux prix au cours du second semestre. Dans ce contexte, La croissance du PIB est estimée à +0,9%. Dans la zone euro, la demande de biens durables devrait augmenter de 0,4 % en Italie, avec un impact modéré. Le marché de l'ameublement devrait connaître une légère hausse, soutenu par l'immobilier haut de gamme et le tourisme, tandis que le pouvoir d'achat des ménages reste sous pression.
Le secteur présente un exposition directe aux marchés du Moyen-Orient Cela représente 4,6 % des exportations de 2025, un chiffre supérieur à la moyenne du secteur manufacturier et lié à la forte présence d'entreprises italiennes dans les projets immobiliers de la région. Le principal risque concerne la volatilité de l'énergie et de la logistique, avec des répercussions indirectes sur les matières premières telles que les métaux, le verre et le plastique, ainsi que sur les coûts de transport. Cependant, l'industrie italienne du meuble demeure un secteur peu énergivore, de plus en plus orienté vers des stratégies d'efficacité et de production circulaire.
Design haut de gamme et italien : un véritable atout concurrentiel à l'échelle mondiale
Le positionnement dans le segment haut de gamme Elle représente l'un des atouts majeurs du « Made in Italy », avec une part de marché de 9,2 % et des pics à près de 25 % dans le secteur de la cuisine, l'un des plus stratégiques au monde. Le système de conception renforce encore cet avantage : plus de 76 000 employés génèrent un chiffre d'affaires de plus de 6 milliards d'euros, l'Italie étant en tête du marché européen devant l'Allemagne (5,4 milliards d'euros). Cet écosystème consolide la force de la marque italienne grâce à la qualité, l'innovation et la notoriété.
Innovation, critères ESG et capital humain : les défis du mobilier italien
La transformation du secteur est impulsée par innovation e durabilité. L 'Intelligence artificielle Elle représente la principale priorité d'investissement pour 2026, avec un taux d'adoption de 16 %, conforme à la moyenne italienne mais inférieur à celui de l'Allemagne (23 %). Elle est également en croissance. Attention ESG22 % des entreprises manifestent un vif intérêt et 48 % un intérêt moyen, notamment parmi les moyennes et grandes entreprises.
Parallèlement à ces opportunités, émergent cependant des opportunités criticité Sur le plan structurel : plus de 70 % des entreprises n’ont pas achevé la transition générationnelle, tandis que seulement 15,3 % des conseils d’administration comptent des personnes de moins de 40 ans, contre 17,7 % en moyenne dans le secteur manufacturier. force de travail met en évidence un progressif vieillissementLe secteur de l'énergie, où environ 70 % des personnes employées ont entre 40 et 64 ans (contre 64 % dans le secteur manufacturier), conserve des fondamentaux solides. marge brute d'exploitation à 10,3 % du chiffre d’affaires en 2024, toujours supérieur aux niveaux d’avant la Covid et suffisant pour garantir la capacité d’investissement également en 2026.