


INDICADORES REALES
I regalos Santa Lucía les trae, para unos, Papá Noel, para otros, el Niño Jesús, para otros, y la Befana, para los que aman terminar las fiestas con broche de oro. Ciertamente, los Bancos Centrales no las aportan, aunque hasta hace un par de años nos habían acostumbrado a condiciones monetarias "libres".
Los mercados, sin embargo, están siguiendo cometa estrella del descenso de la inflación y se dispusieron a escuchar el anuncio de la buena noticia: el endurecimiento monetario da paso a la flexibilización. ¿Pero de qué material está hecho este cometa? De dos elementos que, mezclados, se fortalecen. El primero es eldesempeño de la economía real.
De mes a mes, los datos económicos han señalado ladebilitamiento de la demanda y la producción. Y noviembre no es una excepción, según los primeros indicadores, aunque sean cualitativos.
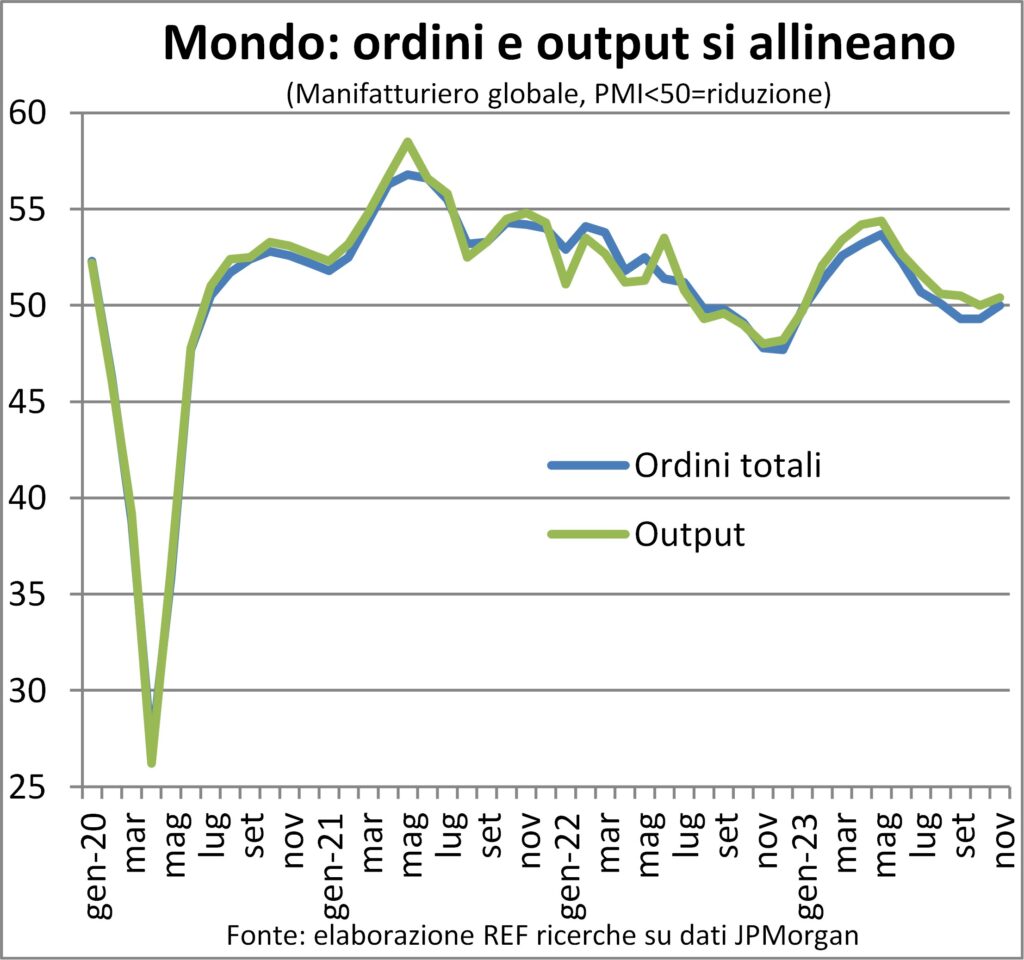
Los componentes producción y pedidos de la encuesta entre responsables de compras (PYMES) confirman que, a escala global, uno y los demás están quietos. Es cierto que se aprecian algunos destellos de revitalización en los pedidos, que en la suma de manufacturas y servicios han dejado de caer (segunda derivada positiva).
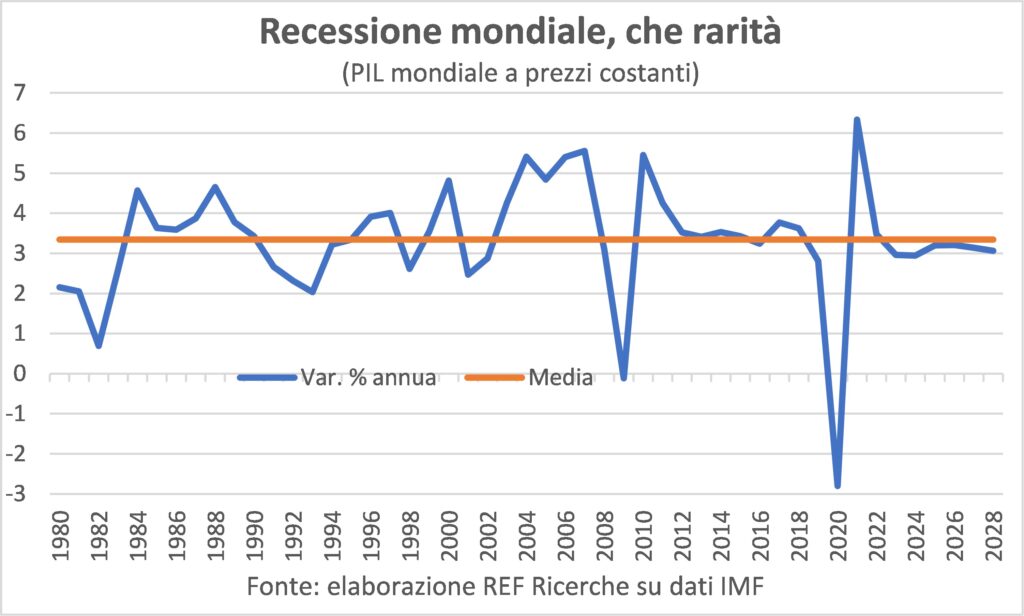
Sin embargo, recordemos que es muy raro que el PIB mundial disminuya y que su estancamiento equivale a una recesión, al menos en términos de PIB per cápita, dado que la población mundial continúa expandiéndose.
Pero algo más surge del gráfico del PMI hecho reconfortante: entre el verano y el otoño de 2022 estos indicadores estaban en peor situación que en los últimos meses. En otras palabras, en aquel momento ya se habían sentido los golpes de la crisis energética y de la guerra en Ucrania, mientras que ahora los signos de resistencia al aumento de tipos de interés. Es cierto que estos operan con retardo variable y, como explican algunos Lanceta Hace años, los efectos de las crisis de los últimos años han aumentado el retraso. Pero el posiciones de deuda del sector privado, que fueron ajustados después de la Gran Crisis Financiera, lo hacen menos vulnerable a los aumentos del servicio de la deuda.
No todos los gatos son grises en esta noche económica. O, si lo prefieres, hay muchos tonos de gris.
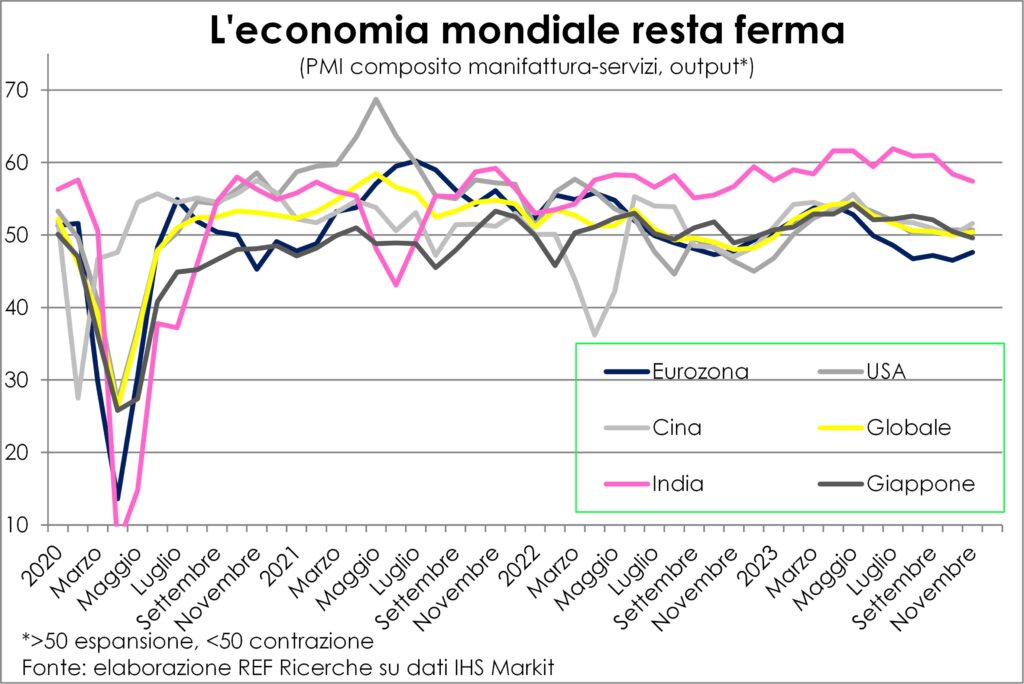
Un gris que tiende al rosa (si alguna vez existió tal tono) es el deIndia, a medida que continúa expandiéndose, sólo que a un ritmo ligeramente más lento pero aún muy sólido. hay lo contrario La oscuridad total de la eurozona, que vive un segundo trimestre consecutivo de caída del PIB y, por tanto, también podría registrar una recesión en términos de la definición estadística canónica. En el medio hay "dos gigantes y medio": el China, que sigue alternando ligeras aceleraciones con ligeras frenadas, y de hecho no consigue encontrar el sprint que tenía; El USA que se ven afectados principalmente por el gasto de los consumidores, que podría revelar el cansancio durante esa orgía de compras que es la Navidad (así dicen las previsiones de la asociación de minoristas estadounidenses); el medio gigante, por tamaño, es el Japón, donde la actividad volvió a caer por primera vez desde diciembre de 2022.
Respecto a China cabe recordar que desde hace algunos años Beijing ha reorientado el crecimiento hacia el consumo y los servicios. Por lo tanto, incluso si se acelerara, los efectos sobre las materias primas industriales tradicionales serían mucho más limitados de lo que fueron antes.
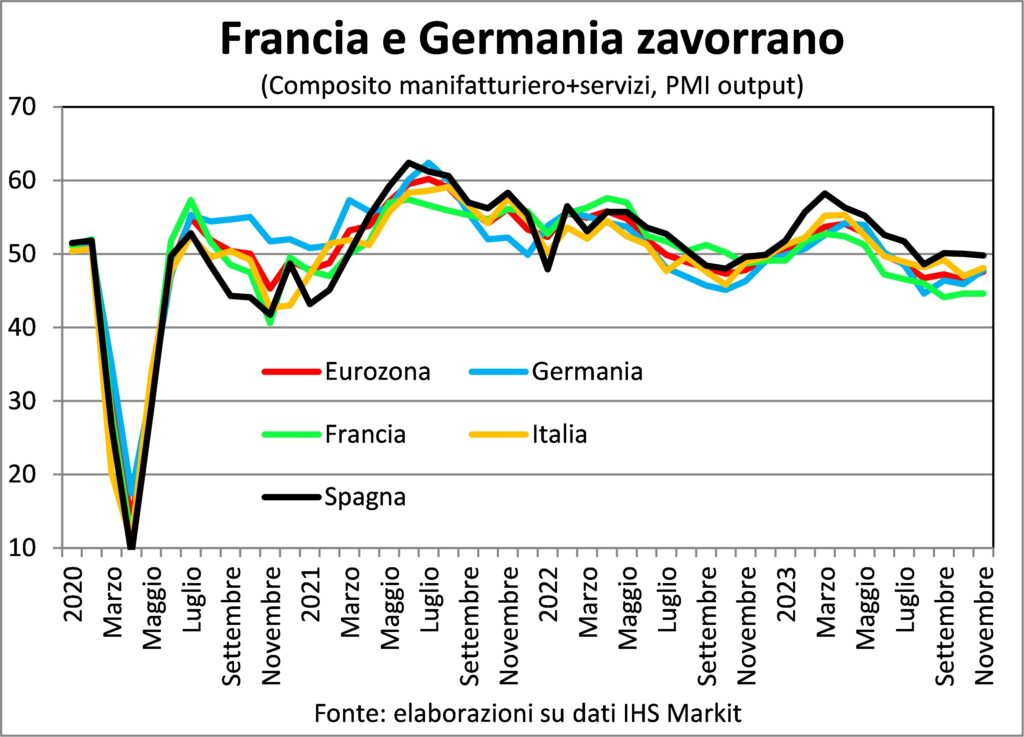
Dentro de la eurozona, entonces, hay otras diferencias significativas: la Francia permanece atrapado en una fuerte contracción, Alemania e Italia empeoran menos pero siguen siendo malos, y el España Ha vuelto a terreno recesivo, aunque hace falta el VAR para notarlo.
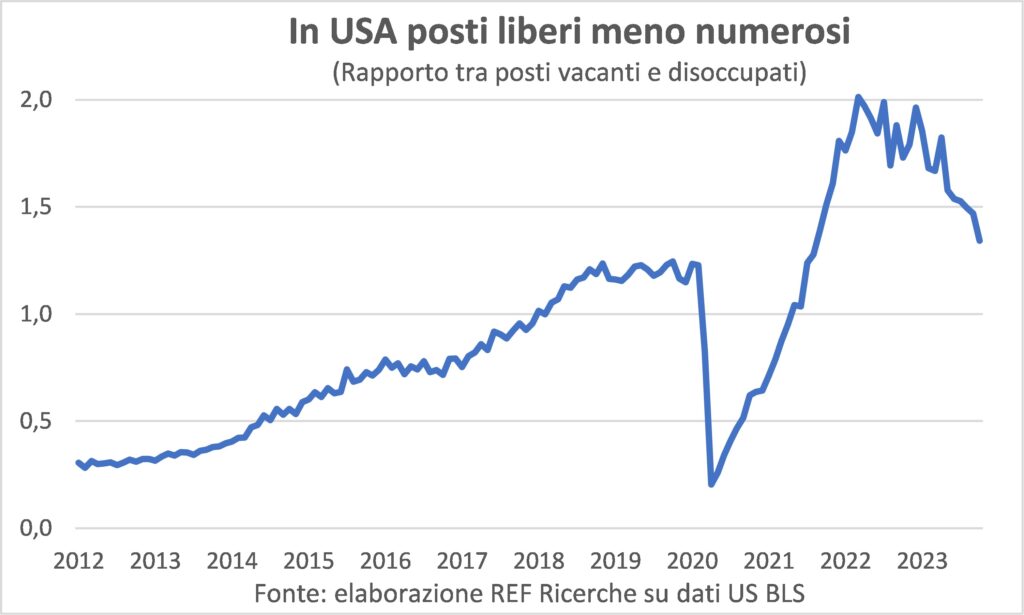
Dentro de la economía real, la mercado de trabajo continúa siendo sólido, pero no como hace poco tiempo. En EE.UU., la creación de nuevos empleos se está normalizando y la brecha entre puestos vacantes y desempleados ha caído significativamente desde sus picos, aunque se mantiene por encima de los valores de 2019, cuando ya era elevada respecto a la post-Gran Crisis período. Sin embargo, los consumidores siguen percibiendo que las oportunidades laborales son abundantes (abundante) en lugar de difícil de encontrar; pero la brecha entre los dos se ha reducido un poco. Lo cierto es que el aumento de 199 plazas en noviembre, incluso neto de los casi 30 debido al fin de las huelgas en las fábricas del sector del automóvil, equivale aproximadamente al doble de lo necesario para seguir el ritmo del aumento de la población activa. (y de hecho el desempleo ha comenzado a caer nuevamente). El masa salarial real registró un importante aumento mensual (+0,8%), tras tres meses de estancamiento. En resumen, el aterrizaje de la economía estadounidense podría resultar realmente suave.
In Zona Euro (y en Italia) el desempleo sigue en mínimos históricos; Sin embargo, las encuestas PMI dicen que el empleo cayó en noviembre por primera vez desde enero de 2021.
El debilitamiento de la demanda y del empleo acelera el actual proceso de desinflación, que es el segundo elemento del que está hecha la estrella que siguen los mercados.
INFLACIÓN
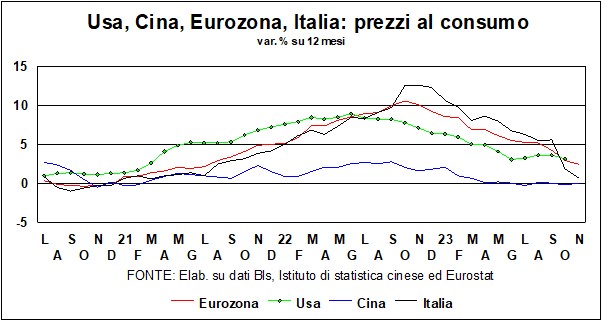
La desinflación ha llegado a un punto muy avanzado. Al menos si nos fijamos en la medición global de precios para el consumidor, que en Italia aumentaron un 0,7% en noviembre en doce meses (en Bélgica incluso cayeron un 0,8%), en la zona euro un 2,4%, en Estados Unidos un 3,2% (datos de octubre), en Japón (país de una deflación permanente) del 3,3% (también octubre). China también hace historia durante este episodio de dinámica creciente de precios, al haber registrado un máximo de sólo el 2,8%. Y, hablando de pico, por apreciar la velocidad de la disminución En cuanto a la temperatura de los precios, recordamos que en noviembre de 2022 la inflación fue del 12,6% en Italia, del 10,1% en la eurozona, del 7,7% en EE.UU. (también en octubre) y del 2,7% en Japón (ídem).
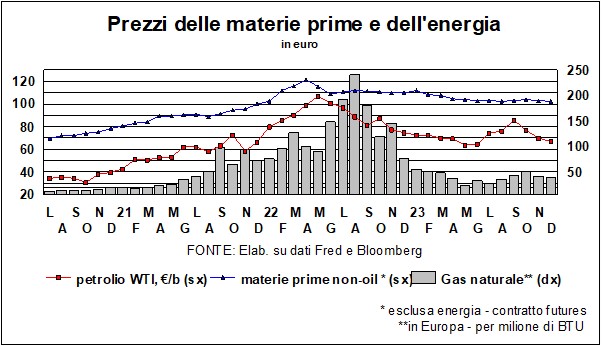
¿Bien está lo que bien acaba? Ya Lanceta del mes pasado subrayó que hasta ahora se ha producido la parte "simple" de la caída en la dinámica de precios. Simple porque fue favorecido por la caída del precios de las fuentes de energía primarias, petróleo y gas. Pero ni siquiera esta caída fue como la del maná del cielo, sino más bien debido a la rápida y drástica reacción de los gobiernos para diversificar las fuentes (aún más carbón, además de más viento y sol) y suministros (lejos de Rusia, obviamente), y otros tamaños variados. La ayuda también vino de clima templado (por una vez, el calentamiento global ha jugado a favor) y por la desaceleración de las economías, que han reducido la demanda de combustibles fósiles, con la misma intensidad.
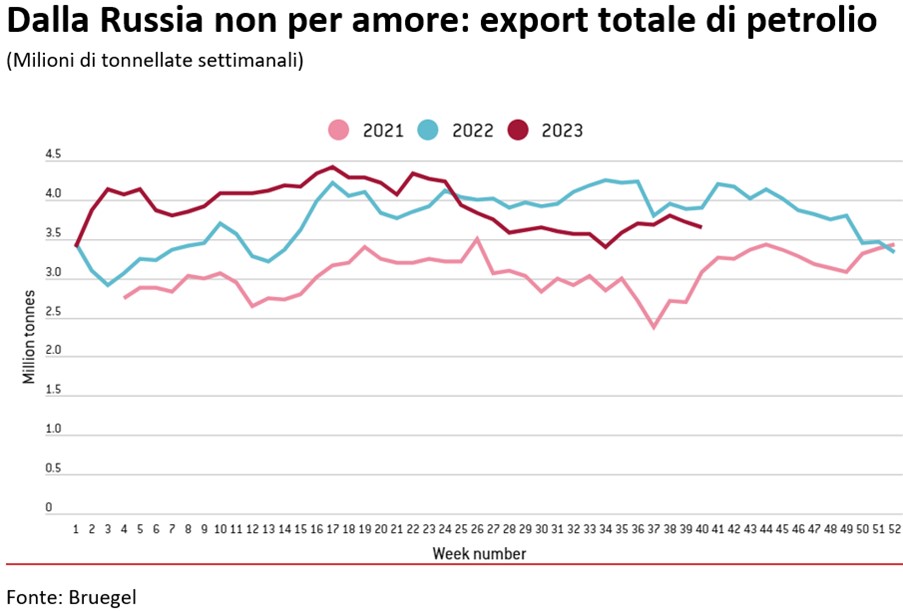
En lo que respecta a cotizaciones de petroleo¿Qué les está pasando? ¿Por qué son tan débiles, a pesar de los recortes de suministro del cártel de países exportadores? La explicación más obvia es la indicada anteriormente: la economía mundial se está desacelerando y necesita menos oro negro. Pero hay otra, aún menos agradable: laoferta rusa siguió siendo elevado e inundó el mercado. De hecho, Rusia exporta más hoy que antes del inicio de la guerra y el embargo occidental: China, India y otros países no europeos han reemplazado a la UE, Japón y otros países alineados con la OTAN.
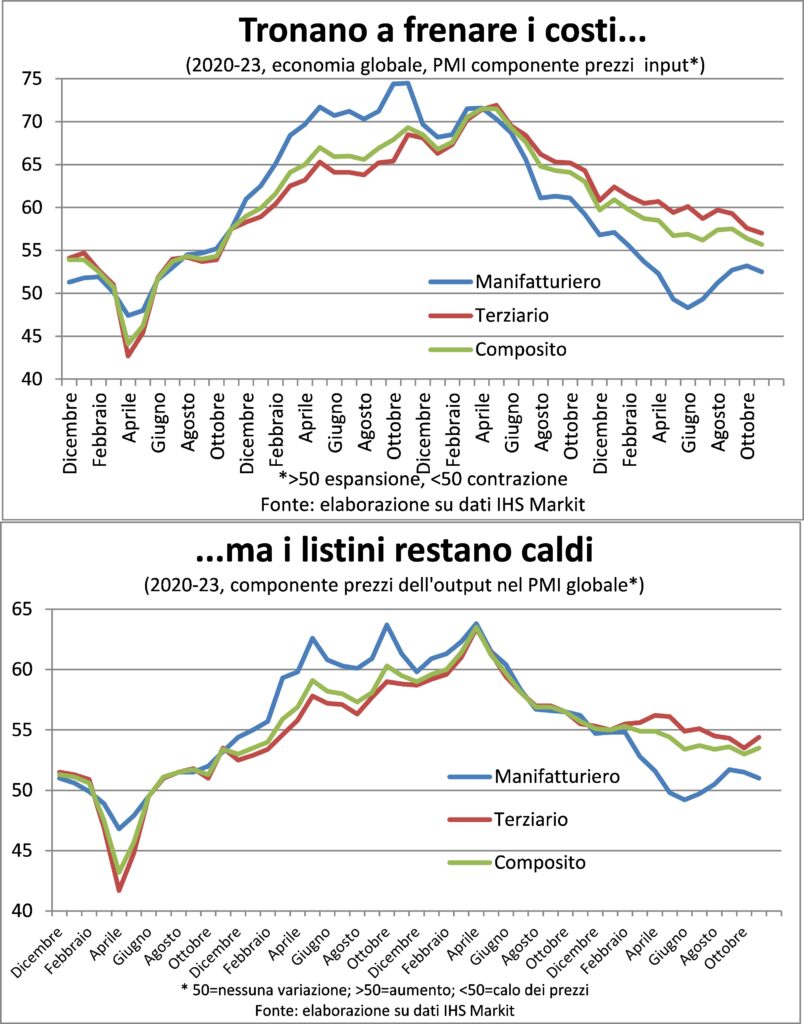
La contribución de la reducción del coste de la energía continuará más allá del efecto directo que constituyen los precios que pagan las familias por las facturas y suministros, porque conducirá a Reducir los costes de aquellos productos que utilizan energía., es decir, todos. Evidentemente, en proporciones muy diferentes, con mayor incidencia en los artefactos, especialmente los duraderos. Y ahora que la demanda de esos productos manufacturados es débil, existe un gran incentivo para traspasar los menores costos de producción a los clientes. Esto se puede ver claramente en la tendencia de los precios pagados y cobrados por el componente empresas.
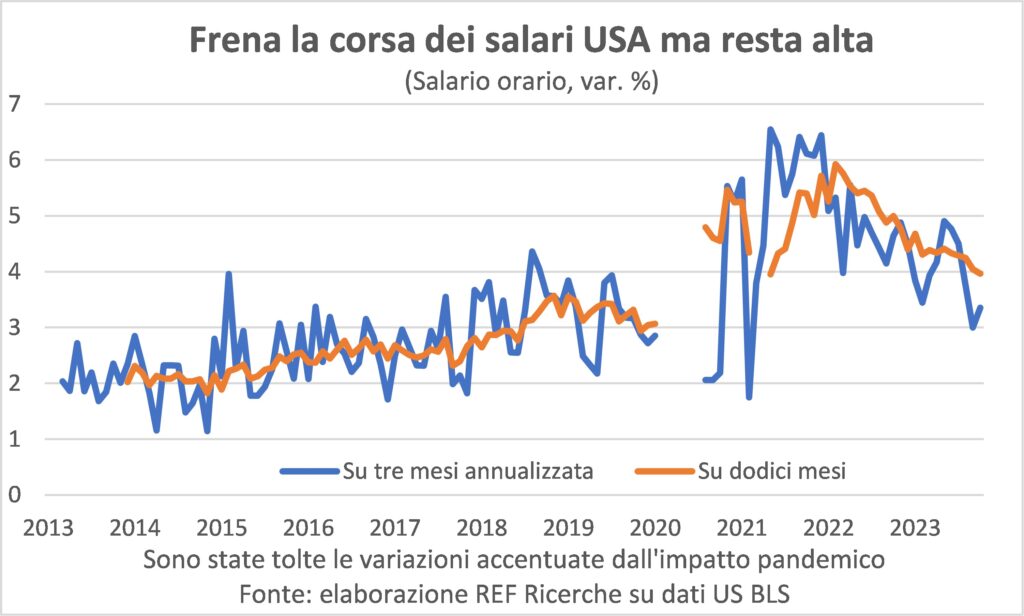
Por el contrario, yo los salarios siguen aumentando significativamente. nell 'Zona Euro su variación anual se ha acelerado, según el componente negociado de las nóminas, pero luego están los aumentos individuales que se vuelven más significativos cuando las empresas no pueden encontrar trabajadores, como ha ocurrido hasta ahora. En el Estados Unidos, donde las estadísticas del mercado laboral están a años luz de ventaja, los aumentos salariales se están normalizando. ¿Normalizar a qué? En valores prepandemia. Sin embargo, estos fueron aprox. un punto porcentual más que en el período posterior a la Gran Crisis Financiera, cuando el aumento estuvo al límite de la compatibilidad con los objetivos de la FED, e incluso un poco más allá. La dirección, sin embargo, es la correcta.
porque El costo de la mano de obra pesa mucho. mucho más en la formación de los precios de los servicios, lo que explica por qué este componente de los precios al consumo sigue avanzando a un ritmo algo rápido hasta ser aceptable para los bancos centrales. Para aclarar: 4% anual en la eurozona (frente al 5,6% del pasado mes de julio), 5,5% en EE.UU. (3,0% sin alquileres). Por tanto, la segunda parte de la desinflación será más gradual y más prolongada. Hacer que los bancos centrales sean cautelosos (pero no impotentes) a la hora de soltar las riendas monetarias.
TARIFAS Y MONEDAS
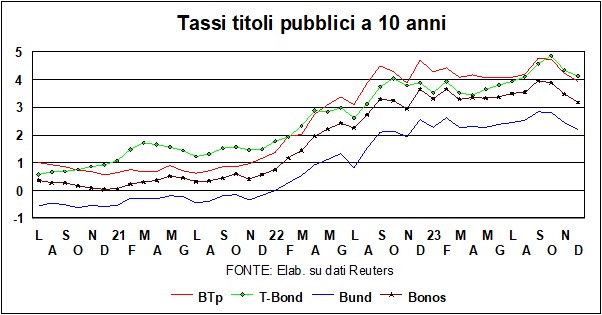
Las tarifas orientativas son firmes., sino las tarifas 'guiadas' – es decir, aquellos en el mercado – realmente no quieren ser guiados, y continuaron el descenso ya anotado en Lanceta" el mes pasado. Dijimos, entonces, que los mercados están al mismo tiempo momento crucial: La larga temporada de subidas de tipos había llegado a su fin, pero lo que no estaba claro era cuánto tiempo permanecerían los tipos en la meseta antes de volver a caer al valle. Lo que no estaba claro para los reflexivos analistas parece estarlo para los mercados, que apuestan por un punto de inflexión en el futuro próximo. Por supuesto, los "puntos de inflexión" son momentos delicados que conmueven inestabilidad: con cada tormenta de datos, los mercados se preguntan cuáles serán los efectos sobre la determinación de los bancos centrales a la hora de defender los tipos y - siendo las opiniones, como suele suceder, divergentes - la Los precios de las acciones y los bonos están desgarrados de un lado y del otro.
Pero el tendencia subyacente está bastante claro: tanto las acciones como las bonos fueron protagonistas de una todo se reúne: basta con mirar el aumento de varios ETF: acciones, bonos y bonos basura – para determinar El poder de una caída en las tasas para reavivar los "espíritus animales" de los mercados (sin mencionar el consuelo paralelo brindado aoro – un activo de refugio seguro – et al Bitcoin – un juguete bueno). Algunos han calculado que el ascenso coral de noviembre fue el más fuerte reunir desde los tiempos caóticos de la Gran Recesión de 2008.
Quienes se quejan del hecho de que los bancos centrales todavía mantienen los tipos altos pueden consolarse con la idea de que el arma está cargada y las municiones en la Santa Bárbara; entonces, si fuera necesario luchar contra la recesión y reducir el costo del dinero, Los bancos tienen un amplio espacio para apoyar la economía.
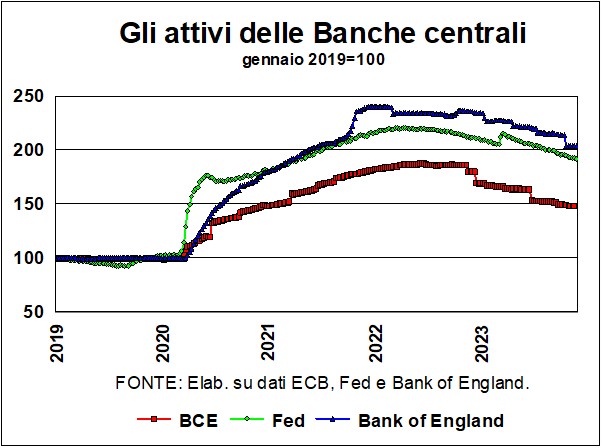
En materia de política monetaria, los bancos -desde hace algún tiempo- habían actuado sobre dos canales de restricción: los tipos, por un lado, y, por el otro, cuarto de galón (Ajuste cuantitativo) por el otro: vender en el mercado los títulos adquiridos en los años oscuros de la pandemia, y sustituir así la "flexibilización cuantitativa" (QE) por una restricción cuantitativa (QT) simétrica, que elimina liquidez del sistema económico. Bueno, como se puede ver en el gráfico (que muestra los activos del balance del BCE, la Reserva Federal y el Banco de Inglaterra), el BCE fue muy (¿demasiado?) diligente en la venta de los valores (técnicamente, no se trata de venderlos, sino de no renovarlos al vencimiento, colocando así en el mercado el honor y la carga de financiar las necesidades). En comparación con el pico del período, el BCE redujo sus activos en poco más de un 20%, frente al 13% y el 15%, respectivamente, de la Reserva Federal y el Banco de Inglaterra. Este severidad indebida refuerza la esperanza de que, en un futuro no muy lejano, debería ser el BCE el que lidere la bajada de tipos. La inflación ha caído más de lo esperado y la economía está sufriendo más de lo esperado. Los tipos de interés reales se han vuelto positivos para Italia y para la media de la eurozona, y superior a la tasa de (de)crecimiento de la economía.
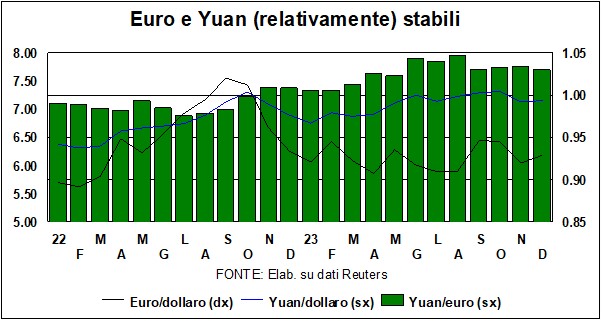
En los mercados de divisas, el tipo de cambio crucial dólar/euro está (relativamente) tranquilo: desde hace un año permanece en el rango 1.05-1.10, y no hay razones sólidas para pensar que pueda salir de allí. Lo mismo puede decirse de la (relativa) estabilidad de moneda china. China tiene una tasa de crecimiento que sigue siendo superior a la de Occidente y a la media mundial. pero se notan crepe Trabaja en en su modelo de desarrollo tanto en las relaciones con el resto del mundo. Y el mercado de valores (ver el gráfico, que compara el Mercados bursátiles chinos y americanos) transmite sentimientos de debilidad.
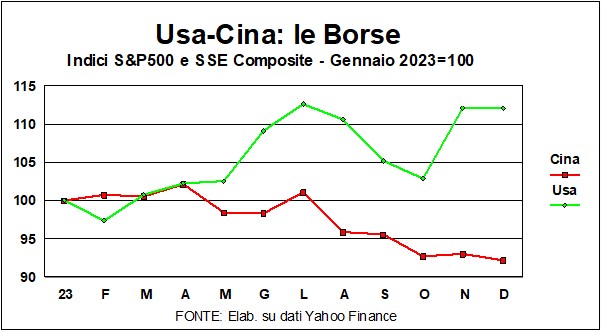
En el resto de mercados, aquí también tasas de caída – salpicado de realidad y esperanzas – difunde la pobre cosa mágica sobre los precios. Y no sólo en acciones y bonos sino también, como se mencionó anteriormente, en los rincones de los mercados donde dominan la ansiedad por protegerse (oro) y la loca adicción al juego (Bitcoin). Pero ¿a quién le fue mejor entre las distintas clases de activos?
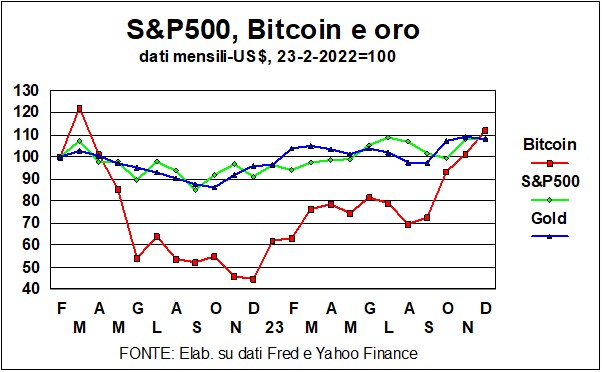
Desde el día anterior a la desafortunada invasión rusa de Ucrania –seguida más recientemente por la guerra en Oriente Medio–, cómo se comportaron Activos de la Serie B (oro y Bitcoin) en comparación con la Serie A (S&P 500)? La gráfica muestra que todos terminan más o menos en el mismo punto. Y, si bien no hay mucha diferencia entre las acciones y el oro (aparte del hecho de que este último no paga dividendos), el aumento de Bitcoin sólo compensa la caída anterior, que causó preocupación entre los jugadores del oro. ¿La conclusión? También podría quedarse con las acciones...




