Un nuevo sol ha salido en Japón
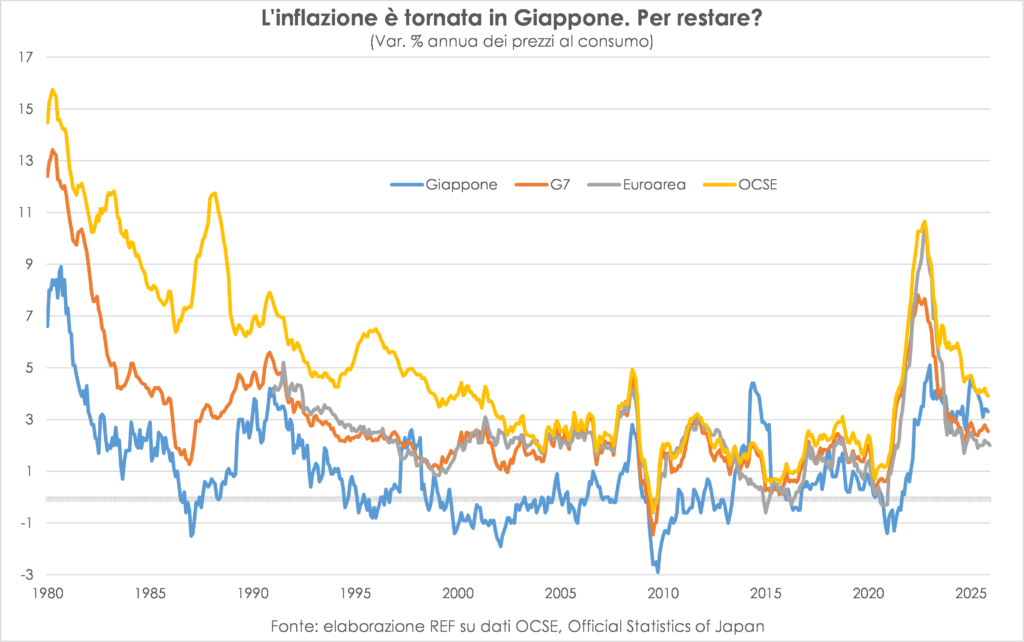
En Inflación del Sol Naciente Ha vuelto a subir. ¿O no? Tres veces en el pasado, con la misma frecuencia que el canto del gallo evangélico, la dinámica de los precios al consumidor en Japón ha subido desde las arenas movedizas deflacionarias, solo para ser devorada de nuevo. Y si cuando te quemas también le temes al agua fría, imagina cómo... Las autoridades monetarias japonesas, Quemados repetidamente, se sienten inseguros ante la posibilidad de subir los tipos de interés. Por lo tanto, tienen más que razón en sus dudas, al estilo Hamlet, sobre si se trata de inflación real o de un nuevo engaño, y por lo tanto, .
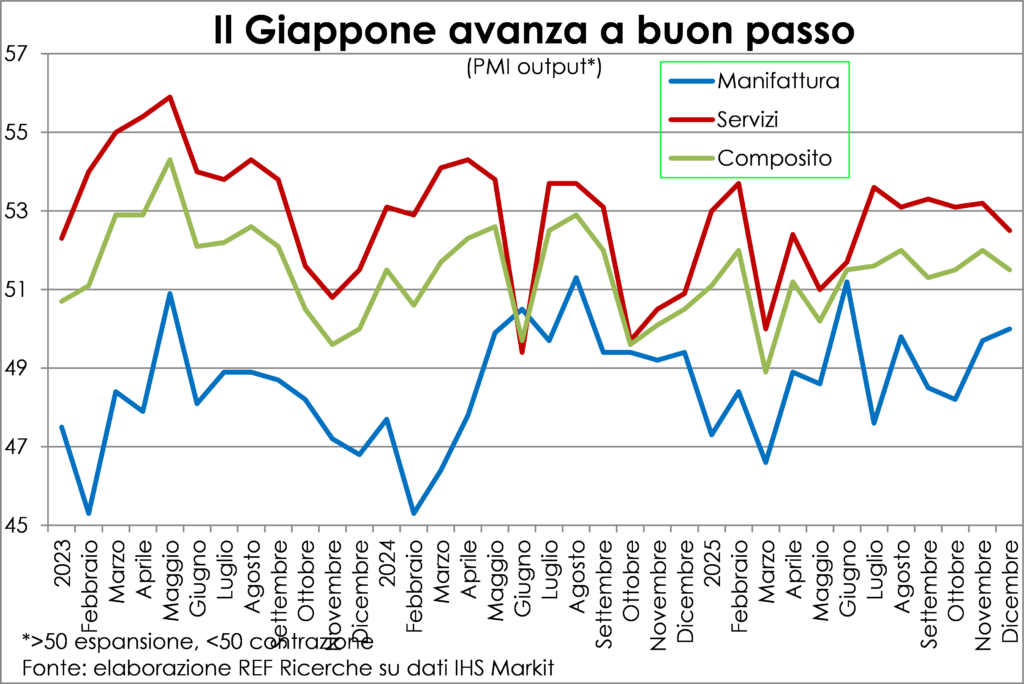
¿Cuáles son los condiciones generales ¿De la economía japonesa? Los índices PMI indican que se mantiene en expansión sólida, aunque la OCDE prevé una desaceleración del 1,3% este año al 0,9% el próximo, debido a las fluctuaciones en los inventarios provocadas por la guerra arancelaria.
Buda no hace milagros
Uno podría preguntarse si elinflación finalmente “alta” (3% en total y sin energía ni alimentos frescos, 1,6% excluyendo alimentos procesados y alcohol) está dañando el salarios reales y los ingresos del trabajo, por lo que consumoLa respuesta es no: la salarios por hora en la industria manufacturera, más allá de las fluctuaciones mensuales, aumentó en términos reales un 1,1% en los primeros 10 meses de 25 en comparación con el mismo período de 24; la remuneración laboral total en el conjunto de la economía también está creciendo, aunque modestamente.
¿Una inflación más baja beneficiaría a los trabajadores? Algebraicamente, sí. económicamente no, si para alcanzarlo con una Un ajuste monetario más rápido detendría el crecimiento económico, que se sustenta en el consumo y la inversión. Además, perjudicaría aún más el crecimiento si se aplicaran tasas más altas. apreciar el yen y esto debilitaría las exportaciones, que ya son un lastre para el PIB. Por otro lado, no hay santos en Japón, y Buda no hace milagros.
Toda Asia en señal de crecimiento
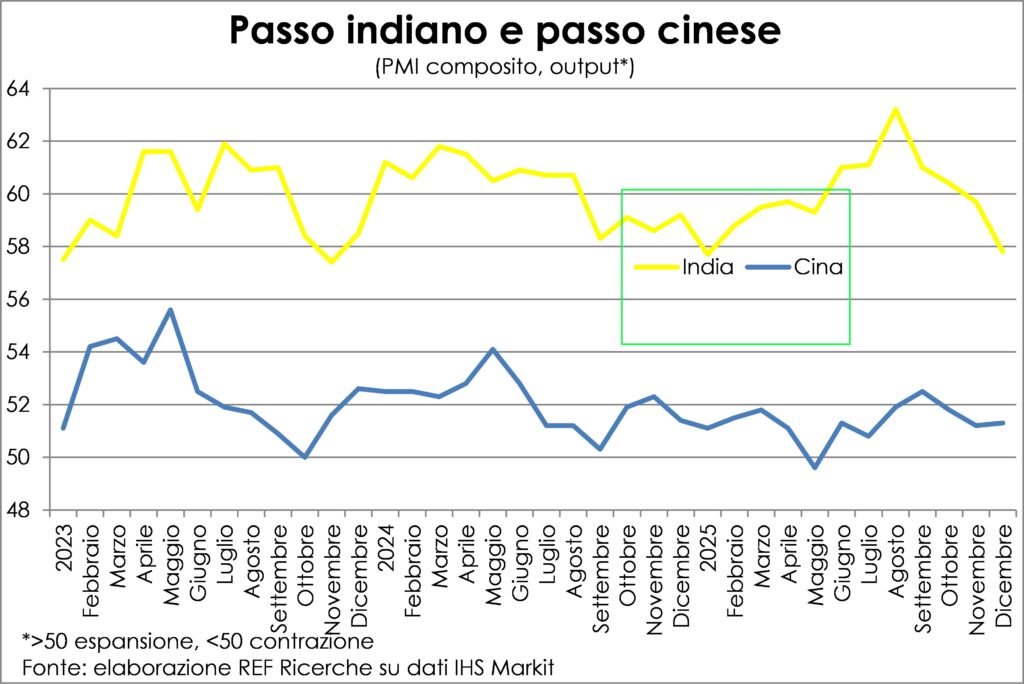
en alrededores de la Nihon, por lo que en los países con los que tiene estrechos vínculos comerciales y productivos, observamos tendencias contrastantes pero de todos modos en señal de crecimiento. El India tiene llamativamente ralentizó el ritmo, que era demasiado alto para ser duradero; en cualquier caso, se espera que el PIB crezca un 6,2% este año, desde el 6,7% del año anterior. China progresa a un ritmo más lento (4,4% en 26 frente al 5,0% en 25), y No se descarrila Como muchos esperaban, sus exportaciones se redireccionaron rápidamente para amortiguar los efectos de los aranceles estadounidenses y europeos.
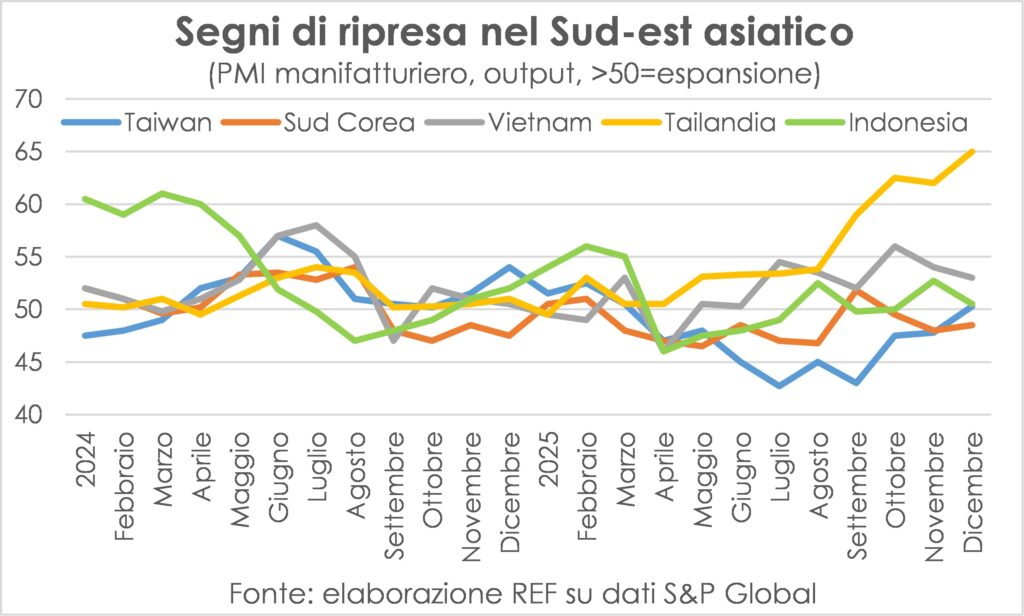
De hecho, señales de reactivación de la industria manufacturera, tras la gran incertidumbre creada por los aranceles estadounidenses, muchos están observando países del sudeste asiático, aunque en muchos casos es principalmente la demanda interna la que impulsa la tendencia. De hecho, en diciembre solo se registró un aumento de los pedidos extranjeros en Corea del Sur (por primera vez desde septiembre), mientras que permanecieron casi estacionarios en Taiwán (después de meses de contracciones) y bajaron a 1Indonesia, Vietnam e Tailandia.
En Estados Unidos, el crecimiento sigue siendo fuerte, pero el empleo sigue siendo débil.
Moviéndose a través del Pacífico, el Cuentas estadounidenses Todavía no cuadran. Por un lado, la estimación de la El crecimiento del PIB En el cuarto trimestre de 2025 incluso se aceleró: del 4,3% anualizado en el tercero al 5,3%, según la Fed de Atlanta. Por otro lado, laocupación avanza lentamente o está casi paralizado. Lo que ocurre con el PIB es que crecimiento sólido de la demanda final A la contribución positiva de la inversión privada interna (alrededor del 3% anualizado en el segundo y tercer trimestre y +3,5% en el cuarto) se sumó exportaciones netas, en más de dos puntos porcentuales. La composición de esta mejora y la tendencia del déficit acumulado en los últimos doce meses sugieren que nos encontramos ante una colas de turbulencia Desencadenado por la saga arancelaria. Por lo tanto, es probable que el crecimiento exagerado de los últimos seis meses vuelva pronto a su ritmo normal.
Para las personas empleadas la curva de aumento es doblado hacia abajo Aunque se mantiene en terreno positivo, la Fed sobreestimaría el aumento, por lo que es posible que sea cero o incluso una disminución. Sin embargo, desempleo permanece bajo y vacantes, aunque se han reducido considerablemente, se mantienen en niveles de pleno empleo.
Italia carece de aumentos salariales
Moviéndonos más al este y cruzando el Atlántico, aterrizamos en uneconomía europea donde la manufactura sigue sufriendo (aunque la producción industrial en Italia está empezando a recuperarse y los pedidos en Alemania están aumentando) mientras que Los servicios están funcionando bien. consumo se están acelerando, como lo indican las ventas minoristas. La única excepción, ¿adivinen qué?ItaliaEl PMI compuesto de producción cayó drásticamente en diciembre. Debido a la vientos contrarios (tipos reales más altos, recortes del déficit público) o defectos estructurales de larga duración, incluido uno moderación salarial ¿Qué desalienta la inversión y la innovación? Lanceta Ya han encabezado el cartel necesidad de redistribuir los salarios...
Otra inflación...
Mina cantó en 1961. Incluso hoy en día parece que hay muchas burbujas voladoras, aunque pocos de ellos son de color azul, más bien oro, cobre, plataDe hecho, los precios de algunos metales no ferrosos, tanto preciosos como no ferrosos, están en alza. Oro, plata y cobre Siguen subiendo y latiendo grabar su registro. Mientras el El petróleo se mantiene casi estacionario (aunque con violentas fluctuaciones), a pesar de los acontecimientos en Venezuela e Irán que prometen un suministro más abundante (pero ciertamente no están listos para ser entregados).
Detrás del auge de los metales no ferrosos se encuentran: razones de inversión financiera sino también de Oferta y demanda vinculadas a la dinámica de producción, actual y esperado. Las razones para invertir se centran principalmente en el oro, sobre el cual ya hemos escrito en artículos anteriores. Lanceta. En tiempos de incertidumbre bárbara, cuando el liderazgo estadounidense ha perdido mucho de su brillo y La moneda estadounidense ya no tiene atractivo como refugio seguro de una época, laEl oro se convierte en la verdadera moneda de reserva, tanto es así que los propios Bancos Centrales se encuentran entre los grandes compradores.
En lugar plata y cobre Deben su fortuna a las decisiones de los inversores por el papel que tienen y, sobre todo, tendrán en el transición verde, con una gran demanda de vehículos eléctricos, baterías de estado sólido, turbinas eólicas, etc. Mientras tanto, su oferta se ve afectada por eventos que provocan el cierre de importantes minas. Por supuesto, el vertiginoso aumento de su precio sugiere, en lugar de cálculos racionales de cuánto necesitarán las industrias y a qué precio, una carrera frenética hacia... búsqueda de ganancias fácilesBurbujas, precisamente. Sobre las cuales John M. Keynes advirtió en dos direcciones: Pero ten cuidado, Tomar una posición contra la especulación Por qué: .
…pero con poco impacto en la cesta de consumo
En cualquier caso, los efectos de estos aumentos alcistas sobre la inflación son menores, dado el reducido peso de estas materias primas en la vida cotidiana, por lo que lo más importante es la La caída de los precios de los combustibles fósiles, en primer lugar el gas. para nosotros los europeos (aparte del frío invernal y los consiguientes aumentos de precios).
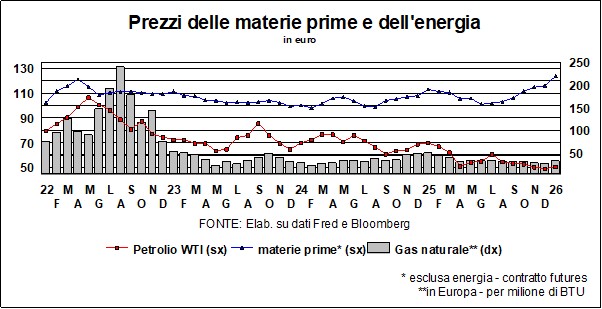
Finalmente, también está el mejor desempeño del sector manufacturero y, como se mencionó, su cambio hacia productos que requieren más de algunas materias primas y menos de otras. Y esto es un señal de gran salud económica.
Por lo demás, en materia de inflación las últimas noticias vienen de USA :también la medida de la dinámica salarial, que hasta ahora se había mantenido fuera de la tendencia de enfriamiento, indica una fuerte desaceleración al 3,7% anual en diciembre desde 4% en noviembre; salarios ofrecidos para puestos vacantes marca solo un +2,3% anual. El costo de la mano de obra representa la principal fuente de la dinámica de precios, neto de productividad, que en el tercer trimestre aumentó espectacularmente un 5% anualizado en el sector privado, donde el costo laboral unitario (CLU) cayó un 2%. Esto ayuda a explicar el pequeño efecto de los aranceles y el gran impacto en las ganancias.
En la eurozona y en Italia La inflación ha sido controlada desde hace algún tiempo y poco cambiará en los próximos meses.
Los rendimientos a largo plazo confirman la tendencia
Cuanto más, mejor… Relámpagos, truenos y otras cosas se ciernen sobre los mercados.…A Ucrania y Gaza se les han unido Venezuela e Irán, los precios de las materias primas (excluido el petróleo, en dólares) han aumentado un 22% en el año (una tendencia no vista desde la pandemia), Trump amenaza Powell e Groenlandia…y hay más: el paraskevidekatriafobia Es la fobia del viernes 13 y la 2026 Es uno de los pocos años de este siglo que tiene tres (el máximo posible).
Con todo esto, ¿Los mercados? Tranquilos., en el sentido de que continúan con las mismas tendencias que antes, marcando nuevos récords para el Bolsos (ver más abajo) y mantener la devoluciones En una bifurcación estrecha. ¿La calma antes de la tormenta? Quizás. Pero hay que decir que los mercados, tanto de bonos como de acciones, han exhibido, y no solo hoy, 'Tranquilízate y tómatelo con calma'Hay una fuerte dosis de optimismo cínico:las cosas se solucionarán, no hay que tomarse las amenazas demasiado en serio, el vaso está medio lleno, y sigamos con el "bajad, cortad... cortad, bajad..." del tío conde.
Quién sabe, quizá tengan razón. Pero vayamos a los tipos y las divisas. En el último mes, los rendimientos de... bonos gubernamentales a 10 años Sólo han caído ligeramente o permanecido estacionarios, excepto en Japón, donde, como ya se mencionó, los precios y las tasas de interés se están normalizando. En cuanto a Japón, el banco central no parece tener prisa. Con la inflación... centro con un 3%, el Banco de Japón El mes pasado, elevó su tipo de interés clave al… 0,75 %. Pero si bien el Banco no tiene prisa, los mercados han hecho mucho más. Desde hace un año, los rendimientos de los bonos a 10 años han subido. (JGB) aumentó en un punto entero, en un 2,1% (el tasa de guía, en el mismo período, aumentó solo un 0,25% – pero el 23 de enero hay otra reunión del Banco…). En cualquier caso, el rompecabezas De lo que hablamos en el Lanceta Diciembre. La moneda japonesa suele estar altamente correlacionada con el diferencial entre los rendimientos de los bonos del Tesoro y los bonos del Tesoro Japonés (JGB). Si los primeros son más atractivos que los segundos, el yen se deprecia. Sin embargo, desde hace varios meses, ocurre lo contrario. El diferencial de rendimiento se ha reducido significativamente (debido al aumento de las tasas de los JGB), pero el yen se ha debilitado anormalmente.¿Se recuperará la correlación anterior? Por supuesto, los rendimientos de los bonos del gobierno japonés no tienen motivos para caer: el nivel actual sigue siendo significativamente inferior a la tasa de inflación, y el rendimiento real es inferior a la tasa de crecimiento económico. Un economista marciano diría que el yen debería apreciarse.Pero la moneda japonesa siempre ha sido difícil de manejar; como ya se ha señalado, hubo largos períodos en el pasado (por ejemplo, de 2009 a 2012) en los que esa correlación no existía, o, si existía, era inversa.
Donde las tendencias, como se mencionó, continúan, Está en las tarifas más largas (ver gráfico). Y, como ya hemos dicho, hay razones estructurales, ligadas a la Necesidad de financiar los déficits públicos y las ambiciones privadasSe trata de razones comunes a todos los países (infraestructuras, defensa, transición medioambiental, digital, etc.) y que explican el carácter generalizado de estos aumentos.
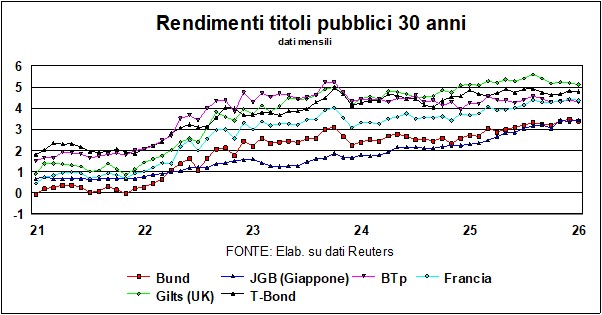
El aumento de los tipos de interés a largo plazo también se observa en los curvas de rendimiento:vamos a tomar el Enlace T (pero esto también es cierto para otros países): esta curva tiene empinado (ver gráfico) claramente Más para los de 30 años que para los de 10 años.
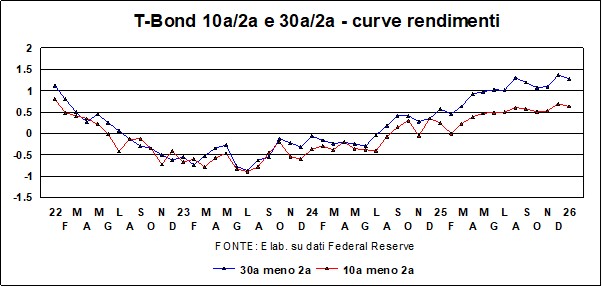
Siguiendo con el tema de las tasas estadounidenses, la próxima reunión de la Fed Probablemente verá una estancamiento. No tanto para fastidiar a Trump (aunque hay razones para hacerlo) despecho (Habría muchos), pero porque no hay necesidad. Con una inflación superior al objetivo del 2% y una economía que se mantiene firme, El nivel actual de fondos federales es adecuado; un juicio confirmado también por los indicadores de condiciones monetarias: el indicador de la Fed de Chicago dice que condiciones monetarias (que incluyen otras señales además de las tasas, desde tipos de cambio hasta diversos diferenciales de crédito) Son los más permisivos desde principios de 2024.
«Afortunadamente para el contribuyente italiano y para la economía italiana, la lira ni siquiera escucha a un dictador y no se le puede dar aceite de ricino»: así Keynes Comentó la decisión de Mussolini, en su discurso en Pésaro en 1926, de volver a la Cuota Novanta, una decisión que Italia pagó cara. Parafraseando, Estados Unidos pagaría caro esa pérdida de independencia de la Reserva Federal., que Trump persigue en medio de la persecución y los insultos al digno Powell. Afortunadamente, los rendimientos de los bonos del Tesoro actúan por sí solos; nadie puede darles aceite de ricino, y no escuchan a la Casa Blanca...
La merecida caída de los diferenciales de BTP
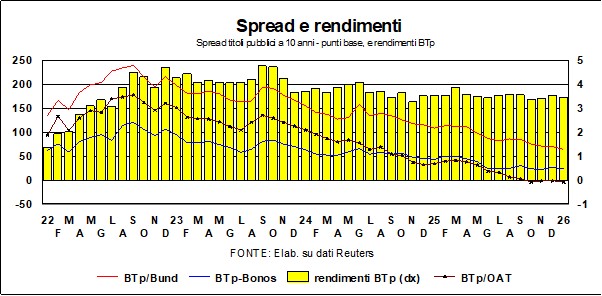
Es necesario informar, al venir a nuestra casa, la Disminución continua de los diferenciales BTP. No sólo hacia el Bund sino también hacia los bonos franceses (ça va sans dire…) y hacia los Bonos. Como prueba de la confianza de los mercados en Italia, diferenciales en vencimientos más largos (BTP a 30 años versus Bonos y OAT a 30 años) Cayeron aún másEl diferencial entre los bonos a 30 años y los OAT franceses es de -10 puntos básicos. Está en marcha. Un replanteamiento fundamental del juicio de los mercados hacia ItaliaPor varias razones: en primer lugar, la estabilidad política, con una legislatura —la actual— que podría tener un gobierno único. Luego, un excelente desempeño del empleo a nivel nacional y un crecimiento más equilibrado (entre el Norte y el Sur) a nivel regional. Y, sobre todo, una gestión de las finanzas públicas que permite a Italia salir de la camisa de fuerza de los procedimientos de "déficit excesivo" y mantener saldos presupuestarios (totales, estructurales, primarios y estructurales primarios) inferiores a los de Alemania.
El dólar sólo puede seguir débil
En el ámbito monetario, lo único que cabe destacar es el depreciación del yen, que ya hemos comentado (pero no explicado). dólar Sigue débil y busca excusas para seguir descendiendo. Existe una sospecha fundada de que...Administración Trump, más allá de los clichés sobre la fortaleza del dólar, no ve con malos ojos la caída del dólar: una reducción que sería más efectiva que los aranceles porosos para mantener a raya el déficit comercial estadounidense.
Lo yuan ha comenzado una fase de apreciación, que probablemente continuará. Ahora que el foco está puesto en elEl enorme superávit comercial de ChinaUna revaluación controlada de la moneda china es útil para desactivar fricciones y tensiones con los países socios.
¿Son frágiles los registros del mercado de valores?
Un interesante ensayo de los economistas del BPI (Banco de Pagos Internacionales) concluye que: en primer lugar, las características de los mercados bursátiles corresponden al surgimiento de una burbuja; segundo: No podemos decirlo Cuando la burbuja estalla. La primera información es útil, la segunda no tanto.
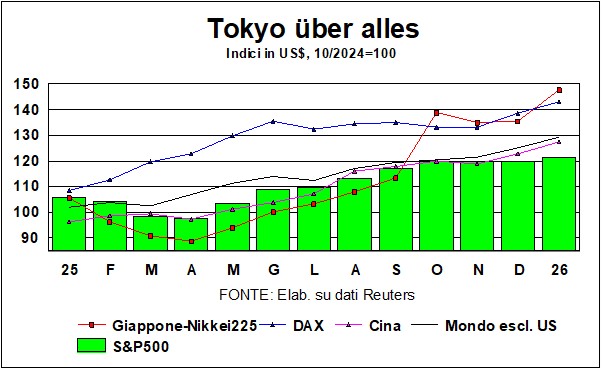
Hablamos mucho sobre el JapónY aquí añadimos leña al fuego. Japón ha pasado página no solo en términos de tasas e inflación, sino también en términos de bolsa que, como se puede ver en el gráfico, a partir de octubre de 2024 (el mes anterior a la elección de Trump) ha superado a otros mercados, También contribuyó la firma del acuerdo arancelario. Las elecciones anticipadas que se están debatiendo ofrecen a la primera ministra Sanae Takaichi la oportunidad de ampliar su mayoría en la Dieta japonesa, y el énfasis que la combativa primera ministra pone en crecimiento Esto solo puede beneficiar al mercado bursátil. Durante la burbuja japonesa de finales de los 80, el Nikkei 225 alcanzó un máximo intradía de 38,957.44 el 29 de diciembre de 1989. Tomó más de 35 años Para recuperar ese nivel (marzo de 2024). Pero ahora el mercado bursátil japonés (el Nikkei está en 54) parece estar recuperando el tiempo perdido...