


«Pero mientras tanto la locomotora corre, corre, corre / Y el vapor silba y casi parece una cosa viva». Ya no corre. L'Economía china – desde hace muchos años el más grande del mundo – ya no funciona. En la canción de culto de Francesco Guccini, la locomotora acaba mal, y desde luego no se lo deseamos a China. Pero los tiempos en los que solíamos decir: "Por suerte existe China" ciertamente se han ido. Menos mal porque, por muy oxidados que estuvieran los demás vagones de la economía mundial, China, con su tonelaje y su crecimiento, habría garantizado un impulso constante a la economía del planeta.
Los indicadores reales
Después de la primeros éxitos en la lucha contra el coronavirus – debido a medidas de contención draconianas y una aquiescencia espontánea de los chinos, respetuosos de la autoridad – hubo poca atención a la prevención. Si bien el porcentaje de habitantes completamente vacunados se compara bien con los de los países avanzados, China ha apostado todo por las vacunas Made in China, que son menos efectivas que las demás.
Cuando la variante Omicron -altamente contagiosa- también llegó al Imperio Celestial, los brotes se multiplicaron. Las autoridades reaccionaron con la habitual eficiencia despiadada y la Mantra 'Covid cero' se ha desbordado, por cierres y restricciones, en el 'crecimiento cero'. Ahora los brotes parecen haber sido controlados, pero las autoridades están decididas a evitar nuevos rebrotes de contagios y la prudencia a veces raya en la paranoia: en una ciudad china en la frontera con Corea del Norte, se aconsejó a los residentes cerrar las ventanas para evitar el país de cerca, en alas del viento, que llegue el virus.
Mientras tanto, según el 'ley de las consecuencias no deseadas', los bloqueos sí han producido consecuencias. Clientes extranjeros que contaron con la eficiente justo a tiempo de los proveedores chinos han decidido diversificar sus pedidos y trasladarlos a otros países del sudeste asiático. Estos otros países tienen la ventaja de costo de mano de obra en comparación con los fabricantes chinos, pero esta ventaja competitiva no se había explotado plenamente, ya que China gozaba de una sólida reputación de calidad y puntualidad. Pero, ahora que muchos clientes occidentales (incluidos los japoneses "occidentales honorarios") se han aventurado a otros proveedores asiáticos, es probable que la pérdida de negocio sea permanente. En resumen, es poco probable que China pueda volver a las tasas de crecimiento pasadas y ya no podemos contar con esa locomotora.
Dada la tendencia del cangrejo de río a finales de invierno y principios de primavera, ahora debe tenerse en cuenta que Se incumplirá el objetivo de crecimiento de China del 5,5% para 2022. Las previsiones de la OCDE, publicadas el 8 de junio, lo sitúan en un 4,2 %, lo que equivale a decir que China por sí sola es directamente responsable de casi un tercio del menor crecimiento de este año. Además, la previsión de la OCDE se basa en un fuerte repunte a partir del verano, gracias a las reaperturas y los estímulos monetarios. Sin embargo, en comparación con el pasado, hay condiciones estructurales que hacen que la locomotora china responda menos a los estímulos, empezando por auge de la construcción, para continuar con la correa corta del gato gris (recordando una famosa metáfora de Deng Xiaoping) del espíritu animal de emprendedor, para evitar fracturas incurables de la desigualdad social, y para la amigas (Janet Yellen acuñó el neologismo) que empuja a diversificar las inversiones hacia países más amigos que China.
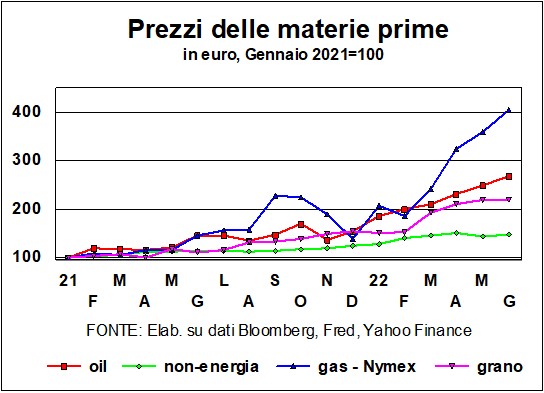
Es cierto que, en clave antiinflacionaria, Joe Biden se ha inclinado por la bajada de aranceles antidumping chinos: pero ahora los propios chinos habían practicado el desviación del comercio hacia los países vecinos no afectados por la trampa del proteccionismo estadounidense. El único consuelo es que, con la cada vez mayor regionalización del comercio, el mundo es un poco menos sinodependiente para el crecimiento y, con la luz de la luna en los precios de las materias primas, la reducción de la larga marcha del país alivia las tensiones ya insostenibles en las materias primas.
China tendrá que depender cada vez más de pregunta interna (su famoso superávit en las cuentas externas se reduce al 1% del PIB), pero la confianza de los consumidores, quemada por las restricciones, corre el riesgo de conducir a la prudencia en el gasto. Claro, en una economía dirigida por otros, las autoridades todavía tienen municiones en la revista, pero es difícil evitar la impresión de que 2022 está destinado a ser un año decisivo en el crecimiento económico imparable de China.
Por supuesto, los acontecimientos chinos forman parte de la ya bastante movida mosaico de la economía global. Donde las armas de la política económica son menos efectivas para contrarrestar las consecuencias económicas de las armas militares desatadas en la guerra de Putin contra Ucrania. Un poco de política presupuestaria, para redistribuir las repercusiones del costo de la energía (inapropiadamente hablamos de extraganancias, en realidad son extrarréditos oligopólicos), se ha implementado de diversas formas en los distintos países, pero el inevitable agotamiento de las medidas dictadas por la emergencia del Covid hace que se normalice la política fiscal.
Normalmente hablaríamos de endurecimiento al observar la disminución de los déficits estructurales, que el FMI estima que ascienden a 1,5 puntos del PIB este año y el próximo para los principales países avanzados combinados, pero en realidad se trata de la reposición de rentas no laborales (transferencias públicas) con ingreso ganado con el sudor de la frente y el riesgo empresarial a medida que se normaliza la actividad económica. Por otro lado, si nos fijamos en las políticas de inversión pública y facilitación de las diversas transiciones (energética, ecológica, digital), el presupuesto público sigue siendo favorable a las economías. Aunque fue antes de la guerra.
Mientras que el políticas monetarias deben salir rápidamente de la emergencia del Covid, para cortar los focos de inflación que se han reavivado (¡por fin!) en casi todas partes. Si no lo hicieran, pospondrían, haciéndolo más oneroso, el reconocimiento de que las materias primas caras nos hizo más pobres.
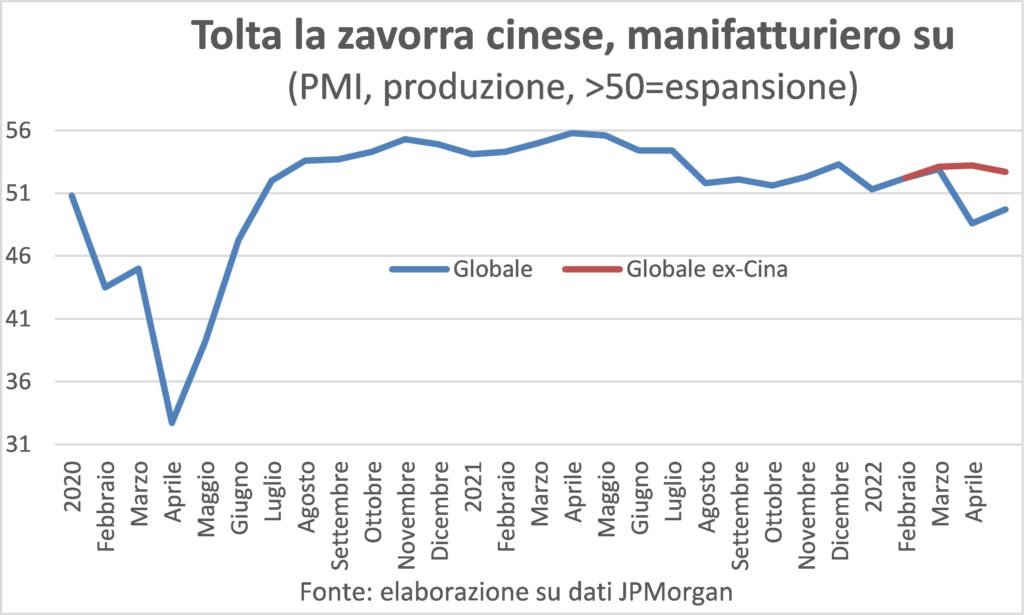
Por otro lado, los indicadores económicos más recientes muestran que, excluida China, la economía mundial sigue gozando de buena salud. El componente manufacturero del PMI está sólidamente por encima de 50 (umbral que discrimina entre expansión y contracción).
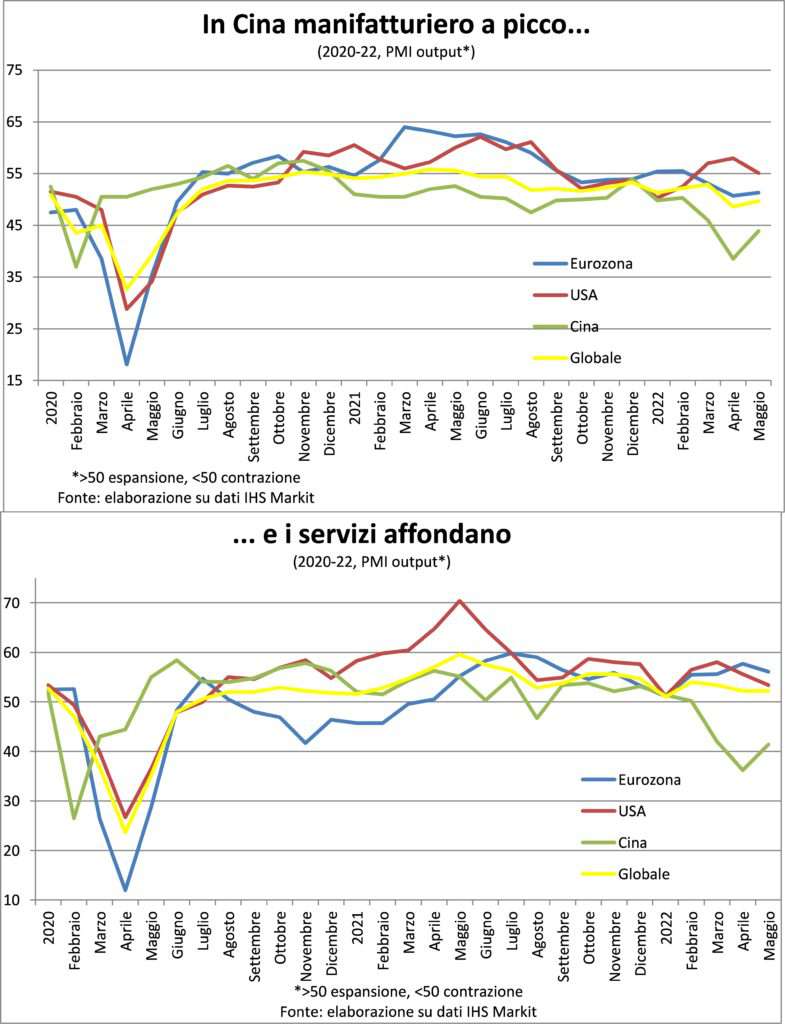
Aumento de pedidos y las colas de entrega se alargan, por lo que aunque, maldita sea, el aumento de la demanda se detenga, la producción tendrá que seguir creciendo para trabajar con la acumulación.
Por otro lado, el mercado de trabajo a ambos lados del Atlántico sigue siendo del vendedor, porque hay menos gente buscando trabajo que vacantes. Entonces se hace difícil no otorgar aumentos salariales, para que la nómina (=horas trabajadasXsalario por hora) suba y alimente el gasto de los hogares. Que se nutren de la acumulación de ahorros (tres-cuatro mil millones de euros entre EEUU y Europa) perdidos cuando salir de casa estaba prohibido o era muy imprudente y viajar era una carrera de obstáculos.
Esos tesoros se deducen de la impuesto inflacionario, ya no escondida como solía estar: basta con escuchar los gritos y clamores incluso en la seria BBC sobre el trágico dilema entre calor, calefacción, e eat, alimentos, a los que se enfrentan muchas personas. Y aunque con cierto retraso, también debido a la loco deseo de ir de vacaciones al que renunció durante dos años, todavía tendrá que lidiar con las facturas y los recibos de los supermercados. el momento de redde rationem llegará después del verano del norte.
¿Se mantendrá alta la inflación?
Hace un año estos dias el aumento anual de precios estaba empezando a acelerarse en incrementos mensuales sustanciales. Y nosotros, como muchos otros, creímos que esa aceleración estaba destinada a ser temporal, porque estaba distorsionada hacia arriba por muchos factores que no podían ser duraderos. Luego vino la guerra en Europa.
Sería deshonesto decir que el error de evaluacion cometido entonces y ahora a ser atribuido al loco deseo de llevar las manos que se ha apoderado de Putin. El alza en el costo de la energía fue anterior, y hubo manta corta del mercado laboral en EE. UU. y en muchos otros países (los hoteleros italianos se han precipitado a Polonia para intentar contratar camareros) ya había comenzado a manifestarse hace doce meses.
Ahora existe el riesgo de cometer el error contrario, es decir, ¿piensa que la alta inflación se mantendrá por mucho tiempo? Depende de lo que entiendas por alto. La comparación anual asegura que el cambio de tendencia de los precios al consumidor tiende a caer. Malo la dinámica mensual no se ralentizará en el corto plazo, porque se han acumulado en las cadenas productivas también retrasos en los aumentos de preciosasí como las entregas.
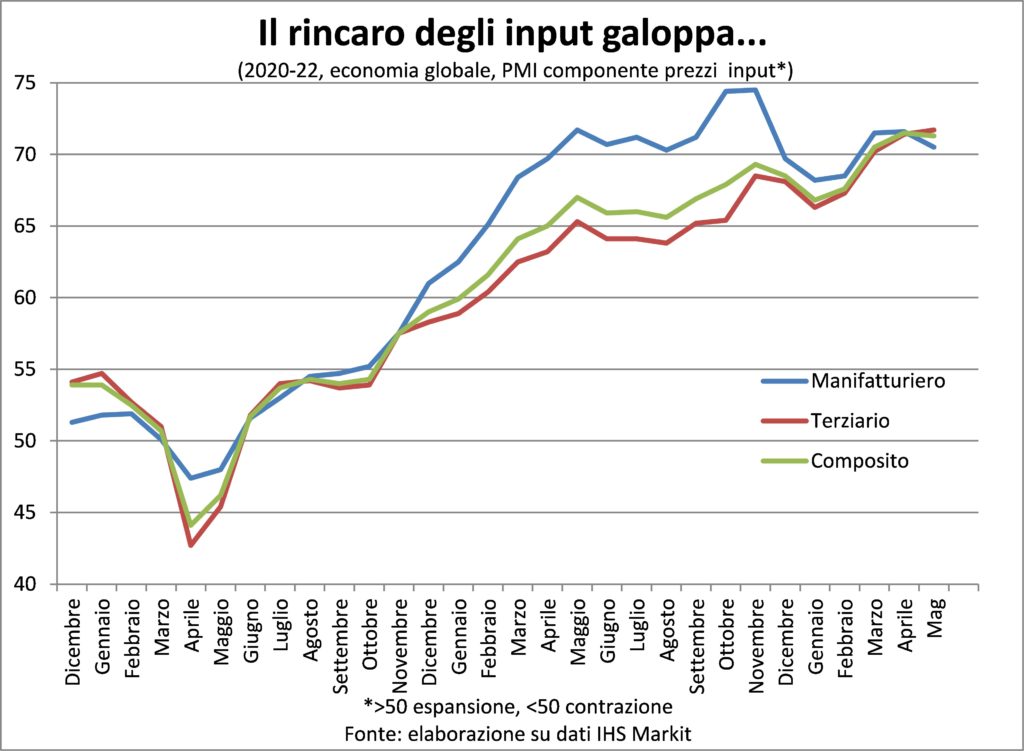
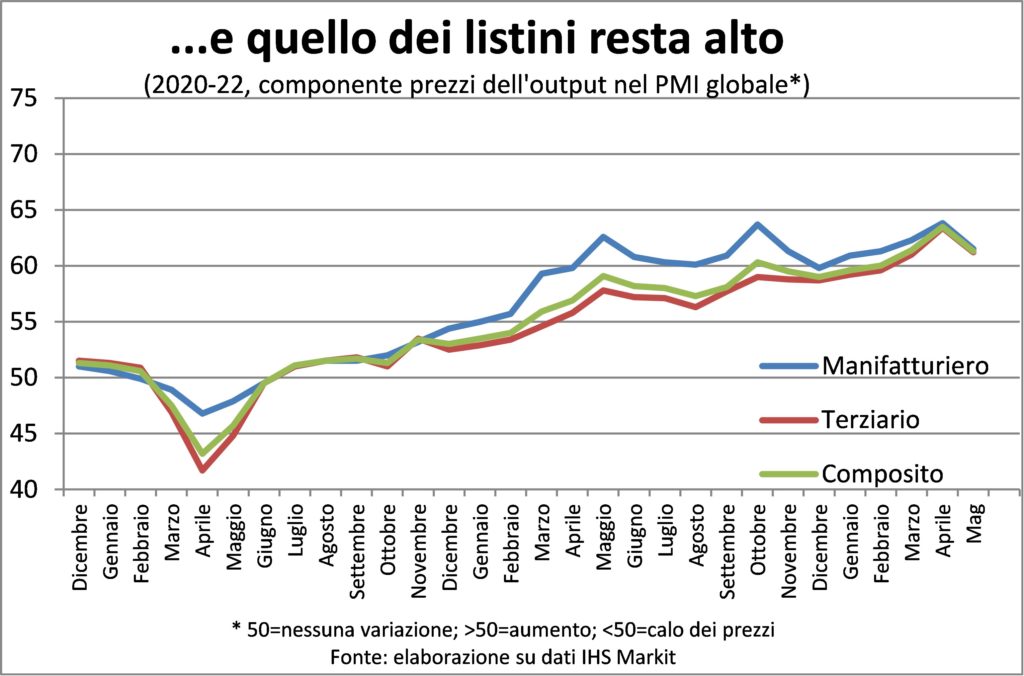
Solo lee el Informes PMI de S&P Global para entender que las empresas tienen muchas buenas razones para ajustar las listas de precios: materias primas, costes de transporte, energía cara y aumento de los costes laborales. Este último se cita no solo en los EE. UU., sino también en Europa, donde el mercado laboral no está tan ajustado como al otro lado del Atlántico, a juzgar por la tasa de desempleo.
Al agregar el componente de los precios pagados y cobrados en los servicios, es decir, en dos tercios de la economía (más aún si solo se toma la parte privada), surge que los incrementos mensuales en las listas de precios se mantengan récords o cerca de récords. Así que tendremos que esperar un poco más antes de que la temperatura del precio baje significativamente.
Este retraso adicional en el descenso tiene implicaciones para reclamos salariales. Y la espiral da una vuelta más: "Otra vuelta, otra carrera", como gritaban en los parques de atracciones de antaño para invitar a los aldeanos a subir de nuevo.
PD: para probar nuestra previsión, el análisis fue escrito antes del lanzamiento del Precios al consumidor de EE. UU. el viernes 10 de junio. Precios que resultaron ser aún más "candentes" que las expectativas del consenso, pero que no nos sorprendieron particularmente. Permítanme ser claro: no estamos en presencia de una mayor aceleración y es probable que el pico esté cerca, si no superado, pero los aumentos son demasiado generalizados, como lo demuestra el índice de precios retorcidos (sticky-prices) desarrollado por la FED de Atlanta, para que podamos dormir tranquilos en el frente monetario, y por lo tanto financiero.
La situación de los tipos de interés y las divisas
Ya son más de 50 los bancos centrales que, en los últimos meses, han subido los tipos, al menos una vez, en 50 puntos básicos. Allá la dirección de la política monetaria ha cambiado de signo (salvo en China, país que, como decíamos, tiene otros problemas…), y, además de haber cambiado de signo, también ha cambiado de intensidad: el medio punto parece ser el 'nueva normalidad', después de probar las aguas con incrementos de un cuarto de punto.
Como ya se mencionó en el pasado, las tasas de mercado no esperaron los aumentos decididos por los bancos centrales para responder a hechos e intenciones (ayuda) de las autoridades monetarias. las tasas de hipotecas a treinta años en Estados Unidos han superado con creces el 5% (han aumentado más del doble del aumento de tipos clave de la Fed desde principios de año), pero, dado que la Fed está decidida a frenar la economía, Continuarán las subidas de tipos clave. Los aumentos de las tasas hipotecarias son útiles para enfriar la inversión residencial, pero una empresa que busca financiar inventarios a 90 días aún puede pedir prestado fondos del mercado monetario al 1,5%, lo que, con una inflación mucho más alta (de modo que el valor del capital de trabajo aumenta más rápido que la cantidad prestado), es algo que la Fed querrá desalentar.
Al otro lado del Atlántico, las tasas siguen la misma trayectoria. EL ahorradores alemanes estarán felices de no tener que ser extorsionados por tasas nominales negativas, pero no están nada felices de ver que a una tasa que finalmente es positiva (pero no demasiado: 1,5% en bonos a diez años) acompaña inflación superior al 8%.
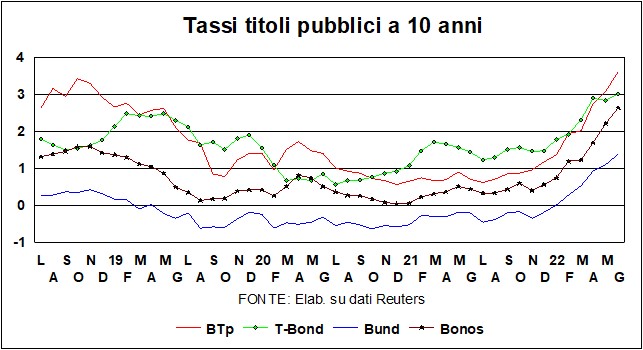
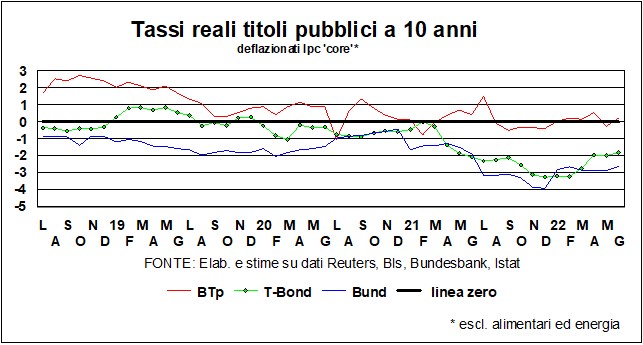
Italia tiene una inflación no muy diferente, pero una tasa superior en más de dos puntos, con menos castigo para los ahorradores pero más para los que tienen que hacer frente al servicio de sus deudas (en primer lugar, el Estado, es decir, los contribuyentes, presentes y futuros ). El spread resultado - en 225 puntos básicos – aumenta, como se mencionó en el pasado, porque en tiempos de subida de tipos de interés los mercados penalizan a los que tienen más deuda. Pero no tienes que preocuparte demasiado de otra entrega de la saga de terror de crisis de la deuda soberana. Ambos porque yo los fundamentos de hoy son sólidos: a diferencia de 2011/12, la balanza corriente italiana es superavitaria, Italia es un país que produce más de lo que consume y el la posición de inversión internacional neta es mayoritariamente positiva; tanto porque el BCE insinúa que no permitirá que los diferenciales se amplíen a menos que los fundamentos mismos lo justifiquen. Incluso después del cese de las compras de valores la reinversión de los que vencen continuará (al menos durante todo 2024)., y hay una flexibilidad útil aquí en el sentido de que un la carga frontal de reinversiones si los mercados atacaran a países vulnerables (el comunicado del BCE habla de Grecia, pero piensa en Italia…).
¿Cuánto tiempo seguirán subiendo las tasas? Tal vez menos de lo que piensas, dado que las economías ya se están desacelerando por sí solas, entre los choques de la inflación que afecta el poder adquisitivo y la confianza socavada por los eventos bélicos. Y esto la desaceleración también enfriará la inflación. Sin embargo, los bancos centrales quieren que las tasas lleguen a niveles "normales" la normalidad', entre amenazas de 'estancamiento secular' y 'estancamiento coyuntural', ya no es lo que era. Hay que recordar, sin embargo, que en 1994, cuando se produjo la última Aterrizaje suaveel crecimiento potencial de EE. UU. se estimó en torno al 3% (hoy es del 2%), la inflación centro estaba cerca del 3% (ahora 6%) y las tasas largas eran del 7%, ¡frente al 3,14% actual! Todavía hay un ancho mar entre donde estamos ahora y donde estábamos entonces.
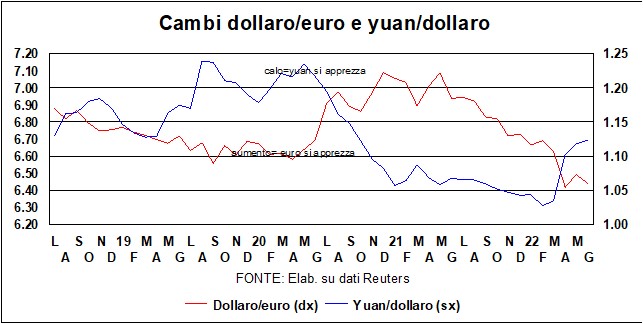
El activismo de Fed, que también inicia una reducción de su activo gigantesco (al no renovar los títulos que llegan a su vencimiento), consuelan a los dólar, que sigue siendo fuerte con todos, y especialmente con los yen, que cayó a su nivel más bajo en veinte años. Quién sabe si este es el momento adecuado para sacar los precios en Japón de las aguas poco profundas de la deflación... Lo yuan, que en los dos años desde el comienzo de la pandemia hasta principios de 2022 se había apreciado un 10% frente al dólar, cambió de rumbo abruptamente y dejó un 6% en el suelo tras los cierres en Shanghái y sus alrededores.
I los mercados de valores sufren pero no demasiado, y dos juicios diferentes son posibles sobre esta estabilidad relativa. El primero dice que se parecen a la orquesta que tocaba serenamente en la cubierta del Titanic. La segunda sentencia, atenta a los estragos que se pronosticaban al inicio de la pandemia (y que no se materializaron, al contrario…) ve el vaso medio lleno y confía, en el peor de los casos, en el apoyo de las políticas económicas. En este momento las incógnitas – ante todo los resultados de la guerra en ucrania – son demasiados para elegir entre estos dos juicios. Pero en todo caso, los que se sientan intimidados pueden ir hacia composiciones de cartera defensivas. O bien, irse de vacaciones y confiar en que a la larga las acciones -lo hemos repetido varias veces- sigan siendo la herramienta más defensiva que existe.
Pasando a inversiones alternativas, ¿qué pasa con criptomoneda? El último estrago codicioso se refiere a uno stablecoin, la Tierra, conectada a una Luna, y con la intención de mantener un vínculo estable con el dólar, a través de algoritmos complicados que no entendimos y no queremos entender. Lo que nos gustaría entender es por qué hay tantos adultos que dan su consentimiento y juegan con miles de criptomonedas cuyo valor intrínseco es cero periódico punto cero.




