

Habrá notado que muchos bancos italianos han registrado recientemente un "rally" en la bolsa de valores (un período de crecimiento de precios). ¿Vale la pena seguir invirtiendo en acciones de bancos italianos?
Un elemento que probablemente provocó el buen desempeño de los bancos es “Basilea III”. El Comité de Basilea, integrado por organismos reguladores del G10 más Luxemburgo, establece las directrices sobre requisitos de capital de los bancos con el fin de perseguir la estabilidad monetaria y financiera. Como habrás leído en los últimos días, la Comité de Basilea revisó recientemente el llamado “ratio de cobertura de liquidez” (LCR).
No te asustes: es un índice que obliga a los bancos para tener una cobertura completa de sus puestos de trabajo en caso de de crisis de liquidez. Más precisamente, requiere que los bancos mantengan un cierto nivel de activos fácilmente líquidos para cubrir al menos 30 días en caso de salidas inesperadas que pudieran ocurrir en un escenario de estrés. El objetivo es garantizar que el sistema bancario pueda resistir el impacto de las crisis financieras y económicas.
Esta obligación obviamente encontró la oposición del sistema bancario que, luego de una importante presión, logró obtener una versión "más ligera" que la versión inicial:
1 - el LCR se pospuso para 2019 , con la restricción de la aplicación del 60% de los requisitos para 2015,
2 – han sido suavizó los requisitos mínimos obligaciones que se pueden dejar de lado para hacer frente a situaciones estresantes,
3 – se han suavizado las hipótesis que caracterizan el escenario de estrés
Es intuitivo que la versión "ligera" del LCR es especialmente adecuada para los bancos europeos, y los italianos en particular, que ya se encuentran en condiciones de capital bastante "estiradas", incluso si algunos de los principales bancos italianos, incluidos Intesa Sanpaolo y el grupo Ubi , han anunciado que ya se encuentran en una situación financiera acorde con Basilea 3.
Por lo tanto, puede ser que el repunte de los bancos italianos sea atribuible a Basilea III: los bancos comerciales se ven favorecidos ya que se liberarían más recursos para el crédito comercial (muy deseable en esta etapa) y los bancos de inversión que tienen activos importantes en el corretaje principal y los derivados. .
¿Quizás hay otro elemento? ¿Y si el rendimiento de los bancos italianos está estrechamente ligado a la reducción del diferencial BTP frente a los bonos alemanes?
Sabemos que los bancos italianos tienen la barriga llena de bonos del Estado, no sería descabellado pensar que la evolución de la bolsa se ve afectada de alguna manera por el "riesgo país".
Tratemos pues de verificar la sensibilidad de los bancos italianos con respecto al spread, por ejemplo con respecto al de otros bancos y países del resto de la Eurozona. El análisis ciertamente no pretende ser exhaustivo, es solo un hallazgo empírico rápido.
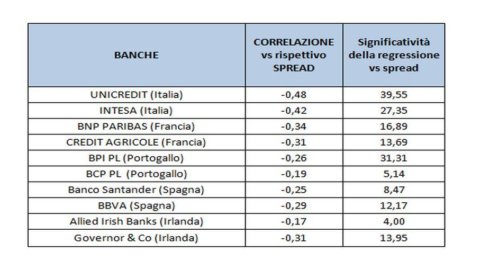
En la imagen (ampliar la foto para ver el cuadro) proponemos, para las principales acciones bancarias de Italia, Francia, Portugal, España e Irlanda (consideramos bancos muy representativos, por lo que para Italia la elección recayó en Intesa Sanpaolo y unicredit):
– la correlación de actuaciones con los respectivos pliegos nacionales: o la relación entre el cambio en el precio de la acción del banco y el cambio en el diferencial,
– la importancia de la regresión: es decir, un análisis de la serie de datos que tiene como objetivo probar la hipótesis y modelar una relación de dependencia entre el rendimiento de la acción bancaria y el diferencial del bono del gobierno.
¿Cómo se lee la tabla? Tomemos el valor de la correlación entre Intesa Sanpaolo y el spread: -0,42. El signo "menos" indica que cuando el diferencial sube, las cotizaciones del banco bajan (y viceversa). El tamaño del número, que en valor absoluto oscila entre 0 y 1, da una medida de la intensidad de la relación, que en este caso es bastante importante.
La regresión es otra forma de medir el vínculo entre los bancos y los diferenciales. La tabla muestra el valor de una estadística representativa de la bondad de la relación en su conjunto (la prueba F): cuanto más alto es este valor, más relevante es la relación.
Conclusiones
Básicamente se pueden deducir tres cosas de la tabla.
1 – Se verifica la hipótesis: existe una relación entre el rendimiento de las acciones bancarias y el diferencial nacional respectivo y siempre es estadísticamente significativo.
2 – Los datos muestran que, a medida que disminuye el estrés sobre los bonos del Estado y, por tanto, el diferencial con respecto a los bonos alemanes a diez años, Los precios de las acciones bancarias tienden a subir (y viceversa).
3 – Por último, pero no menos importante, el estudio muestra que son los bancos italianos los que están más vinculados a la tendencia del diferencial.
Estimados inversores y ahorradores, si se plantean incluir acciones de bancos italianos en su cartera de inversiones, no sólo tienen que mantener un ojo en la propagación, ¡pero también necesita tener una idea de dónde se ubicará este ahora famoso indicador en los próximos 6 meses, 1 año o 5 años! ¿Hay alguna forma de seguir el diferencial de los distintos países de la eurozona y también la tendencia de las acciones bancarias? ¡Sí y es gratis! Accede al sitio y navega por la sección "Herramientas de búsqueda" para acceder a toda la información sobre las acciones que deseas y armar tus portafolios de inversión.
También puedes navegar por la sección Análisis de Mercado / Globo Financiero, siempre gratis, aquí encontrarás actualizado diariamente:
- el rentabilidad bruta efectiva al vencimiento del bono del gobierno
– el rendimiento histórico de los bonos,
– la expansión de los países europeos,
– el rendimiento histórico de las acciones
– el riesgo por país.
Buena navegación!



