去年 XNUMX 月,我们新兴市场债务团队的联席主管 Rob Drijkoningen 为国际奥委会的每周展望撰写了一篇评论,他强调了新兴市场基本面的积极势头以及巴西、阿根廷、印度、印度尼西亚和墨西哥正在实施的改革. 然而,排在已识别风险榜首的是委内瑞拉,那里用于偿还债务的资金正在迅速耗尽。
恰逢亚洲危机20周年,以及引发拉美危机的墨西哥违约35周年,委内瑞拉再次登上新闻头条。 我们会在 20 年后再次写下它,反思导致新兴宇宙再次出现夏季衰退的事件吗?
80 年代的回声
在委内瑞拉,有明显的 80 年代危机回响。 当时,飙升的原油迫使大宗商品进口商背负债务以支付成本,同时鼓励出口商利用好运气促进自身发展,因为他们相信石油价格会永远持续下去。 当原油价格暴跌时,所达到的债务水平变得不可持续。
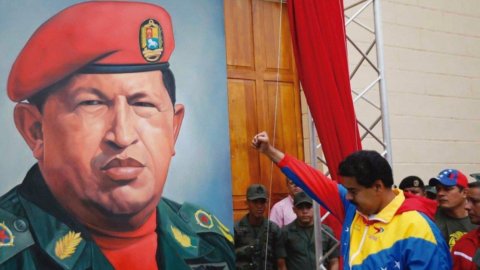
委内瑞拉依靠高油价来支撑灾难性的民粹主义经济政策,这些政策增加了债务,但对公民和生产力却无济于事。 国内生产总值现在每年萎缩 10%,人口遭受三位数的通货膨胀以及食品和药品短缺。 尼古拉斯·马杜罗 (Nicolás Maduro) 总统的政权试图巩固权力,因为反政府抗议活动席卷全国,造成大量受害者。
政府已使出浑身解数,深挖其不断减少的外汇储备,导致进口崩溃,通过典当未来的原油生产和相关资产来筹集资金,通过预算外交易来筹集资金。以硬通货来履行债务义务。 他执政的决心不仅使新政权下的复苏条件呈指数级恶化,而且增加了恶性循环的威胁。 来自国外的谴责包括美国制裁的传言,这将导致原油进口禁令,而内乱则使出口面临风险——这两种前景都将削弱该国在 2017 年支付其余债务的能力。
市场已经破产
委内瑞拉债务市场似乎已经得出结论,违约几乎不可避免。 主权债券的交易价格为面值 35-45 美分,由于美国的制裁已经生效,价格急剧下跌。 与违约概率不同,价格波动现在与破产时间的估计、随后的复苏价值和背景政治环境有关。
对于许多投资者来说,真正的问题是潜在的影响
这场危机的发展太出乎意料了。 鉴于违约不会令人震惊,蔓延可能会得到控制。 鉴于委内瑞拉作为原油出口国的重要性,预计会对能源部门产生影响。 近期原油价格相当稳定,但其他因素也发挥了作用,例如沙特阿拉伯承诺减产和美国库存减少。 然而,原油的这一趋势并没有过多地反映在能源股和债券中,这表明市场将其视为短期情况而非持久情况。
委内瑞拉目前占摩根大通 EMBI GD 指数的 1,7%。 鉴于对被动策略的大量投资,重要的是要记住,如果发生违约,如果仍满足其他纳入标准,则不会自动触发从指数中排除。
悲剧,无用,但不具有代表性
然而,新兴股票的长期上涨证实了自 2016 年初以来的普遍积极情绪。 这主要取决于基本面的复苏:世界经济增长率提高、大多数国家采取渐进和促进增长的政策、温和的通胀、合理的公共债务水平和更强劲的经常账户动态。 委内瑞拉的情况不会改变更大的现实。
也许这是投资者可以从当前危机中吸取的最重要的教训。 委内瑞拉看起来就像 80 年代的拉丁美洲国家,当时巴西和墨西哥等主要经济体可能崩溃,对过度杠杆化和通货膨胀缠身的新兴世界的脆弱银行体系产生传染性影响。 但它很小,代表了闪回。 如今,大多数新兴市场看起来都大不相同。
委内瑞拉正在发生的事情是悲惨的,完全没有必要。 但与此同时,它也提醒我们新兴经济体在过去 35 年取得的巨大进步。