

真实指标
“所以,在后的将在前,在前的将在后”(太20:1-16)。在里面'欧元区 葡萄园工人的比喻的教训也许正在应验吗?我们对此表示怀疑,反正这里不是天国。
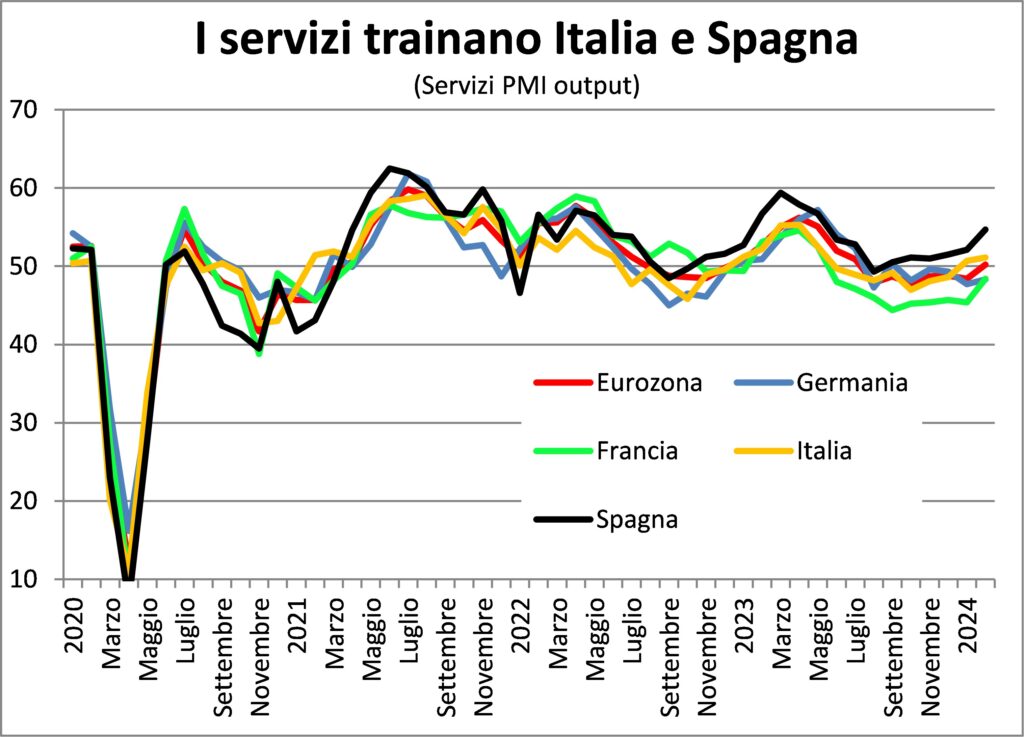
碰巧的是,几个月来,欧洲领先的经济体 日耳曼尼亚,进展非常糟糕,以至于它就像一台喷着鼻息的蒸汽机车,比 ICE (InterCityExpress) 上坡的次数更多,并且发现自己的增长速度垫底;并且那 法蘭西亞 按吨位计算,该公司发现自己是倒数第二。相反,意大利 就活力而言,它是最后的,但发现自己与 西班牙 (这也在第三个千年的两次重大危机中排队:2008-2009年和2020年)。
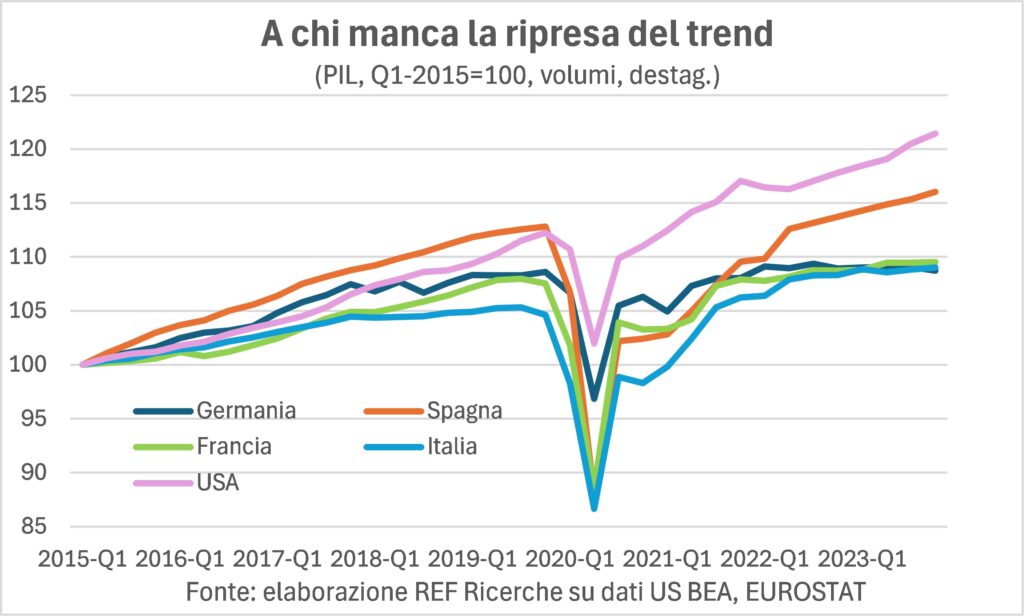
这不是天堂 因为他们是最先“适应”的两个人 蜗牛的步伐 上一个的增长率,反之亦然:每年+1%,而在大流行前四年期间分别为+1,8%和+1,5%,当时西班牙是美国的,每年+2,6%(+2,5 .XNUMX % 美国)。它不是天堂还因为,考虑到过去和现在的节奏,伟大的欧洲国家中只有意大利几乎拥有它 恢复趋势水平 新冠疫情之前,美国完全做到了这一点(但其 GDP 比意大利高 11 个百分点:九年来的累积差距)。最后,它不是天堂,因为日耳曼陆龟是 压载欧洲其他地区,法国在这方面帮助了她(这不是我们所希望的柏林-巴黎轴心)。
因此,如果意大利曾经被称为 “欧洲病夫”如今,这个耻辱的标签被贴在了一直是欧洲经济的心脏和引擎的德国身上。但意大利的(前)疾病还不足以感染整个地区(GDP占欧元区的14%)。而德国的权重是意大利的两倍,现在已经成为整个欧洲的负担。
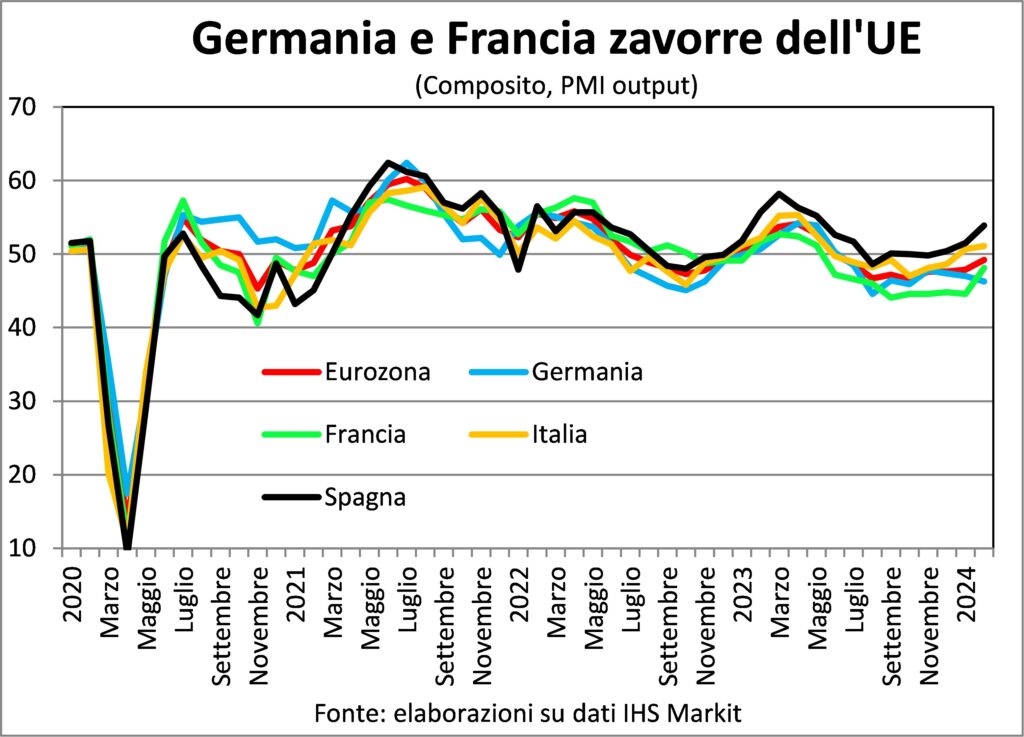
事实上,这并不是第一次 德国体系 对于那些用母乳来吸收优越感的人来说,他发现自己处于这种不舒服和羞辱的境地。这种情况在两千年之间就已经发生了,这导致了施罗德政府的一系列自由主义改革,为默克尔打开了选举胜利的大门,也为德国火车头开启了新的成功阶段。目前的情况至少发生了很大变化 两个承重塔 那种权力,你想要的区域性的,但是权力。
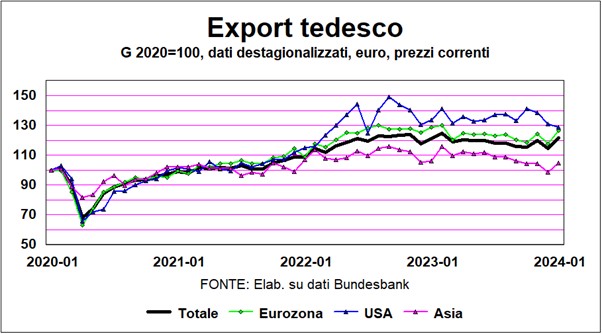
第一个塔台就在那里 全球化。日耳曼长期增长阶段是由出口推动的,其比重(占 GDP 的比重)实际上从 27 年的 1999% 上升到 46,3 年的 2012%。然而,出口也基于 他人的品质从某种意义上说,德国进口半成品,然后将其作为成品再出口,利用德国制造品牌作为高端产品的代名词,其可靠性和性能基于进口产品。还有 集市经济。现在,地缘政治正在重塑地缘经济,这种模式的效果就不那么好了。
证明这一点的是德国出口趋势 向全球贸易的其他两个宏观区域(第一个是欧洲,其中德国本身是其中心)的中心,即中国和美国:在这两种情况下,出口均出现下降,其中第一个区域的出口下降幅度比第一个区域更为显着转向后者,也是因为美国国内需求增长更多。
第二个塔是汽车 德国在零部件、生产销售和援助网络之间拥有2,1万员工,其51亿营业额的438%用于出口,并且具有非常高的研究含量。只是那 德国汽车生产 她再也没有从中恢复过来 柴油门 2023 年,这一数字比 2015 年(丑闻爆发时)的水平低了三分之一。另一方面, 向电动过渡将减少 该部门有大量工人(直接工人占 60%,间接工人占很大一部分)。应该补充的是,德国主要汽车制造商的外部投资多于内部投资 瓦特兰.
它被移植到德国模式的新的结构脆弱性上 “AFFAIRE 60亿个洞 宪法法院的裁决导致联邦公共预算减少(约占 GDP 的 1,5%),该裁决拒绝使用分配给抗击这一流行病及其影响的剩余资金来激励数字和绿色转型。所以柏林发现自己不得不 匆忙削减补贴和开支,其结果是减缓了这一转变并导致公司已经购买的订单被取消。这句话具有这样的后果(可以这么说)德国正统经济 它厌恶公共赤字和债务,真正痴迷于 无效的共产主义 (零点零),我们在 2011-12 年的主权债务危机中经历了悲惨的经历。
所以,有一个 影响欧洲周期的条顿病 使得旧大陆在疫情和能源冲击双重打击后的复苏更加困难,其中第二个比美国(能源净出口国)所遭受的困难要大得多。
如果德国表现不好的话 法国的健康状况似乎并不理想,部分出于类似的原因:汽车的重量虽然较小,但仍然很重要。在对面 意大利和西班牙表现更好,如果第二个并不奇怪(它有一个 跟踪记录 如上所述)第一个奇迹。但我们将在其他《柳叶刀》中回顾这一“奇迹”,因为过去贝尔佩斯为每次全球危机付出了双倍的代价,而它在克服流行病和能源危机方面比同类顶尖企业更加出色。然而,有一个原因必须立即说明: 地中海两大经济体强劲动力 事实上,它位于地中海,被理解为气候和旅游胜地,与纪念碑和其他自然美景一起,吸引着人们 成群结队的游客 (最后也是中国人)疫情后国际旅行的复苏浪潮尚未结束,而且由于人们对旅行的偏好增加,这一浪潮可能永远不会完全结束。
最后,欧洲是 新战争的剧场这场战争不断有可能蔓延成更广泛的冲突,并且非常接近另一场战争,即以色列-巴勒斯坦战争,不幸的是,这场战争又达到了另一阶段,并不比之前的许多战争更血腥,就像这些 中东风味 这使旧大陆面临高昂的价格(参见使用苏伊士运河的危险性增加)。经济只会受到影响。
那么在世界其他地方呢?鸟瞰的三个考虑因素。首先, 制造业 在Covid-19肆虐的季度中,需求宿醉继续显现,能源价格和资金成本的上涨使宿醉变得更糟(制造业生产更加能源密集,对许多制成品的需求更加敏感)导致资金成本增加)。第二个考虑因素,即使指责的弱点很流行中国经济,这仍然存在 世界经济的火车头,因为它对地球增长的贡献是 2024 年和 2025 年预测中最高的;加上印度(目前在 PPA GDP 排名中排名第三),它使亚洲成为最具活力的大陆。
第三个考虑因素, 在美国,有些人开始更加担心经济衰退 比通胀:它是少数,它着眼于“萨姆法则”,如果失业率的 3 期移动平均线比过去 XNUMX 个月的最低值高出半个百分点以上,那么经济衰退的可能性就更大。这种经验规律值得 FRED 数据库定期更新该指标。我们还没有到达那一步,但我们正在接近临界阈值。然而,所有其他指数都给出了 美国经济良好稳定的天气,除了由于流星效应造成的振荡;这 主要驱动力仍然是就业,以高速率增加。总体而言,软着陆已得到确认,增长放缓(本季度 GDP 预计为 2,3%),通胀降温(尽管以非线性方式)。
通货膨胀
在通胀方面,它们交替出现 充满希望的期望和痛苦的失望。希望消费者价格动态的下降将持续迅速,为利率快速下降铺平道路,但只要数据与预期不符,就会令人失望。
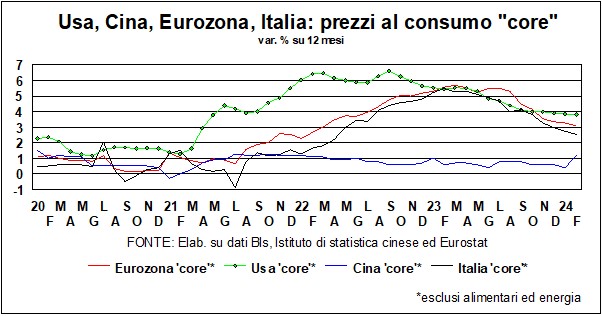
事实上,当你拥有它们时感到失望并不奇怪 期望 基于虔诚的愿望,而不是基于对现实的仔细解读。过去 双手 他们警告水手们不要太仓促地宣布胜利。因为通货膨胀会持续下降,但速度会放缓。原因有三:一是回归的影响。 原材料价格 能源和粮食生产接近战前水平,这种影响只能是一次性的。诚然,这种影响并不会随着对消费者价格指数的直接影响而结束,因为它降低了生产成本,从而促使企业减少价格表,但这仍然是逐渐发生的。
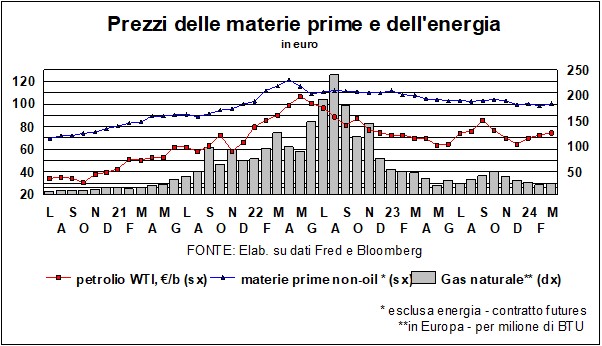
第二个原因是本土通胀的主要组成部分, 工作的成本由于有利的供需条件(职位空缺多于失业)以及恢复失去的购买力的努力,该数字将继续增加。
第三个原因是,紧缩性货币政策不是一刀切地按需求作用,而是按需求作用。 焦点 (这不是治疗上的固执)这一部分针对的是通过信贷购买的商品,因此是耐用制成品、投资品和建筑,对服务购买的影响较小。从生理上讲,制成品购买的压缩在某个点就会结束,因为更换或创新的需要克服了财务成本的障碍。
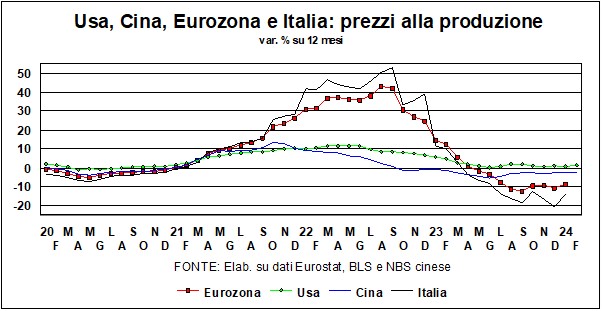
另一方面,碰巧的是 疫情后复苏第二阶段 (2022 年起)专注于社交活动服务(旅行、演出、HoReCa)。因此,考虑到当时的情况,镇压的效果较小。此外,住房短缺、基础设施投资和能源转型激励措施对建筑业产生了广泛影响,也缓解了那里的货币制动。
因此,该 通货膨胀曲线向下 它在最后阶段更加平坦。这并不意味着通胀不再下降,只是意味着 需要更长的时间 达到与货币稳定相一致的预期目标。如果我们在台球桌旁,我们会被要求“冷静下来并用粉笔写下来”。
汇率和货币
市场的过度关注,而不是 利率 央行的做法合理吗? 假设你是工业界的领袖 需要钱的美国人。如果您想从您的家庭银行获得它们,那么您的注意力肯定是值得的。举个例子:从2019年初到今天我 美联储政策利率 增加了 3 个百分点, 最优惠利率 忠实地跟随他们,今天上升到 8,5%。但在美国 — — 以及在较小程度上,在欧洲 — — 家庭银行并不是唯一的选择。我们的“队长”可以储备资金 股市 (在其不同的关节),或者可以发射 垃圾债券,或通过以下方式要钱 创投. 如果不是美国而是欧洲 比照 它不会很好地工作欧元区和更多以银行为中心 美国的。为了意大利 考虑到公司的最小平均规模,甚至更少。无论如何,如果他是出口商,他应该密切关注 改变:如果美元贬值,其外汇收入将增加其利润,从而减少对外融资的需要;反之亦然。
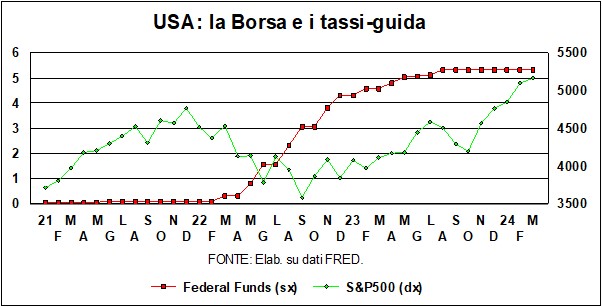
所有这些都表明,对于对经济的影响来说,重要的不仅仅是利率,还有经济学家所说的更广泛的数量 “财务状况”。理论上,这两个概念应该会影响经济 享有同等权益:如果利率上升,股市就不高兴,债务资本成本和风险资本成本都会增加,如果利率下降,则相反。
但是,从语法到实践,事情并不总是这样。让我们看一下这张图表,它汇总了美联储的政策利率(联邦基金)和华尔街(标准普尔)。一开始(直到 2021 年底),一切都按规矩进行:利率很低,股市也很乐观。然后,正如书中所言,市场开始嗅到即将到来的财富的味道 货币限制,华尔街继续走弱,直到2022年底。但从那时起 手册不再起作用。美联储继续加息直至八月,然后将利率维持在高位且限制性的水平,直到今天。而在同一时期它 标准普尔 它什么也没做,只是上涨 打破历史记录.
有两种解释:一方面,股价受到广泛拖累。 大型科技公司,当前利润大,甚至更大 利润 希望,在兴奋的驱使下 IA (人工智能)。另一方面,还有预期:如果在该图中我们用运营商预期中隐含的资金取代实际的联邦基金,我们会看到 关键利率的预期下降证明股市上涨是合理的 (这也以较低的贴现率充实了未来的利润)。
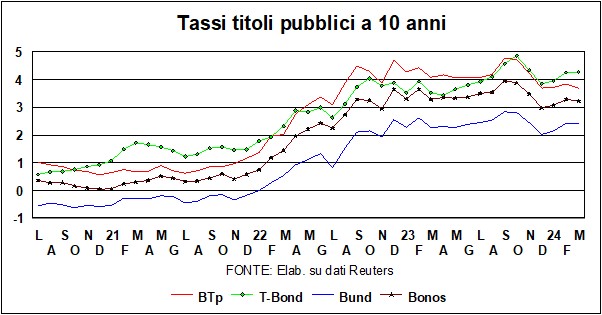
这种“应许”的血统,就像《圣经》中上帝子民的土地一样,不仅仅存在于经营者的期盼之中: 美联储和欧洲央行 他们明确表示 夏季将迎来期待已久的衰退开始 费率。为了抵消日耳曼人的严酷性,这种下降也是必要的。 欧元区预算规则。委员会高层表示,我们必须谨慎行事。但如果经济疲软并且公共预算受到规则的阻碍, 至少货币政策可以伸出援手……
我们回来 到美国。刚才检查的一切都意味着,尽管联邦基金今天处于过去二十多年来的最高水平, “财务状况”指数是最宽松的 自美联储最近开始紧缩以来。这些指数包括美元汇率,但对于像美国这样相对封闭的经济体(出口仅占 GDP 的 10% 多一点)而言,美元汇率无关紧要,还包括 传播 已下跌的“固体”和“垃圾”证券之间的差价 - 甚至是与以下证券的利差 新兴国家 他们处于三年来的最低水平——。然后,当然,还有 市场永远乐观,它看到了不对称的反应:来自美联储的更温和的暗示(诗人说,“用言语、用手和迹象”)降低利率的方向,得到了 热情 来自华尔街及其姐妹。虽然遇到了相反方向的暗示 优雅超然.
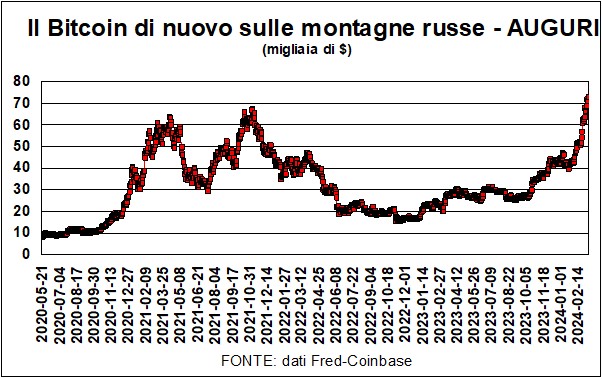
简而言之,有 对风险的渴望 在市场上。一种可见的渴望,转向极限运动,即使是在攀登的过程中 比特币 ,它试图摆脱“合理的”声誉去中心化的庞氏骗局正如摩根大通首席执行官杰米·戴蒙 (Jamie Dimon) 所定义的那样。此外,一项已获得某种 监管加持鉴于美国当局于10月XNUMX日授权发行含有假电子货币(fake as Money)的ETF基金。这鼓励了储蓄流向它,也允许人们通过抵押其单位价值的一小部分来碰碰运气。的受欢迎程度 比特币狂热 谷歌搜索引擎证实了这一点,在 7 月 14 日至 53 日这一周,“数字货币”的评分为 38 分,泰勒·斯威夫特 (Taylor Swift) 为 9 分,碧昂斯 (Beyoncé) 为 XNUMX 分:比这更流行!
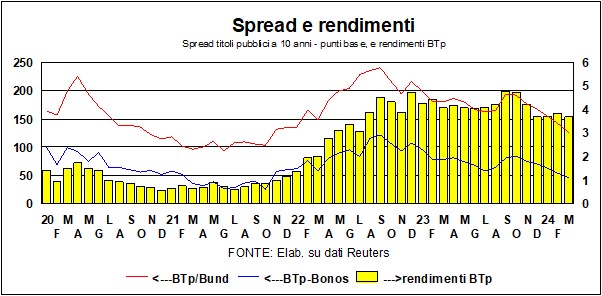
转向更多国内地区,有必要强调 本地传播下降。我们回到 德拉吉政府级别当然,尽管当时的收益率要低得多(欧洲央行的关键利率被压为零)。在利率下降的时期(或者至少是利率下降的预期),BTp 受益是正常的,但这里还有更多的事情:有 对市场的信心 意大利公共财政的管理和我们经济的活力迹象。事实确实如此 与德国国债和博诺斯相比,利差均有所下降 西班牙人证实了这种信任的存在。
穗 外汇市场 没有太多新东西。这 美元 自 1,05 年底以来,它一直处于 1,10-2022 的区间(兑欧元)。但除欧元外,还有其他货币。在同一时期,如果我们看看美元 实际变化 (相对 63 种其他货币)小幅贬值:约 3% 公称 和 5% 实 (在这种情况下,考虑每个对应国家的相对消费者价格指数)。奇怪的是,同样的事情也可以说 中国硬币:2022年底至今,人民币兑美元汇率变化不大(贬值1,5%),人民币实际汇率也出现类似贬值(0,8%);但是 实际汇率 由于中国通胀下降,人民币贬值了约 5%。中国和美国虽然经济增长良好,但其货币却真正贬值,这似乎有些奇怪。但这似乎更多是由于 通货膨胀差异 而非名义汇率的走势。不要忘记,近年来我 价格以外的竞争力因素变得更加重要 决定价格竞争力的因素——名义汇率和通货膨胀。
我们说:除了欧元还有其他货币。在货币动物园里,有一种汇率看起来像是一个幻想:两者之间的汇率 澳元和瑞士法郎。然而,两种货币之间的这种深奥关系有时被认为是一种强大的关系 高级指标 关乎世界经济的命运。除了自然美景之外,这两个国家没有太多共同点。但正是这个 多样性 这就是汇率差距发出的信号如此重要的原因。那里 瑞士 通常被称为 乡村避难所 卓越之处在于:寻求庇护的货币纷纷涌入瑞士联邦的金库,甚至与美国税务当局的各种不幸事件也没有影响这一作用。瑞士除了风景资源外,并没有从地球上获得太多其他礼物:它的生存得益于居民的勤劳。 L“澳大利亚 情况有点相反:它拥有从矿产到农业的巨大自然财富。大部分出口 原料。而且,至少直到几年前,它还对外国存在结构性赤字(与拥有结构性盈余的瑞士不同),它必须保持相对较高的利率。
正是这些差异使得这一改变成为 “矿井里的金丝雀”。 该 澳元 它与众所周知的不稳定和暴力的周期有关,dei 商品价格。因此,当事情进展顺利时,美元升值,风险规避减弱,资本愿意投资于有利可图的货币,流向联邦金库的资金减少,无论如何,它们都不会吸引瑞士法郎的低利率。当事情出错时,就会发生相反的情况。
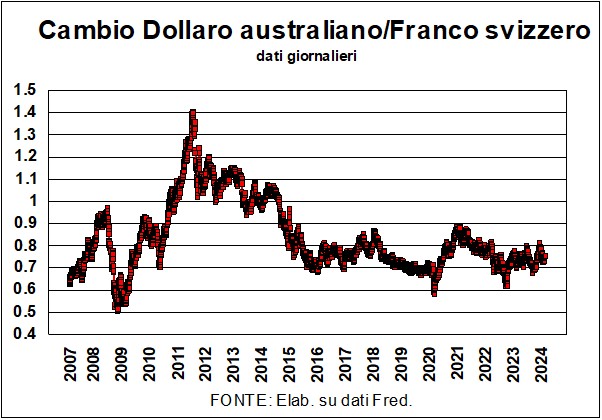
那么,这只“金丝雀”在当今时代说什么呢?除了崩溃期间(见图) 大萧条 和 流感大流行,今天这个汇率比较稳定。这很好。我们已经受够了世界经济的不稳定......




