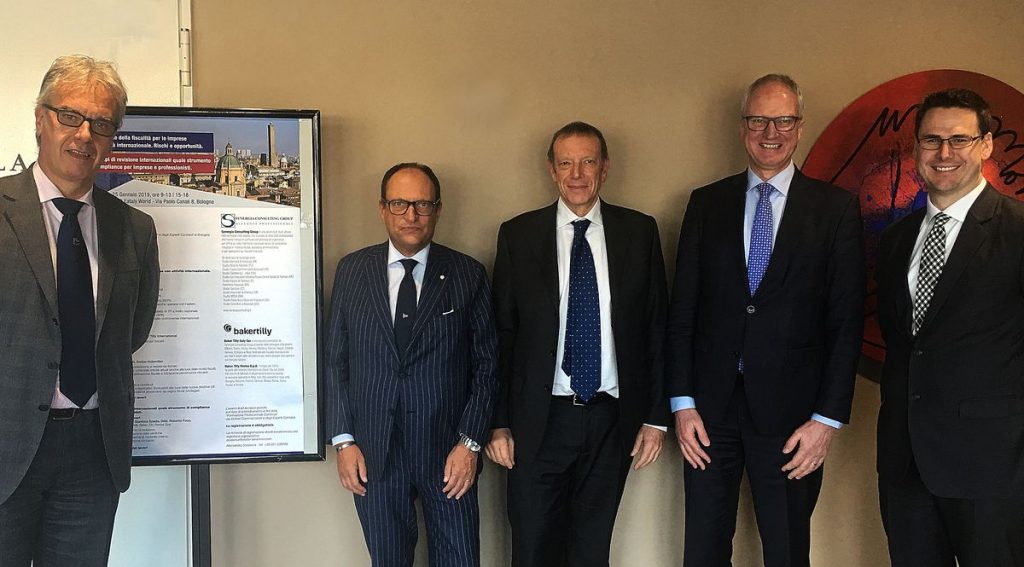
Итальянские компании за границей между иностранными инвестициями, которые часто приводят к преступлению уклонения от уплаты налогов, и законной делокализации. Это обсуждалось в Болонье по случаю конференция, организованная в Италии Synergia Consulting Group, в котором также принял участие Baker Tilly Revisa, чтобы представить дочернюю компанию Baker Tilly Italy Tax: «Профессиональный союз», - определяет его генеральный директор Пьетро Мастрапаскуа, занимающийся именно международным налогообложением и всеми вопросами - часто сложными - которые касаются интернационализация компаний, такие как трансфертное ценообразование и все те ситуации, которые часто граничат с уклонением от уплаты налогов и, прежде всего, уклонением от уплаты налогов. «Эта конференция была организована для того, чтобы люди поняли потенциал, которым мы обладаем вместе, — прокомментировал Давиде Тринкеро, партнер Baker Tilly Revisa, — а также с учетом недавнего законодательства, продиктованного законом о банкротстве, который повышает уровень обязательств по аудиту для компаний в Италии. ».
Однако самой большой темой встречи была иностранные инвестиции, что является не чем иным, как фиктивным расположением за границей налоговой резиденции компании, которая, напротив, фактически ведет свой бизнес в Италии: дело, которое поддается многим нюансам, даже если недавно судебная ориентация ознаменовала собой поворотный момент из прошлого. Школьный кейс в блокнотах всех итальянских бухгалтеров — это Dolce&Gabbana., итальянская компания, которая в течение нескольких лет вышла невредимой как из уголовного процесса о расторжении, так и, прежде всего, несколько недель назад, из судебного разбирательства перед налоговым судьей, «после того, как Кассация объяснила в декабре прошлого года, - повторил Массимо Бойди, президент Baker Tilly Italy Tax – что дочерняя компания, базирующаяся в Люксембурге, не имеет иностранных инвестиций, поскольку это не чисто искусственное сооружение». Упомянутой дочерней компанией является GADO Sarl, компания, фактически базирующаяся в Княжестве Люксембург, к которой задача - собрать гонорары брендов Dolce&Gabbana.
Обвинение утверждало, что этим бизнесом на самом деле управлял Милан, но судья согласился с двумя стилистами. «Это последовательное решение, — прокомментировал Бойди, — для сбора роялти достаточно ограниченной структуры, но это не значит, что она была фиктивной. Судья подтвердил право компании учреждать себя там, где она хочет, и перевод не следует критиковать просто за то, что выбран более благоприятный налоговый режим». Злоупотребление этим правом, к тому же предусмотренное в Европе самими правилами Сообщества, поэтому имеет место только и только в случае «чисто искусственной деятельности». То есть, если компания, переведенная за границу, является фиктивной, никакой деятельности она не осуществляет. Во всех других случаях операция является законной, а также исключает опущение декларации и возможное преступление уклонения от уплаты налогов, «поскольку иностранная одежда не добавляется к итальянскому налогооблагаемому доходу, а является доходом, полученным в другом государстве, где налоги взимаются». уплачено, больше или меньше».
Ориентация, выраженная кассацией, таким образом, открывает новые сценарии, более благоприятные для бизнеса, чуть менее для налоговых поступлений, в такой стране, как Италия, которая уже имеет средневысокое налоговое бремя (42% против 46%, но из Франции, для пример) и которая страдает от более широкого уклонения от уплаты налогов, чем где-либо еще. Это тоже обсуждалось на встрече Baker Tilly в Болонье: «На самом деле, — говорит Бойди, — в Италии не такое высокое давление, как в других странах. В последние годы разрыв сократился благодаря некоторым реформам, таким как реформа IRES. Итальянская проблема – эффективная налоговая ставка, или определение налоговой базы., который шире, чем где-либо». Иными словами, налоги уплачиваются с большего, а «разгружается» меньшее: таким образом, эффективная налоговая нагрузка может достигать 50-60%, стимулируя компании к переносу части своего бизнеса за границу. Возможно, в странах, которые в том же европейском контексте предлагают гораздо более выгодные налоговые режимы: «Помимо стандартизации ставок, одним из решений уже может быть стандартизация правил в отношении налогооблагаемой базы», — говорит Бойди.
Италии это понадобится не только для сохранения бизнеса и последующего сдерживания возможной «диаспоры». эпохальное предложение, как на D&G, но и для привлечения иностранных инвестиций. Возможность, которой страна не может не воспользоваться, особенно во времена Brexit. «Италия — одна из крупнейших экономик мира, — прокомментировал Тед Веркаде, генеральный директор Baker Tilly International, организации, объединяющей 35.000 3,6 профессионалов по всему миру (пятое место в мире по обороту с доходом в XNUMX миллиарда долларов), — но ее экономика в основном состоит из малые и средние предприятия, которым необходимо помочь в процессе роста, в том числе на международном уровне. Brexit — это нехорошо, но это может быть возможностью для компаний, которые хотят переехать в другие европейские страны: Франция, Германия, Голландия находятся в выигрышном положении, но Италия также может сыграть свою роль». Возможно, начать создавать более привлекательную экосистему даже для «национальных чемпионов», таких как Dolce&Gabbana, после того, как Верховный суд установил, что их частичный «побег» из Италии вовсе не является незаконным.