最近、 補完年金 忘れ去られた状態から抜け出し、この困難な状況の中で、法律で規制されている様々な形態にさらなる推進力を与えることを目的としたいくつかの提案をようやく世に送り出すことができた。二つの重要な局面は、 Covipレポート2024 新大統領の考慮とともに マリオ・ペペ そして、長い協議の過程を経て、 二院制監督委員会 上院議員が議長を務める社会保障制度に関する アルベルト・バナイ.
専門家の年金基金が精査される
二院制委員会は、この文書の中で、 社会保障基金 Covip が管理し、長期にわたるパフォーマンスを保証するために要求される投資および資産に関するタスクを監視するフリーランサー。
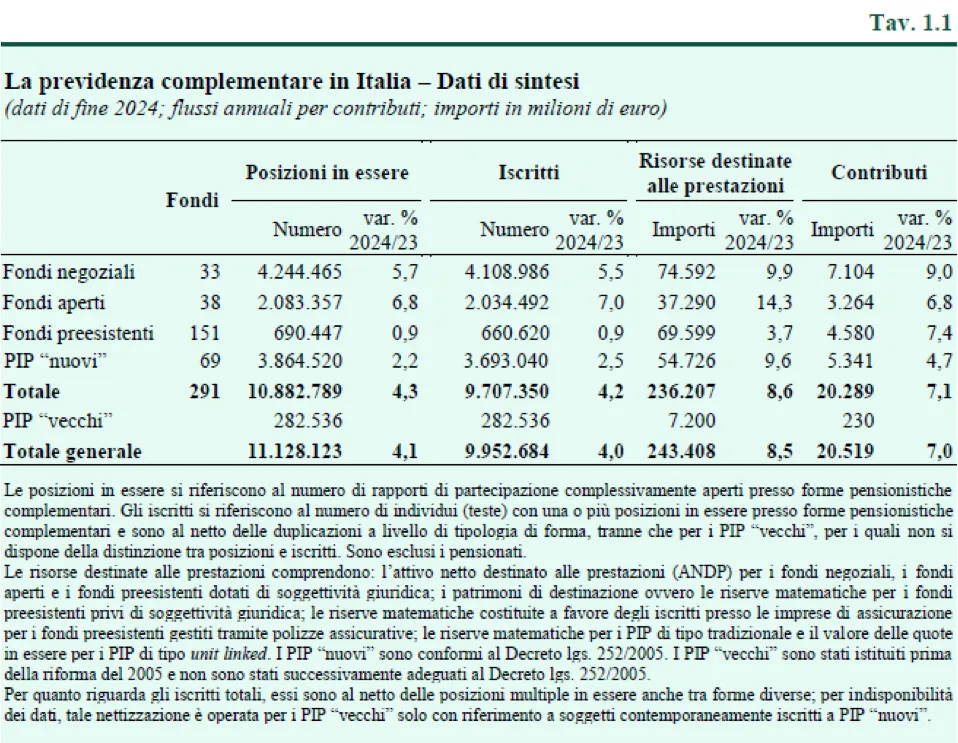
Covipのライトモチーフは「システムの統合は継続している」と要約できる。この統合は、以下の点に基づいている。 与えます: 2024年末時点で、システム内で291の補足年金制度が運用されており、そのうち33は交渉基金、38はオープン基金、69は個人年金プラン(PIP)、151は既存基金です。1999年以降、制度の数は半減しており、特に既存基金の数は半減しています。その結果、運営者の平均規模が拡大し、規模の経済が生まれ、加入者に有利なコスト削減の余地が生まれます。
補足年金:加入者数は増加しているが、未納者や脱退者への懸念が高まる
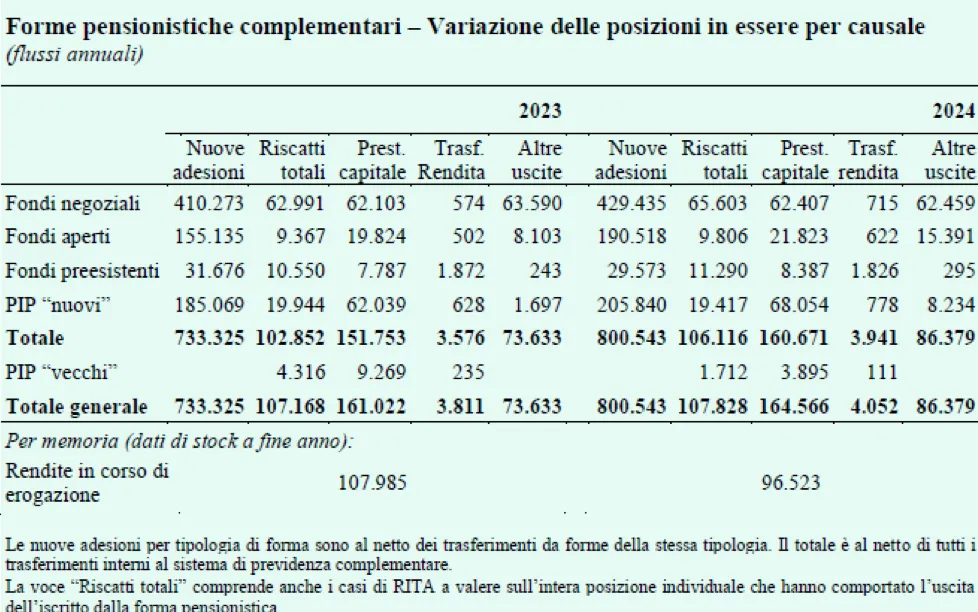
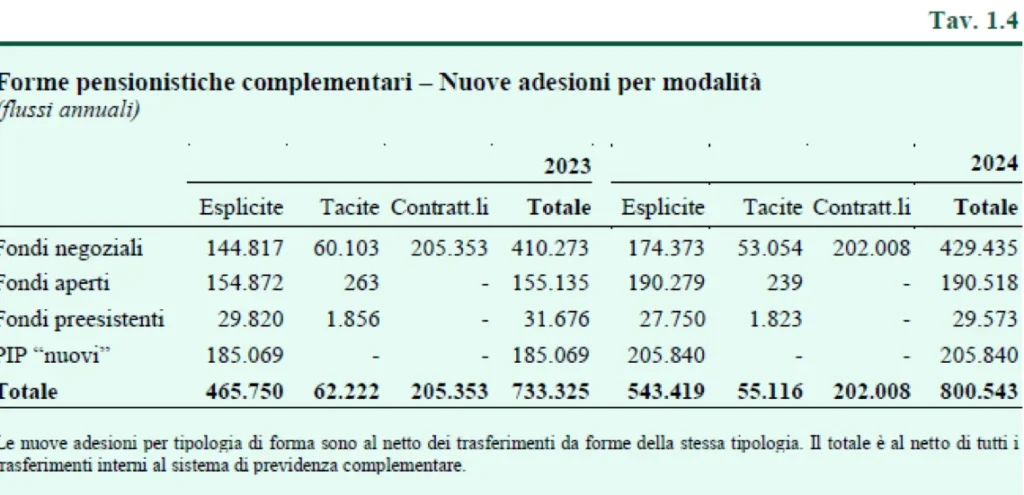
2024年末には 補完的なフォームに登録 10年より4%多い約2023万人が加入している。様々な年金制度の中で、 トレーディングファンド と オープンファンドそれぞれ5,5%と7%です。ピップの成長率は2,5%と、より緩やかな伸びとなっています。しかし、ここで初めてロバの数字が落ちます。2024年に保険料が支払われた加入者は7万人で、全体の72,3%を占めています。一人当たりの平均保険料は2.890ユーロで、男性は女性より約XNUMX分のXNUMX高くなっています。
ザ 非会員、または支払いが行われていない約2,7万人は、市場の年金制度と 自営業資本化年金の特性上、これらの労働者は、支払った金額に応じて年金を受け取ることができるため、登録を継続します。しかし、これは 連想分散 労働市場における流動性に関する組織的な問題が、その一因となっているのではないかと懸念されています。この現象は拡大しています。
前払いと償還により拠出額が減少する
その他の重要な側面としては、 進歩 と 身代金 拠出額が弱まるからです。 進歩 (TFRとの競合の原因となり、社会保障財政の役割を促進しない)は2,3億ドルに達し、そのうち939億768万ドルは交渉による資金であり、XNUMX億XNUMX万ドルは既存の資金である。
の間で 因果関係、 目立つ 購入または改修 の 最初の家 住宅分野では、支出額が1,1億ユーロ、平均額が30万ユーロであり、特定のケースに起因しない理由による支出額は、総額1,1億ユーロ、平均額が8,4ユーロであった。
臨時補足年金(リタ)の支給開始数増加
のために 身代金総額2億ユーロで、そのほとんどは トレーディングファンド 850億677万ユーロ、既存ファンド1,6億15.800万ユーロ。償還額のうち最も大きいのは総額XNUMX億ユーロで、平均額はXNUMX万XNUMXユーロである。 臨時補足年金の前払い (Rita)が増加しました。全体の支出は1,6億ユーロ(357年より2021億57万ユーロ増)、平均額は1,4万306ユーロでした。支出の大部分、2021億ユーロ(28.800年より22.500億22.200万ユーロ増)は、既存の基金に集中していました。XNUMXの職がRita支出の影響を受けましたが、これは前年のXNUMXから増加しており、そのうちXNUMXは累積額全体に関係していました。
前年の償還額は2億ユーロ、繰越額は2,5億ユーロでした。同年、一時補足年金(Rita)として約1,9億ユーロが支払われましたが、そのほとんどは 既存の年金基金.
2024年には、 年金管理総額は13,2億ユーロで、1,6年より2023億ユーロ増加しました。年間の年金給付は、資本ベースで5,2億ユーロ、年金ベースで361億243,4万ユーロでした。補完的な形で蓄積された総資産は8,5億ユーロでした。前年比XNUMX%の増加は、約XNUMX分のXNUMXが投資によるものであり、XNUMX分のXNUMXが拠出金と給付金の差額によるものです。
資産と拠出金:補足年金は増加している
Le 蓄積された資源 これらはGDPの11,1%、イタリアの家庭の金融資産の4%に相当します。
2024年に現金化された 寄付 20,5億ユーロで、前年比7%増でした。様々な形態の資金のうち、7,1億ユーロは交渉基金から、3,3億ユーロはオープン基金から、5,3億ユーロはPIPから調達され、4,6億ユーロは既存基金に流入しました。
合計のうち 集まった寄付金、の流れ 退職金 年金基金に支払われた(Tfr)は8,6億ユーロで、生産システムで生成されたTfr総額の約XNUMX分のXNUMXに相当します。
Covip:脆弱な労働者を阻止するための新しいモデルが必要
2024年に保険料が支払われた加入者は7万人で、全体の72,3%を占めています。一人当たりの平均保険料は2.890ユーロで、男性は女性より約XNUMX分のXNUMX高くなっています。
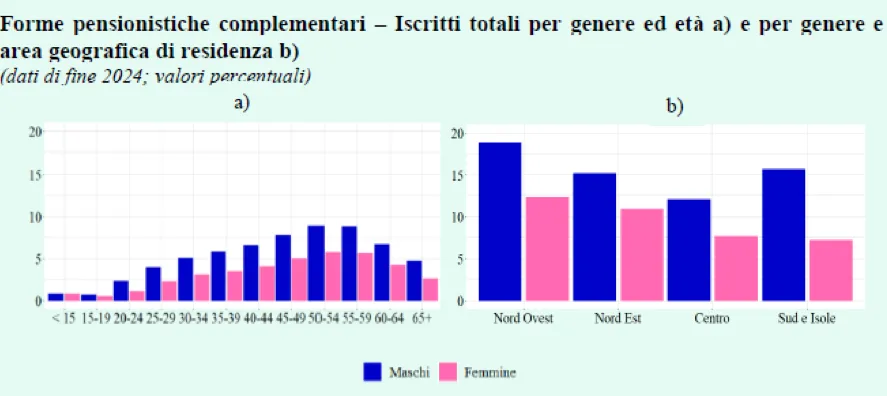
性別に関しては、メンバーの構成は依然として不均衡であり、 女性たち全体の38,4%を占めています。労働力全体と比較すると、女性の参加率は男性より約7ポイント低くなっています。
L '中年47歳という年齢層では、男女差は大きくありません。しかし、35歳未満の会員の割合は増加傾向にあり、全体の19,9%と、2,3年より2019ポイント増加しています。
労働力への参加は増加している 年齢が上がるにつれてしかし、最も伸びているのは15歳から34歳までの最も若い年齢層で、2024年末には29,9%に達し、8,4年前よりXNUMXポイント上昇する見込みです。
会員の大多数(57,2%)は、 北部地域 参加率は全国平均を上回っています。しかし、南部のほとんどの地域では、参加率は全国平均より低く、明らかに低い数値となっています。
引き出しと取り崩し段階に関する提案
提案に関しては、Covipはより大きな 重要度 年金制度改革の枠組みにおいて資本化年金制度に割り当てられた戦略的機能に合致しないため、このセクターは依然として不利な立場にある。全体として、補足年金制度への加入は依然として明確な二分法を特徴としている。加入は依然として「強い」労働者、北部または中部地域で就労する男性、中高年層が中心である。女性の加入は依然として困難である。 弱いグループ 労働者、若年層、女性、南部地域在住者。
それでは、Covipは、 補足年金モデル当初は増加し、継続的に就労する活動的な人口のために考案され、建設されたが、 改善 経済的に最も弱い立場にある人々を効果的に阻止するため、そして、より広い意味では、社会構造、選択、優先順位が変化している社会現実を阻止するためです。
税制介入と保険の役割
以下のために 補足年金制度の再開まず第一に、対象分野への関心を高め、好奇心と知識を高める、幅広く効果的な情報キャンペーンを計画することが重要です。また、前向きに捉えることも重要です。 メカニズム 参加をより自動的にする、例えば 沈黙-同意 (現在は初回採用のみ有効)または 自動登録 再考の可能性を伴う。自動的なメンバーシップメカニズムにおいては、メンバーのニーズと特性に可能な限り適合した参加ソリューションへと導くための方法が重要である。これは、「デフォルト」、つまり彼らが向かう目的地 沈黙している主題に対処.
デフォルトのラインとライフサイクルモデルの選択
2005年に立法者が行った選択は、サイレント労働者のTFR移転のデフォルトとして保証ラインを定めた――つまり、TFR再評価率に匹敵する保証によって支えられた――というものであるが、これは生み出された効果と照らし合わせて評価されなければならない。過去XNUMX年間の経営結果は、 平均年間収益 同じ期間において、株式比率の高いラインの複合係数は、保証ラインの複合係数を大幅に上回っている。この状況は、観察期間を延長することで確認される。保証ラインは、 株式構成要素ほとんど何もない。年金ポートフォリオに重要な株式要素が存在することは、むしろ リスクとリターンの期待 中長期投資の対象となる。特に若年層のサイレントワーカーの貢献フローの保証されたラインに組み入れることは、収益性という点で機会損失を決定づけ、満期時に結果に大きな抵当を課すことにもなる。 規制 デフォルトラインは、非沈黙主体の参加選択を暗黙的に指示する要素とも考えられる。したがって、国際的なベストプラクティスを模倣し、OECDもこの点に関して長らく表明してきた勧告に従った「ライフサイクル」モデルを用いて導き出されたラインをデフォルト選択として想定する方が、より一貫性があるだろう。
このモデルは、メンバーをさまざまなセクターに動的に配置し、メンバーの能力を最適化することを目的としています。 リスクとリターンのプロファイル ライフサイクルの各段階に従って。
取り崩し段階における代替案の可能性
人々のニーズに応えるシステムの能力を向上させることを目的としたもう一つの進化的介入は、パフォーマンス提供段階に関わる可能性がある。周知のとおり、システムは 年金終身年金 個人の持ち分の少なくとも50%を占め、資本拠出はわずかな役割を果たします。
しかし、メンバーの選択は、 Costi と 変換係数 保険会社が投入する資本の半分は逆の方向に動いており、資本という形での利益を明らかに選好している。
このプロファイルに関する国際的な経験を考慮すると、終身年金に加えて、 他の 支払いオプション観察された好みをよりよく満たすことができます。
定期的な引き出しと柔軟性の向上
この証拠を踏まえ、Covipは、2017年に導入された措置であるRita(一時補足予想所得)の場合と同様に、年金基金が(保険会社の関与なしに)定期的な引き出しの形で年金給付金を直接支払うことを許可する機会があると考えています。
特に、退職要件に達した場合、例えば、積立金を維持する代わりに、加入者に以下のオプションを提供することが可能である。 その後の部分的な撤退.
補足年金制度の限界、利点、保護
引き出し可能な金額は 定額年金基金が支払う一時年金のような性質を持つ、あるいは自由に決定できる。どちらの場合も、一定額を超える引き出しは 年間最大額 予想される残存寿命に見合ったものであり、老後の補足年金制度の保護的役割を裏付けています。
段階的な撤退により、我々は引き続き利益を得ることができる。 結果 の 管理 の リソース そして、実際には、会員の投資期間が延長されることになります。
過程で 取り崩し段階早期死亡の場合、まだ引き出されていない元本は受益者の利益のために留保され、これにより参加への関心が高まります。現在、純終身年金を選択した場合、元本は受益者のみに、その生涯にわたって支払われます。
欧州年金商品への収束(Pepp)
これらの革新により、サービス提供の方法を、すでに予測されている方法と調和させることができる。 汎欧州個人年金商品 Pepp は、イタリアではまだ営業していないものの、確立される可能性があり、普及すれば、この点でより大きな競争力を持つ可能性があります。
自然介入 年度 そうなれば、イタリアの補足年金制度への参加を増やすためのさらなる重要な手段となる可能性がある。
控除の回復と参加促進の仕組み
また 二院委員会の文書 これらの提案を検討しています。補足年金制度への加入をさらに促進するために、COVIPも2つの側面を強調しています。1つ目は、 回復メカニズム の 正の差 トララ 控除限度額 の 貢献 このような年金制度と額 実際に持ってきた 推論においてこれは、加入時に想定される基準額(5.164,57ユーロ)を超えて年金貯蓄に充てるだけの収入がない人にとって、就労後の段階でこれらの金額を回収できるというインセンティブとなる。さらに、財政的に扶養されている者(特に子供)の場合、十分な補足年金給付の創出を促すため、補足年金制度に加入している者の数を考慮して、この控除限度額を引き上げるべきである。実際、将来的には、 強制年金給付の代替率 年金給付率(最初の年金受給額と最後の年間給与の比率)は、特に不連続なキャリアの場合、60%を下回ることがあります。この点で、「ディーニ改革」では、「社会的に不可欠な」と定義される最後の給与について、所得代替率が総額で61,4%、拠出金控除後で68%と設定されたことに留意する必要があります。
年金支払段階における重要な問題と保険条件の透明性
2つ目は、 年金支払い段階 (退職時)制度では、保険が唯一の役割を担い、受給者は終身年金を選択するか(適切な表を適用して積立金を年金に転換する)、あるいは条件に応じて一部または全部の元本を引き出すかという「ドライ」な選択をしなければならない義務を負っている。調査では、 契約期間 保険期間は通常3~5年であり、保険料支払期間(平均25~30年)よりも短くなります。 時間差 加入後に経済状況が悪化し、加入者に不利益が生じる可能性がある。保険会社が、 変換係数 蓄積資本の 収入面では もっと "罰する」と比較して INPSで使用、そして加入者の年金給付額をシミュレーションするために、様々な形態の補足年金機関が作成するオンライン申請の透明性と完全性に関する注意プロファイル。これは、現行の「アマト改革」の有効期間62年後の被保険者と同等の「保障水準」が保証されるべき労働者の「標準値」(37歳、保険料納付期間2年、年収成長率20%)に基づいています(つまり、保険料納付率33%、GDP成長率年率1,5%を想定)。