"Les banquiers se comportent comme des preneurs de risques ou comme des spéculateurs, si l'on préfère reprendre la terminologie de l'économiste Tobin". C'est un peu l'hypothèse de départ à partir de laquelle le membre du conseil d'administration du CEPS (Centre for European Policy Studies) et directeur général d'Assonime, Stefano Micossi, a élaboré son analyse pour améliorer les propositions de Bâle III et qui l'a présentée hier à la Commission européenne .
La valeur de capital des banques (K) joue un rôle fondamental pour assurer la stabilité du système économique : il a été démontré que des niveaux élevés d'endettement agrégé exposent l'économie, tant financière que réelle, à une forte instabilité systémique. Par conséquent, le contrôle de K doit être placé au centre de la discussion.
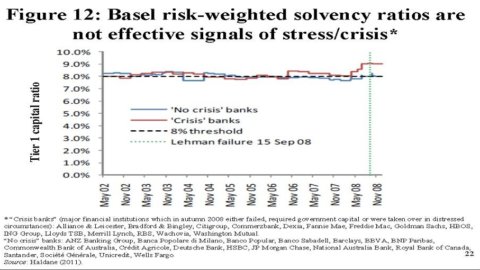
Les nouvelles limites imposées par Bâle III ne sont pas assez élevées et d'autres améliorations majeures sont nécessaires. Le Fonds monétaire international et la Banque d'Angleterre ont montré que les ratios de fonds propres pondérés en fonction des risques ne peuvent distinguer les banques solvables des banques insolvables (voir graphique sur la photo). Alors Micossi suggère d'abord de augmenter la sauvegarde de niveau 1 (trop faible à 3 %) et d'adopter une valeur absolue de l'effet de levier (total des actifs/fonds propres) suffisamment faible pour contenir l'instabilité systémique (entre 10 et 15 points). « Un ratio de levier non pondéré basé sur une définition simple et claire des fonds propres » permettrait au capital de remplir ses 3 fonctions principales : renforcer la stabilité du système, permettre aux régulateurs d'agir rapidement en cas de non-application des règles et rétablir une égalité compétitive.
Nous devons également améliorer l'architecture du système de réglementation pour décourager l'aléa moral chez les banquiers qui, en tant que preneurs de risques, n'hésitent pas à poursuivre leurs objectifs. La réglementation financière doit veiller à ce que tout cela soit "internalisé" dans les banques externalités négatives qui sont une conséquence directe de la prise en charge de certains risques par les établissements de crédit.
Micossi suggère également d'adopter un Action corrective rapide (PCA) sur le modèle de la loi déjà en vigueur aux États-Unis, qui punit les institutions financières qui affichent une dégradation progressive des ratios de fonds propres.
De plus, les banques souhaiteraient adopter un pourcentage élevé de Lien coco (voire 100 % de K ou 10 % de tous les actifs), de manière à lier la composante dérivée aux accords de Bâle. Les obligations contingentes convertibles - en bref les obligations coco - sont des obligations bancaires, convertibles en actions uniquement si le Tier core 1 respecte les exigences de capital fixées par la loi.
Enfin Bâle III devrait fournir un réforme de l'assurance-dépôts et une procédure crédible de règlement des problèmes bancaires.
Pour télécharger le rapport complet présenté par Stefano Micossi à la Commission européenne cliquez ici.
Pièces jointes : S…crap_Basel_K_rules_23 novembre 2011_final.ppt