INDICADORES REALES
el delicado tejido de la economia, en cada punto, está formado por la trama de la coyuntura y la urdimbre de los cambios estructurales. El hilo de uno se entrelaza con los del otro, con la lanzadera que incesantemente va dando vueltas por el telar. Más que un tejido surge uno bien tapiz, hecho «de la misma sustancia de la que están hechos los sueños», habría dicho Próspero. A Shakespeare no le importaría ser mencionado aquí, porque estamos hablando de la vida humana.
Como en toda vida, nadie sabe el diseño terminado de ese tapiz, porque es un trabajo siempre en progreso y en la fabricación. Casi un lienzo de Penélope, con la diferencia de que nadie lo desempaqueta por la noche.
Sin embargo, se pueden entrever algunos bocetos, siempre que no se trate de una ilusión. Primero, eso la fuerza de la pregunta antes de la trágica guerra en Ucrania era genial. Y todavía lo es, neto de China. Puede leerlo tanto en los números como en las palabras de los comunicados de prensa sobre los índices PMI.
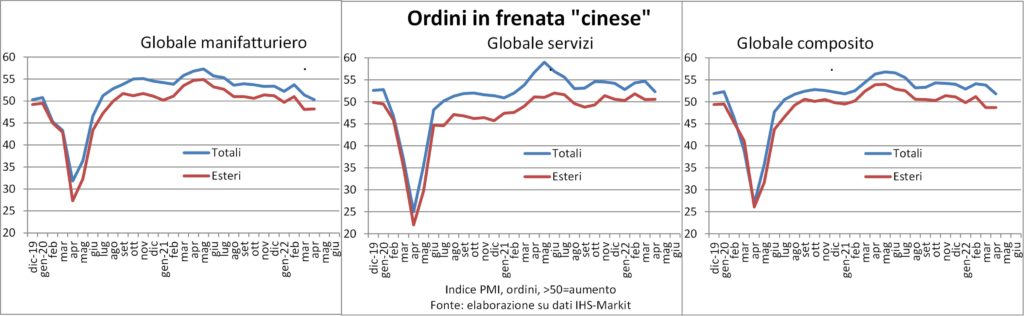
Lo demostramos bien en la Lancette de marzo y aquí te lo resumimos: consumo impulsado por las reaperturas post-Covid y los ahorros acumulados en los cierres, aunque erosionados por la aceleración de los precios; inversión en vivienda, y su mobiliario y equipamiento, para dar respuesta a las nuevas necesidades surgidas con el teletrabajo; inversión en capacidad de producción, ampliarlo ante la mayor demanda actual y prevista y adaptarlo a las nuevas tecnologías digitales; acumulación de existencias de entrada y salida, porque ahora nunca se sabe, e por si acaso (por si acaso en lugar de justo a tiempo), incluidos los futuros aumentos de precios incluidos entre los posibles eventos desfavorables; gasto masivo de capital publico para ajustar las infraestructuras que se han vuelto poco fiables debido al largo ayuno de las finanzas públicas.
Ya en esta sucinta descripción se puede observar la intersección de factores cíclicos cortos y largos, para complacer tanto a Keynes como a Kondratiev. Pero es como si el hilo de la trama cambiara según el de la urdimbre, y viceversa. Siempre sucede de esa manera.
Por ejemplo, hoy la revolución de la información ha acelerado su ritmo, con la digitalización de todo lo que nos rodea y más allá de la imaginación. Solo por mencionar uno: la Universidad de Oxford ha comenzado a enseñar al robot Chef (nombre autómata) el sabor de la comida, antes y después de masticar (masticación). Pero esto implica, en realidad, más inversiones y mayor demanda, por lo tanto una coyuntura que se acelera. Por otro lado, si hay mayor demanda, resulta más barato introducir innovaciones porque hay mayor aceptación en el mercado. Lo contrario también es cierto: para superar las crisis económicas, se introducen nuevos procesos para bajar el punto de equilibrio y ofrecer bienes a menor costo.
Además del cambio de paradigma digital, y ligado a este, hay otro que afecta a la economía real: la economía circular. Es decir, diseñar productos en función de la reutilización y el reciclaje de todo lo que los compone. Imprescindible para el trato verde entre el hombre y el medio ambiente. Al equipar los activos con chips, los activos se pueden rastrear desde el origen hasta el final. Esto coincide con el aumento de los precios de las materias primas, que ha provocado el exceso de demanda (mencionado anteriormente). Y se va componiendo otro nudo del tapiz.
Por otro lado, el por si acaso es en sí mismo un cambio de paradigma: después de la secuencia de terribles shocks globales (Covid-19 e invasión rusa), las empresas han entendido que la eficiencia es fundamental, pero la producción lo es aún más. Un indicio de esto vino con el tsunami en Japón y la inundación en Tailandia en 2011, que provocó la falta de componentes electrónicos en la industria automotriz en todo el mundo. De ahí el aumento de los inventarios, lo que lleva a exacerbar la escasez de productos básicos y diversos productos semielaborados, encareciéndolos aún más.
Para hacer el tejido del tapiz aún más rico y complejo existen diferencias geográficas. De hecho, yo Estados Unidos están en un estado de sobrecalentamiento: con 1,8 plazas disponibles por cada desempleado, se necesita un equipo de bomberos valientes y decididos para domar el fuego salvaje. Pero ¿cómo?, se podría argumentar, el PIB cayó un 1,4% (anualizado) en el primer trimestre. La caída está ligada precisamente a la solidez de la demanda interna, que necesita ser satisfecha Exportaciones secuestradas y importaciones absorbidas (-3,2 puntos porcentuales la contribución de las exportaciones netas) y provocó una reducción involuntaria de inventarios (-0,84); el gasto público en defensa también dio una contribución negativa, y bien se puede imaginar que con la guerra, la compra de cañones tendrá prioridad sobre la de mantequilla. Además, hubo un shock energético pero menos devastador, porque el gas es más barato que en Europa y porque, al ser EE.UU. autónomo en fuentes primarias, el alto coste de la energía no resta ingresos al circuito interno de producción-demanda. Finalmente, el aumento vertiginoso del precio del trigo y otros productos agrícolas forrajeros (es apropiado decir) la ingresos de los agricultores estadounidenses, que comprará más tractores y silos y otros equipos, dando una nueva spin a la cuestión doméstica.
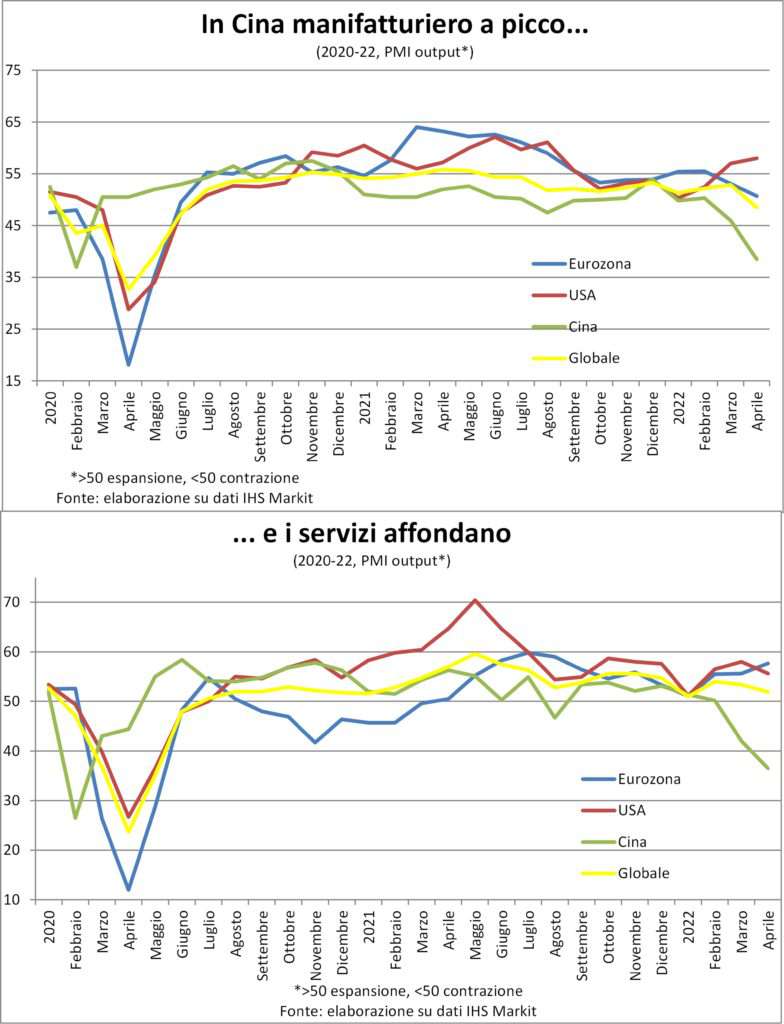
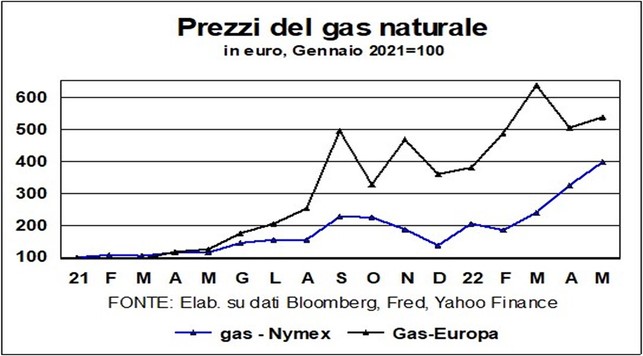
es otro asunto el escenario europeo, teatro de la nueva guerra y dependiente de Rusia y Ucrania para las materias primas de todo tipo y tipo. Esto explica la caída en el índice de confianza compuesto de hogares y empresas, cerca de los mínimos de la primavera de 2020. Los consumidores habían comenzado a cambiar las compras de bienes a servicios, lo que explica por qué la curva de ventas minoristas reales ya estaba disminuyendo antes del conflicto. Las altas facturas de gas y electricidad y el costoso llenado de los tanques de los automóviles le quitarán mucho poder adquisitivo. Los gobiernos se esfuerzan por apoyarlos con las medidas fiscales adecuadas, pero si el precio de las materias primas no baja, tarde o temprano la factura llegará a los usuarios finales: evitar una recesión se convierte en un misión imposible. Además, ya en marzo productos industriales alemanes, francés y español han caído, y mucho, por falta de piezas de trabajo: esto significa trabajadores a domicilio con subsidios salariales inferiores a la nómina normal, por lo tanto menores ingresos y menores consumos.
La China, entonces, sigue haciendo historia en sí misma: se ha mantenido como la única nación en perseguir el "cero Covid-19". ¿Por qué? ¿Qué se esconde detrás de esta terquedad? ¿El miedo a tener 25 millones de muertos, en ausencia de un sistema de salud equipado? ¿El enfrentamiento dentro del PCCh de cara al XX Congreso Nacional en otoño? ¿Ambos? Cualquiera que sea la verdadera razón, sigue siendo que la economía se puso en marcha atrás, como en 2020. Echar toneladas de arena a los engranajes de las cadenas globales de valor (que, hasta hace dos años y medio, eran incógnitas ilustres). Una razón adicional para acortarlos e recurrir a buenos proveedores locales: costarán un poco más, pero al menos sabes que no tendrás que detener las plantas. Aún así, cuesta demasiado.
En resumen, por las buenas o por las malas, la eficiencia disminuye y los precios suben. Alimenta el fuego inflacionario...
INFLACIÓN
Inflación es una brisa, «una arietta muy tierna que entumecida, sutil, ligera, dulcemente comienza a susurrar… Pero en un instante se convierte en tormenta y produce una explosión como un cañonazo, un terremoto que te hace temblar» cantaba don Basilio ai tablero de los bancos centrales, que todavía no saben muy bien qué camino tomar.
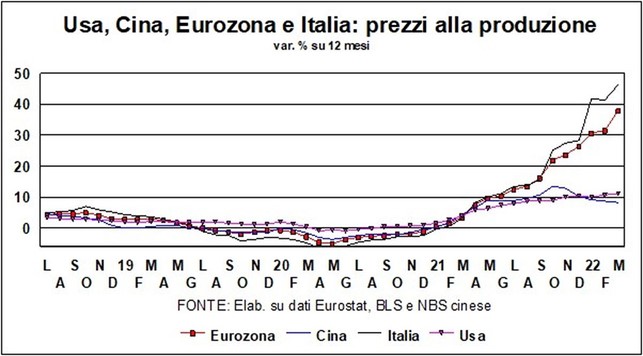
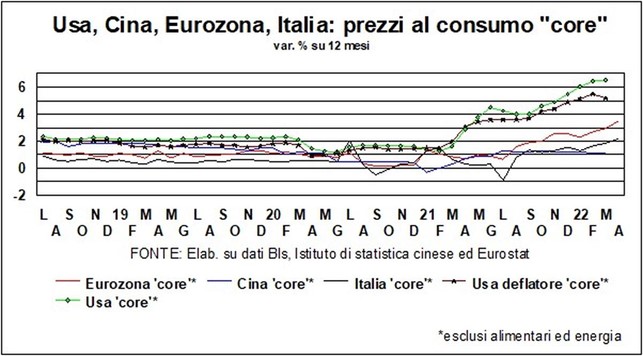
O mejor dicho, los banqueros centrales lo saben bien, pero avanzan «tanteando con el pie», diría Ariosto, como se hace de noche en un camino desconocido. Por miedo a equivocarse o despertar otro monstruo: la recesión. Y cómo culparlos.
Pero el punto es que la gente ya actúa con simpatía hacia aumentos en las listas de precios, aceptándolos como algo natural porque todos saben que las materias primas son más caras, los fletes marítimos también, no hablamos de microchips... Ante la pregunta: «Y con el aumento de costos, ¿cómo te las arreglas?». L'la empresaria respondió: «Se lo transmitimos a los clientes, que no se inmutan porque son conscientes de lo que ocurre» (cualquier referencia a hechos y personas reales es pura coincidencia).
y no quieres matar de hambre al trabajador y al empleado? Así que será inevitable aceptar salarios por hora más altos, comprensiblemente. Et voilá, la espiral está en movimiento.
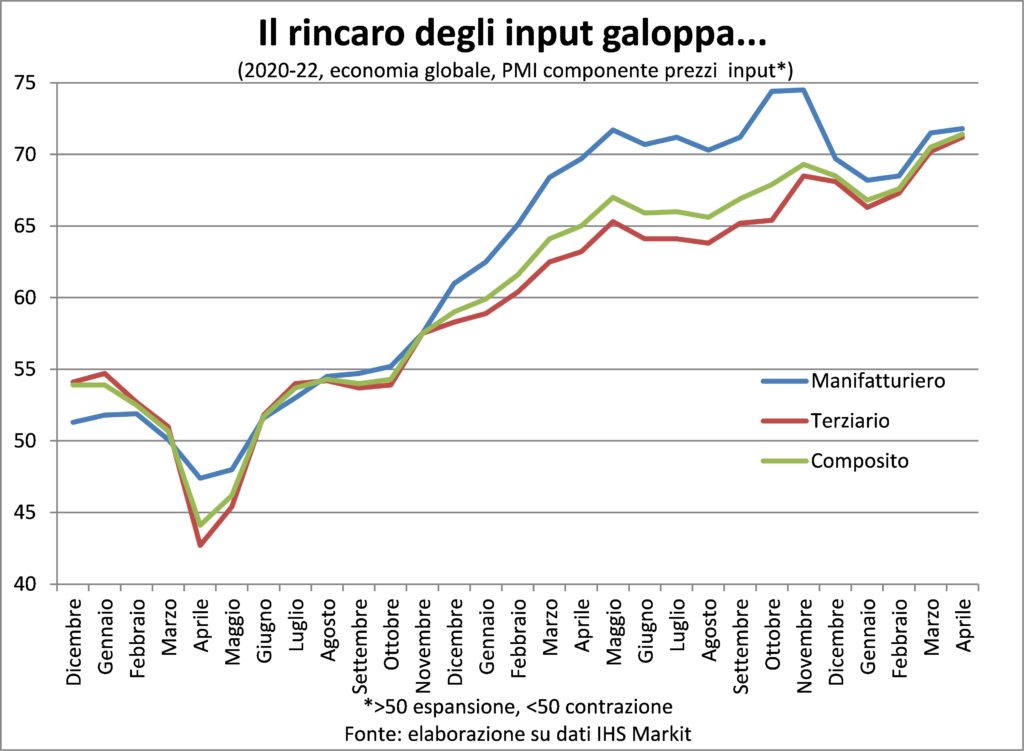
Por otro lado, el Componente PMI de los precios pagados y recibidos está en niveles récord. Cierto es que estas investigaciones son chicas jóvenes, de apenas veinte años, que tampoco saben nada de los difíciles años 70. hacen sonar la alarma. Solo en China la desesperación de los cierres conduce a descuentos.
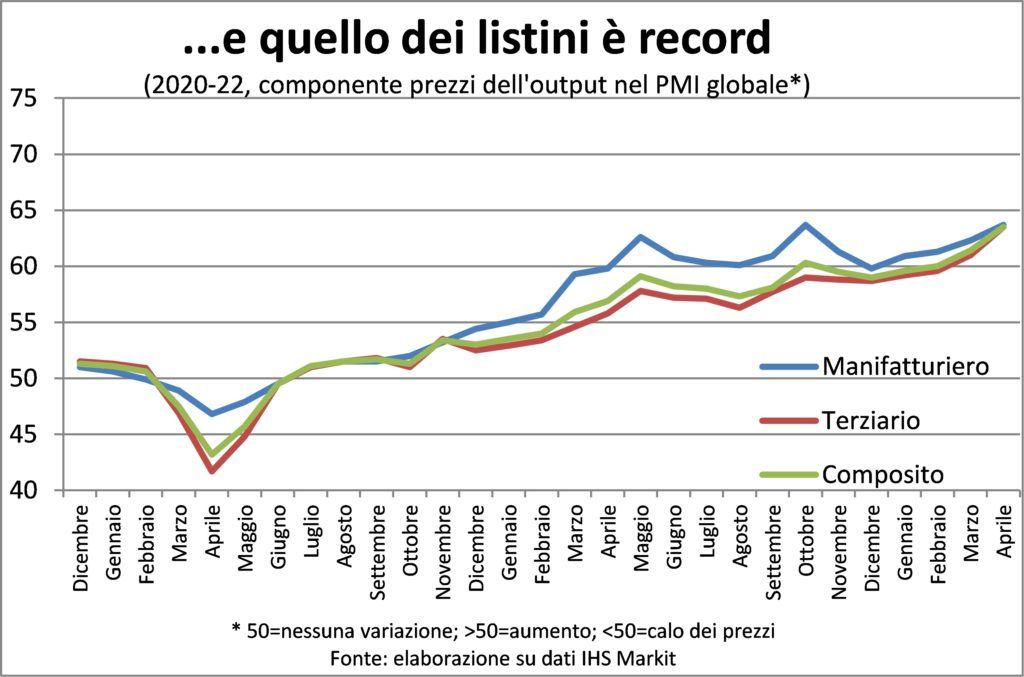
De todos modos, el escasez de materias primas continúa, por lo que no habrá una reducción rápida en sus precios que podría ayudar a recuperar el impulso de los precios al consumidor. Por supuesto, estadísticamente, su no aumento desacelerará la inflación medida, pero hay un paso al alza en los precios y esto empuja a las empresas a reconstruir márgenes ya los trabajadores a aumentar los salarios reales.
Hasta antes de la pandemia estos intentos se vieron frustrados por la competencia global y desde competencia de comercio electrónico; ahora el primero es disminuido por el sólo en caso de (lo que lleva a favorecer a los proveedores cercanos), de los bloqueos en China y de las sanciones contra Rusia. Y el otro funciona pero no es una varita mágica. Ni el primero ni el segundo están destinados a desaparecer de la noche a la mañana.
los altos precios desalientan la demanda y estimulan la oferta: la inflación se corrige a sí misma a largo plazo. Pero por ahora hay señales de autosostenibilidad: las empresas aumentan los precios porque los clientes los aceptan, y saben que todo aumenta… La incógnita es el 'cliente final', el trabajador. En Estados Unidos, los salarios persiguen la inflación, todavía no en Europa. ¿Pero por cuánto tiempo?
TARIFAS Y MONEDAS
Le Bancos centrales si ellos son despertar demasiado tarde en la respuesta a la inflación? En retrospectiva, sí. Hay que recordar que durante muchos meses no solo los bancos centrales, sino muchos comentaristas, incluidos nosotros mismos, estábamos convencidos de que la inflación era un fenómeno. destinado a regresar relativamente pronto. Y tal vez tenían razón, en el sentido de que, si no fue así, se debe principalmente a un evento imprevisible - otro cisne negro – como la invasión deUcrania, lo que llevó a altísimo de los precios de las materias primas – del gas al petróleo, al trigo… – en carreras a laacaparamiento, a la nueva cuellos de botella de ofrecimiento, a tropiezos del logística… Pero hoy la inflación existe y se encuentra en niveles tales que obligan a los bancos centrales – so pena de perder credibilidad – a subir los tipos y endurecer la moneda.
Ciertamente, a los 'halcones' les gustaría que las autoridades monetarias endurecieran antes y con más fuerza. ¿De qué sirve, dicen los lanzadores de penales, mantener las tasas, incluso después del reciente aumento en Estados Unidos, en 1% o menos, cuando la inflación, en ambos lados del Atlántico, está justo por debajo o por encima? la 8%? Aquí debe especificarse. Las tasas decididas por los bancos centrales a menudo se denominan (el apodo es un poco presuntuoso) taxi-guía: en resumen, el maestro del Banco Central señala el camino a seguir y guía las tasas de mercado hacia arriba o hacia abajo. Y la 'guía' se compone de actos e intenciones: el Atti son, en nuestro caso, los incrementos de estas tasas orientativas; el intenciones son los ayuda, anuncios sobre futuros aumentos. Y los mercados tienen dos cabezas: su cabeza y el ayuda - Y no esperan futuras alzas para mover las tasas. El gráfico muestra cómo, para dar un ejemplo crucial, en Estados Unidos una tasa importante como la de i hipotecas a treinta años (la más utilizada para la compra de vivienda) ha aumentado mucho más (ya supera con creces el 5%) que la tasa guía de los Fondos Federales.
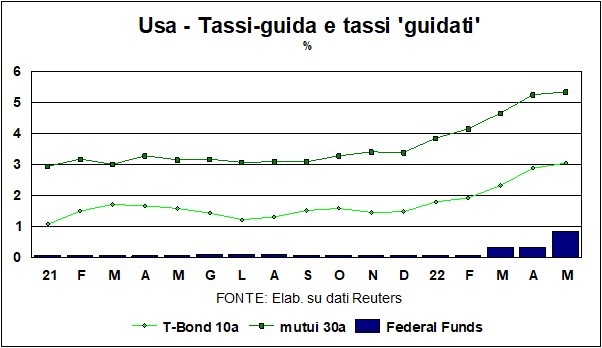
Por supuesto, con la inflación estadounidense por encima del 8%, incluso ese 5% es una tasa real negativa. Pero, ¿es legítimo comparar un tasa de treinta años con l 'inflación puntual de un mes de la primavera de 2022? Los compradores de viviendas deben comparar esa tasa con la inflación esperada durante la vigencia del préstamo. Y las encuestas muestran que, ya a medio plazo (3-5 años) Los hogares estadounidenses esperan una inflación mucho más bajaalrededor del 3,5%. Reivindicando así aquellos juicios de hace unos meses sobre la temporalidad de la alta inflación. Pero incluso el 3,5% sería demasiado para la Fed: su objetivo es, como sabemos, el 2%. Entonces debemos menores expectativas de inflación, y para hacer eso tienes que enfriar la economia (que en realidad es bastante caliente). Powell dijo que no cree que los aumentos bruscos de las tasas clave conduzcan a una recesión (no pretende ser un 'segundo Volcker'), pero la línea es estrecha...
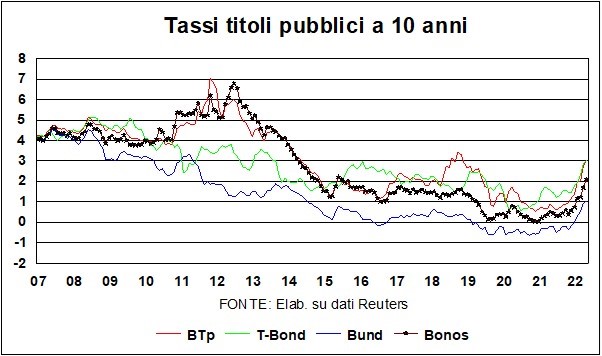
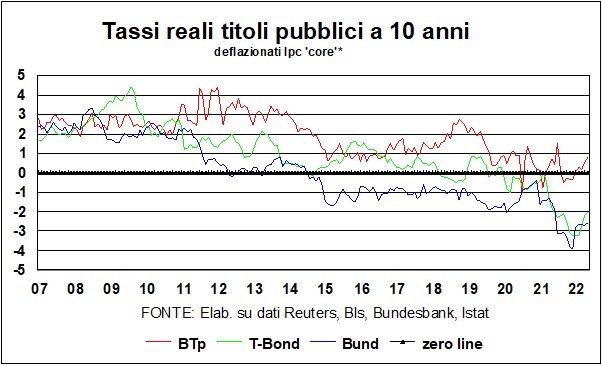
para BCE el problema es diferente, pero no demasiado. Aquí también el Banco está preocupado por la credibilidad, y comenzamos a insinuar subidas de tipos a corto plazo (mientras que las tasas de los bonos del gobierno están claramente al alza - y lo spread de BTPs aumenta, porque los mercados penalizan a los países que tienen más que perder que tasas altas). Pero el problema en Europa es diferente. la guerra en Ucrania ha apretado el nudo alrededor de la garganta de la economía, al igual que otro nudo -le Restricciones anti-Covid – en cambio, se aflojó. Los dos efectos se han compensado, pero, de cara al futuro, el nudo de la guerra seguirá estrechándose. Y la economía del Viejo Continente, que ciertamente no se sobrecalentó, está mucho más cerca del teatro de guerra que Estados Unidos (hay quien piensa en búnkeres antiatómicos o en mudarse a Nueva Zelanda…). Si el 'rec-flación' (peor neologismo de estanflación) ¿podría el BCE – novela de Florence Nightingale – volver al rescate? No como antes: la política monetaria -tanto en América como en Europa- ahora está lastrada por la inflación. La barra de rescate se coloca más arriba. y, salvo una recesión profunda (que en sí misma reduciría la inflación), Los bancos centrales no ayudarán.
Y este 'no ayudar' también se aplica a los mercados bursátiles. El famoso 'Poner Greenspan' – la creencia de que el Banco Central bajaría las tasas para evitar problemas en Wall Street – ya no es válida: si la Fed realmente quiere frenar la economía – y de esto no hay duda – las condiciones monetarias deben endurecerse: más allá de a la apreciación del dólar (actual) también debe aumentar la costo del capital social, y Wall Street está, de hecho, en riesgo.
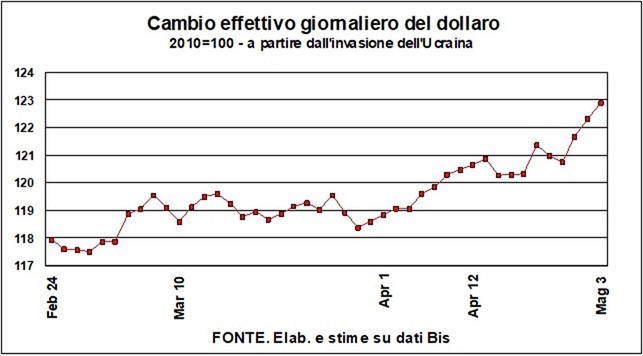
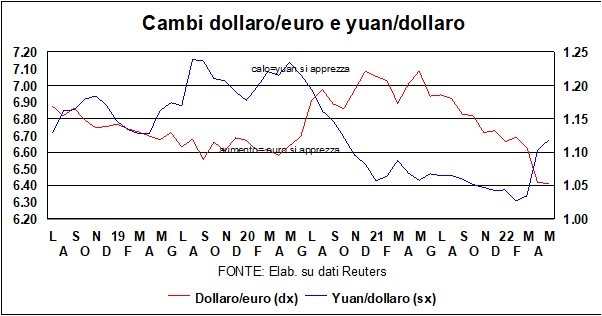
Il dólar de hecho, desde la invasión de Ucrania, ha aumentado sobre todo: hacia l'euro, la yuan, la yen, y también hacia – intercambio efectivo – 42 socios comerciales (ver gráficos). Tanto el diferencial de crecimiento como el diferencial de tipos de interés están a su favor. Y el rumor de los sables le devuelve al billete verde el papel de bien refugio. Rol que en cambio parece haber perdido su: Ni la guerra en Europa ni la alta inflación han sacudido tanto al metal amarillo. Los amuletos dentales y ornamentales permanecen, pero el oro ha perdido su ventaja como categoría de activos para defenderse de la desgracia.