Sigue creciendo, aunque a un ritmo más lento, el volumen de negocios de los distritos industriales, que en 2023 registró un incremento del 0,8% a precios corrientes, mientras que exportar confirma los niveles récord alcanzados en 2022, manteniéndose constantemente por encima de los 150 mil millones de euros, impulsado por la Mecánica y la agroalimentación. lEl superávit comercial en cambio, aumentó en 4,4 mil millones de euros (+4,8%) y alcanzó un nuevo máximo de 94,3 mil millones de euros. Estos son los principales datos que se desprenden de la decimosexta edición de Informe anual de Distritos Industriales creado por el Departamento de Investigación de Intesa San Paolo.
La investigación fue presentada hoy en Milán en presencia del presidente de Intesa Sanpaolo, el profesor Gian Maria Gros-Pietro, el economista jefe Gregorio De Felice y la responsable de Investigación de Industria y Economías Locales Stefania Trenti.
Distritos industriales: la mecánica y el sector agroalimentario impulsan la facturación
Tras el salto registrado en el bienio 2021-22, se estima que la facturación de los distritos industriales en 2023 aumentará un +0,8% a precios corrientes, situándose muy por encima de los niveles de 2019 (aproximadamente +20% a precios corrientes). ). “Se trata de un desempeño decididamente positivo y superior al de las empresas fuera del distrito”, se lee en el informe que destaca cómo todos los sectores presentan valores de facturación superiores a los de 2019.
En particular, lo que destaca son los distritos especializados en mecánica y agroalimentación que también registró un buen crecimiento de la facturación en 2023, gracias a los resultados obtenidos en los mercados internacionales (+7,9% y +4,5% de crecimiento de las exportaciones respectivamente).
Las exportaciones se confirman en niveles récord
En 2023, las exportaciones del distrito se mantuvieron sustancialmente estables (152,7 millones) confirmando los niveles récord alcanzados en 2022, cuando por primera vez se superó con impulso la cuota de 150 mil millones de euros exportados”. Los distritos han sabido superar la debilidad del mercado alemán aprovechando las oportunidades de crecimiento presentes en otros mercados", explican los expertos de Intesa Sanpaolo. “Esto es una confirmación más de la extraordinaria capacidad y rapidez de adaptación de las empresas del distrito, que se distinguen en el panorama italiano por su propensión a exportar y su capacidad de crear valor en el territorio”, continúa.
En el 2023, de hecho, el superávit comercial de los distritos aumentaron otros 4,4 mil millones de euros (+4,8%), alcanzando la cuota récord de 94,3 mil millones de euros.
“La productividad está creciendo más que en el resto de Europa. Los distritos impulsan los aspectos positivos del cambio. La lógica empresarial de la última década ha sido superada. El espíritu emprendedor ha cambiado“, dice Gian Maria Gros-Pietro, presidente de Intesa Sanpaolo.
El ranking de distritos industriales
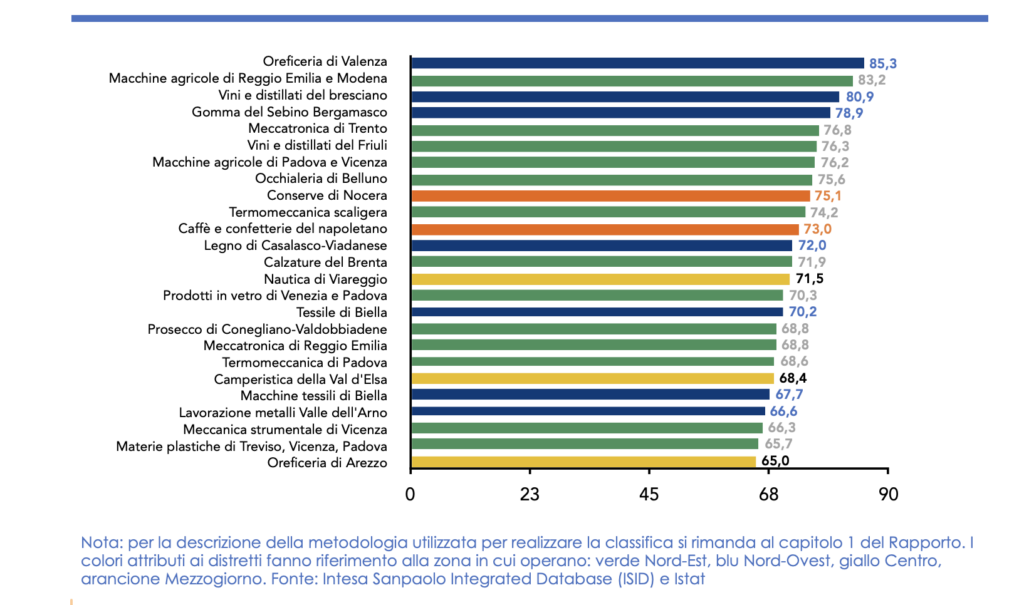
Orfebres de Valenza, maquinaria agrícola de Reggio Emilia y Módena, vinos y licores de Brescia, Gomma del Sebino, Bergamasco, Mecatrónica de Trento. Estos son los cinco distritos que encabezan el ranking de la Oficina de Estudios Intesa Sanpaolo que tiene en cuenta los mejores resultados en términos de crecimiento, rentabilidad y capitalización.
Distritos industriales: la facturación también crecerá en 2024 y 2025
Le Las expectativas también son positivas para el bienio. En curso, los economistas de Intesa Sanpaolo predicen un aumento en la facturación a precios actuales de las empresas del distrito igual a +1,1% en 2024 y +2% en 2025. La agroalimentación y la mecánica siguen destacadas. “El primer sector podrá contar con un potencial de crecimiento no expresado en los mercados internacionales. El segundo se beneficiará de la mayor demanda de bienes de inversión activada por la transición digital y verde", predicen los analistas de Intesa, según los cuales los indicios positivos provienen también de los indicadores de rentabilidad, que han mostrado una buena estabilidad a pesar de la crisis energética. Ante una ligera reducción del margen ebitda, el Se ha fortalecido el retorno de la inversión de las empresas del distrito, gracias a un uso más eficiente del capital invertido. En el ámbito de los ingresos, se premiaron a las empresas con sistemas energéticos de producción propia. El 16,6% de las empresas de alto margen tanto en 2019 como en 2022 tienen un planta de energía renovable, cinco puntos porcentuales más que otras empresas. Estas diferencias son significativas en todos los tamaños de empresas y sectores y son particularmente pronunciadas entre las medianas empresas, en el sistema de la moda y en la cadena de suministro de metales.
La capitalización también se fortalece
Continuó el proceso de fortalecimiento del capital de las empresas distritales: la equidad como porcentaje del pasivo superó el umbral del 30% en los distritos, ligeramente por encima de los valores observados fuera de los distritos. Este porcentaje se ha duplicado en veinte años (fue poco menos del 16% en el trienio 1998-2000).
La comparación entre las empresas del distrito que llevan más de veinte años activas y las que cesaron su actividad después de 2001 pone de relieve cómo las mayores diferencias se observan sobre todo en términos del grado de capitalización que, en el cuatrienio 1998-2001, tenían aumentó hasta el 22,2% en el primero, aproximadamente el doble que el segundo. “Esto significa que el aumento de la capitalización de las empresas representa una protección importante contra los riesgos geopolíticos y las turbulencias presentes en el actual escenario macroeconómico”, comentan los analistas.
La transición verde y digital son los motores de las inversiones
La encuesta realizada en noviembre-diciembre en la red de directivos de Intesa Sanpaolo muestra un crecimiento de las inversiones de las empresas del distrito destinadas a hacer más eficientes los procesos productivos y mejorar la autoproducción de energía. Una vez más, según los directivos, la doble transición verde y digital es y será el principal motor de las inversiones en Italia y en los distritos industriales; un impulso importante podría provenir de los incentivos a favor de la transición 5.0, que en conjunto proporcionan alrededor de 13 mil millones de euros en créditos fiscales. Una mayor difusión de lo digital en el sistema productivo puede traducirse en un aumento de la tasa de crecimiento potencial de nuestro PIB. De hecho, las empresas con inversiones 4.0 obtienen importantes ventajas tanto en términos de crecimiento (+32,5% de aumento de la facturación entre 2019 y 2022, el doble de porcentaje que las no 4.0) como de productividad (igual en 2022 a 76 mil euros frente a 60 mil). euros). Una cuarta parte de las empresas del distrito logró contener el aumento de las facturas hasta el 4% en el quinquenio 2019-2023.
En lo digital, a pesar de los avances logrados en los últimos años, la difusión de algunas tecnologías en sectores intensivos en los distritos aún es baja. De hecho, si la proporción de empresas manufactureras italianas que utilizan servicios de computación en la nube es elevada (61,2% frente a 46,3% de media en la Unión Europea), no se puede decir lo mismo del análisis de datos (24,3% frente a 27,4%), el comercio electrónico (15,2% vs 20,8%) e inteligencia artificial (4,9% vs 6,8%). Entre los sectores con alta intensidad distrital destaca sobre todo el de alimentación y bebidas, destacando un mejor posicionamiento que la media europea en análisis de datos e inteligencia artificial y un hueco acotado en el comercio electrónico. Sin embargo, se producen mayores retrasos para el sistema de la moda italiano.
Muchos factores de incertidumbre, pero el tejido productivo italiano puede superarlos
El informe ofrece una instantánea actualizada de la situación de los beneficios económicos de las empresas del distrito. Lo que surge es un panorama reconfortante del estado de salud de las empresas, que no es nada obvio dado el período de fuertes turbulencias e incertidumbre que ha caracterizado los últimos años. De hecho, a partir de 2020, las empresas se han enfrentado a una estrecha sucesión de acontecimientos adversos. Los análisis contenidos en el informe muestran que las empresas del distrito supieron superar y fortalecerse, primero contra el Covid, con el bloqueo de la producción y las consiguientes dificultades de suministro, y posteriormente contra la guerra en Ucrania que trajo fuertes aumentos de los precios de la energía y problemas críticos en el suministro de algunas materias primas importadas de países afectados por el conflicto. En este contexto, el crecimiento acumulado italiano entre 2021 y 2024 equivale al +5,7%, frente al +3,3% en la zona del euro, el 3,9% en Francia y el 1,5% en Alemania. Entre los países grandes, sólo España obtuvo mejores resultados, con un +10,2%.
Sin embargo, el panorama geopolítico se deterioró aún más a finales de 2023, cuando, nuevamente a las puertas de Europa, comenzó una nueva guerra entre Israel y Hamás que, como la de Ucrania, aún continúa. Entre los elementos de incertidumbre que caracterizan el escenario actual se encuentran también las próximas elecciones en Europa y Estados Unidos.
“El tejido productivo italiano tiene los recursos para afrontar esta fase compleja”, se lee en el informe, que destaca sobre todo el “poderoso proceso de reposicionamiento estratégico” que ha visto crecer las inversiones italianas en maquinaria, medios de transporte y TIC un 29,3 %. entre 2016 y 2023 a precios constantes y, al mismo tiempo, incrementar significativamente el nivel de capitalización de las empresas. “Esto nos permite mirar con optimismo la recuperación que esperamos que comience en la segunda parte de 2024 y se intensifique durante 2025, cuando se habrán manifestado los efectos del retorno de la inflación, el recorte de los tipos de interés y el impulso de los fondos del PNRR”. , declaran los economistas de Intesa Sanpaolo.
De Felice: “Mejora de la situación económica en 2024, el recorte de tipos partirá del BCE”
"Hay mucha incertidumbre y una situación muy tensa en Oriente Medio" pero, a pesar de ello, se espera "una mejora económica durante este año, con un segundo semestre mejor que el primero, con mayores tasas de crecimiento hasta 2025”, afirma. Gregorio de Félix, economista jefe de Intesa Sanpaolo. “Los flujos comerciales que habían sido más débiles en 2023 muestran signos de recuperación y los datos son mejores de lo esperado tanto en EE.UU. como en la Eurozona donde se ha alcanzado el punto mínimo. China está mejorando". La historia de los misiles iraníes contra Israel “no implica explícitamente la participación de Irán en el conflicto: es una acción simbólica en respuesta al ataque israelí a la embajada iraní. Para De Felice, "el punto clave es que la comunidad internacional convenza a Israel de limitar posibles contrarreacciones".
La inflación está disminuyendo, aunque todavía con volatilidad durante el año, en torno al umbral del 2%. Creemos esta vez La reducción de tipos comenzará con el BCE y no por los EE.UU.: la previsión es una bajada de los tipos de interés ya en la próxima reunión del 6 de junio, a la que seguirán tres más durante 2025", prosiguió De Felice, subrayando que "en los EE.UU. se cree que "Es posible un aplazamiento del inicio del ciclo de recortes de tipos hasta julio o septiembre". Sin embargo, "en realidad no estamos viendo ningún 'aterrizaje suave', ningún aterrizaje, están avanzando hacia arriba".