Один из ведущих аргентинских экономистов Роберто Френкель предупреждает в своей последней статье: реальные обменные курсы (Tcr) основных стран Латинской Америки завышены и это самая большая угроза, с которой они сталкиваются сегодня, если их целью остается экономическое развитие. За последние десять лет многие столицы вышли на континент и подняли валюты этих стран до уровня выше, чем тот, который необходим для устойчивого роста.
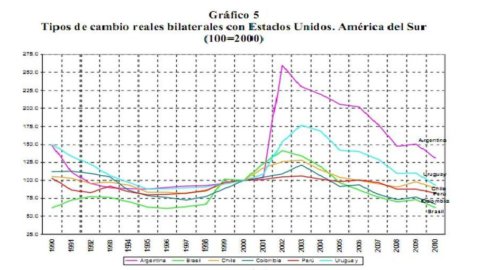
TCR стран Южной Америки следовали четкой тенденции за последние двадцать лет. После фазы обесценивания с 90-х по 2002-2003 годы они начали дорожать. И это движение не похоже на точку разворота. В 2010 году значения вернулись к уровням 90-х годов. (см. график).
По словам Френкеля, валюты слишком сильны, и страны Латинской Америки рискуют заразиться так называемой «голландской болезнью». Этот термин указывает на явление, охватившее Нидерланды в 60-х годах. После открытия природного газа в Северном море голландская валюта сильно выросла, что привело к сокращению промышленной деятельности и занятости. Таким образом, опасность заключается в снижении рентабельности обрабатывающей промышленности и сектора услуг.
Основным последствием устойчивого повышения курса с течением времени является исчезновение некоторых отраслей и разрушение человеческого капитала. Там спад в промышленном секторе может иметь негативные последствия для долгосрочного роста поскольку экономическое развитие связано с расширением деятельности наукоемких производств и сферы услуг. И эти «современные» переводные активы положительно коррелируют с конкурентными реальными обменными курсами. Существует множество эмпирических и эконометрических данных, подтверждающих этот тезис.
В документе Франкеля предполагается, что реальные обменные курсы ниже, чем хотелось бы, для содействия промышленному развитию и долгосрочному росту на континенте. И, как показано в документе, Повышение процентных ставок сыграло решающую роль в снижении прибыльности и конкурентоспособности южноамериканских компаний.. Таким образом, повышение обменного курса и потеря конкурентоспособности негативно сказываются на показателях производственного сектора стран региона.
Френкель считает, что макроэкономическая политика новая среднесрочная цель: поддержание конкурентоспособного и стабильного реального обменного курса. Экономист предлагает координировать фискальную, денежную, валютную и заработную политику, поскольку каждой из них в отдельности недостаточно для нейтрализации последствий притока капитала. Поэтому решающую роль будут играть центральные банки, которые должны оказаться ориентированными на влияние на поведение обменного курса в среднесрочной перспективе.
Чтобы узнать больше, прочитайте статья Роберто Френкеля и Мартина Рапетти