Un o euro digital vale mais do que um euro em dinheiro. Dado que o euro digital também contém um ativos de dados que pode ser transformado em valor: informações sobre quem o gastou, seus hábitos e gostos, mas também sua solvabilidade e seu histórico de transações, seja pessoa física ou jurídica. Transformar esse valor potencial em serviços e produtos é a intuição por trás FinTech. Para maior clareza, não estamos falando de criptomoedas, mas de moedas digitais, usado em todos os pagamentos eletrônicos, incluindo transações bancárias.
As finanças já se tinham digitalizado progressivamente com a introdução da banca online, que, no entanto, se limita simplesmente a reproduzir online os mesmos serviços prestados nas agências.
Il conceito de finanças digitais evoluiu vai além desta simples transposição de serviços, implicando a utilização de tecnologias e dados para fornecer serviços cada vez mais focados, rápidos e personalizados com base nas necessidades dos clientes.
O que está dando um impulso decisivo à fintech é o Psd2, o regulamento europeu para serviços de pagamento, que introduziu a obrigação de os bancos e instituições financeiras partilharem com terceiros todas as informações disponíveis relacionadas com transações. Assim nasceu o conceito de banca aberta, de serviços financeiros que também podem ser prestados por entidades não bancárias.
O novo contexto garantido pelo Psd2 tem incentivado a integração destes serviços na oferta dos bancos tradicionais e a identificação de serviços de valor acrescentado que criam novas abordagens e novos modelos de negócio, a começar pelo mundo dos pagamentos, já em forte evolução.
Euforia pós-Covid e ajuste de investimentos
Deste ponto de vista, tanto para as empresas como para os consumidores, o período de confinamento anti-Covid foi um verdadeiro divisor de águas que conduziu a uma mudança global de comportamento, passando a ter como certa a possibilidade de utilização de serviços não só totalmente digitalizados, mas sobretudo simples. , rápido, diretamente do seu smartphone, sem atrito. A nova fronteira é a da pagamentos “invisíveis”, o que permitirá, por exemplo, sair do supermercado sem passar pelo caixa.
No final de 2023, oObservatório Fintech e Insurtech do Politécnico de Milão mapeou bem Inicialização 622 no sector, que captou fundos no valor de 201 milhões de euros, registando um decréscimo próximo de 80% face ao ano anterior.
A contracção em Itália faz parte de uma tendência global de redução dos investimentos em fintech, que tinha sofrido com um excesso de entusiasmo com avaliações fora de qualquer lógica financeira. Os dados falam de um total de investimentos em fintechs, que caíram quase 70% em relação ao pico pós-Covid de 2021, para 156 mil milhões de dólares em 2023. Por outro lado, a inovação sempre implicou o risco de bolhas financeiras baseadas em expectativas excessivas.
Para dizer a verdade, o setor italiano de fintech regista uma estabilidade substancial no número de startups, um sinal, segundo o Observatório, "de maior maturidade do mercado: cada vez mais startups vêem oportunidades de crescimento e sinergias dentro de outros grupos, tanto financeiros como financeiros". industrial". Em suma, a fintech assume cada vez mais a forma de uma filosofia de oferta e utilização de serviços financeiros, não necessariamente em conflito com os players tradicionais, mas integrada no setor.
Inovação e fontes de financiamento para famílias e empresas
O a inovação também envolveu o recursos mais tradicionais das finanças: o digital melhorou progressivamente a sua eficácia como ferramenta de facilitação na correspondência entre a oferta e a procura de capital, tanto em termos de capitais próprios como de empréstimos simples, permitindo a diversificação das fontes de financiamento para empresas e consumidores e canalizando os fundos angariados de pequenos investidores para a economia real.
Do ponto de vista do varejo, por exemplo, o “compre agora pague depois”se configura como uma nova forma de crédito ao consumidor, rápida e flexível, com parcelamento obtido instantaneamente no ato da compra. No setor empresarial, o equity crowdfunding é um sistema alternativo de financiamento de ideias de negócios, mesmo de pequena e muito pequena dimensão, que utiliza a Internet para angariar fundos e que nos doze meses até julho de 2023 estabilizou nos 344 milhões de euros. Sempre ao serviço das empresas, a digitalização tornou todo o setor de financiamento de capital de giro cada vez mais eficiente, com o caixa das empresas estimado entre 460 e 495 mil milhões de euros.
Inovação para poupadores
Ao mesmo tempo o digitalização fintech também envolveu o setor de investimento e gestão de riqueza. Hoje, de facto, existem aplicações de retalho que permitem investimentos em ações, incluindo fracionárias, fundos, ETFs e criptomoedas, com valores a partir de cinco euros (ou até menos) com funcionamento contínuo, 24 horas por dia, sete dias por semana, de seus próprios smartphones. Existem também aplicações que suportam investimentos mais estruturados e planos de acumulação que utilizam robôs consultores (sempre mediados por humanos) que utilizam dados relativos às tendências e necessidades do mercado combinados com a propensão ao risco do investidor para identificar estratégias perfiladas no único investidor.
A fronteira tecnológica dointeligência artificial representa prospectivamente um suporte crucial para a evolução da fintech como um todo. Hoje, os algoritmos de inteligência artificial oferecem a oportunidade de valorizar a enorme riqueza de dados que ficam improdutivos no ventre dos bancos, transformando-os em ofertas personalizadas que vão desde propostas puramente comerciais com parceiros externos até produtos financeiros feitos à medida do utilizador, empresa ou pessoa. .
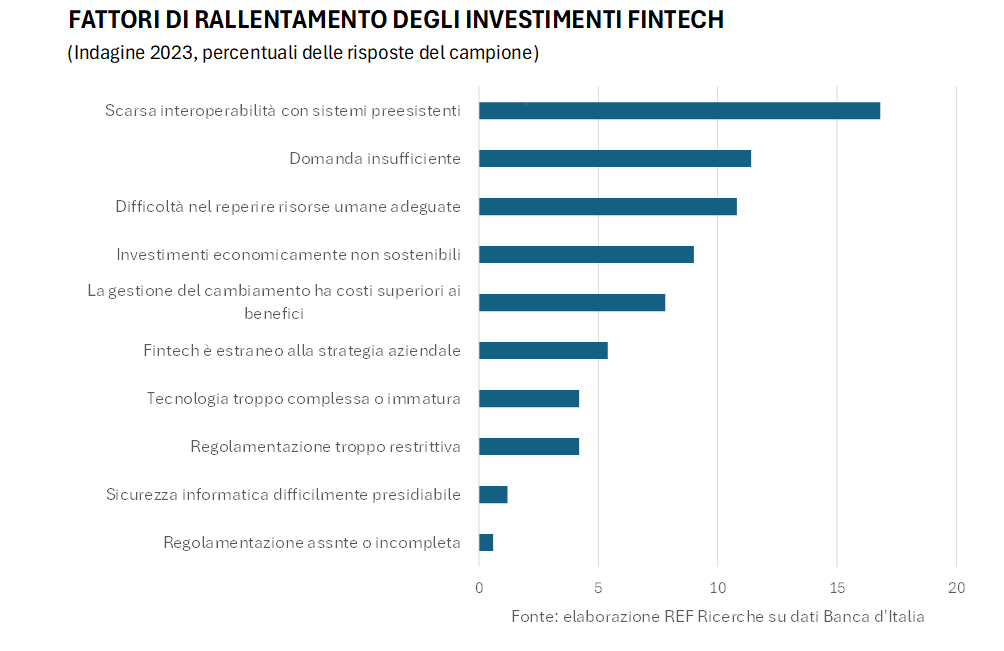
Após o boom da fase pós-Covid, os investimentos em Fintech eles estão começando a desacelerar.
De acordo com a pesquisa realizada pelo Banco da Itália, o principal obstáculo aos investimentos em Fintech é representado por fraca interoperabilidade entre projetos fintech e sistemas de TI pré-existentes. Em segundo lugar, segundo a pesquisa, está o Demanda fraca aguardando os produtos e serviços gerados pelos investimentos.
Entre os fatores que representam um obstáculo aos investimentos em Fintech está a dificuldade em encontrar capital humano adequado: esta é uma das questões que continuará a representar um constrangimento à introdução de novas tecnologias em vários setores da economia italiana.