Crescimento prejudicado? Previsão prematura
No início da guerra contra o Irã, oA economia mundial estava em marcha.. Quase como se fosse Monsieur d'la Palisse, que «Un quart d'heure avant sa mort,/il était encore en vie». No entanto, o marechal Jacques de Chabannes Ele certamente morreu na Batalha de Pavia (1525), que mudou definitivamente as estratégias militares ao pôr fim à cavalaria pesada. Em vez disso, decretar o fim do crescimento econômico hoje Como será inevitavelmente atingida por uma nova crise energética, parece prematuro.
Na verdade, eles são As combinações são desproporcionais. entre a situação atual e a de cinquenta anos atrás, quando a Guerra do Yom Kippur (1973) entre árabes e israelenses levou ao embargo do petróleo. A partir da lista das seis principais diferenças entre agora e aquela época, fica clara a razão para minimizar as consequências econômicas dos eventos em curso, que são inegavelmente trágicas.
Seis diferenças cruciais
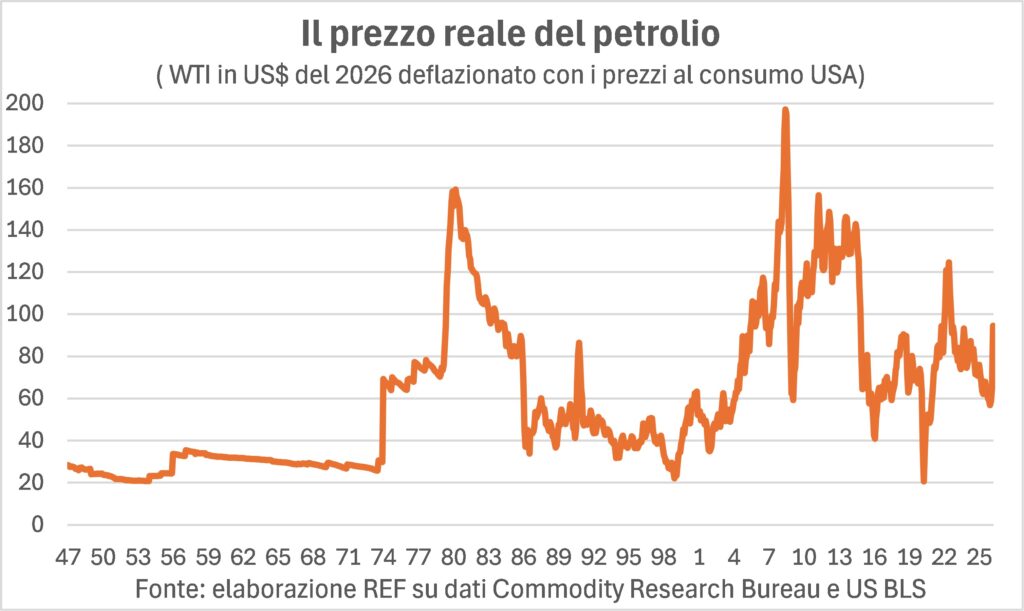
- Em 1973-74, Os preços do petróleo quadruplicaramHoje, o preço do petróleo subiu 43% (em comparação com os preços pré-guerra, qualidade WTI) em relação a 12 de março e registrou um aumento de 44% até o dia 13 (17.00h). O gás europeu teve um desempenho pior: +75%; no entanto, durante a crise energética de 2022, seu preço aumentou dez vezes (e o do petróleo, +72%).
- Il nível de termos reais O preço do petróleo bruto, importante para se ter uma ideia aproximada do seu impacto na vida das pessoas e das empresas, atingiu hoje o seu pico em três quartos do valor de 22, menos da metade do valor de 2008 e 40% inferior ao de 1980. Além disso, o preço real era significativamente mais alto (mais de 50%) do que os valores atuais também no inverno de 2012, na sequência da Primavera Árabe, e manteve-se nesse patamar durante muito tempo, sem que se falasse em um choque do petróleo como se fala hoje.
- O intensidade energética Nas economias avançadas, a parcela de energia consumida diminuiu significativamente: nos EUA, quase 70% e na Itália, quase 60%. Ou seja, produzimos uma unidade de PIB com 60% menos energia. Essa energia é derivada cada vez menos do petróleo e cada vez mais do gás e de fontes renováveis.
- Em 50 anos, políticas de mitigação Os efeitos dos choques energéticos foram significativamente mitigados, a começar pela criação da AIE (Agência Internacional de Energia) e pela acumulação de reservas estratégicas de petróleo (equivalentes a 1,8 mil milhões de barris no início de março nos países membros da AIE, excluindo a China).
- No 1973 O mundo árabe estava unido. Ao fechar as torneiras do petróleo, hoje a questão é querer mantê-las abertas e tomar uma posição contra o Irã.
- O contexto em que ocorreu o primeiro choque do petróleo foi o do «outonos quentes», isto é, de grandes reivindicações e forte dinâmica salarialEntre 1973 e 79, os salários por hora aumentaram em média 8,6% ao ano nos EUA, 12,3% no Japão e 10,9% no que hoje é a zona do euro (22,1% na Itália). A alta dos preços do petróleo agravou ainda mais a situação. Hoje, os aumentos salariais representam uma fração desses valores.
A incerteza é a mestra absoluta.
Tudo isso não significa que a situação esteja sob controle ou livre de consequências econômicas e geopolíticas. "Não gosto de guerras: seus resultados são incertos", diz Elizabeth I, Rainha da Inglaterra, no filme de Shekhar Kapur. Aqui e agora...A incerteza é a mestra absoluta., porque os efeitos nas economias dependem de duração do conflito e o fechamento do Estreito, de danos às instalações de extração (especialmente aquelas causadas pela interrupção da própria extração) e para o refinarias e o processamento de petróleo bruto (em particular para a produção de ureia, um componente essencial dos fertilizantes) e as repercussões de tudo isso. na confiança de consumidores e empresas e sobre variáveis financeiras que afetam as decisões de gastos direta (custo de capital) e indiretamente (efeito riqueza).
Durante a duração do nevoeiro denso
A duração do conflito, para complicar ainda mais as coisas, torna-se menos visível porque eles eram diferentes objetivos foram indicadosDerrubada do regime islâmico, destruição de seu arsenal de mísseis ou aniquilação do programa nuclear? Além disso, política interna americana A situação se complica com o prolongamento da guerra, com eleições em novembro, e a maioria dos americanos está insatisfeita com a própria operação bélica e com seus efeitos diretos no custo de vida (gasolina e alimentos mais caros), com a quebra das promessas eleitorais de ambos os lados ("Chega de guerras no exterior", "Vou reduzir o nível de preços"). Israel votará no outono. E o primeiro-ministro Netanyahu precisa de resultados militares significativos para se manter no poder, mesmo que isso signifique lutar por muito tempo. Portanto, existe o risco de um confronto entre os dois líderes.
Contexto pré-guerra: crescimento sólido…
I dados econômicos mais recentes indicam que antes da guerra O crescimento global estava em ascensão., embora com divergências e diferenças, também devido a eventos climáticos extremos (por exemplo, em USA As tempestades de inverno de fevereiro causaram o maior número de cancelamentos de voos desde 2020.
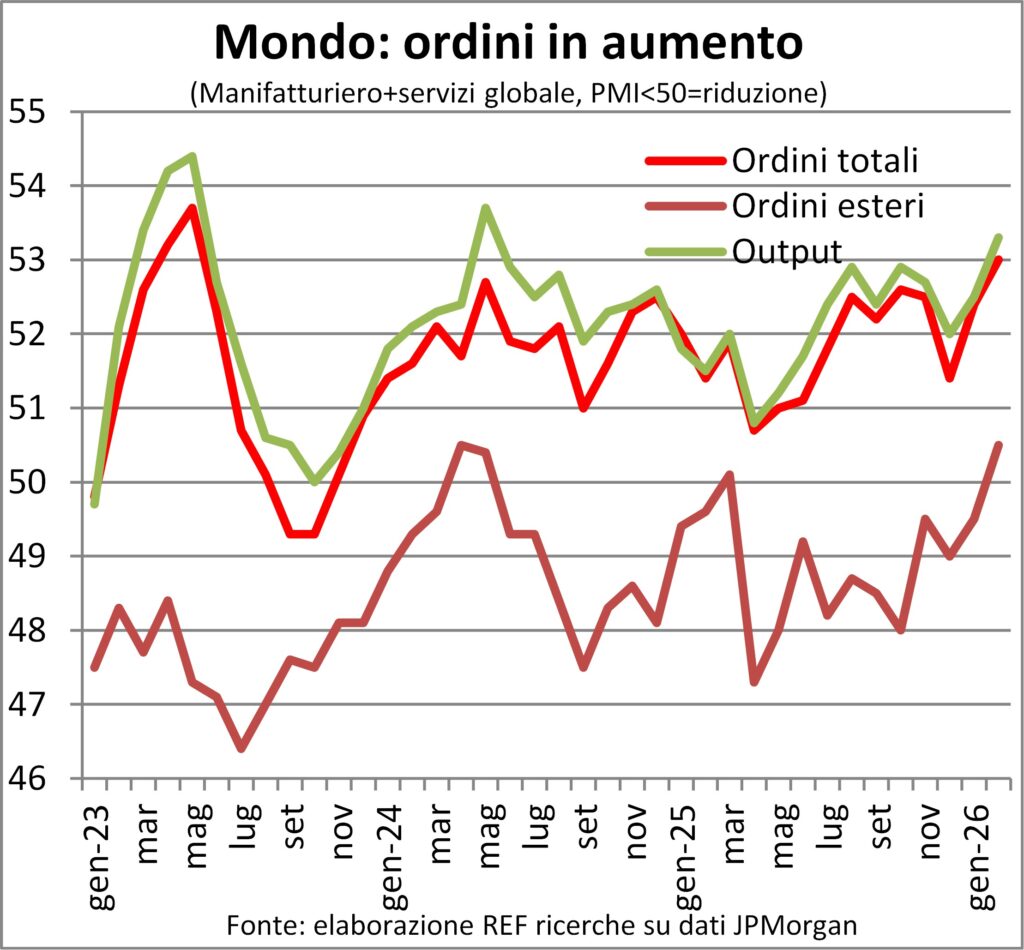
Um aspecto promissor é oaumento nos pedidos de manufatura e do setor terciário, até mesmo as estrangeiras. Estas últimas são ótimas. nas economias asiáticas (com exceção deIndia) enquanto permanecem fracas e, em sua maioria, em contração no resto do mundo. Na Ásia China e Japão Eles estão progredindo em bom ritmo, juntamente com o grupo de países do Sudeste.
O mercado de trabalho dos EUA está enviando sinais contraditórios: dependendo das estatísticas, parece sólido ou frágil. No entanto, isso não é suficiente para prejudicar o crescimento, que continua a se aproximar da faixa superior de 2 a 3%.
Dentro da Europa O Reino Unido está indo bem., com a produção composta (indústria + serviços) registrando o maior crescimento desde agosto de 2024, e o Germania, freando o Espanha e em aceleração oItália, que gostou do efeito Jogos Olímpicos de Inverno.
…e inflação controlada
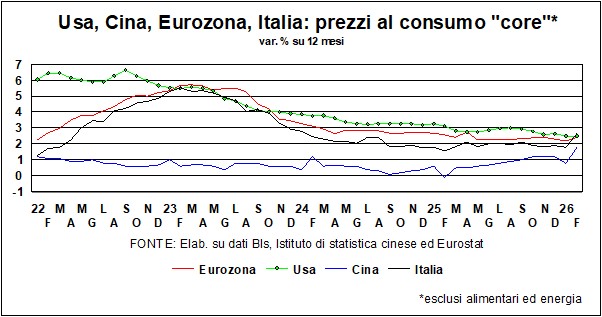
La dinâmica dos preços ao consumidor basicamente era estável Em fevereiro, isto é, antes de registrar os violentos impactos das matérias-primas energéticas, e não só. USA havia ainda um outro, quase imperceptível, resfriamento em termos anuais, porque as variações mensais foram menores do que no início de 2025, apesar do efeito residual dos aumentos tarifários. China O aumento anual atingiu seu nível mais alto desde março de 2019, um sinal de que a demanda interna não está tão fraca, mesmo que certamente o Capodanno teve um impacto (no calendário lunar não é fixo como no solar e em 2026 ocorreu 19 dias mais tarde do que em 2025). Assim como o efeito Milão-Cortina foi sentido em Listas de preços italianas que, na métrica principal, aceleraram em pouco menos de um ponto percentual por ano.
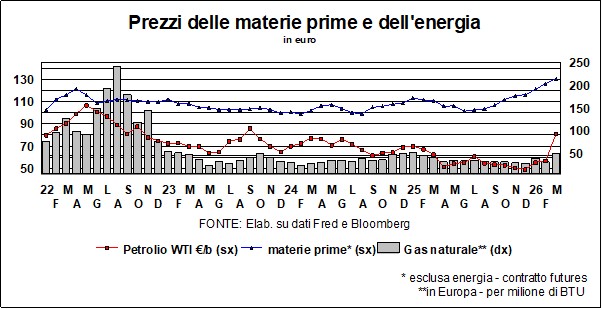
Sobre essa calmaria que precede a tempestade… a tempestade, de fato. Na forma de aumentos nos preços dos combustíveis fósseis mas também de fertilizantes e vários metais dos quais os países que fazem fronteira com o Golfo Pérsico se tornaram produtores e exportadores. Além disso, existe o risco de que as cadeias de produção sofram. interrupções Por diversos motivos: aumento dos custos e escassez de transporte naval, falta de certas mercadorias, e assim por diante.
A água no fogo é representada por Aumentos salariais, que estão contidas ou sendo contidas em quase todos os lugares. Por um lado, isso impede o início de uma verdadeira espiral inflacionária; por outro, desacelera a demanda interna porque o aumento do poder de compra dos trabalhadores é baixo.
O impacto da guerra nos mercados
Ainda outra 'cisne negro' Atingiu a economia mundial como uma pedra atirada num lago e gerou ondas de choque sobre preços, taxas, moedas e mercados. 'Cisnes negros', na verdade, deveriam ser raros, mas infelizmente as guerras se tornaram (muito) frequentes: a partir de 2022 Ucrânia (e ainda dura), até 2023 Gaza (e ainda dura), até 2026 em Irão (Quanto tempo isso vai durar?).
Deixemos de lado — como economistas diligentes e cínicos — o sofrimento e as mortes de civis inocentes e analisemos primeiro os efeitos sobre as taxas de juros. Estes, naturalmente, estão ligados aos efeitos sobre os preços, discutidos anteriormente.
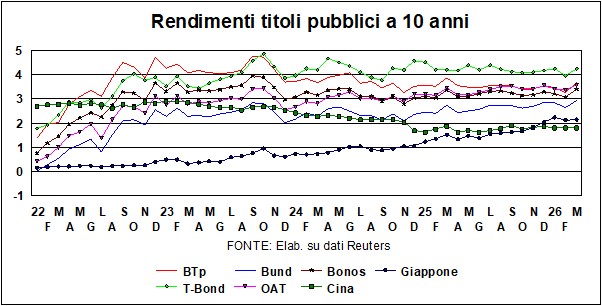
O barômetro mais sensível das taxas – rendimentos dos títulos do governo de 10 anos - Eu sou aumentouComo esperado, em quase todos os lugares (exceto na China). O que, aliás, diminui um lápide sobre esperanças de quedas nas principais taxas de juros (as BCE e Alimentado (Espera-se que decidam na próxima semana). Dadas as sérias incertezas que pairam sobre os desdobramentos da guerra no Golfo Pérsico, é provável que os Bancos Centrais Fique na janela.Olhando além, no pior cenário possível Com a confiança das empresas e das famílias em queda, ameaças de recessão e inflação crescente, o BCE e o Fed se verão novamente diante do cenário habitual. dilemaA economia precisa de estímulos e de taxas de juros mais baixas, mas a inflação está bem acima dos famosos 2%. No entanto, neste caso, o afrouxamento monetário deveria prevalecer, uma vez que o aumento da inflação não seria devido ao excesso de demanda, mas a um fator externo. melhor cenário possível – Fim da guerra, Ormuz livre e desimpedido, petróleo retorna aos níveis pré-apocalípticos – O dilema persiste., embora com características diferentes entre BCE (que tem o dedo no gatilho das taxas) e Alimentado (A próxima Presidência pretende reduzir as taxas de juros, mas enfrentará déficits orçamentários ainda maiores devido aos gastos com a guerra e ao aumento do custo da dívida...).
A inflação existente é importante, mas ainda mais importantes são expectativas de inflação de famílias, empresas e mercados. A possibilidade de um espiral preço-salário o que transformaria um choque pontual em uma mudança permanente na dinâmica de preços. Ainda é muito cedo para saber os resultados das pesquisas com famílias e empresas; por enquanto, temos apenas avaliações dos mercados americanos (veja o gráfico), que nos informam sobre a inflação esperada nos contratos futuros de 10 e 30 anos. Tem havido um Aumento das expectativas, mas modesto. (0,15 pontos percentuais) e não muito diferente das tendências passadas. Também é reconfortante que as expectativas de longo prazo (aquelas de 30 anos) praticamente não tenham mudado.
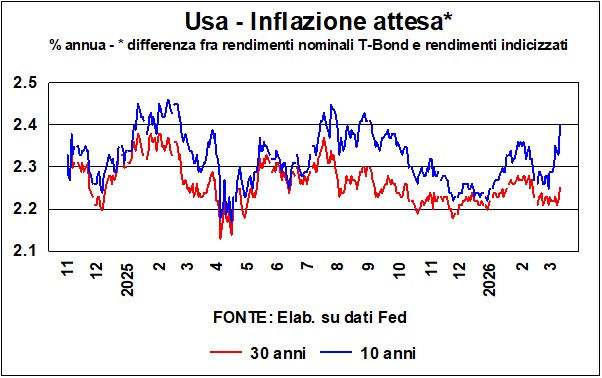
Analisando o mercado americano e outros mercados (média simples dos rendimentos de T-Bonds, BTP, Bund, Gilts, OATs, JGBs e Bonos), Como os rendimentos aumentaram desde o dia anterior à guerra até hoje., vamos ver que aqueles aos 10 aumentaram em média 26 pontos base, esses aos 30 em cerca de 10 pontos percentuais a menos. Alguns desses aumentos ameaçam ser permanentes, não tanto por receio da inflação, mas porque esses eventos lamentáveis tornam cada vez mais necessário aumentar o gastos com defesa, por muitos anos e um pouco em todos os lugares.
Uma nota separada merece o btpNo passado, observamos com satisfação a melhoria progressiva do propagação e classificação que as agências estavam designando para a Itália. Mas uma demonstração de força (e muito pior) no Oriente Médio foi suficiente para afetar nossos títulos e agravar a disseminação para todos (em relação aos rendimentos dos Bunds, Eurobonds, títulos franceses e espanhóis, etc.). Há três observações a serem feitas a esse respeito. Primeiro, o nível dos spreads il giorno prima do ataque marcou um pelo menos por muitos anosO aumento não é bem-vindo, mas não afeta a tendência de queda. Em segundo lugar, alguns podem argumentar que o aumento também é influenciado pela decepção com o fato de que A relação déficit/PIB em 2025 não caiu abaixo de 3%. (O Istat estima em 3,1%) e, portanto, a Itália permanece sob o procedimento de déficit excessivo. Mas essa interpretação também é excessiva. Todas as estimativas para o ano corrente e o ano seguinte. Eles apresentam um déficit/PIB inferior a 3%.E qualquer pessoa que saiba ler nas entrelinhas sabe que as finanças públicas italianas continuam sendo sob controle (A Itália é o único país do G7 com excedente primário).
Terceira observação: a btp Eles pagaram pelo fato de o nível de rendimento ter aumentado, e Quando os rendimentos aumentam, o spread também aumenta. Porque o custo do serviço da dívida está aumentando para um país com a dívida pública que conhecemos.
O dólar se fortalece em relação a (quase) tudo
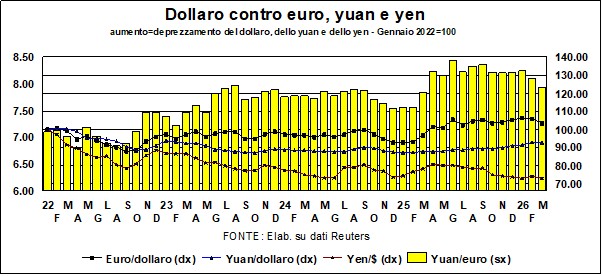
Como era de se esperar, quando a diplomacia cessa e o fogo dos canhões começa, a maior potência militar do planeta se beneficia: e o dólar – Cartão de visita dos Estados Unidos – torna-se novamente um refúgio seguroMas, no passado, havia se beneficiado mais. Entre o dia anterior à guerra e os dados mais recentes, o dólar valorizou-se cerca de 2,5% em relação ao euro e um pouco menos (cerca de 1,5%) na taxa de câmbio efetiva em relação a 64 moedas. Mas a moeda americana continua sob o jugo do euro. fundamentos, que não lhe são favoráveis.
Também o yuan ganhou valor, inclusive em relação ao dólar. O forte aumento das exportações e da balança comercial nos dois primeiros meses deste ano comprova isso. explicação 'econômica'E o desejo de atenuar, com uma apreciação controlada, as críticas dos países que pagaram o preço da agressão mercantilista da China, é o explicação 'política'.
Em relação àanomalia japonesa já destacado no passado – a mudança do yen A depreciação em relação ao dólar, apesar da redução da diferença entre os rendimentos dos títulos do Tesouro americano (T-Bonds) e dos títulos japoneses (JGBs), começou a indicar que a moeda japonesa estava se desvalorizando em relação ao dólar. Essa anomalia começou a se manifestar como um sinal de alerta. menos anômaloApós o início da segunda Guerra do Golfo, o aumento nos rendimentos dos títulos do Tesouro foi maior do que o dos títulos do governo japonês, e a taxa de câmbio do iene se desvalorizou, aproximando-se da máxima histórica de junho de 2024.
As sacolas dobram, mas não quebram.
«Frangar, non flexar»Como diziam os antigos, em símbolo de integridade moral: "Quebro, mas não me dobro". Mas os mercados de ações, atingidos pelos ventos da guerra, preferiram uma... «Dobre, não quebre»Eles cederam, cientes do conselho de Santo Agostinho: “Flectamur fácile, ne frangamur”. wall Street caiu aproximadamente 3% em comparação com o dia anterior ao ataque: o resto do mundo Em vez disso, deixaram 5% em campo. Isso 'menos ruim' O desempenho dos Estados Unidos reduziu o 'Quanto mais, melhor' dos mercados de ações não americanos que estava em vigor anteriormente (veja o gráfico, que compara os índices em dólares – mas as tendências seriam semelhantes com os índices em moeda local).
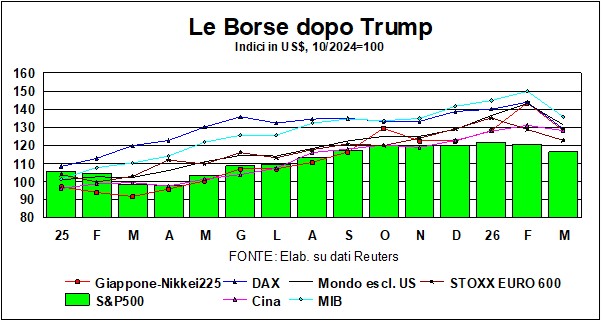
Não é de surpreender que, quando, como mencionado acima, os bombardeios, lançamentos de mísseis… começarem, a América se torne novamente um refúgio, e não apenas por razões militares: os impactos da preço do petróleo Eles mancham a todos, mas Os Estados Unidos são autossuficientes. no setor petrolífero em particular e no setor energético em geral. Dito isto, As condições para novas 'curvas' ainda existem.Como mencionado acima, há muita incerteza quanto à duração do conflito, e não nos aventuraremos a fazer previsões. De qualquer forma, reiteramos nossa última sugestão, e não só isso: parafraseando Renzo Arbore, “Diversificar as pessoas, diversificar!”.
Como reagiram os outros povos consolidados e antigos?ouro) e ambicioso e novo (Bitcoin) ativos de refúgio seguro? Na verdade, o Bitcoin e outras criptomoedas semelhantes são ativos de refúgio seguro apenas para aqueles que amam a segurança financeira. esportes radicaisPara dar uma ideia de quão 'extremas' são as oscilações do Bitcoin, isto é: caiu 43% sobre os picos de alguns meses atrás (chegou a US$ 124720 em 5 de outubro). No entanto, o desmoronamento ele conheceu alguns ressaltoOs dados mais recentes mostram o Bitcoin cotado a pouco menos de 73, um aumento de cerca de 9% em relação ao seu nível pré-guerra.
para seus, a história é diferente. Como sabemos, o metal amarelo está se recuperando de uma longo e incrível galopePartindo de US$ 2000 por onça no início de 2024, o preço subiu constantemente acima de US$ 5000, atingindo o pico de US$ 5355 em 29 de janeiro do ano passado. Desde então, vem se valorizando rapidamente: na véspera da guerra, estava cotado a US$ 5248, e os dados mais recentes mostram que continua resistindo aos ataques de mísseis e bombardeios. Ele se permitiu o luxo de descer. (cerca de 3% a menos, um preço que, no entanto, permanece praticamente inalterado em euros, dada a concomitante valorização do dólar). Em suma, justamente quando a necessidade de refúgio aumenta, o ouro se recusa a atender a essa necessidade. É difícil de explicar.Talvez ele tenha olhado para trás e pensado que era inútil dar outro salto para a frente, dado o galope que já havia percorrido. Talvez a tal "névoa densa" (não saber para onde ir, melhor ficar parado) tenha prevalecido sobre o seu medo. Talvez...