"बैंकर जोखिम लेने वालों या सट्टेबाजों की तरह व्यवहार करते हैं, अगर कोई अर्थशास्त्री टोबिन की शब्दावली का उपयोग करना पसंद करता है"। यह कुछ हद तक प्रारंभिक परिकल्पना है जिससे CEPS (सेंटर फॉर यूरोपियन पॉलिसी स्टडीज) के निदेशक मंडल के सदस्य और एसोनाइम के महानिदेशक स्टेफानो मिकोसी ने बासेल III प्रस्तावों को बेहतर बनाने के लिए अपने विश्लेषण को विस्तृत किया और जो कल यूरोपीय आयोग को प्रस्तुत किया गया था। .
का मान है बैंकों की पूंजी (के) आर्थिक प्रणाली में स्थिरता सुनिश्चित करने में एक मौलिक भूमिका निभाता है: यह प्रदर्शित किया गया है कि कुल उत्तोलन के उच्च स्तर अर्थव्यवस्था को, वित्तीय और वास्तविक दोनों, उच्च प्रणालीगत अस्थिरता के लिए उजागर करते हैं। इसलिए, K के नियंत्रण को चर्चा के केंद्र में रखा जाना चाहिए।
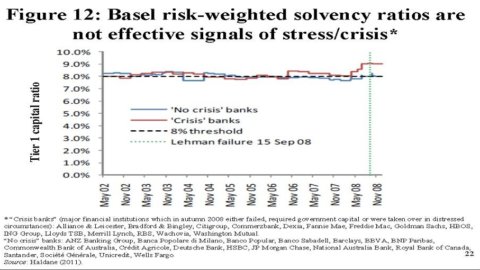
बेसल III द्वारा लगाई गई नई सीमाएँ पर्याप्त उच्च नहीं हैं और आगे बड़े सुधारों की आवश्यकता है। अंतर्राष्ट्रीय मुद्रा कोष और बैंक ऑफ इंग्लैंड ने दिखाया है कि जोखिम-भारित पूंजी अनुपात नहीं हो सकता विलायक और दिवालिया बैंकों के बीच अंतर (चित्र में ग्राफ देखें)। तो मिकोसी पहले सुझाव देता है टियर 1 बैकअप बढ़ाएँ (3% पर बहुत कम) और अपनाने के लिए उत्तोलन का पूर्ण मूल्य (कुल संपत्ति/इक्विटी) प्रणालीगत अस्थिरता को नियंत्रित करने के लिए काफी कम है (10 से 15 अंक के बीच). "इक्विटी की एक सरल और स्पष्ट परिभाषा के आधार पर एक अनवेटेड लीवरेज अनुपात" पूंजी को अपने 3 मुख्य कार्यों को पूरा करने की अनुमति देगा: सिस्टम की स्थिरता को मजबूत करना, नियामकों को नियमों के गैर-कार्यान्वयन के मामले में जल्दी से कार्य करने की अनुमति देना और फिर से स्थापित करना एक प्रतिस्पर्धी समानता।
हमें इसके लिए नियामक प्रणाली की संरचना में भी सुधार करने की आवश्यकता है नैतिक खतरे को हतोत्साहित करें जोखिम लेने वाले बैंकरों के बीच, जो अपने लक्ष्यों का पीछा करने के बारे में कोई पछतावा नहीं रखते हैं। वित्तीय विनियमन को यह सुनिश्चित करना चाहिए कि वे सभी बैंकों में "आंतरिक" हैं नकारात्मक बाह्यताएँ जो क्रेडिट संस्थानों द्वारा कुछ जोखिमों की धारणा का प्रत्यक्ष परिणाम हैं।
मिकोसी भी एक को अपनाने का सुझाव देता है शीघ्र सुधारात्मक कार्रवाई (पीसीए) संयुक्त राज्य अमेरिका में पहले से ही लागू कानून के मॉडल पर, जो उन वित्तीय संस्थानों को दंडित करता है जो पूंजी अनुपात में प्रगतिशील गिरावट दिखाते हैं।
इसके अलावा, बैंक उच्च प्रतिशत को अपनाना चाहेंगे कोको बंधन (यहां तक कि K का 100% या सभी संपत्तियों का 10%), ताकि डेरिवेटिव घटक को बेसल समझौते से जोड़ा जा सके। परिवर्तनीय आकस्मिक बांड - संक्षेप में कोको बांड - बैंक बांड हैं, केवल शेयरों में परिवर्तनीय हैं यदि टियर कोर 1 कानून द्वारा स्थापित पूंजी आवश्यकताओं का अनुपालन करता है।
अंत में बेसल III को एक प्रदान करना चाहिए जमा बीमा सुधार और बैंकिंग मुद्दों को हल करने के लिए एक विश्वसनीय प्रक्रिया।
स्टेफानो मिकोसी द्वारा यूरोपीय आयोग को प्रस्तुत पूरी रिपोर्ट डाउनलोड करने के लिए यहां क्लिक करें।
संलग्नक: एस…crap_Basel_K_नियम_23 नवंबर 2011_अंतिम.पीपीटी