शरद ऋतु की बहाली के लिए नया क्या है
दरारें, फ्रैक्चर और धक्के। छुट्टियों के बाद का परिदृश्य वैश्विक अर्थव्यवस्था की खबरें खबरों से भरी पड़ी हैं, कुछ पूर्वानुमानित, कुछ आश्चर्यजनक और सकारात्मक। इनमें से कुछ खबरें अर्थव्यवस्था के कमज़ोर होने की पुष्टि भी हैं। अमेरिकी श्रम बाजार और पतन बायरू सरकारउत्तरार्द्ध में शामिल हैं: यूरोज़ोन लचीलापन और वैश्विक विकास में तेज़ी के पहले संकेत दिखाई दे रहे हैं। पृष्ठभूमि में लड़ाइयां इतना करीब, इतना बर्बर, जिसमें नए क्षेत्र और देश शामिल हैं।
अमेरिका में, नौकरी मशीन अपनी जमीन खो रही है...
पिछले दो महीनों में जो दरारें उभरी हैं, नई नौकरियों का सृजन अमेरिकियों में नौकरियों का नुकसान पूर्वानुमानित था: बेरोजगारी के दावों और बेरोजगारी दर में धीरे-धीरे हो रही वृद्धि से इसके संकेत पहले ही मिल चुके थे, जो ऐतिहासिक रूप से निम्नतम स्तर पर बनी हुई है; और टैरिफ द्वारा उत्पन्न भारी अनिश्चितता ने व्यवसायों को संकट में डाल दिया था और उपभोक्ताओं के विश्वास को कमजोर कर दिया था।
…लेकिन सकल घरेलू उत्पाद में तेजी आ रही है…
इस प्रकार, अमेरिकी अर्थव्यवस्था में छोटी-मोटी नौकरियाँ केवल मंदी के आसपास और उसके दौरान ही बढ़ी हैं। अमेरिकी सकल घरेलू उत्पाद बढ़ रहा है अभी भी उच्च दर पर (नवीनतम अटलांटा एफईडी अनुमान के अनुसार 3% वार्षिकीकृत), वर्ष की पहली छमाही के कमजोर 1,2% की तुलना में स्पष्ट त्वरण में, घरेलू अंतिम मांग से मजबूत योगदान के साथ: +2,1% व्यक्तिगत खपत और +6,0% निजी निवेश (हमेशा वार्षिकीकृत भिन्नताएं); बाद वाले को द्वारा खींचा जाता है एआई बूमइन अनुमानों का उपयोग करके हमें वृद्धि मिलती है अंतिम घरेलू निजी मांग 2,9% चालू तिमाही में वार्षिक वृद्धि दर 1,9% रही, जबकि पिछली दो तिमाहियों में यह XNUMX% थी। अगर माँग और आपूर्ति में तेज़ी आ रही है, तो श्रम बाज़ार में इतनी नाटकीय गिरावट कैसे आ सकती है?
आप आगे बढ़ सकते हैं तीन परिकल्पनाएँ, जो एक दूसरे के पूरक हैं। पहले दो आँकड़े हैं: रोज़गार के लिए, ग्रीष्मकालीन तिमाही के तीन में से दो महीने उपलब्ध हैं, जबकि जीडीपी अनुमानों को दर्शाने वाले आँकड़े तीन में से एक (आईएसएम को छोड़कर) उपलब्ध हैं; मार्च 24-मार्च 25 की अवधि के लिए श्रम बाज़ार के आँकड़े नीचे की ओर संशोधित यह स्पष्ट है कि बेंचमार्क स्तर पहले बताए गए स्तर से कम निकला। दूसरे शब्दों में, श्रम बाजार पहले की अपेक्षा बहुत कम मज़बूत था, और इसलिए इसकी मंदी कम ध्यान देने योग्य है।
...और रोज़गार एक पिछड़ा हुआ संकेतक है
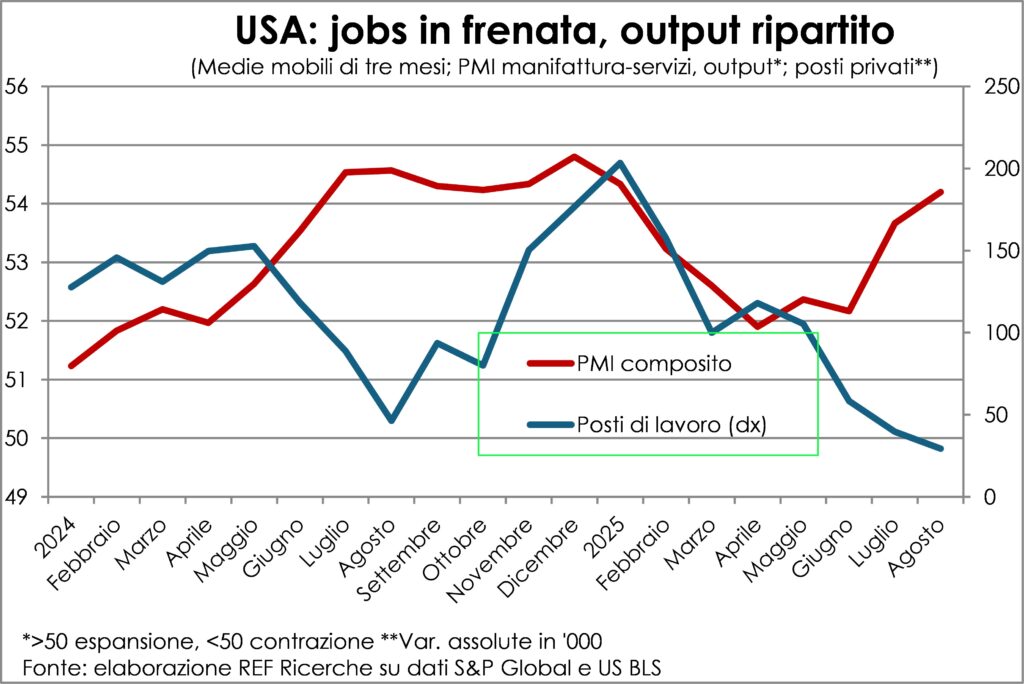
तीसरी परिकल्पना आर्थिक है: रोजगार के आंकड़े व्यापार चक्र का पिछड़ा सूचकआज रोज़गार की स्थिति खराब है क्योंकि अर्थव्यवस्था ने पहले भी खराब प्रदर्शन किया है। यह कुछ-कुछ दूर स्थित तारों की रोशनी की तरह है जो बुझ जाने के बाद हम तक पहुँचती है। इसलिए, रोज़गार की वर्तमान खराब स्थिति का मतलब यह नहीं है कि विकास भी खराब प्रदर्शन कर रहा है, बल्कि सिर्फ़ इतना है कि विकास पहले भी खराब प्रदर्शन कर रहा था। सच कहूँ तो, ज़रा सोचिए। पीएमआई में तेजी दिख रही है जो रोजगार सृजन की पुनः शुरुआत का भी संकेत है।
DOGE और आप्रवासियों के दमन से हुई क्षति
हालाँकि, बाद वाले को दो अन्य कारकों से निपटना होगा जो 2025 में हस्तक्षेप करेंगे और जो हैं बड़ी बाधा रोज़गार सृजन में मज़बूत गतिशीलता की वापसी के लिए। पहली बाधा है अंधाधुंध छंटनी और बड़े पैमाने पर शुरू किए गए DOGEदरअसल, फरवरी से अब तक, निजी क्षेत्र ने 161% नए रोज़गार प्रदान किए हैं, जबकि पिछले तीन वर्षों में यह औसत 77% था। इसके अलावा, आने वाले महीनों में, हज़ारों संघीय कर्मचारी स्वेच्छा से अपनी नौकरी छोड़ देंगे, कम से कम छह महीने के लिए गारंटीकृत वेतन के साथ इस्तीफे का प्रस्ताव स्वीकार कर लेंगे। इससे रोज़गार सृजन और बेरोज़गारी लाभ, दोनों के आंकड़े और बिगड़ेंगे। लेकिन हम इन रोज़गार-हानि को बिगड़ती अर्थव्यवस्था के संकेत के रूप में नहीं देख सकते (या यूँ कहें कि वे खर्च कम करके इसमें योगदान दे सकते हैं)।
दूसरी बाधा यह है कि आव्रजन पर अधिक प्रतिबंधट्रम्प के चुनावी वादों को पूरा करने के लिए बाइडेन द्वारा 2024 के मध्य में शुरू किया गया प्रतिबंध, जिसके परिणामस्वरूप ट्रम्प द्वारा निर्देशित गिरफ्तारियाँ और निर्वासन हुए; इस प्रतिबंध ने उन क्षेत्रों में रोज़गार वृद्धि को बाधित किया है जहाँ सबसे अधिक अप्रवासी कार्यरत हैं, जैसा कि हाल ही में PIIE के एक अध्ययन से पता चलता है। कम रोज़गार उन क्षेत्रों में भी माँग और उत्पादन वृद्धि में बाधा डाल रहा है जो अप्रवासी श्रम की कमी से सीधे तौर पर प्रभावित नहीं हैं।
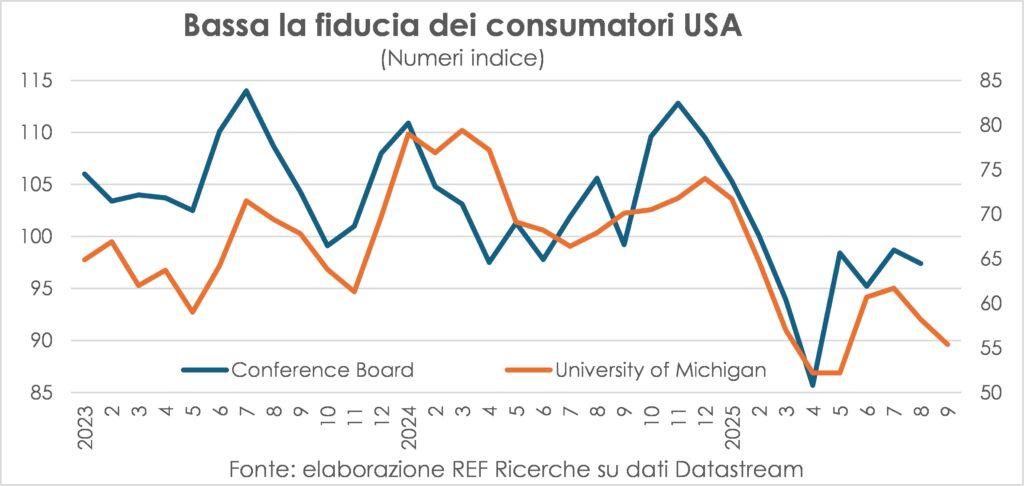
अंततः, ग्राफ में दर्शाया गया विकास-रोजगार-विकास संबंध, उपभोक्ता विश्वासआज यह साल की शुरुआत की तुलना में कम है। अगस्त और सितंबर के सर्वेक्षणों से पता चलता है कि अप्रैल के निचले स्तर से उबरने के बाद, इसमें फिर से गिरावट शुरू हो गई है। लेकिन अतिरिक्त बचत (महामारी के महीनों में जमा की गई बचत, जब खर्च कम था) का भंडार अभी भी काफी बड़ा है, और कुल मिलाकर घरेलू बजट वित्तीय असंतुलन से मुक्त हैं।
बजट परीक्षण में फ्रांस विभाजित
परीक्षण भी उतना ही पूर्वानुमानित और अपेक्षित था बजट पैंतरेबाज़ी फ़्रांसीसी सरकार के लिए। अगले साल घाटा जीडीपी के 6% तक पहुँचने का लक्ष्य है, जो इस साल 5,5% है, और सार्वजनिक ऋण 119,1 में बढ़कर 2026% हो जाएगा (यह 109,7 में 2023% था), बायरू द्वारा प्रस्तावित युद्धाभ्यास न्यूनतम वेतन सकल घरेलू उत्पाद (जीडीपी) का 1,5% (44 अरब) था। इसे खून-पसीना और आँसू भी नहीं कहा जा सकता, क्योंकि यह बिना किसी वास्तविक कटौती के केवल सूचकांक को कम करता है। तुलना के लिए, इटली बचाओ अभियान मोंटी सरकार 3 में सकल घरेलू उत्पाद के 2012% और 5 में 2014% तक सार्वजनिक वित्त को समायोजित किया गया। फिर भी, सरकार गिर गई और पावलोवियन प्रतिक्रिया की तरह, ब्लोक्वोंस टाउट (चलो सब कुछ अवरुद्ध करें) के नारे के तहत एक आम हड़ताल शुरू हो गई। लगभग पूर्ण त्रिविभाजन दक्षिणपंथी, मध्यमार्गी और वामपंथियों के बीच संसदीय सीटों का विभाजन एक विभाजित देश को दर्शाता है, जो दृष्टि के संकट में है, और अब विकास के भी संकट में है।
यूरोजोन लचीला और अधिक गतिशील
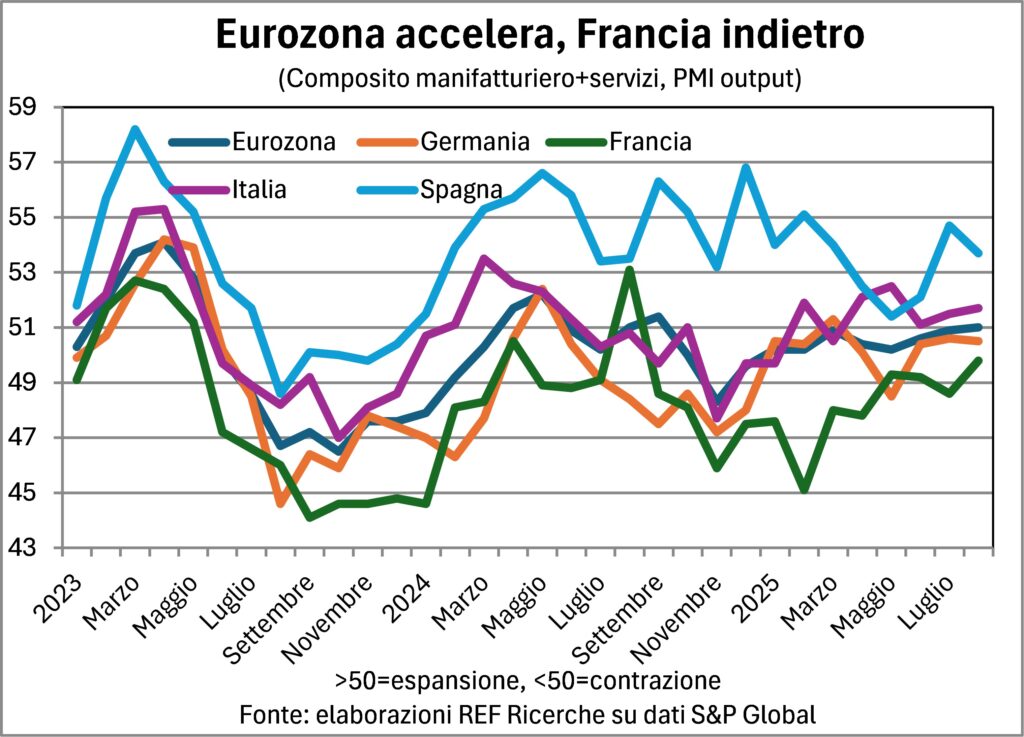
एल 'राजनैतिक अस्थिरता इससे निश्चित रूप से सुधार में मदद नहीं मिलेगी और वास्तव में फ्रांस विश्व बैंक की रैंकिंग में सबसे नीचे बना हुआ है।यूरोजोन, जो कुल मिलाकर एक दिखा रहा है उल्लेखनीय लचीलापन श्रम बाजार में, जहाँ रोज़गार बढ़ रहा है और बेरोज़गारी लगातार घट रही है, और जीडीपी वृद्धि में भी, जो टैरिफ़ तूफ़ान के बावजूद, वर्ष की पहली छमाही में वार्षिक आधार पर 1,4% की दर से बढ़ी है। पीएमआई संकेतक दर्शाते हैं गर्मियों में त्वरण.
दुनिया भर में ऑर्डर लगातार बढ़ रहे हैं
में जो तेजी चल रही हैवैश्विक अर्थव्यवस्था यह सब भारत और अमेरिका के आकर्षण, चीन की जागृति और जापान के अच्छे प्रदर्शन के कारण संभव हुआ है। आदेश लगातार बढ़ रहे हैं, खासकर सेवाओं (वैश्विक पीएमआई घटक 53,1) में, लेकिन विनिर्माण (50,9) में भी, जो केवल घरेलू मांग से प्रेरित है, क्योंकि विदेशी मांग में लगातार कमी आ रही है। हालाँकि, दिलचस्प बात यह है किउद्योग मंदी से उबर चुका हैहालांकि टैरिफ का संदर्भ अभी स्पष्ट नहीं है और कई समायोजन चल रहे हैं।
टैरिफ के कारण अमेरिका में मुद्रास्फीति बढ़ी...
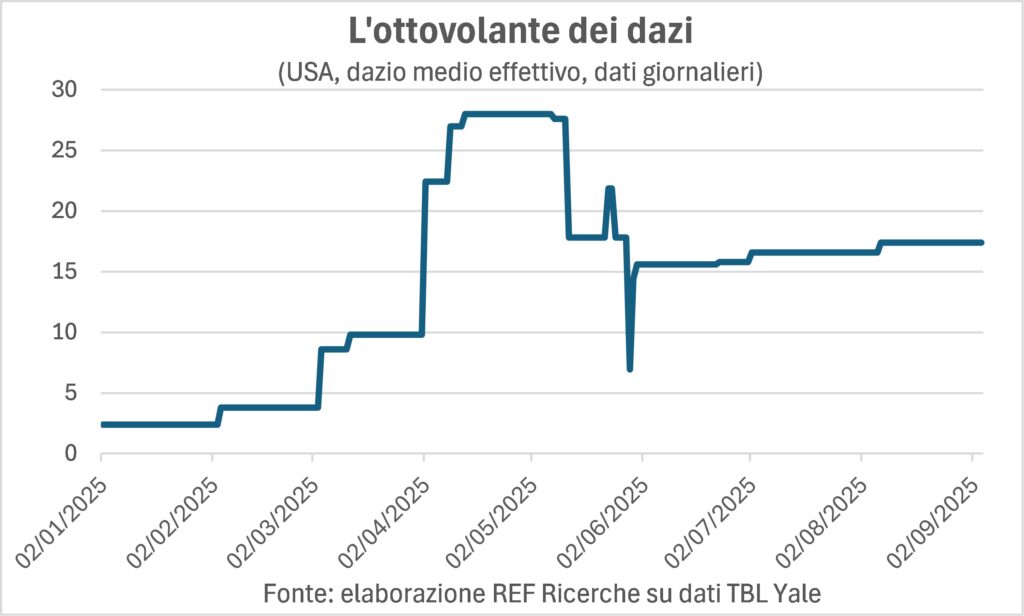
एल 'अमेरिकी मुद्रास्फीति वृद्धि शुरू हो गई है, लेकिन अपेक्षा से कम तेजी से, प्रभावी टैरिफ में उछाल2,4 की शुरुआत में 2025% से वर्तमान 17,4% तक, यानी सात गुना से भी ज़्यादा। येल विश्वविद्यालय के बजट लैब के अनुमानों के अनुसार, इस वृद्धि से मूल्य स्तर (उपभोक्ता व्यय सूचकांक द्वारा मापी गई) में 1,7% की वृद्धि होती है। यदि यह वृद्धि तात्कालिक होती, तो वार्षिक वृद्धि दर 4% तक बढ़ जाती, जो पूरी तरह से उच्च आयात कीमतों के माध्यम से एक यांत्रिक प्रभाव के रूप में होती। फिर, अमेरिका में निवेश के लिए प्रोत्साहन पैदा करने के लिए, संयुक्त राज्य अमेरिका में उत्पादित वस्तुओं की कीमतें में वृद्धि होनी चाहिए थी, ताकि निवेश को लाभदायक बनाया जा सके, तथा मुद्रास्फीति की गतिशीलता में और तेजी लाई जा सके।
इसके अलावा, मूल्य वृद्धि का प्रसार पीएमआई सर्वेक्षणों के अनुसार, बिक्री मूल्यों में वृद्धि ने इस प्रवृत्ति को और बढ़ा दिया होगा, कुछ विश्लेषकों के अनुसार यह 5% तक पहुँच गया होगा। वास्तव में, सेवा कंपनियों ने भी इन मूल्य वृद्धि की सूचना दी थी, जबकि टैरिफ का प्रभाव केवल निर्मित वस्तुओं पर पड़ा। हालाँकि यह सच है कि सभी उत्पादन में औद्योगिक वस्तुओं का उपयोग होता है, लेकिन सेवा क्षेत्र की कंपनी की कुल लागत पर उनका प्रभाव बहुत सीमित होता है। इसलिए, यह संभव है कि बढ़े हुए टैरिफ ने पिछली लागत वृद्धि को आगे बढ़ाने और मार्जिन को मजबूत करने का एक अच्छा अवसर प्रदान किया हो।
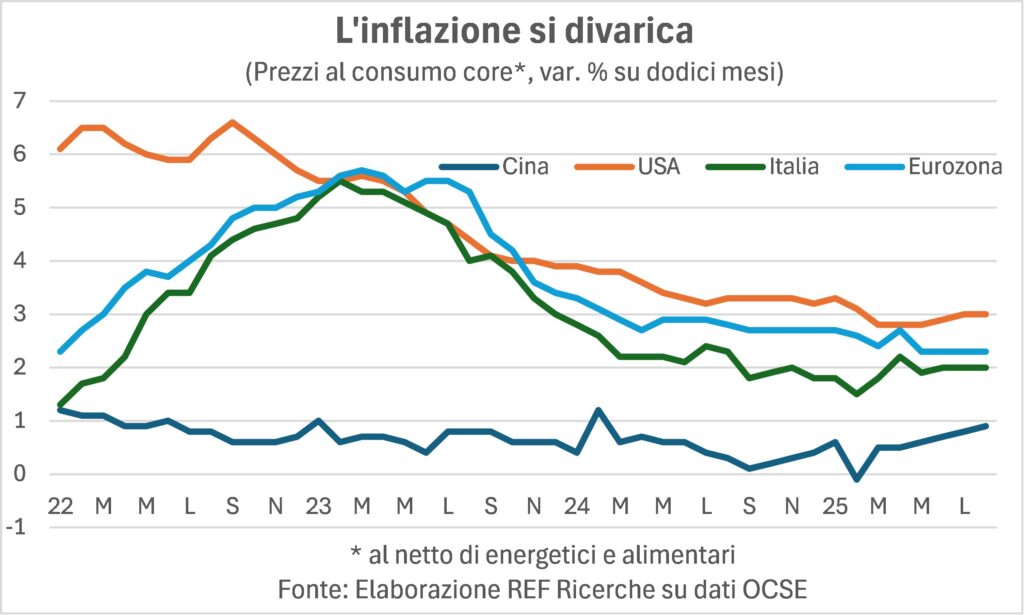
वहां कई हैं संभावित स्पष्टीकरण मुद्रास्फीति के उपायों पर इन दबावों की प्रतिध्वनि की कमी के बारे में। कुछ रिपोर्ट जुलाई लैंसेट में प्रकाशित हुई थीं। यहाँ हम उनमें से एक पर ध्यान केंद्रित करते हैं:अनिश्चित टैरिफ़ का अपना महत्व है। ट्रम्प के आगे-पीछे के कदम और अंतिम वस्तु या कच्चे माल और प्रभावित देश के आधार पर लगाए गए ढेरों शुल्कों का मतलब है कि अभी तक कोई भी ठीक से नहीं जानता अमेरिकी राजकोष को कितना कर देना चाहिए। इतना ही नहीं, इसी उतार-चढ़ाव के कारण टैरिफ का औसत स्तर लगभग रोलरकोस्टर की तरह उतार-चढ़ाव वाला रहा है। अंतर्राष्ट्रीय व्यापार और वैश्विक मूल्य श्रृंखलाओं के प्रमुख विशेषज्ञों में से एक, रिचर्ड बाल्डविन ने इस परिणाम का बहुत ही सटीक सारांश दिया: गर्मियों से पहले ही, लागू टैरिफ वर्तमान स्तर का आधा था, और इसलिए बढ़ती आयात लागत पर लगभग कोई प्रभाव नहीं देखा गया।
उन्होंने कहा कि अमेरिकी श्रम बाजार की "कमजोरी" के बावजूद, मजदूरी की गतिशीलता यह मज़बूत बना हुआ है: जुलाई के समान रोज़गार संरचना को देखते हुए, अगस्त में सालाना 4,1%; 2017-2019 में यह 3,5% था। बहरहाल, यह धीरे-धीरे कम हो रहा है, लेकिन हम देखेंगे कि अगर क्रय शक्ति में भारी गिरावट आती है तो वेतन की माँग कैसे प्रतिक्रिया देती है।
दुनिया में सामान्यीकृत दबाव
सामान्यतः विश्व में मुद्रास्फीति के दबाव वे सामान्य हो गए हैं, यानी वे महामारी के उभार और युद्ध-ऊर्जा के झटके से उबर चुके हैं। लेकिन वे महावित्तीय संकट के बाद अनुभव किए गए अपस्फीतिकारी दबावों से भी उबर चुके हैं। वास्तव में, व्यवसायों द्वारा भुगतान और वसूले जाने वाले मूल्यों (पीएमआई सर्वेक्षण का एक घटक) के रुझान को देखते हुए, मूल्य समायोजन 2019 के अंत की तुलना में अधिक बना हुआ है।
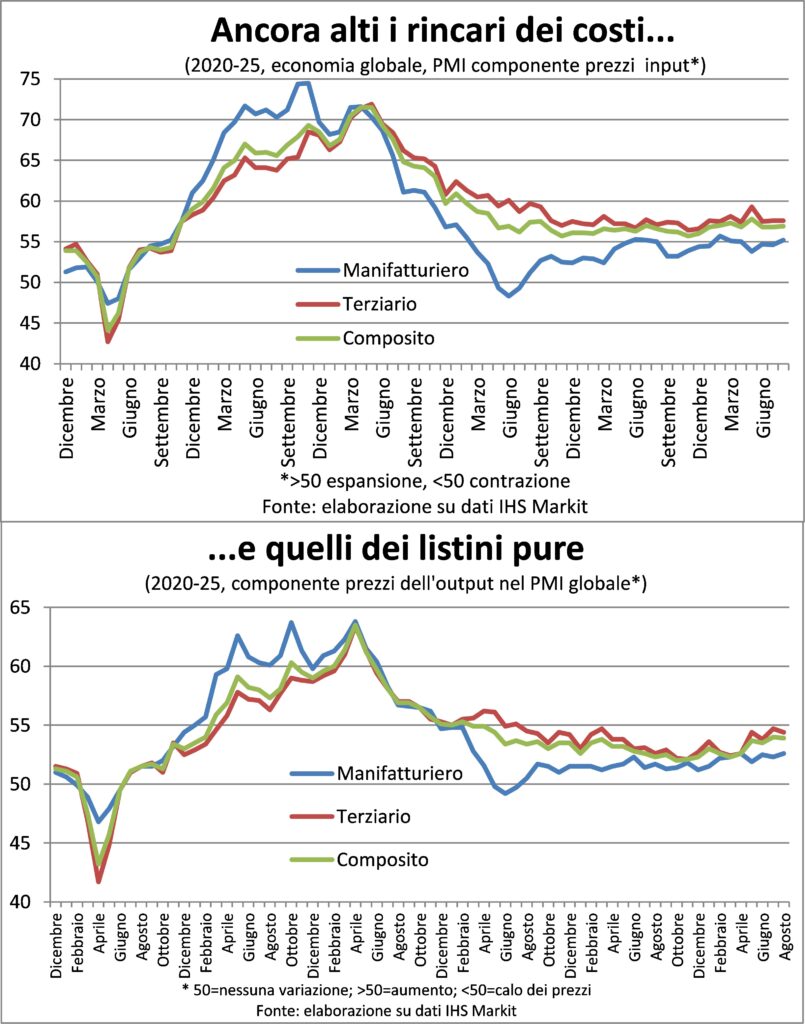
यह विनिर्माण और सेवा क्षेत्र दोनों में सच है। दो स्पष्टीकरण आवश्यक हैं: पहला, इन क्षेत्रों में अमेरिका का महत्वपूर्ण योगदान है, और यह अमेरिका ही है जहाँ, मूल्य गतिशीलता पर लगाए गए टैरिफ के कारण, जो अभी तक पूरी तरह से स्थिर नहीं हुआ है, हम इन संकेतकों में सबसे अधिक उल्लेखनीय वृद्धि देख रहे हैं, जो 2022 की शरद ऋतु के बाद से अपने उच्चतम स्तर पर हैं। दूसरा स्पष्टीकरण इस बारे में है: इनपुट कीमतों की संरचना, जिसमें केवल कच्चा माल और आपूर्तिकर्ताओं से खरीदारी ही नहीं, बल्कि श्रम लागत भी शामिल है। वास्तव में, प्रेस विज्ञप्तियाँ अक्सर संकेत देती हैं कि कंपनियाँ अपने बढ़ते खर्चों के लिए बढ़ती मज़दूरी को एक महत्वपूर्ण कारक मानती हैं। और सिर्फ़ अमेरिका में ही नहीं। हर जगह वे ग्राहकों पर बढ़ी हुई कीमतों का बोझ नहीं डाल पातीं, क्योंकि मूल्य निर्धारण की शक्ति माँग की स्थितियों पर निर्भर करती है। उदाहरण के लिए, यूरोज़ोन में यह हस्तांतरण भारत, अमेरिका या ब्रिटेन की तुलना में कहीं अधिक कठिन है।
कच्चा माल ठंडा रहता है
किसी भी स्थिति में, यह स्पष्ट है कि महामारी से पहले की तुलना में हर जगह मजदूरी वृद्धि अधिक मजबूत बनी हुई है, और आव्रजन बाधाएं इसे बनाए रखेंगी।
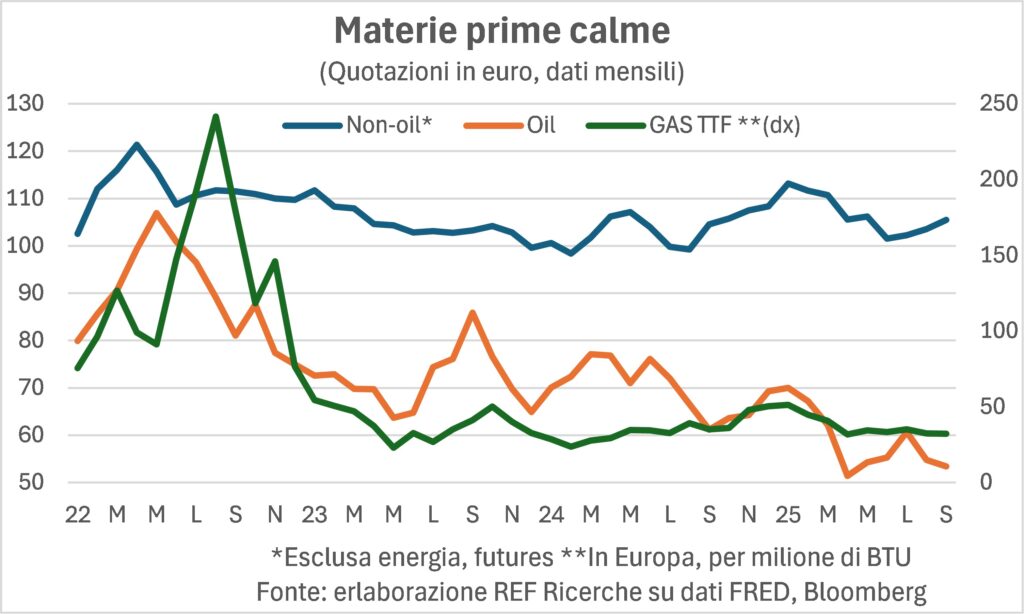
हालाँकि, इस बीच, की गतिशीलता कच्चे माल की कीमतें नियंत्रित ही रहेंगे। डेटा सेंटरों में आई तेज़ी में सबसे ज़्यादा सीधे तौर पर इस्तेमाल होने वाली वस्तुओं को छोड़कर, जोAI, जो भारी मात्रा में अवशोषित करते हैं विद्युत ऊर्जापरिणामस्वरूप, ऊर्जा उत्पादन सुविधाओं में निवेश करना होगा, जिसके परिणामस्वरूप इन सुविधाओं के लिए सामग्री की मांग बढ़ेगी। इस बीच, ओपेक नवीकरणीय स्रोतों, जो अब सचमुच सस्ते हैं, के साथ प्रतिस्पर्धा करने के लिए तेल की कीमतें कम रखकर इसके उपयोग को बढ़ावा देने की पूरी कोशिश कर रहा है।
दरें गिर रही हैं, लेकिन...
ऐसा अक्सर नहीं होता कि वास्तविक अर्थव्यवस्था की खबरों का वित्तीय अर्थव्यवस्था पर इतना गहरा असर हो। लेकिन अमेरिकी श्रम बाजार के आंकड़ों के साथ ऐसा हुआ, जिससे संपूर्ण अमेरिकी उपज वक्र का नीचे की ओर खिसकना - और सिर्फ़ अमेरिका में ही नहीं। यह संवेदनशील अस्थिरता इतनी ज़्यादा क्यों बढ़ गई है?
इसका कारण यह है कि डिग्री incertezzaवास्तविक और वित्तीय दोनों राशियों के लिए। इस प्रकार, गिलास आधे भरे और आधे खाली होने पर, डेटा में कोई भी उतार-चढ़ाव जो माध्यिका जलरेखा को थोड़ा भी स्थानांतरित करता है, भविष्य के बारे में निर्णय में आनुपातिक परिवर्तन से कहीं अधिक परिवर्तन लाता है। भविष्य के बारे में ये निर्णय तराजू के दो तरफ रखे जाते हैं: मुद्रास्फीतिजनित मंदी (गतिरोध और मुद्रास्फीति का एक असामान्य संयोजन) और निरंतर एवं संतुलित विकास (जिसकी सभी सरकारें चाहत रखती हैं)। इसलिए, जब आंकड़ों पर गौर किया जाए, तो अमेरिकी नौकरी बाजार अगस्त के लिए उन्होंने जुलाई में उभरे नए रोजगारों के सृजन में मंदी की पुष्टि की (यदि इसे और खराब नहीं किया) (डोनाल्ड को नाराज कर दिया, श्रम सांख्यिकी ब्यूरो के निदेशक को बर्खास्त करने के बिंदु तक - सोचें कि इटली में क्या होगा यदि मेलोनी ने आईस्टेट के अध्यक्ष को निकाल दिया, जब कुछ आर्थिक आंकड़ों पर एक प्रेस विज्ञप्ति उन्हें - मेलोनी को - पसंद नहीं थी), बाजारों ने फैसला किया है कि फेड ने दरों में कटौती की होगी, न केवल अगले सप्ताह, बल्कि पूरे वर्ष और शायद उसके बाद भी, बार-बार।
हाल तक यह कहना फैशन था - और हमने भी कहा - कि यह संभव और संभावित है कि दरों जल्द ही लेकिन उन लोगों के लिए नहीं दीर्घकालिकऔर ऐसा इसलिए है क्योंकि दीर्घकालिक दरें चिंताओं को दर्शाती हैं सार्वजनिक वित्त घाटा और सु एक मुद्रास्फीति टैरिफ़ से प्रेरित। तो फिर, अमेरिका में रोज़गार सृजन की बुरी ख़बरों के कारण भी दीर्घकालिक ब्याज दरें क्यों गिरीं? इसके दो कारण हैं: एक ओर, दीर्घकालिक दरें कुछ और नहीं बल्कि समय के साथ आगे बढ़ने वाली अल्पकालिक दरों का एक क्रम हैं।; और इसलिए, अगर श्रम बाजार (एक ऐसा बाजार जो फेड के दूसरे अधिदेश, "अधिकतम रोजगार" का वर्णन करता है) में ये दरारें चौड़ी होती हैं, तो प्रमुख ब्याज दरों में और कटौती की जाएगी। दूसरी ओर, चौड़ी होती दरारें आर्थिक ठहराव या मंदी का संकेत देती हैं, और यह दीर्घकालिक दरों में कटौती का एक और कारण है, जो आमतौर पर तब गिरती हैं जब अर्थव्यवस्था खराब प्रदर्शन कर रही होती है क्योंकि दीर्घकालिक ऋण की मांग घट रही है.
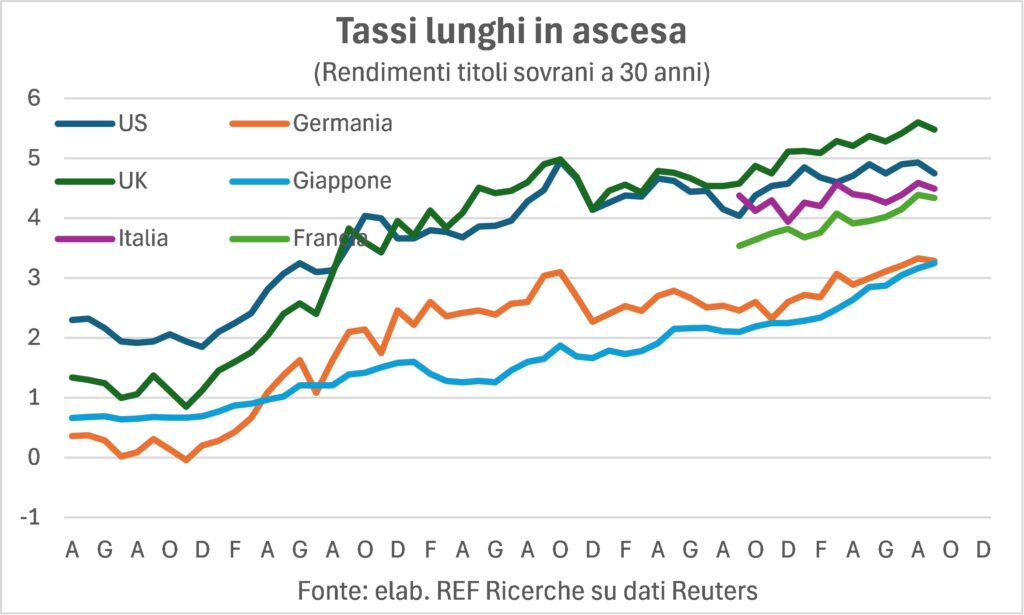
निश्चित रूप से, यदि हम आघातों और परिणामों की शाखाओं में जाना चाहते हैं, तो कोई यह आपत्ति कर सकता है कि संघर्षरत अर्थव्यवस्था सार्वजनिक घाटे को बढ़ाती है (कम राजस्व और आय का समर्थन करने के लिए अधिक व्यय), और दीर्घकालिक दरों में पहले से ही भारी घाटे के वित्तपोषण के लिए बढ़ी हुई मांगों को ध्यान में रखा जाना चाहिएलेकिन बाज़ारों की आंतरिक प्रतिक्रियाओं का तर्कसंगत रूप से हिसाब लगाने की कोशिश करना बेकार है, जो पहले से ही "अस्तित्व के विशाल सागर" में मुश्किल से तैर रहे हैं, आँकड़ों और टैरिफ़ के बीच, आँकड़ों की तीक्ष्ण संक्षिप्तता और व्हाइट हाउस के अस्थिर किरायेदार की घोषणाओं के बीच संघर्ष कर रहे हैं। इतना कहना ही काफी है कि सार्वजनिक घाटा उच्च बना रहेगा और बढ़ता रहेगाअमेरिका और यूरोप दोनों में (आंशिक रूप से अलग-अलग कारणों से), और इसका मतलब है कि दीर्घकालिक दरें – 10- और 30-वर्षीय – दबाव में रहेंगी। दूसरी ओर, अल्पकालिक दरें, संघर्षरत अर्थव्यवस्थाओं को देखते हुए, यूरोप की तुलना में अमेरिका में अधिक घटेंगी।
फेड की व्हाइट हाउस घेराबंदी जारी है और चूंकि अमेरिकी अर्थव्यवस्था में ठहराव के संकेत मिल रहे हैं, जबकि यूरोपीय अर्थव्यवस्था में पुनरुद्धार की झलक दिख रही है, इसलिए मुद्रास्फीति के 2% के लक्ष्य से काफी ऊपर बने रहने के बावजूद, फेड द्वारा ब्याज दरों में और कटौती संभव और संभावित है। ईसीबीसरकार, जिसका एकमात्र जनादेश है—मुद्रास्फीति—को मूल्य गतिशीलता से डरने की कोई ज़रूरत नहीं है, जो नियंत्रण में है। 11 सितंबर के ठहराव के बाद, उसके फ़ैसले आर्थिक विकास—जो अभी भी कमज़ोर हैं, उम्मीद की किरणें होने के बावजूद—और फ़्रांसीसी संकट के ख़तरनाक रूप से सामने आने से प्रभावित होंगे। दोनों कारक आगे और ढील दिए जाने के पक्ष में हैं.
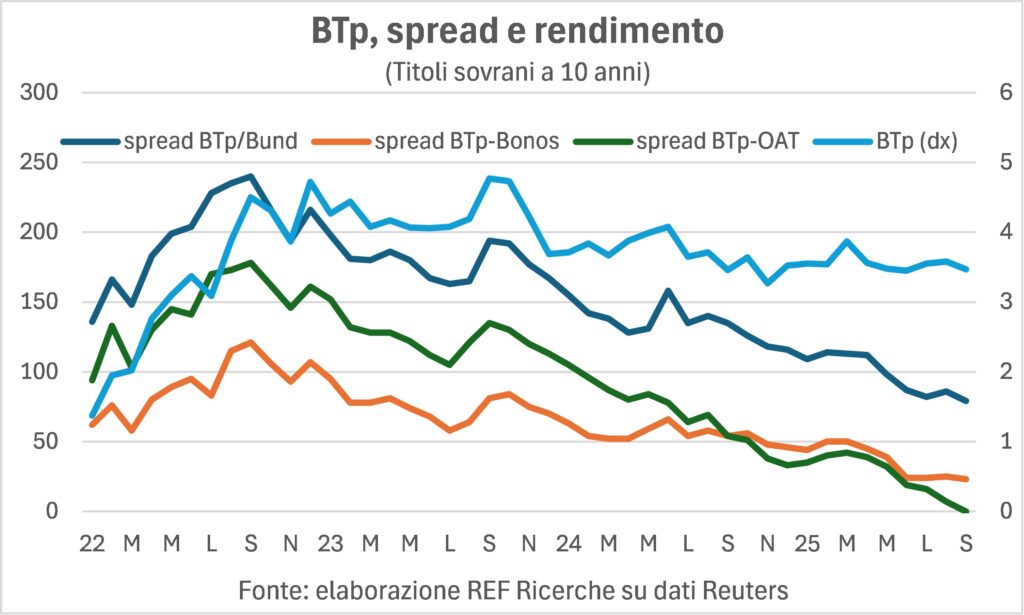
हमारे लिए बीटीपी, खबर अच्छी है। विस्तार बंड के साथ यह 80 से नीचे गिर गया, और साथ ही बांड और भी कम हो गया है। हम यह दावा नहीं कर सकते कि हमने पैदावार के साथ समानता हासिल कर ली है फ़्रेंच उपाधियाँक्योंकि यह हमारी योग्यता से अधिक उनकी गलती है...
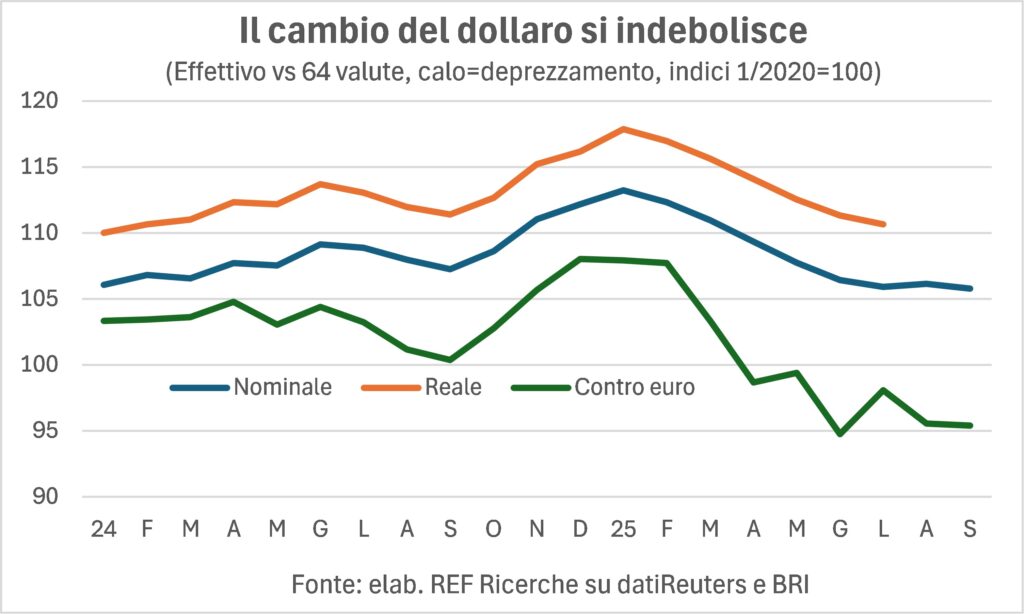
डॉलर कमज़ोर है और ऐसा ही रहेगा
डॉलर की कमज़ोरी अस्थायी नहीं है। अमेरिकी व्यापार घाटे को कम करने की किसी भी स्थिति में - जो ट्रंप के राष्ट्रपति कार्यकाल का एक अनिवार्य उद्देश्य है - एक समान रूप से आवश्यक तत्व है कमजोर डॉलरडोनाल्ड ट्रम्प के चुनाव-पश्चात हनीमून के बाद, जब ऐसा लग रहा था कि समग्र रूप से अमेरिका - अर्थव्यवस्था, डॉलर, शेयर बाजार... - शानदार और प्रगतिशील भाग्य की ओर अग्रसर है, तो वास्तविकता का सिद्धांत फिर से हावी हो गया।
शेयर बाज़ारों के (अजीब) रिकॉर्ड
हालाँकि, शानदार और प्रगतिशील किस्मत वास्तविकता के उस हिस्से में साकार हुई है जो शेयर बाजार है। वॉल स्ट्रीट नए रिकॉर्ड तैयार करता है। हालाँकि, अजीब बात यह है कि नए ऐतिहासिक रिकॉर्ड भी तैयार किए जाते हैं दुनिया के बाकी हिस्सों के शेयर बाजारोंऔर वास्तव में, जैसा कि ग्राफ से देखा जा सकता है, वे हैं और भी अधिक रिकॉर्ड अमेरिकी स्टॉक एक्सचेंज के मुकाबले। और यह दो कारणों से अजीब है। पहला, अमेरिका ने कर्तव्यों बाकी दुनिया, और पहली नज़र में (और दूसरी नज़र में भी) इस ज़ोरदार झटके से दूसरे देशों की अर्थव्यवस्थाओं को नुकसान पहुँचना चाहिए था और अमेरिका की अर्थव्यवस्था को फ़ायदा होना चाहिए था (मेक अमेरिका ग्रेट अगेन)। दूसरा कारण यह है कि, सर्वसम्मत सहमति से, वॉल स्ट्रीट की कीमतें 'मैग्नीफिसेंट सेवन' की कीमतों और एआई दृष्टिकोणये दो कारक हैं जिनका अमेरिकी शेयर बाज़ार पर विशेष रूप से सकारात्मक प्रभाव पड़ा है। तो फिर दुनिया भर के शेयर बाज़ार अमेरिकी बाज़ारों से ज़्यादा क्यों बढ़े हैं?
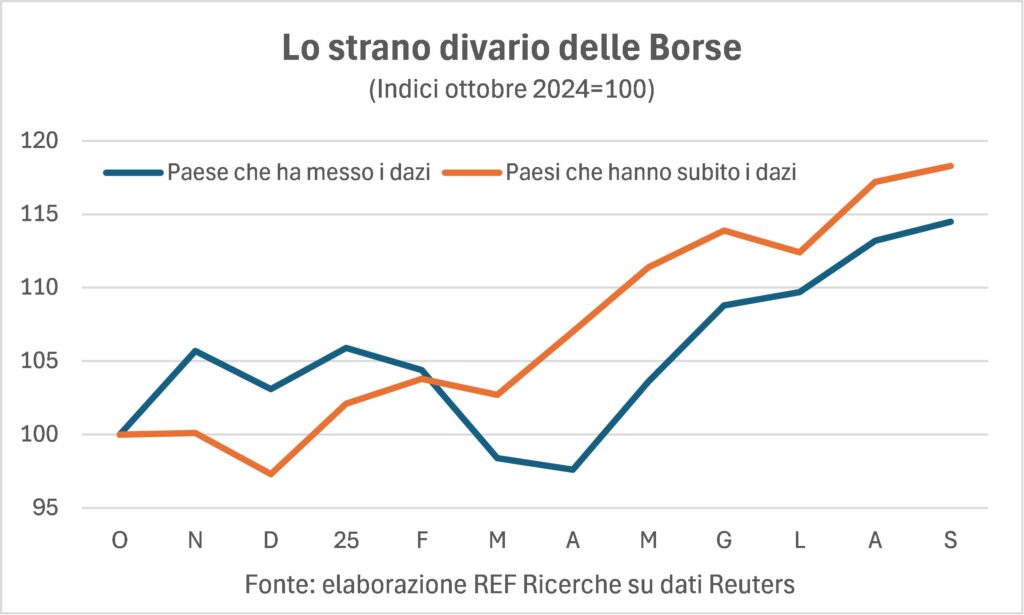
शायद इसका उत्तर निरंतर प्रयास में निहित है। वृद्धि का अंतरवर्ष की पहली छमाही में अमेरिकी अर्थव्यवस्था एक दशमलव एक प्रतिशत की दर से बढ़ी, जबकि टैरिफ के बावजूद, बाकी दुनिया की अर्थव्यवस्था काफ़ी तेज़ी से बढ़ी। शायद इसलिए कि टैरिफ गाथा इसने ज़्यादा नुकसान नहीं पहुँचाया है (फ़िलहाल...); जैसा कि यूजेनियो मोंटाले ने लिखा है: "इतिहास उतना विनाशकारी बुलडोज़र नहीं है जितना कहा जाता है: यह भूमिगत मार्ग, तहखाने, गड्ढे और छिपने की जगहें छोड़ जाता है, कुछ लोग बच जाते हैं..." और, अगर इसने नुकसान पहुँचाया है, तो ज़्यादातर संयुक्त राज्य अमेरिका को पहुँचाया है (जैसे 'अपने ही पैर पर कुल्हाड़ी मारना')। शायद इसलिए कि मौद्रिक नीति अमेरिका में इसने (मुद्रास्फीति से जुड़ी अनिश्चितताओं को देखते हुए, जो सही भी है) प्रतिबंधात्मक रुख़ बनाए रखा है, जबकि अन्य देशों ने इसमें ढील दी है। शायद... - सच कहूँ तो, अगर इसके और भी कारण हैं, तो वे हमें स्पष्ट नहीं हैं। रुको और देखो…
एक ओर अनिश्चितता, दूसरी ओर मुद्रास्फीति का उच्च स्तर, दूसरी ओर युद्ध और पुनःशस्त्रीकरण की हवा, तथा स्पष्ट मुद्रा विकल्प के अभाव में डॉलर की संरचनात्मक कमजोरी के इस संदर्भ में, अंततः,सोना यह एक सुरक्षित मुद्रा (सिर्फ़ एक वस्तु नहीं) बनकर वापस आ रही है, और इसकी क़ीमतें रिकॉर्ड तोड़ रही हैं। चूँकि सूचीबद्ध स्थितियाँ गायब होने वाली नहीं हैं, इसलिए अन्य रिकॉर्ड भी बनेंगे।