

Comme vous avez pu le lire sur ce blog, et au-delà, le Bourse américaine (le S&P500) connaît un véritable Se rallier (ou une phase haussière prolongée de la Bourse).
À quoi devez-vous vous attendre si vous avez décidé de investir dans des actions aujourd'hui?
Regarder le passé ne nous donne aucune certitude sur ce qui peut arriver dans le futur, mais lire avec regard critique sur ce qui s'est passé au cours des 15 dernières années de l'histoire pourrait nous fournir d'excellentes pistes de réflexion. En particulier, essayons d'étudier l'histoire d'un hypothétique M. Rossi qui a dû choisir entre un Un investissement équitable et une Investissement dans obligations d'État (nous parlons du marché américain).
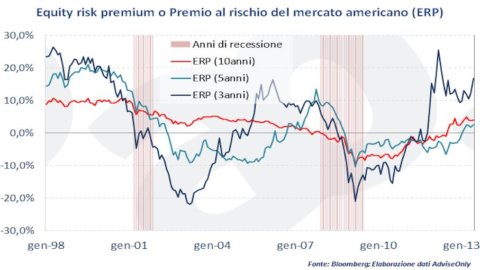
Le graphique (cliquez sur l'image pour l'agrandir) montre ce que l'on appelle Prime de risque (ERP, acronyme de Equity risk premium), le différence entre le rendement offert par Actions américaines (S&P500 « Total Return ») dans son ensemble et le rendement offert par un investissement dans obligations d'État dans le même laps de temps.
*Chaque instant correspond au moment de sortie de l'investissement. Les rendements de la prime de risque des actions ont été calculés sur une base mensuelle. Pour chaque mois de janvier 1998 à mai 2013, j'ai calculé la différence de rendement entre le rendement total du S&P500 et le rendement obligataire pour la période d'investissement considérée (3,5, 10 et XNUMX ans).
A quoi sert le calcul de la prime de risque des investissements ?
En théorie, investir dans des actions devrait impliquer un risque plus élevé et par conséquent aussi le le rendement offert devrait être plus élevé par rapport à celui offert par une obligation d'État, titre considéré comme sans risque (... avant la crise) ou en tout cas moins risqué (définition plus appropriée après la crise).
Comment lire le graphique ?
Nous proposons le différence de rendement entre actions et obligations gouvernemental relatifs à un investissement commencé respectivement 3,5 et 10 ans plus tôt.
Donnons quelques exemples : si M. Rossi en février 1998 avait décidé de liquider son investissement en actions, réalisé 10 ans plus tôt, il aurait ramené chez lui une 10% de rendement en plus par rapport à un investissement dans des obligations d'État à XNUMX ans. En février 2010, cependant, M. Rossi aurait obtenu un rendement de -7,7% par rapport à ce qui était offert à la même période par les obligations.
Quelles considérations pouvons-nous faire en analysant l'histoire des actions et des obligations ?
En gros 3 :
. Le rendement boursier, même sur des périodes assez longues, il ne récompense pas toujours l'investisseur pour le risque assumé. En effet, lors des deux dernières crises financières (dot.com et Subprime), les bourses ont fait des offres baisse des rendements (parfois négatif) par rapport aux obligations d'État.
. Comme en toutes choses, le moment est important (choisir le bon moment pour entrer et sortir de l'investissement) mais il s'avère certainement difficile à repérer exactement. Cela semble anodin, mais une stratégie assez simple à appliquer pour sortir duimpasse et qui offre de bons résultats consiste à vendre lorsque les valorisations sont élevées (par exemple lorsque le ratio P/E est supérieur à la moyenne historique à long terme), acheter à la place lorsque les valorisations sont faibles (cas inverse, par exemple lorsque le ratio P/E est inférieur à la moyenne historique à long terme).
. Plus vous allongez votre horizon d'investissement, plus la volatilité de votre investissement en actions diminue, il est donc moins susceptible de rencontrer des résultats négatifs. Par exemple, si le M. Rossi avait décidé d'investir sur le long terme (10 ans), dans 30% des cas examinés il se serait heurté à un ERP négatif (42% pour un investissement sur 5 ans et 54% sur 3 ans).
En conclusion, considérant qu'aujourd'hui les valorisations sont toujours en ligne avec les fondamentaux, il pourrait y avoir de bonnes opportunités. Si vous décidez de le faire, sachez que investir dans une perspective à long terme cela pourrait enlever de nombreux maux d'estomac.



