Il Courrier économique il a récupéré une étude de Adapter sur l'impact entrehiver démographique et le marché de l'emploi dans lequel il est démontré pour la énième fois que leinsoutenabilité du système de retraite elle est déterminée non seulement par l’impact des dépenses sur le PIB, mais aussi par de nombreux autres facteurs structurels difficiles à modifier.
Entrer dans ces raisonnements est toujours difficile parce que tout est pareil, c'est-à-dire qu'il n'est pas possible de résoudre un problème à la fois, mais il est nécessaire d'avoir une aspect général. Il ne fait aucun doute par exemple que leimpact des dépenses pourrait diminuer si le PIB au dénominateur de la fraction qui a le montant des dépenses au numérateur augmentait. Mais une telle opération résoudrait un problème aspect secondaire de la question des retraites, dans le sens où nous pourrions nous permettre des dépenses de retraite élevées avec moins de soucis qu'aujourd'hui, sans préjudice du fait qu'un pays qui croît davantage uniquement pour pouvoir consacrer une grande quantité de ressources aux retraites continuerait à n'avoir aucun certaines perspectives. Et puis, il y a encore quelqu'un qui se croit maître du jeu à trois cartes et qui voudrait tromper les institutions internationales comme s'il était un voyageur provincial qui s'approche du banquet par curiosité et se laisse prendre par celui qui fait office de l'acolyte du manipulateur sur la table à l'extérieur de la gare.
Il ne suffit pas de séparer la sécurité sociale et l'assistance
Qui pense résoudre le problème par séparation entre pensions e assistance c'est le plus dangereux de tous, car il fournit un un semblant de rationalité dans la classification des postes d'un bilan. On connaît le sujet : l'Europe soutient-elle que l'incidence des dépenses sur le PIB (16-17%) est trop élevée ? C'est notre faute si nous persistons, on ne sait pourquoi, à fournir un chiffre alourdi par les charges réservées à l'assistance, qui si elles étaient supprimées nous feraient rentrer dans la catégorie des États presque vertueux. Ce stratagème n’a aucune cohérence pour une série de raisons que nous soulignons en résumé. Lorsqu'il faut comparer des données au sein d'une communauté de pays, on s'accorde - dans un contexte objectivement complexe comme celui des finances publiques d'un Etat par rapport à d'autres - sur les critères de classification des postes dépensés ; tu ne joues pas à la morra. En fournissant nos statistiques et en les classant correctement, nous respectons également les règles convenues au niveau européen.
L'avis de Michele Raitano
Un seul pays est autorisé exceptions par vous-même. Deuxièmement, les dépenses de retraite ne peuvent être classées en fonction de leur financement : ce qui est financé par les cotisations de production est la sécurité sociale, tandis que les cotisations sous forme de transferts du budget de l'État relèvent de l'assistance.
Comme il l'a écrit à juste titre Michele Raitano "En ce qui concerne le mode de financement, il apparaît clairement qu'il ne s'agit en aucun cas d'une dimension décisive puisque rien n'empêche - comme cela se produit effectivement dans de nombreux pays et aussi en Italie pour certains postes de dépenses - des mesures clairement assurées et visant uniquement à les travailleurs sont financés par l'impôt général. De ce point de vue – poursuit l’économiste – il ne semble pas légitime s'identifier comme aide sociale les éléments de dépenses si et seulement s’ils entrent dans le quota du GIAS (et les inclure tous dans l’aide). Où le critère de financement comme facteur discriminant il y aurait des effets paradoxaux. Par exemple, il s’ensuivrait que les pays (comme le Danemark) qui financent plus de 80 % de leurs dépenses de protection sociale par l’impôt n’assurent pas leurs citoyens. Ou encore, que le Fonds d'intégration il doit être considéré comme un instrument de protection sociale plutôt que comme un instrument de sécurité sociale lorsqu'il s'adresse par dérogation à des catégories non couvertes (ou insuffisamment couvertes) par les cotisations de sécurité sociale. De même – ajoute Raitano – il faut le considérer comme bien-être la part de la future pension versées à ceux qui ont bénéficié de l'allégement des cotisations de la loi sur l'emploi, ou qu'une redéfinition de la formule de cotisation (avec un quota garanti) devient une sécurité sociale si elle est financée par des cotisations au sein du système de retraite ou de protection sociale si la fiscalité générale contribue à son financement' '.
A ces considérations, on pourrait en ajouter une autre, plus récente. Depuis le mesures de décontribution assumées par les gouvernements ces dernières années sont remplacées par l'allocation de ressources fiscales pour couvrir le paiement des retraites existantes, on pourrait affirmer que le domaine de l'assistance est élargi pour inclure les prestations payées par le fisc (une opération non seulement impossible, mais traversé par une séquence de folie comptable. Pour conclure sur cette légende urbaine que de nombreux responsables répandent sans contestation, il est bon de rappeler que la séparation entre sécurité sociale et assistance a déjà été faite avec la loi n.88 de 1989 et achevée. avec de nouvelles interventions dans les lois budgétaires de 1998 et 1999. En substance, avec ces mesures financières, il n'y a pas d'échappatoire à la dure logique des faits.
L'hiver démographique et le marché du travail
Selon le rapport Adapt cité par le Corriere, « dans moins de 6 ans nous aurons 730 mille travailleurs de moins, même si le pourcentage de personnes employées par rapport à la population employable reste inchangé. Par conséquent, aussi positive que soit la tendance actuelle de l'emploi, le transformations démographiques ils ne peuvent pas nous laisser indifférents, notamment parce qu'ils ne pourront pas changer à moyen terme."
Si la projection est étendue à 2040 puis à 2050, le la situation s'aggrave de manière drastique, la tendance italienne étant de plus en plus critique par rapport à la moyenne européenne. Déjà en 2040, en moins de vingt ans, la baisse de l'emploi en Italie atteindrait 13,8% et 20,5% en 2050. Traduit en chiffres absolus, on estime qu'en 2040 il y aura 3,1 millions de travailleurs en moins et en 2050, la baisse atteindrait 4,6 millions.
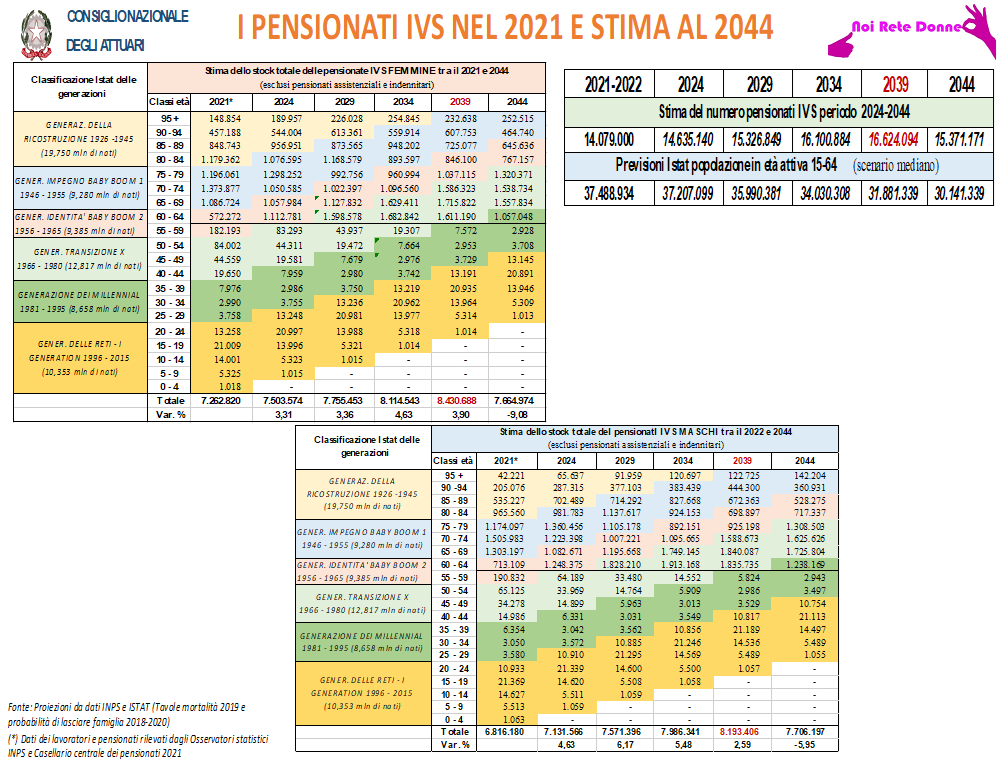
Le tabelle qui suivent sont très indicatifs car ils relient des données très significatives entre elles pour évaluer la relation entre les différentes cohortes à la naissance et au moment du début de la pension sur une période de 2021 à 2044, tant pour les hommes que pour les femmes. A observer également dans le même laps de temps rapport entre le nombre de retraités et que de personnes en âge de travailler. Comme on peut le voir dans les tableaux globaux 2039 est une année clé car à cette date, le système devra résister à l'onde de choc du départ à la retraite d'environ 2,5 millions de nouveaux retraités IVS, qui viendront s'ajouter aux retraités déjà existants aujourd'hui.
Toutefois, après 2040, le système de sécurité sociale tendra lentement à rééquilibrer automatiquement, car le nombre de retraités du Baby Boomers II diminuera ; l'augmentation de la longévité sera très probablement compensée par une ancienneté au travail plus longue, en générant des carrières plus continues et donc des pensions plus adéquates et à plus court terme, éventuellement intégrées à des pensions supplémentaires, les femmes participeront plus activement au marché du travail et le ratio retraités/employés s'améliorera considérablement en raison de la réduction du numérateur. Pourtant du côté des personnes en âge de travailler, le déclin reste inexorable avec les inévitables difficultés du côté du financement.