

Alors que les marchés financiers réfléchissent déjà à l'avenir (Que va faire la Fed ? Quelles surprises nous réserve l'été ?), en Europe, les sociétés cotées publient leurs résultats sociaux du premier trimestre de l'année
Comme chacun le sait désormais, l'Europe voyage à des vitesses diverses (toutes faibles, sinon négatives), les chômage les piqûres, les (manqués) le crédit bloque l'investissement, pourtant, comme aux USA, l'indice boursier de référence (Europe Stoxx 600) a enregistré une belle + 6,5% (11 juin) depuis le début de l'année.
Quelle est donc la situation des entreprises en Europe ?
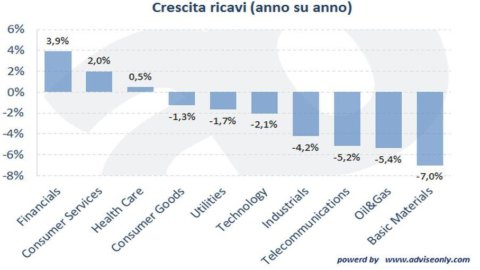
Comme on aurait pu l'imaginer, les résultats trimestriels se sont révélés tout sauf solides, tant en termes de résultats qu'en termes d'attentes. Au total, selon les données recueillies par Bloomberg, les revenus ont diminué de 1,93 % par rapport au même trimestre de 2012tandis que le bénéfice par action (le bénéfice par action classique) a chuté de 10,5 % (bien au-delà des attentes).
La faiblesse de ces résultats peut être encore mieux saisie si nous décomposons l'indice par secteur, en obtenant les données contenues dans les graphiques (Cliquez sur l'image pour l'agrandir et la faire défiler) :
Que nous disent ces deux graphiques ?
Tout d'abord, il est clair qu'il ne s'agit pas d'un effondrement total : dans chaque secteur, il y a eu des entreprises qui ont bien réussi. Cependant, l'opinion générale est que les entreprises européennes - de manière assez uniforme également dans les différents secteurs - ont du mal à compenser les baisse de la demande intérieure et mondiale avec une réduction des coûts suffisante pour maintenir les bénéfices stables. En fait, dans le détail, je marges ils continuent de descendre (comprise comme marge d'EBITDA : rapport entre les bénéfices générés par la partie opérationnelle et les revenus), ainsi que i bénéfices généré au cours des 12 derniers mois par action (EPS).
Deuxièmement, les entreprises européennes ont plus de mal que les entreprises américaines à réagir à l'environnement de marché difficile. En effet, si l'on compare ces données avec celles du S&P500 présentées la semaine dernière, on constate qu'en ce premier trimestre de l'année, les entreprises américaines ont su répondre plus souplement à la baisse du chiffre d'affaires par une réduction des coûts ce qui a permis de maintenir les marges stables.
Comme nous l'avons dit à plusieurs reprises, si l'on regarde l'indice dans son ensemble (Euro Stoxx 600), l'Europe reste un marché sur lequel les valorisations (EPS) restent inférieures à leur moyenne historique et donc à un bon prix (compte tenu de la valeur financière, le prix auquel vous achetez est important et, dans le cas des actions européennes, il est à des niveaux acceptables). Cependant, évoluer au sein du secteur et dans ce contexte de forte volatilité est tout sauf simple.



