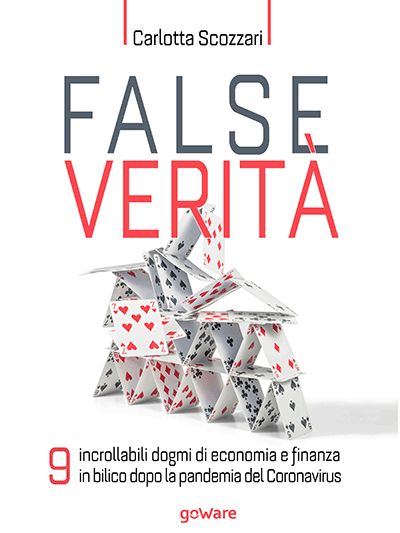
Carlotta Scozzari, journaliste économico-financier pour Business Insider, vient de publier un livre avec goWare, « Fausses vérités. 9 dogmes inébranlables de l'économie et de la finance en jeu après la pandémie de Coronavirus", qui est le fruit d'une réflexion chaleureuse, mais bien pensée et documentée sur l'impact de la crise du Covid-19 sur nos (fausses) certitudes économico-financières qui se sont cristallisées depuis la fin de la Seconde Guerre mondiale.
Scozzari nue neuf fausses vérités – et probablement bien plus : 1. L'économie est mondiale ; 2. Le PIB mondial augmentera toujours, 3. La banque est chez elle, 4. L'inflation a disparu, 5. Le pétrole ne tombera jamais à zéro, 6. L'or ne trahit jamais ; 7. La brique donne toujours satisfaction; 8. L'économie du partage et le low cost sont l'avenir ; 9. L'économie verte prend beaucoup de temps.
Nous sommes heureux d'offrir à nos lecteurs un extrait complet du livre. Le texte intégral de la septième "fausse vérité", celle concernant l'innocuité de l'investissement immobilier. C'est un sujet qui peut vraiment affecter le portefeuille de chacun d'entre nous.
Bonne lecture
Le mot de Trump
"Eh bien, l'immobilier est toujours un bon investissement en ce qui me concerne" : mot du président des Etats-Unis, Donald Trump. La richesse nette de l'homme le plus puissant du monde, accumulée en grande partie grâce aux affaires dans l'immobilier (la Trump Tower à New York ne s'appelle pas comme ça par hasard), à l'été 2019 est estimée par Bloomberg à 3 milliards de dollars.
« Tout d'abord – Trump se présente dans une interview avec Larry King pour CNN – je suis un agent immobilier. C'est ce que j'aime. Ne pas le reconnaître serait comme ne pas reconnaître mon travail quotidien». Trump n'est certainement pas le seul à penser que l'immobilier donne toujours satisfaction au sein d'un portefeuille d'investissement. Mais est-ce vraiment comme ça ou le Coronavirus démasque-t-il également cette vérité ?
Les prix de l'immobilier baissent en 10 ans
Déjà dans la dernière décennie, avant même que le Covid-19 ne vienne bouleverser nos vies, quiconque avait décidé d'investir dans la vieille et chère brique italienne aurait facilement pu perdre de l'argent. Il est intéressant de noter que si, d'une part, l'indice des prix des logements neufs se déplace au-dessus du niveau de départ de 2010, d'autre part, les prix des logements existants ont montré une forte contraction, qui au cours de la décennie a poussé tout le panier vers le bas.
Dans une perspective à plus court terme, commentaires sur la note ISTAT fin mars 2020 :
« Les prix de l'immobilier ont clôturé 2019 sur une baisse d'un dixième de point seulement par rapport à 2018 et avec un léger ralentissement positif sur 2020, signe d'une stabilisation substantielle des prix sur le marché de l'immobilier résidentiel. Mais le chiffre national - avertit l'ISTAT - est la synthèse de tendances territoriales très hétérogènes avec le Nord-Ouest et le Nord-Est en croissance et le Centre et le Sud et les Îles en diminution. Dans ce contexte, les prix des logements à Milan ont enregistré une croissance soutenue pour la quatrième année consécutive, confirmant leur rôle moteur sur le marché immobilier, tandis qu'à Rome, ils ont enregistré une baisse significative pour la troisième année consécutive».
Des prévisions à revoir pour le pire
Au cours de la dernière décennie, les prix moyens des maisons ont chuté. Mais surtout, il montre qu'en l'absence du Coronavirus et après une phase de stabilité des prix entre 2018 et 2019, la hausse des prix de l'immobilier aurait dû commencer à partir de 2020.
Mais l'avènement du Covid-19 a une nouvelle fois complètement bouleversé les plans, à tel point que Nomisma esquisse deux scénarios différents pour le "prima Coronavisrus" (pC) : un plus optimiste dit "soft" et un plus pessimiste ou "hard" un. Le premier scénario, expliqué par Nomisma :
« Elle suppose des délais de sortie relativement courts de l'urgence sanitaire, ainsi que des mesures cohérentes et efficaces ; la seconde, en revanche, implique des délais plus longs pour le maintien des mesures de confinement et une moindre efficacité des interventions lancées par le gouvernement, avec des répercussions plus lourdes sur le système économique».
Selon les prévisions de Nomisma, dans le scénario souple, les prix des logements devraient baisser de 1,1 % par an en 2020, de 1,2 % en 2021 et de 0,5 % en 2022. Les baisses sont plus prononcées dans le scénario dur : -3,1 % en 2020, -3,9 % en 2021 et -3,1 % en 2022.
Il en va de même pour les prix des bureaux, pour lesquels Nomisma s'attend à une baisse de 2020 % dans le scénario souple et de 1,7 % dans le scénario dur pour 3,5, tandis que pour 2021, les estimations sont de -1,6, 4 % et -2022 % et pour 0,8 -3,4 % et -XNUMX %.
Avant le virus ou BC, ils expliquent depuis Nomisma :
«Le marché immobilier semblait s'être engagé sur la voie de la reprise, comme en témoigne l'évolution des ventes résidentielles, qui en 2019 avaient dépassé les 600 2019 transactions, avec la perspective pour les trois prochaines années de rester au-dessus de ce niveau, continuant ainsi la tendance à la croissance. Cela s'explique également par la contribution du canal du crédit qui, après une année 2020 négative, devrait à nouveau augmenter au cours de la période de deux ans 2021-XNUMX en termes de prêts hypothécaires aux ménages pour l'achat de logements, grâce également aux conditions favorables sur les taux d'intérêt, a chuté à des niveaux presque négligeables.
L'analyse de Nomisma se poursuit ainsi :
«L'urgence provoquée par la propagation du virus a complètement changé cette perspective, avec la suspension de la plupart des activités économiques et commerciales, notamment celles liées au secteur immobilier. Les difficultés objectives d'exercice des activités économiques les plus courantes qui ont caractérisé la première phase de l'avènement de la pandémie s'accompagneront dans les mois à venir d'attitudes attentistes et prudentielles qui différeront dans les choix d'achat et d'investissement. Compte tenu de la forte incertitude que cette situation totalement inattendue génère, les ménages donneront la priorité à l'augmentation des réserves d'épargne, afin d'augmenter les liquidités pour se protéger contre de nouveaux ralentissements économiques, en reportant l'achat de biens immobiliers ou d'autres formes d'investissement.
Ils se trouveront confrontés à des conditions économiques particulièrement difficiles, avec la possibilité peu probable que les moins armés pour faire face à une telle crise ne puissent éviter la faillite. Afin d'éviter ou du moins de limiter l'ampleur de ce phénomène, outre les aides que l'État devra apporter en termes d'allégement fiscal et de paiement différé des impôts et des dettes de crédit, le rôle des établissements de crédit sera fondamental en termes de d'injection de liquidités, précisément pour éviter l'instabilité économique et sociale qui en résulterait autrement ».
Les ventes sont également en baisse
En plus d'une baisse des prix, Nomisma estime qu'à partir de 2020, les transactions immobilières résidentielles pourraient également diminuer, ce qui n'a cessé de croître ces dernières années. Dans ce cas également, le cabinet de conseil esquisse un scénario soft qui estime une baisse plus contenue et un scénario hard avec une baisse plus drastique des ventes.
«Les effets de la propagation de Covid-19 - expliquent de Nomisma - se traduiront par une contraction de la demande d'achat et d'investissement et, par conséquent, par une diminution de l'activité transactionnelle du secteur immobilier. Le «besoin de logement» élevé mis en évidence par notre enquête périodique auprès des ménages italiens subira un certain décalage dans le temps, conséquence de choix prudents. A ces éléments s'ajouteront également les difficultés économiques auxquelles de nombreuses familles devront faire face suite aux problèmes d'emploi que la crise entraînera inévitablement. Cette situation va, selon toute vraisemblance, pousser les établissements de crédit à durcir les critères de décaissement, afin d'éviter le risque d'accumuler à nouveau un montant important de prêts non performants (voir aussi chapitre 3).
Tout cela, résume Nomisma, "ainsi que les obstacles causés par les mesures de confinement du virus, contribuera à réduire l'activité transactionnelle sur le marché résidentiel en 2020 : des 612 564 transactions prises en charge en l'absence de l'urgence du coronavirus, nous passerons dans le meilleur des cas à 6,5 transactions (-2019% par rapport à 500), alors que dans le pire des cas il passera sous le seuil des 18 transactions, avec une baisse d'environ 2021% par rapport à l'année précédente. En 2020, les transactions subiront une diminution d'une entité légèrement inférieure à celle de 407, avec un résultat compris entre 531 2022 et XNUMX XNUMX transactions, pour ensuite se stabiliser sensiblement au cours de XNUMX".
Selon les experts de Nomisma, un autre élément de frein à l'activité de colonisation dans le secteur immobilier pourrait être représenté par la "rigidité, d'ailleurs mise en évidence dans un passé récent, avec laquelle les propriétaires réagiront en modifiant leurs propres attentes de réalisation".
En effet, ce phénomène « a représenté un frein à la reprise des transactions dans les années de la double vague récessive de 2008-2013, prolongeant de fait la phase négative au-delà du timing habituel des cycles immobiliers précédents. Cela impliquerait une réduction somme toute limitée des prix à court terme, mais une période de temps plus longue dans laquelle la contraction des valeurs aura lieu, avec des conséquences indésirables de retarder les temps de récupération ».
Six ans en arrière
Commentaire de Luca Dondi dall'Orologio, PDG de Nomisma :
« Les effets de la pandémie et du confinement apparaissent dévastateurs s'ils sont observés à travers les prévisions du nombre de ventes résidentielles. L'impossibilité quasi-totale de favoriser les semaines de fermeture et, surtout, l'affaiblissement progressif du tissu économique du pays, qui se comprend déjà de bien des manières, conduira à un assèchement dramatique du marché immobilier. Ce sera une double vague : la première alimentée par la quarantaine, la distance sociale forcée et l'affaiblissement des secteurs immédiatement exposés à la crise, avec pour conséquence des pertes d'emplois et une augmentation généralisée de la propension à épargner ; la seconde alimentée par l'inévitable baisse massive de la demande globale, qui conduira à une crise de liquidité pour les entreprises, notamment les plus exposées sur le marché domestique (la majorité), qui à son tour conduira à une nouvelle baisse de la demande ».
En bref, selon Dondi dall'Orologio, il pourrait être en route :
"Une spirale dépressive qui ne peut être atténuée que par une impressionnante injection directe de liquidités, assortie d'un plan de garanties publiques visant à empêcher les banques de couper les lignes de crédit pour contrer la croissance des créances douteuses".
Le soi-disant "décret sur la liquidité" lancé début avril 2020 par le gouvernement de Giuseppe Conte va précisément dans cette direction, dans le but de combiner une garantie publique avec le décaissement de crédit par les banques aux entreprises et à toutes les tailles.
Cependant, la presse rapporte des cas répétés où les prêts ont beaucoup de mal à arriver dans les caisses de ceux qui les demandent ; et les représentants du Palazzo Chigi admettent plus d'une fois les difficultés.
«L'objectif – observe le PDG de Nomisma – doit être de stabiliser le système afin d'essayer de contenir les conséquences économico-financières de l'urgence sanitaire. Si les objectifs apparaissent clairs et partagés, il n'en est pas de même des dotations en ressources et des stratégies de fonctionnement. Cependant, le drame de l'image impose des actions immédiates d'une importance extraordinaire, sans prétentions anachroniques à atteindre un optimum de Pareto inatteignable. En effet, les hésitations et le flou de la perspective post-confinement permettent la prolifération et la propagation d'un virus qui risque d'avoir, somme toute, un taux de létalité bien supérieur à celui du Covid-19. Dans ce scénario, les prévisions pour les marchés immobiliers qui avaient montré plus d'élan et de dynamisme avant la crise, comme Milan et Bologne, apparaissent impitoyables : la sévérité de l'impact de la pandémie et les solutions de confinement adoptées placeront l'immobilier à six années".
Un investissement de plus en plus risqué
Il y a ceux qui appellent depuis longtemps à la prudence lorsqu'ils décident d'investir dans le secteur immobilier. C'est le cas d'Andrea Ragaini, directeur général adjoint de Banca Generali, qui fait d'abord une prémisse puis deux comptes.
« Partons de l'hypothèse – observe-t-il – que par investissement il faut entendre l'acquisition d'un bien qui produit un revenu. Dans le cas d'un bien immobilier, le rendement est donné par deux composantes : la variation de valeur dans le temps et les revenus locatifs, le soi-disant loyer. Considérons un horizon temporel suffisamment long de l'investissement, comme l'immobilier l'exige, c'est-à-dire de 1980 à aujourd'hui. Eh bien, au cours de cette période, le rendement annuel moyen réel, c'est-à-dire net d'inflation et brut d'impôts fonciers, dans notre pays était de 4,57 %, contre 9,45 % des actions (y compris les dividendes), 5,85 % des obligations d'entreprise (y compris coupons) et 2,42 pour cent d'obligations d'État (y compris, le cas échéant, les coupons).
Ragaini note à nouveau :
«Si, en revanche, nous considérons la maison uniquement du point de vue d'un bien à usage, puisqu'il existait un système codifié au niveau européen pour calculer la valeur des propriétés, c'est-à-dire depuis 2010, les prix en Italie ont baissé de 17 pour cent, alors que la moyenne européenne a enregistré une augmentation de 21 pour cent».
Salvatore Gaziano, directeur d'investissement de SoldiExpert SCF, exprime également sa perplexité face à l'investissement immobilier :
«La brique, qui est l'investissement numéro un des Italiens, rassemble des nuages gris et noirs depuis un certain temps et certainement pas seulement après le déclenchement de la pandémie. En Europe, nous sommes parmi les peuples avec le pourcentage le plus élevé de familles qui vivent dans leur propre maison. Au cours des dix dernières années, nous avons souvent abordé le sujet avec nos clients car, en tant que conseillers financiers indépendants, il est de notre devoir de parler à 360 degrés de la façon dont la richesse est investie et où il est plus correct de la diriger. Sur le sujet, nous avons toujours averti que l'ère de la brique en tant qu '"investissement" est malheureusement à son coucher. Trop de risques, très peu d'avantages. Déjà en 2015, notre analyse mettait en évidence comment l'immobilier en Italie, après la crise de 2008, avait enregistré une baisse des prix en termes réels parmi les plus élevées au monde, ce qui n'augurait rien de bon pour les changements structurels et financiers que notre pays allait vers».
Comme le souligne Gaziano :
«Le coup de foudre des Italiens pour la maison en tant qu'investissement a soutenu et fait grimper les prix de manière significative et souvent détachée de la réalité. Quelque chose qui ressemble au phénomène de ces épargnants qui, ces dernières années, ont acheté des actions de banques non cotées en Italie pour découvrir un jour que ces mêmes actions n'étaient pas si facilement liquidables et que le prix auquel ils avaient acheté les actions était définitivement hors marché. Et la comparaison n'est pas aussi risquée qu'elle n'y paraît car pendant longtemps, de nombreux Italiens ont considéré l'achat d'une maison non pas pour sa valeur d'usage mais comme un véritable investissement doté de caractéristiques particulières telles que "revenu et sécurité"».
Le marché immobilier en Italie ces dernières années, selon Gaziano :
«Il était tellement "drogué" par l'achat par un large éventail d'épargnants qu'ils considéraient la maison comme une sorte d'investissement parfait destiné presque seulement à monter. Et cela a fortement alimenté le marché des résidences secondaires en particulier. Qui est parmi ceux qui, pas par hasard, ont été les plus touchés par le boom qui a commencé après 2008, avec des effets même dramatiques car il y a des municipalités en Italie où il n'est plus possible de vendre ne serait-ce qu'une maison en raison de l'absence d'acheteurs» .
Bien sûr, nous devons également faire une discussion séparée, reconnaît Gaziano
«pour les lieux "trophées" italiens les plus célèbres d'un point de vue touristique ou plus animés d'un point de vue professionnel et universitaire, avec des quartiers "in" où les prix sont restés à des niveaux relativement plus élevés - comme le Milan précité -. Mais il va sans dire que même dans ces cas, les contextes « glocal » et politique, social et fiscal doivent en tout état de cause être suivis dans le temps ».
Et maintenant que va-t-il se passer après la pandémie ou le PC ?
"Le scénario - admet Gaziano - s'est malheureusement aggravé et certainement pas seulement pour la brique tricolore étant donné que partout dans le monde se posent des questions sur l'avenir du marché immobilier".
Le manque d'entretien
Les raisons de la mauvaise performance et de la baisse des prix du secteur immobilier italien au fil des ans sont nombreuses et indépendantes du Coronavirus. A partir, souligne Ragaini, avec un facteur important :
« L'offre de maisons à vendre représente plus du double de la demande. Par conséquent, comme sur tout marché, si l'offre dépasse la demande, les prix n'augmenteront guère».
En outre:
« La qualité du produit est plutôt médiocre. Autant dire que 74 % des logements appartiennent aux trois pires classes énergétiques, G, F, E, alors qu'à partir de 2021, sauf extensions, les logements neufs ne pourront être construits qu'avec une consommation d'énergie quasi nulle, un concept qui va au-delà de la classe A. plus : 60 % des bâtiments résidentiels ne répondent pas aux normes antisismiques « modernes », émises depuis 1970. Cela signifie que structurellement la plupart des bâtiments nécessitent des interventions de maintenance importantes ».
Ragaini ajoute encore :
«Moins de 2% des maisons en Italie ont une couverture d'assurance contre les risques de catastrophe, ce qui est paradoxal puisque le nôtre est l'un des pays au monde avec le plus grand risque sismique, hydrogéologique et de glissement de terrain. Ainsi, face aux séismes, pluies torrentielles et autres phénomènes atmosphériques survenus au fil des décennies, des fissures et de la rouille se sont formées dans les charpentes métalliques, même au niveau des fondations. Mais sans couverture d'assurance, il y a eu peu d'interventions de restauration. À l'inverse, les maisons nécessitent un entretien périodique, non seulement ordinaire, mais aussi extraordinaire. Sinon, ils se détériorent et perdent de la valeur, comme n'importe quelle marchandise, comme les voitures par exemple».
Quelles sont les raisons de cette négligence ?
«Le revenu net annuel moyen des familles italiennes - répond Ragaini - est égal à 31.393 30.852 euros (source ISTAT) contre une dépense annuelle moyenne de 10.828 XNUMX euros, dont XNUMX XNUMX sont investis dans la maison, ce qui correspond en grande partie à l'hypothèque ou au loyer. Par conséquent, il ne reste plus beaucoup de ressources pour apporter des améliorations au "produit maison"».
Mais les choses devront inévitablement changer, comme le souligne le directeur général adjoint de Banca Generali :
«L'Italie, comme tout autre pays européen, devra réduire la production de dioxyde de carbone de 2050% d'ici 80 par rapport à 1990 et la majeure partie du CO2 est produite par les bâtiments. D'où les nombreux bonus fiscaux reconnus par l'Etat pour l'efficacité énergétique. La tendance devra donc inévitablement aller dans ce sens».
En bref, comme le souligne Ragaini :
« Le mythe de la maison s'estompe de plus en plus, tant en termes d'investissement que dans le sens de la sécurité que la propriété d'un bien a toujours transmis. Une évolution également liée à deux autres facteurs importants tels que la mobilité professionnelle et les faibles revenus qui caractérisent les nouvelles générations. Des éléments supplémentaires qui amènent à revoir le paradigme de l'achat d'une maison, ou de l'investissement immobilier, comme moment central de son parcours de vie».
Une nouvelle entreprise avec des habitudes différentes
A y regarder de plus près, note Gaziano, avant même le Coronavirus, de nouvelles habitudes de vacances, des vols "low-cost" à bas prix aux phénomènes d'économie de partage comme Airbnb, avaient changé le marché immobilier.
« La crise économique qui suivra le confinement et la chute du PIB qui en découle - explique le directeur des investissements de SoldiExpert - pourrait ne pas être facile à récupérer à court terme ; après tout, nous ne nous sommes jamais remis de la crise de 2008. Pour les nouvelles générations, cela pourrait signifier une augmentation des expatriés dans un cadre démographique qui n'était déjà pas orienté au mieux. Une population de plus en plus âgée et inactive avec des enfants et des petits-enfants qui ont du mal à trouver du travail ou qui perçoivent de faibles salaires ou de faibles revenus pourrait se retrouver de plus en plus dans la position de « vendeur » plutôt que d'« acheteur ».
Si certaines tendances étaient déjà en cours dans le "before Coronavirus" (BC), le Covid-19 en a apporté de nouvelles. Par exemple, lors de la recherche d'une nouvelle habitation, la présence d'une terrasse ou d'une cour ou d'un jardin a pris une importance nouvelle, héritage des longs mois de "quarantaine" durant lesquels on était contraint à l'intérieur des murs de la maison sans la possibilité, sinon dans de rares cas, de sortir prendre l'air.
En avril 2020, le site Casa.it a enregistré une forte augmentation des recherches de maisons de vacances avec piscine ou jardin.
A partir du dossier sur Pandémie et défis verts de notre temps, créé par Green City Network et Foundation for Sustainable Development en partenariat avec Ecomondo-Key Energy, une autre façon de voir les maisons émerge, post Coronavirus. La pandémie, le dossier met en lumière,
« il a enseigné l'importance des balcons, des terrasses, des cours et des jardins, y compris les jardins communautaires, tous les espaces intermédiaires en général qui peuvent jouer un rôle important, également d'un point de vue environnemental, avec l'approche du bâtiment vert ».
Une démarche liée à la construction de bâtiments éco-durables.
«L'urgence du coronavirus – poursuit le dossier dans son analyse – nous a également fait repenser l'importance de l'espace urbain, une structure urbaine qui assure la proximité des résidences avec les services, le travail et les installations de loisirs, afin de réduire les déplacements d'une zone à l'autre. la ville et les déplacements ».
Évadez-vous des villes?
Il y a même ceux qui, partant d'hypothèses similaires, vont jusqu'à prophétiser un processus de lente désurbanisation ; une sorte d'évasion de la métropole pour aller vivre à la campagne, comme le chantait Toto Cutugno en 1995, ou tout simplement pour s'éloigner du chaos et des aléas des grandes villes.
Le document explore également cette question plus en détail Rien ne restera comme avant - L'Italie après le Coronavirus : réflexions pour comprendre comment notre avenir va changer, créée par l'Association Gianroberto Casaleggio, présidée par Davide Casaleggio, et sortie mi-juin 2020.
L'étude, retraçant les dix changements irréversibles dans la vie des gens après l'avènement du Coronavirus, aligne autant de points sur lesquels, selon l'association, il faut agir pour relancer le pays.
Eh bien, le changement numéro 4 se définit comme suit : « Mobilité intelligente : de la crise des transports publics à la désurbanisation ».
«Si les réalités surpeuplées de la vie urbaine, comme les transports en commun - lit-on à cet égard dans le document - sont particulièrement sensibles aux pandémies, il est plausible que les années à venir verront une redécouverte des banlieues, avec une nette désurbanisation de la métropole. Ceux qui veulent s'échapper d'une ville dangereuse et infestée de virus auront de nombreuses options à leur disposition. Les nouvelles technologies permettent aux entreprises de travailler plus facilement loin des mégalopoles denses et l'impulsion supplémentaire du Coronavirus a rendu le processus encore plus rapide, soulignant les dangers des espaces urbains surpeuplés pour les travailleurs et les citoyens. Dans les années 16, les entreprises consacraient 11 mètres carrés d'espace par nouvel employé, un nombre qui est tombé à 2000 mètres carrés à la fin des années 4,5 et à 2030 mètres carrés aujourd'hui. En XNUMX, il n'y aura plus de place pour un salarié car ce salarié travaillera à domicile."
Les experts du Credit Suisse abordent également la question des conséquences du Coronavirus sur les villes dans le document Supertendances. La poussée pour le changement:
«Les vagues de chaleur, de plus en plus fréquentes en raison des effets du changement climatique, sont plus intenses dans les grandes villes, où les gratte-ciel, les voitures et les routes goudronnées ont tendance à retenir la chaleur. De plus, les métropoles sont confrontées à des défis extraordinaires dans la gestion des pandémies, comme l'a démontré le Covid-19. Les villes doivent donc devenir plus intelligentes pour gérer efficacement la croissance urbaine et les difficultés qui en découlent, y compris la protection de la santé publique. Partout dans le monde, les urbanistes et les habitants utilisent des technologies basées sur les données, telles que l'Internet des objets et l'intelligence artificielle, pour améliorer les flux de trafic, la conception et les systèmes de gestion des déchets et des ressources en eau dans les "villes intelligentes". Cependant, il existe encore de nombreux obstacles auxquels les villes intelligentes sont confrontées, notamment la fragmentation des données, le financement et le stockage des données et les problèmes de confidentialité, selon un blog Scientific American. Les solutions de transport et de mobilité intelligentes peuvent réduire la congestion et améliorer la connectivité, ainsi que stimuler la croissance économique en garantissant un accès adéquat aux villes grâce à l'émergence d'économies dites d'agglomération.
En France, exemple par Credit Suisse :
« Le projet ferroviaire « Grand Paris Express » améliorera les connexions entre la banlieue et les quartiers en développement de Paris et les quartiers d'affaires, les centres de recherche et les aéroports d'ici 2035. Par exemple, il faudra à un chercheur seulement 15 minutes, au lieu de 66, pour se rendre de l'aéroport d'Orly au campus universitaire Paris Saclay, selon le site du Grand Paris Express.