Futuros, opciones, swaps… el explosivo desarrollo deIngeniería financiera durante los últimos cuarenta años ha sido tal que una taxonomía completa del universo de los “derivados” requeriría un esfuerzo enciclopédico. También porque la frontera entre instrumentos "derivados" e instrumentos "tradicionales" ha desaparecido con el tiempo: vamos viejos bonos convertibles hasta subordinados bancarios, se han inyectado derivados más o menos explícitos en los instrumentos tradicionales creando formas cada vez más complejas de hibridación financiera.
Derivados: ¿cómo se clasifican?
A nivel muy general, los derivados se clasifican en función de tres dimensiones: el tipo de variable financiera subyacente (por tanto, derivados de tipo de cambio, derivados de tipos, derivados de acciones...), el mercado de cambios (mercados regulados, especialmente para futuros o opciones de compra y venta sobre acciones individuales, o mercados no regulados donde las transacciones son bilaterales) y el “linealidad” de la función de pago. Por ejemplo, los futuros son "lineales", mientras que las opciones no lo son (ver figura).
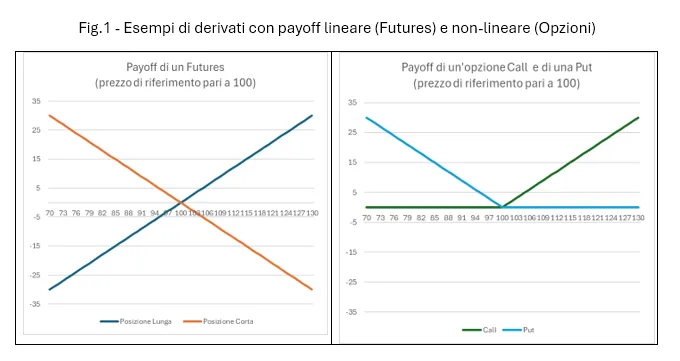
Permaneciendo en un nivel de máxima generalidad, i futuros Son contratos en los que las dos partes se comprometen a comprar (la parte denominada "larga") y vender (la parte "corta"), en una fecha futura y a un precio predeterminado, una determinada cantidad del activo subyacente (materias primas, índices bursátiles, bonos gubernamentales…). Si en una fecha futura el precio del subyacente es superior al establecido, la parte larga gana y la parte corta pierde. Y viceversa, si el precio del subyacente es menor. Ninguna de las partes tiene derecho a rescindir el contrato, a menos que encuentren otro operador dispuesto a hacerse cargo. En otras palabras, se trata de Operaciones comerciales “a plazo”, que se diferencian de los "spot" por el solo hecho de diferir en el tiempo la entrega del subyacente. Su uso es por tanto de cobertura, Pero también inversión o especulación. Una compañía aérea que no quiera correr el riesgo de que los ingresos por los billetes vendidos hoy no cubran el coste del combustible cuando tenga que transportar pasajeros en agosto, puede protegerse del riesgo de aumento de precios comprando un futuros del petróleo hoy, con entrega en septiembre (fecha típica del ciclo trimestral de futuros). Asimismo, un inversor que quiera diversifique su cartera comprando oro, puede comprar un fondo que, a su vez, invierte en futuros de oro, obteniendo exposición total a los movimientos del precio del oro sin tener que soportar los enormes costos de administrar el oro "físico".
En el caso de opcionesA diferencia de los futuros, una de las partes tiene el derecho pero no la obligación de ejercer la opción. En una opción de compra, el comprador tiene el derecho pero no la obligación de comprar al precio establecido. Por tanto, si el precio final del subyacente es inferior al precio establecido (también llamado precio de ejercicio), la opción de compra no se ejerce. En una opción de venta ocurre lo contrario: el comprador tiene el derecho pero no la obligación de vender al precio preestablecido. Por lo tanto, si el precio fuera superior al strike, la opción de venta no se ejerce. Evidentemente, a cambio de este derecho, el comprador deberá pagar, en el momento de firmar el contrato, una recompensa del vendedor. Incluso con opciones, el objetivo puede ser tanto de cobertura como especulativo. Si, por ejemplo, teme que Wall Street sufra una fuerte corrección, puede comprar una opción de venta sobre el índice S&P500. De esta forma, su cartera queda inmunizada, total o parcialmente, del riesgo de colapso y la prima pagada equivale a una especie de prima de seguro. Sin embargo, si desea estar expuesto a posibles aumentos, pero no tiene el capital necesario disponible para hacerlo y desea limitar la pérdida potencial a la prima pagada, puede comprar una opción de compra.
Los intercambio son relativamente más complejos porque implican el intercambio de dos flujos de efectivo futuros, al menos uno de los cuales es incierto, en una serie de fechas preestablecidas. El ejemplo típico es el de un swap fijo-variable. Si quieres transformar una hipoteca a tipo variable (a 10 años, por ejemplo) en una hipoteca a tipo fijo (también a 10 años), puedes contratar un swap en el que recibes de la contraparte, en las fechas de pago de la cuota del hipoteca, el tipo variable vigente en cada momento y a cambio se paga a la contraparte un tipo fijo (igual al tipo "swap" a 10 años vigente en el mercado en la fecha de estipulación del contrato de swap).
Pasando del nivel general al de las prácticas de mercado, hay que subrayar que existen innumerables subcategorías para distinguir las derivados “exóticos” de aquellos "Normal", derivados cuyo pago depende de la trayectoria (es decir, depende del desempeño del subyacente durante toda la duración del contrato) de aquellos cuyo pago está determinado por el valor del subyacente al vencimiento, y así en. La complejidad es tal que sólo para una minoría de derivados existen fórmulas cerradas para evaluar su precio (la famosa ecuación de Black-Scholes y sus numerosas variantes), mientras que para el resto se utilizan simulaciones de "Montecarlo". Es decir, se simulan miles de posibles escenarios alternativos para el comportamiento del subyacente y, en base a los resultados obtenidos, se deduce el valor del derivado hoy.
Derivados, aquí tienes algunos ejemplos prácticos
Pero más allá de la complejidad computacional del problema de valoración, lo importante que hay que entender es que los derivados con pagos no lineales requieren asignar un precio a una nueva variable: la volatilidad del subyacente. De hecho, un cambio en la volatilidad afecta a las dos partes involucradas de manera asimétrica. Para dar un ejemplo, considere la opción de compra ilustrada en Figura 1 y supongamos que el precio del subyacente podría ser igual a 120 euros (50% de probabilidad) u 80 euros (50%) al vencimiento. El valor del call en este caso sería igual a 10 euros, es decir 20 euros multiplicados por el 50% (de hecho, si el precio del subyacente es igual a 80, el call no se ejercería). Si la volatilidad es mayor y el subyacente al vencimiento puede ser igual a 130 o 70, el valor del call pasa a ser de 15 euros. En el caso de un futuro, sin embargo, dado que el efecto es simétrico para ambas contrapartes, el precio es indiferente a las variaciones de la volatilidad.
Esta diferencia dio origen a todo un nueva serie de instrumentos financieros e indicadores, que deducen el grado de incertidumbre percibido por el mercado a partir del precio de las opciones. El famoso VIX, a menudo llamado periodísticamente índice del miedo, no es más que una medida de volatilidad utilizada de vez en cuando por los operadores del mercado para evaluar opciones sobre el índice S&P500.
Por otro lado, los derivados surgen de la necesidad de gestionar el riesgo inherente al desfase temporal que pueda existir entre los "activos" y los "pasivos". EL futuros sobre productos agrícolas Fueron creados a finales del siglo XIX precisamente para permitir a los productores gestionar el riesgo de variaciones excesivas de precios entre el momento de la siembra y la cosecha. El swaps de divisas Nacieron a raíz del caos monetario provocado por el fin de Bretton Woods para gestionar el riesgo que planteaba la adopción general de un régimen de tipo de cambio flexible. Los mismos derivados crediticios, a pesar de la terrible reputación adquirida en la gran crisis de 2008, fueron creados para responder a una necesidad motivada de formas más modernas y flexibles de gestión del riesgo de impago impuesto por el entonces incipiente fenómeno de la desintermediación bancaria en la financiación de la economía.
Desde el principio, la teoría económica entendió que un mercado de derivados también necesita la componente “especulativo”. Si no existieran operadores que compraran y vendieran derivados con el único fin de obtener beneficios de los movimientos de precios o arbitrar las desviaciones entre los mercados de derivados y los mercados subyacentes, no habría un grado de liquidez suficiente para poder llevar a cabo su función principal, que es precisamente apoyar a los operadores "reales" en la gestión de riesgos. Pero con la misma rapidez se comprendió el peligro para el operador individual y para el mercado en su conjunto del uso excesivo de derivados con fines especulativos.
Derivados, ¿cuál es la característica “seguro” del costo mínimo?
De hecho, hemos omitido otra característica de los derivados, que es de fundamental importancia para que puedan llevar a cabo su función principal de cobertura de riesgos. El principio según el cual se estructuran y valoran los derivados es, de hecho, lo que podríamos definir "seguro" del costo minimo. Si una de las partes tiene un derecho establecido contractualmente que, basándose en el desarrollo probabilístico de los acontecimientos, conduce a un beneficio esperado positivo, la otra parte recibirá la recompensa correspondiente. Esto sucede en las opciones, como hemos visto en los sencillos ejemplos anteriores, donde la parte que tiene el derecho, pero no la obligación, de ejercerlas se encuentra en una situación ventajosa y, por tanto, debe pagar a la contraparte una prima igual a la ventaja esperada. El uso del término premio no es aleatorio: es exactamente lo que ocurre en un contrato de seguro de automóvil, donde el propietario del vehículo paga a la compañía aseguradora una suma de dinero que depende de la probabilidad de sufrir daños y del coste presunto de reparar el daño.
En el caso de derivados donde ninguna de las contrapartes tiene una ventaja contractualmente preestablecida, ésta es apuestas puras y la prima es cero. Luego, en función de la evolución posterior de los acontecimientos, veremos quién gana o quién pierde. Este es el caso de los futuros o swaps, donde el único pago inicial es el llamado "margen", una suma depositada para garantizar la solvencia de los compromisos implícitamente asumidos por ambas partes y que cambia durante la duración del contrato en función de las pérdidas o ganancias implícitas en la evolución de la variable subyacente. El término margin call, título de una película reciente sobre la gran crisis de 2008, se refiere a la petición administrativa a la parte perdedora de aumentar el margen de garantía en caso de que el mercado evolucione en contra de la posición adoptada. Pero, salvo el margen inicial, el apalancamiento que los derivados ofrecen a un especulador potencial es casi infinito.
Por lo tanto, se comprende mejor por qué las autoridades reguladoras prestan especial atención a la exuberancia con la que los operadores, minoristas o profesionales, utilizan derivados. Si el gran matemático holandés ha demostrado el peligro para el inversor individual que especula con derivados Christiaan Huygens ya en 1657 en su De ratiociniis in ludo aleae, el peligro para el equilibrio sistémico de los mercados financieros queda demostrado empíricamente por las innumerables crisis provocadas por el uso imprudente del apalancamiento financiero. Por tanto, no es de extrañar que, basándose en la experiencia acumulada, se hayan incluido en todas las legislaciones avanzadas. protecciones para defender a los inversores menos conscientes, haciendo que no sólo los derivados "puros", sino también los productos "estructurados" (típicamente bonos) sean inaccesibles para los no profesionales, donde la rentabilidad depende aleatoriamente del cumplimiento de ciertas condiciones.
¿Se deduce de ello que los derivados no tienen cabida en la gestión táctica de una cartera, ni siquiera una minorista? La respuesta es negativa, pero con algunas aclaraciones. En primer lugar, es necesario considerar el propósito de uso. Por ejemplo, si el objetivo es diversificarse en clases de activos que de otro modo serían inaccesibles (hemos visto el ejemplo del oro), puedes comprar productos que repliquen una posición larga en estas clases de activos a través de derivados (futuros, principalmente). Otro ejemplo típico es lo que podría surgir en la gestión de una cartera de inversiones a largo plazo, cuando por eventos extremos se quiera cambiar temporalmente el perfil de riesgo. comprando un ETF con apalancamiento negativo. Se trata de fondos que, mediante el uso de derivados (swaps o futuros), consiguen replicar la evolución del índice del mercado subyacente pero con signo inverso. Lo importante es recordar que los derivados son caros, especialmente si se implementan mediante fondos sin vencimiento (por el roll-over de posiciones), y que... el mercado es como la democracia: un mecanismo imperfecto, pero hasta ahora no existe ninguna alternativa. Se ha descubierto que son capaces de procesar información de manera más eficiente.
En otras palabras, siempre debes tener en cuenta que un exceso de confianza en nuestra opinión es el camino seguro a la ruina. Y, por eso, es mejor darse un objetivo de parada de pérdidas, no se exceda en la cobertura de riesgos y tenga siempre en cuenta que “el mercado está equivocado” es el epitafio que adorna las lápidas de innumerables generaciones de inversores.