


INDICADORES REALES
E el barco va. Barco = economía mundial, marchando "medio por delante" en su conjunto y en las partes individuales que lo componen. La película surrealista de Fellini viene a la mente al ver la resiliencia del sistema económico mundial. Tampoco se ve en el horizonte el acorazado enemigo que lo hundirá. También porque, como atentos lectores del Manos económicas, el todo es mayor que la suma de las partes, y si todos los componentes marchan en la misma dirección, los empujones se refuerzan entre sí, prolongando y reforzando la expansión.
El barco cruza, como un transatlántico, las mansas aguas de un lago alpino, el endurecimiento monetario más fuerte desde la época de Paul Volcker. O algunos aumentos en la tasa de visualización hasta ahora En todo el mundoy sobre todo en USA. Lo cual es aritméticamente cierto si observamos el cambio en las tasas de interés, menos si observamos los niveles. En particular, aquellos que más importan para las decisiones de gasto, es decir, yo decenal, que están hoy al otro lado del Atlántico casi un punto y medio por debajo de donde estaban en 2006, cuando elinflación salarial estaba dos puntos por debajo. Desde este punto de vista, la política monetaria estadounidense, y más aún la de la Eurozona, es todavía expansivo.
Seguramente esto es parte de la explicación de por qué, a pesar de la "inaudita" restricción, el barco sigue navegando. La otra es que el posición de deuda de los hogares y las empresas es mucho más sostenible, porque presupuestos publicos se encargaron de apoyar la economía, y esto debería mostrar tanto las nuevas reglas del Pacto de Estabilidad Europeo como el límite de la deuda pública estadounidense bajo una luz diferente. Como dice el título de un libro reciente y hermoso (La riqueza de la deuda pública, por Angela Orlandi) no toda la deuda estatal es un lado positivo.
En resumen, las indicaciones dadas en el Lanceta el mes pasado sobre las razones de la estabilidad de la actividad económica sólo pueden confirmarse, a pesar de que se han producido (en América más que en Europa) nuevos episodios de malestar en el sistema bancario; y a pesar de que se acerca la fecha límite del 1 de junio, que la secretaria del Tesoro estadounidense, Janet Yellen, ya había señalado como el morir ad quem, más allá del cual el Incumplimiento del Tesoro de EE. UU. habría devastado la economía mundial. Pero ninguno de estos sello negro (firma es el polluelo del cisne) será capaz de hacer descarrilar el tren de la economía
Por un lado, el sistema bancario estadounidense ha hombros anchos: logrado en el último trimestre ganancias récord (80 mil millones de dólares), y en cualquier caso el Tesoro y la Fed están listos para apagar cualquier foco de incendio (y aprender, ojalá, de las filtraciones de regolazione que condujo a esas dolencias). Un buen banquero podría argumentar que Credit Suisse estaba sobrerregulado y, sin embargo, se fue a pique de todos modos; asi que seria un problema descapitalización. Pero si diriges mal un barco, lo envías a las rocas para que se hunda de todos modos, incluso si es sólido y seguro (Schettino docet). ¿Entonces? No hay solución para esto busillis delicado y crucial.
En cuanto al límite de la deuda publica de estados unidos puede haber un aumento temporal, o un acuerdo real o, esperemos, una fuerte iniciativa del Presidente destinada a utilizar la palanca de la XNUMXa enmienda para cuestionar la constitucionalidad de esa extraña ley (que hoy permite a los republicanos chantajear a un presidente de la otra orilla, pero mañana podría pasar lo contrario, mejor desarmar el chantaje). Para otras soluciones, consulte a continuación.
La otra amenaza a la estabilidad de las economías es la costo del dinero. Pero el quiebre está cerca en América y, aunque en Europa "todavía hay trabajo por hacer", como dijo Madame Lagarde, las tasas clave y, lo que es más importante, las tasas que los bancos aplican a empresas y hogares, siguen siendo negativo (en términos reales).
En general, el indicadores suaves de actividad siguen anunciando buen tiempo, aunque en Estados Unidos (donde los dos 'pollitos' mencionados anteriormente están rascando con más vigor) surgen preocupaciones comprensibles. Preocupaciones que, además, no surgen en absoluto de la mercado laboral de estados unidos: hay que remontarse a 1953 (¡setenta años atrás!) para encontrar una tasa de paro inferior a la actual.
De hecho, el máquina de trabajo Estados Unidos está creando nuevos puestos de trabajo tanto como pueda, aunque sea a un ritmo más lento que en 2022 pero aún más alto que antes de la pandemia y acelerando. Además, a nivel mundial, como se ve en el siguiente gráfico, el empleo está aumentando en casi todos los sectores y en abril alcanzó el mayor incremento en diez meses.
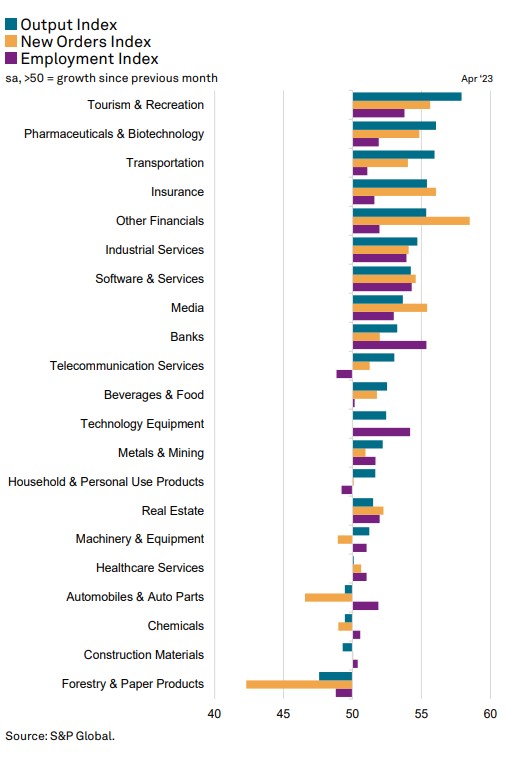
Lo que hay que decir aquí es que el mercado laboral europeo también no parece menos: mires donde mires, los puestos de trabajo aumentan, las empresas luchan por encontrar personal y los salarios aumentan. Desafortunadamente, las estadísticas del mercado laboral en Europa continental son mucho más incompletas que en los EE. UU. y debe esperar los datos de las cuentas nacionales una vez cada tres meses y con un retraso de al menos un par de meses. Así que a finales de mayo sabremos cómo transcurrió el primer cuarto: si hay alguien entre los lectores de Lancette que sea «así que ahí donde puedas» quizás podría mejorar este campo de datos europeos.
Volviendo a la información disponible y más reciente, observamos laaceleración de pedidos, y por lo tanto de la producción y el empleo futuros. Más en el ámbito doméstico que en el internacional y más en servicios que en manufactura. Qué natural es, porque: el sorteo viene de viajar, del turismo y las actividades sociales y también del trabajo menos inteligente, que tampoco han vuelto a los niveles previos a la pandemia, especialmente debido a la ausencia de los chinos, lo que quiere decir que es un atractivo duradero (aunque los precios mucho más altos de alojamiento y restaurante hacen que sea un espejismo volver a la asistencia de 2019); los bienes manufacturados tienen deleitado inmediatamente después del primer cierre por razones examinadas en el pasado Lanceta (revalorización del quedarse en casa, desvío hacia los bienes de los impulsos a la compra en detrimento de los servicios); los bienes duraderos y de inversión son los que más sufren el endurecimiento monetario.
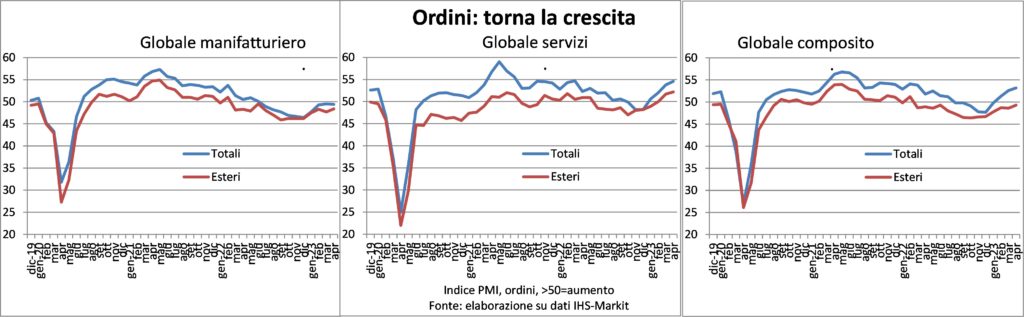
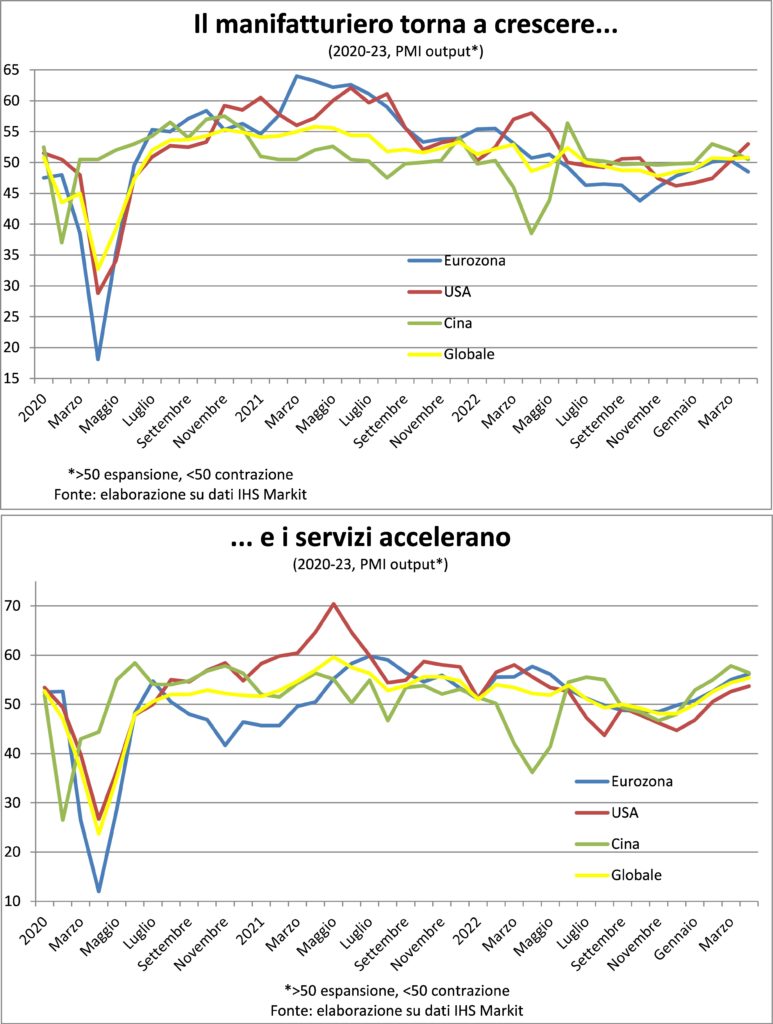
También 'actividad productiva se está acelerando, y aquí notamos que la recesión industrial ha desaparecido mientras que en los servicios la ritmo de expansión el de la primavera pasada ha vuelto, de hecho ligeramente superior porque hace doce meses la política de covid cero todavía estaba vigente en China, mientras que ahora incluso los súbditos del imperio, una vez Celestial y ahora rojo, son libres de vagar dentro y fuera del país. Gran Muralla.
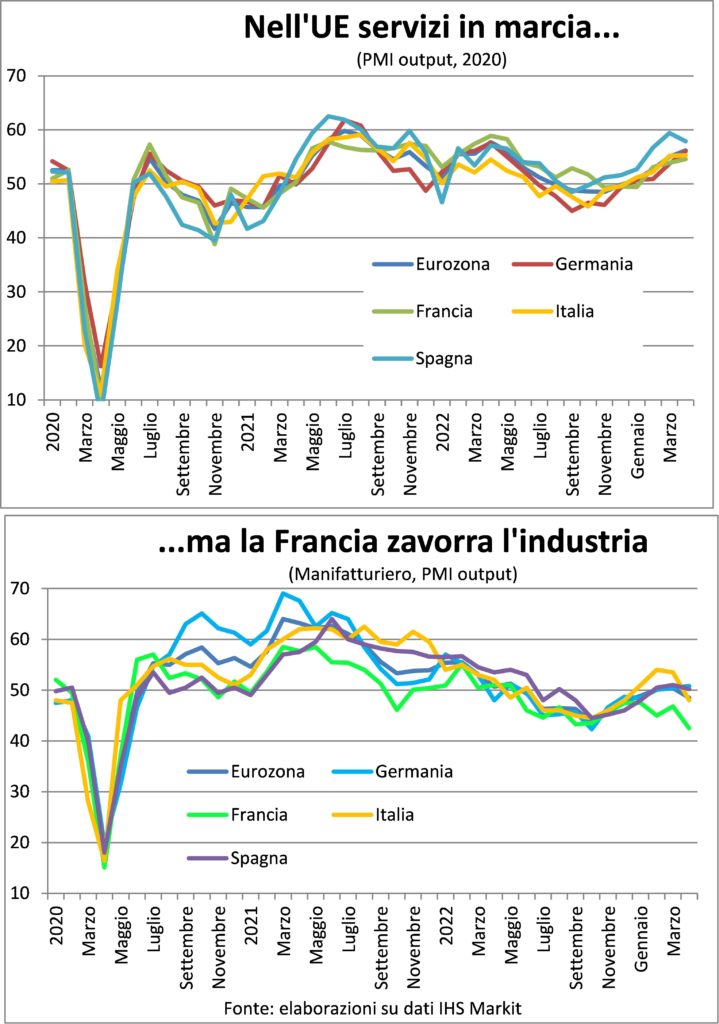
Y elItalia? Tras sorprender con una de las mejores subidas del PIB en el primer trimestre (+0,5% cíclico, como España) sigue disfrutando de estar primer destino turistico. Esto también se aplica a la Península Ibérica. menos para el Francia, plagada de huelgas que han influido visiblemente en la industria, con fuertes repercusiones en todas las cadenas de suministro internacionales, tanto como para impactar sobre todo en Italia y Alemania.
INFLACIÓN
un jefe de lahidra bicéfala fue cortado. Esta sentencia puede ser declinada sectorialmente, geográficamente y por origen, pero no por factores. Sectorialmente, se observa una mayor desaceleración de los precios de insumos y productos a nivel mundial en el fabricación, tanto es así que estos han vuelto a transitar al ritmo previo a la pandemia (mientras los niveles se mantienen varios puntos porcentuales por encima); por el contrario, en terciario notas uno aceleración que, aunque contenida, va en sentido contrario al deseado por los bancos centrales. Cabe subrayar que en este caso las rentas (muchas veces imputadas al enemigo como intendentes) no están realmente ahí, porque no están en el campo de la construcción del indicador de precios PMI. Además, el ritmo de crecimiento del sector terciario, aunque mucho más bajo que hace un año, sigue siendo significativamente más alto que antes de la pandemia. Ahora bien, eso tampoco sería malo, en el sentido de que entonces dominaba el miedo a la deflación. Pero seguimos siendo uno velocidad demasiado alta ser compatible con la estabilidad monetaria y no correr el riesgo de desencadenar una espiral precio-salario (el componente salarial es más importante para los costos/precios de los servicios que para la manufactura).
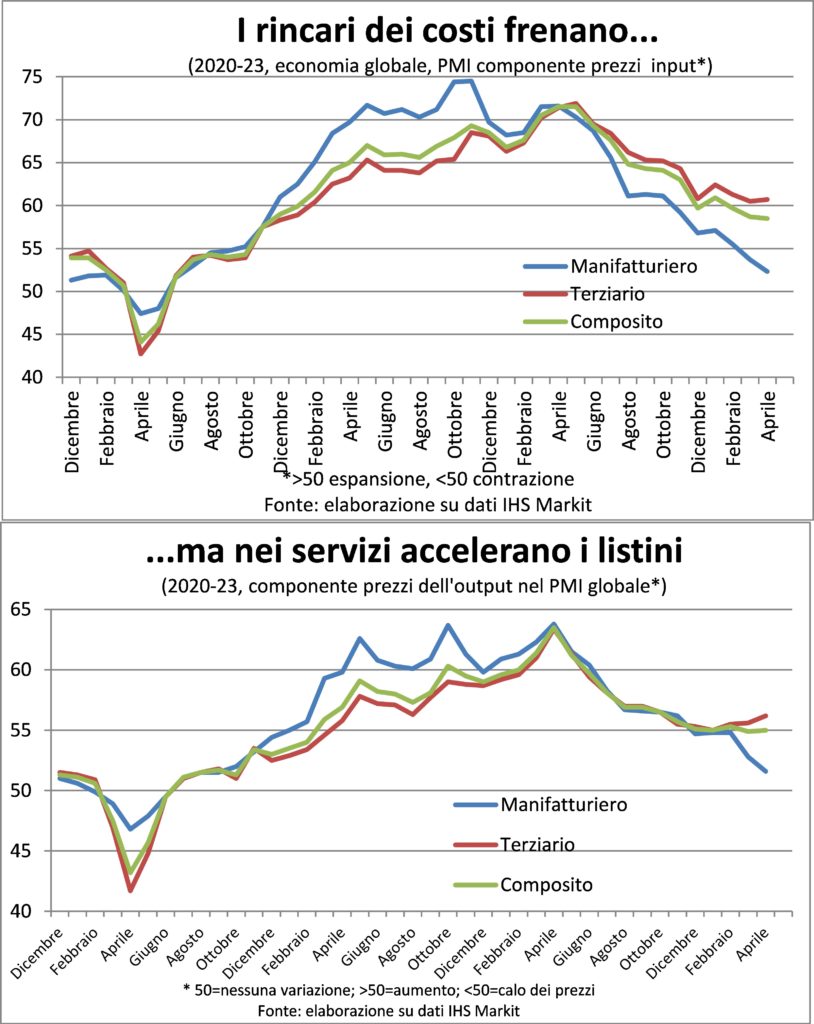
Geográficamente se puede comprobar que en China, es decir, en la economía más grande del planeta y la verdadera sala de máquinas de la fabricación, que a su vez es elsala de máquinas del crecimiento económico, los precios se reducen para estimular la demanda. Por el contrario, en EE. UU., Eurozona, Japón, Reino Unido e India la dinámica de la inflación impulsada por los servicios sigue siendo inaceptablemente alta.
En el origen, el componentes internacionales se han calmado, tanto en la forma de menores costos de materias primas como en la forma de tarifas de fletes marítimos y en la de tipos de cambio (el dólar ha dejado de apreciarse). Mientras que la componentes para el hogar siguen empujando.
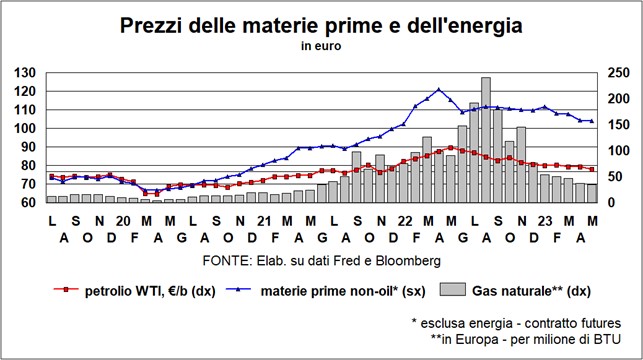
Y eso nos lleva a la razón real por qué una cabeza todavía está firmemente unida al cuello de la hidra inflacionaria: salarios y ganancias. La dinámica salarial tiene dos componentes: la aumento del costo de vida, para recuperar el poder adquisitivo perdido, y aquí los donantes luchan por resistir; y el escasez de trabajadores, y aquí los patrones lo tienen aún más difícil, porque sin trabajadores las plantas se paralizan y los pedidos no se cumplen. El punto es que los empresarios ni siquiera están dispuestos a márgenes de sacrificio, y descargar los costos más altos aguas abajo. Luego están los que hablan de inflación por beneficios (en particular por parte del BCE). Pero la inflación impulsada por las ganancias, ya se escribió la última vez, es inflación de la demanda y, añadimos ahora, de la baja competencia. Allá baja competencia existe solo en unos pocos sectores, por lo que introducir o incluso anunciar impuestos sobre las ganancias extras huele a muchos gritos manzonianos (este año es el ciento cincuenta aniversario de nuestra muerte: él también lo fue): sería mejor liberalizar los taxis y playas… Excepto, por supuesto, donde los mecanismos de un mercado distorsionado, como el de la energía, no han generado exceso anualidad de puesto (vamos a llamarlo por su nombre real).
Al final, scratch-scratch, queda que sigue ahí demasiada pregunta y que se necesitan políticas más restrictivas, para que trabajadores y empresarios tengan menos demandas. Con una nota al pie: desde elinvierno demográfico, el cuchillo en el lado del mango es más lo primero que lo segundo, especialmente si quieres producciones de alta calidad resultado de trabajadores de alta calidad.
Sería deseable que un mano visible de concertación convenció a trabajadores y empresarios a un consejo más suave, pero como parece que opera sobre todo el mano invisible de competencia, entonces vale la pena recordar, a modo de advertencia, lo que un expresidente de la Fed (Paul Volker) respondió a un exvicepresidente de la Fed (Alan Blinder) sobre cómo la política monetaria había logrado quebrar la inflación: «Al provocar fracasos".
TARIFAS Y MONEDAS
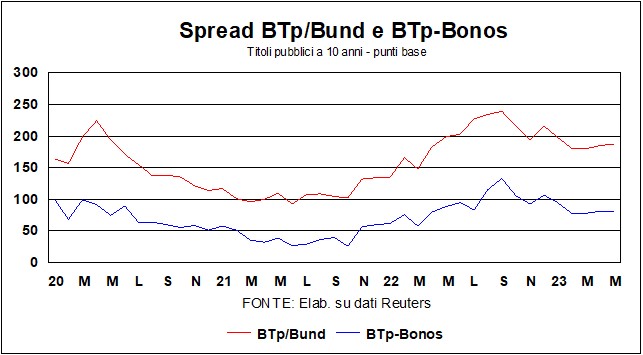
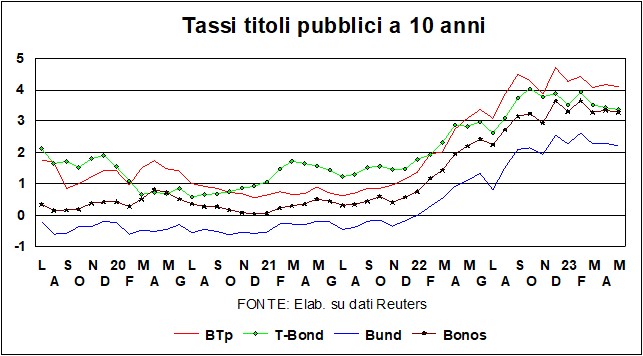
Las tasas se mantienen en los niveles del mes pasado, aunque aún más bajas que los máximos de principios de marzo, cuando el Enlace T había llegado al 4%. Se subieron un poco Italia, pero, si nos fijamos en la 'prueba de fuego' de la propagación entre los italianos BTp y Bonificaciones Españoles, vemos que el problema no es italiano: viene de la habitual racha de aversión al riesgo por los dos 'cignetti' mencionados anteriormente. T-Bond, sin embargo, mantiene una compostura olímpica y no parece demasiado molesto por el famoso límite de deuda. Incluso si yo CDS en bonos estadounidenses en euros llegó a 166, más que Grecia, México, Brasil (e Italia)…
Hay muchas soluciones propuestas para el lecturas 'extrañas' que establece ese límite a la deuda pública americana. ¿Por qué extraño? Por eso: no hay dólar que salga de las arcas federales que no esté justificado por una ley de gastos. Así como no hay dólar que ingrese a las arcas que no esté vinculado a alguna ley tributaria legislada por el Congreso. ¿No te gusta el déficit resultante? Entonces, el camino correcto es cambiar las leyes de ingresos y gastos. que condujo a ese déficit, a no negarse a cumplir los compromisos ya contraídos. Es un poco como ir a un restaurante y engullir un aperitivo, primer plato, segundo plato, postre, vino, café y cafetera y luego, a la hora de pagar, decir que no puedes porque has llegado al límite de lo que puedes gastar.
Pero vamos propuestas: algunos serie, como el antes citado, del recurso de inconstitucionalidad (il XNUMXa enmienda de la Constitución establece que la "validez de la deuda pública de los Estados Unidos... no será puesta en duda"; a la que Biden, instruye a Hacienda a seguir emitiendo bonos para financiar gastos ya que no quiere violar la Constitución). Otro semiserie: por ejemplo, emitir valores de valor nominal x, con una tasa de interés del 10%; inmediatamente verían subir mucho el precio, pero solo el valor nominal cuenta para la deuda, y EEUU se financiaría con la prima. Esto parece un poco complicado, pero no tan divertido como el 'mucho dinero': en América la creación de monedas de metal por parte de las casas de moneda no tiene límites (a diferencia de la Eurozona): además de las monedas, existe una ley que autoriza al Gobierno a acuñar, para diversas conmemoraciones, monedas de platino de curso legal, sin límites de denominación. Así, algún ingenioso (incluido el premio Nobel Paul Krugman) ha propuesto acuñar una 'moneda' con un valor nominal de un billón (un billón) de dólares, depositarla en la Fed, y luego retirar de la cuenta para pagar los gastos públicos. sin tener que emitir títulos de deuda. Sí, eso sería creación de dinero en abundancia, pero no crea peligros para la inflación, como la Fed podría fácilmente esterilizar estas inyecciones de liquidez vendiendo parte de los muchos billones de dólares en valores gubernamentales que tiene en cartera. Y luego están los que proponen vender elfuerte knox oro: pero son solo unos cientos de miles de millones, no es una solución permanente (eso sería "patear la lata").
En Lanceta el mes pasado habíamos definido el 'crisis bancaria' provocado en Estados Unidos por el asunto del Silicon Valley Bank como un 'tigre de papel'. Ha habido otros temblores, desde First Republic hasta Signature Bank, y luego PacWest, First Horizon... Pero son temblores limitados a bancos regionales, los grandes bancos son inmunes (en Europa el caso Credit Suisse se refiere a un gran banco -no de la Eurozona- pero tiene motivaciones diferentes, y fue rápidamente confinado).
Ciertamente hay algunos vulnerabilidad en bancos estadounidenses más pequeños, que a menudo tienen carteras demasiado concentradas en sectores particulares, pero las consecuencias se limitarán a uno mayor concentración en el sector bancario, con el pez grande comiendo al pez pequeño (como ya sucedió con la Primera República). Esta concentración también es impulsada por el probable aumento en los costos regulatorios para los bancos con menos de $250 mil millones en activos. En cualquier caso, la causa raíz de los miedos y temblores: la rápida subida de tipos de la Fed - va a reducir el tamaño: El pausa es seguro, aunque tal vez no inmediato y, en cualquier caso, aún está por llegar un retroceso.
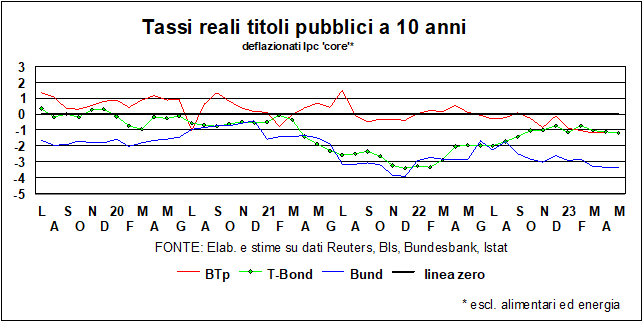
In Europa habia una red desaceleración en la dinámica de los préstamos bancariostanto para familias como para empresas. En definitiva, una tendencia. fisiológico, que encuentra motivación tanto en la oferta como en la demanda. Para la pregunta, ¿fue fácil pedir prestado dinero con bajas tasas de interés (un Julio 2022 el tipo medio ponderado de los préstamos bancarios a hogares y empresas en Alemania e Italia fue bajo el 2%); ahora que estamos (los últimos datos son de marzo) mucho más que 4%, Las empresas son más selectivas. (y también hay, para las empresas, más autofinanciamiento). Así como, por el lado de la oferta, los bancos también son más selectivos, que ven, entre cisnes y firma (todo negro), más riesgo que antes. Sin embargo, como se dijo anteriormente, yo las tasas reales del mercado siguen siendo negativas in Europa (lo cual ya no es cierto en América, con precios al consumidor en 4,9%, Fondos Federales en 5,1%, Tasas Prime en 8,25% e Hipotecas a 6,4 años en XNUMX%.
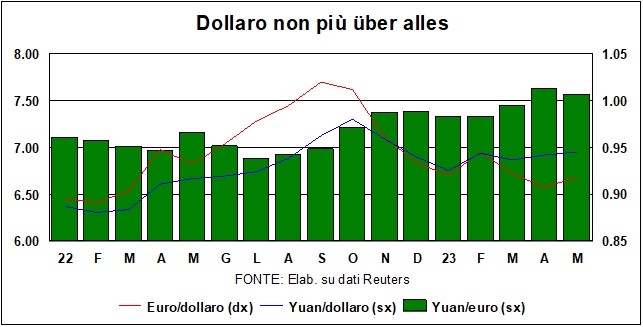
En el frente cambiario, el dólar no está lejos del nivel de 1,10 frente al euro que alcanzó el mes pasado. el 'romper' próxima aventura de Fed garantiza, junto con el 'sin pausa' DE LA BCE, Que el tasa diferencial se reducirá y seguirá pesando sobre el tipo de cambio del dólar. Tampoco hay razones para pensar que la diferencial de crecimiento venga y apoye al dólar: por el contrario, la probabilidad de una recesión en América es mayor que en la Eurozona. Para el moneda china, esto no se ha fortalecido tanto como el euro frente al dólar en los últimos meses, y por lo tanto es depreciado frente a la moneda única. Sí, el mercado de divisas parece estar diciendo: China se está recuperando, pero es mejor aferrarse a la competitividad de los precios.
I los mercados de valores Estoy en lista de espera (cajoneras, no te preocupes). Por un lado miran los movimientos de los Fed (por ahora el 'observadores de la Fed se han convertido en una profesión de tiempo completo), marcada por el análisis jactancioso de la tendencia de la inflación (otro 'tiempo completo' para el 'observadores de la inflación). Por otro lado, se muerden las uñas pregunta molesta del límite de deuda. Y, por otro lado, todavía se mantienen atados por las probabilidades (aunque muy bajas) de crisis bancarias con corridas bancarias. ¿Quieres saber cómo terminará? Pregunte a ChatGPT...
INDICADORES REALES
E el barco va. Barco = economía mundial, marchando "medio por delante" en su conjunto y en las partes individuales que lo componen. La película surrealista de Fellini viene a la mente al ver la resiliencia del sistema económico mundial. Tampoco se ve en el horizonte el acorazado enemigo que lo hundirá. También porque, como atentos lectores del Manos económicas, el todo es mayor que la suma de las partes, y si todos los componentes marchan en la misma dirección, los empujones se refuerzan entre sí, prolongando y reforzando la expansión.
El barco cruza, como un transatlántico, las mansas aguas de un lago alpino, el endurecimiento monetario más fuerte desde la época de Paul Volcker. O algunos aumentos en la tasa de visualización hasta ahora En todo el mundoy sobre todo en USA. Lo cual es aritméticamente cierto si observamos el cambio en las tasas de interés, menos si observamos los niveles. En particular, aquellos que más importan para las decisiones de gasto, es decir, yo decenal, que están hoy al otro lado del Atlántico casi un punto y medio por debajo de donde estaban en 2006, cuando elinflación salarial estaba dos puntos por debajo. Desde este punto de vista, la política monetaria estadounidense, y más aún la de la Eurozona, es todavía expansivo.
Seguramente esto es parte de la explicación de por qué, a pesar de la "inaudita" restricción, el barco sigue navegando. La otra es que el posición de deuda de los hogares y las empresas es mucho más sostenible, porque presupuestos publicos se encargaron de apoyar la economía, y esto debería mostrar tanto las nuevas reglas del Pacto de Estabilidad Europeo como el límite de la deuda pública estadounidense bajo una luz diferente. Como dice el título de un libro reciente y hermoso (La riqueza de la deuda pública, por Angela Orlandi) no toda la deuda estatal es un lado positivo.
En resumen, las indicaciones dadas en el Lanceta el mes pasado sobre las razones de la estabilidad de la actividad económica sólo pueden confirmarse, a pesar de que se han producido (en América más que en Europa) nuevos episodios de malestar en el sistema bancario; y a pesar de que se acerca la fecha límite del 1 de junio, que la secretaria del Tesoro estadounidense, Janet Yellen, ya había señalado como el morir ad quem, más allá del cual el Incumplimiento del Tesoro de EE. UU. habría devastado la economía mundial. Pero ninguno de estos sello negro (firma es el polluelo del cisne) será capaz de hacer descarrilar el tren de la economía
Por un lado, el sistema bancario estadounidense ha hombros anchos: logrado en el último trimestre ganancias récord (80 mil millones de dólares), y en cualquier caso el Tesoro y la Fed están listos para apagar cualquier foco de incendio (y aprender, ojalá, de las filtraciones de regolazione que condujo a esas dolencias). Un buen banquero podría argumentar que Credit Suisse estaba sobrerregulado y, sin embargo, se fue a pique de todos modos; asi que seria un problema descapitalización. Pero si diriges mal un barco, lo envías a las rocas para que se hunda de todos modos, incluso si es sólido y seguro (Schettino docet). ¿Entonces? No hay solución para esto busillis delicado y crucial.
En cuanto al límite de la deuda publica de estados unidos puede haber un aumento temporal, o un acuerdo real o, esperemos, una fuerte iniciativa del Presidente destinada a utilizar la palanca de la XNUMXa enmienda para cuestionar la constitucionalidad de esa extraña ley (que hoy permite a los republicanos chantajear a un presidente de la otra orilla, pero mañana podría pasar lo contrario, mejor desarmar el chantaje). Para otras soluciones, consulte a continuación.
La otra amenaza a la estabilidad de las economías es la costo del dinero. Pero el quiebre está cerca en América y, aunque en Europa "todavía hay trabajo por hacer", como dijo Madame Lagarde, las tasas clave y, lo que es más importante, las tasas que los bancos aplican a empresas y hogares, siguen siendo negativo (en términos reales).
En general, el indicadores suaves de actividad siguen anunciando buen tiempo, aunque en Estados Unidos (donde los dos 'pollitos' mencionados anteriormente están rascando con más vigor) surgen preocupaciones comprensibles. Preocupaciones que, además, no surgen en absoluto de la mercado laboral de estados unidos: hay que remontarse a 1953 (¡setenta años atrás!) para encontrar una tasa de paro inferior a la actual.
De hecho, el máquina de trabajo Estados Unidos está creando nuevos puestos de trabajo tanto como pueda, aunque sea a un ritmo más lento que en 2022 pero aún más alto que antes de la pandemia y acelerando. Además, a nivel mundial, como se ve en el siguiente gráfico, el empleo está aumentando en casi todos los sectores y en abril alcanzó el mayor incremento en diez meses.
Lo que hay que decir aquí es que el mercado laboral europeo también no parece menos: mires donde mires, los puestos de trabajo aumentan, las empresas luchan por encontrar personal y los salarios aumentan. Desafortunadamente, las estadísticas del mercado laboral en Europa continental son mucho más incompletas que en los EE. UU. y debe esperar los datos de las cuentas nacionales una vez cada tres meses y con un retraso de al menos un par de meses. Así que a finales de mayo sabremos cómo transcurrió el primer cuarto: si hay alguien entre los lectores de Lancette que sea «así que ahí donde puedas» quizás podría mejorar este campo de datos europeos.
Volviendo a la información disponible y más reciente, observamos laaceleración de pedidos, y por lo tanto de la producción y el empleo futuros. Más en el ámbito doméstico que en el internacional y más en servicios que en manufactura. Qué natural es, porque: el sorteo viene de viajar, del turismo y las actividades sociales y también del trabajo menos inteligente, que tampoco han vuelto a los niveles previos a la pandemia, especialmente debido a la ausencia de los chinos, lo que significa que es un sorteo duradero; los bienes manufacturados tienen deleitado inmediatamente después del primer cierre por razones examinadas en el pasado Lanceta (revalorización del quedarse en casa, desvío hacia los bienes de los impulsos a la compra en detrimento de los servicios); los bienes duraderos y de inversión son los que más sufren el endurecimiento monetario.
También 'actividad productiva se está acelerando, y aquí notamos que la recesión industrial ha desaparecido mientras que en los servicios la ritmo de expansión el de la primavera pasada ha vuelto, de hecho ligeramente superior porque hace doce meses la política de covid cero todavía estaba vigente en China, mientras que ahora incluso los súbditos del imperio, una vez Celestial y ahora rojo, son libres de vagar dentro y fuera del país. Gran Muralla.
Y elItalia? Tras sorprender con una de las mejores subidas del PIB en el primer trimestre (+0,5% cíclico, como España) sigue disfrutando de estar primer destino turistico. Esto también se aplica a la Península Ibérica. menos para el Francia, plagada de huelgas que han influido visiblemente en la industria, con fuertes repercusiones en todas las cadenas de suministro internacionales, tanto como para impactar sobre todo en Italia y Alemania.
INFLACIÓN
un jefe de lahidra bicéfala fue cortado. Esta sentencia puede ser declinada sectorialmente, geográficamente y por origen, pero no por factores. Sectorialmente, se observa una mayor desaceleración de los precios de insumos y productos a nivel mundial en el fabricación, tanto es así que estos han vuelto a transitar al ritmo previo a la pandemia (mientras los niveles se mantienen varios puntos porcentuales por encima); por el contrario, en terciario notas uno aceleración que, aunque contenida, va en sentido contrario al deseado por los bancos centrales. Cabe subrayar que en este caso las rentas (muchas veces imputadas al enemigo como intendentes) no están realmente ahí, porque no están en el campo de la construcción del indicador de precios PMI. Además, el ritmo de crecimiento del sector terciario, aunque mucho más bajo que hace un año, sigue siendo significativamente más alto que antes de la pandemia. Ahora bien, eso tampoco sería malo, en el sentido de que entonces dominaba el miedo a la deflación. Pero seguimos siendo uno velocidad demasiado alta ser compatible con la estabilidad monetaria y no correr el riesgo de desencadenar una espiral precio-salario (el componente salarial es más importante para los costos/precios de los servicios que para la manufactura).
Geográficamente se puede comprobar que en China, es decir, en la economía más grande del planeta y la verdadera sala de máquinas de la fabricación, que a su vez es elsala de máquinas del crecimiento económico, los precios se reducen para estimular la demanda. Por el contrario, en EE. UU., Eurozona, Japón, Reino Unido e India la dinámica de la inflación impulsada por los servicios sigue siendo inaceptablemente alta.
En el origen, el componentes internacionales se han calmado, tanto en la forma de menores costos de materias primas como en la forma de tarifas de fletes marítimos y en la de tipos de cambio (el dólar ha dejado de apreciarse). Mientras que la componentes para el hogar siguen empujando.
Y eso nos lleva a la razón real por qué una cabeza todavía está firmemente unida al cuello de la hidra inflacionaria: salarios y ganancias. La dinámica salarial tiene dos componentes: la aumento del costo de vida, para recuperar el poder adquisitivo perdido, y aquí los donantes luchan por resistir; y el escasez de trabajadores, y aquí los patrones lo tienen aún más difícil, porque sin trabajadores las plantas se paralizan y los pedidos no se cumplen. El punto es que los empresarios ni siquiera están dispuestos a márgenes de sacrificio, y descargar los costos más altos aguas abajo. Luego están los que hablan de inflación por beneficios (en particular por parte del BCE). Pero la inflación impulsada por las ganancias, ya se escribió la última vez, es inflación de la demanda y, añadimos ahora, de la baja competencia. Allá baja competencia existe solo en unos pocos sectores, por lo que introducir o incluso anunciar impuestos sobre las ganancias extras huele a muchos gritos manzonianos (este año es el ciento cincuenta aniversario de nuestra muerte: él también lo fue): sería mejor liberalizar los taxis y playas… Excepto, por supuesto, donde los mecanismos de un mercado distorsionado, como el de la energía, no han generado exceso anualidad de puesto (vamos a llamarlo por su nombre real).
Al final, scratch-scratch, queda que sigue ahí demasiada pregunta y que se necesitan políticas más restrictivas, para que trabajadores y empresarios tengan menos demandas. Con una nota al pie: desde elinvierno demográfico, el cuchillo en el lado del mango es más lo primero que lo segundo, especialmente si quieres producciones de alta calidad resultado de trabajadores de alta calidad.
Sería deseable que un mano visible de concertación convenció a trabajadores y empresarios a un consejo más suave, pero como parece que opera sobre todo el mano invisible de competencia, entonces vale la pena recordar, a modo de advertencia, lo que un expresidente de la Fed (Paul Volker) respondió a un exvicepresidente de la Fed (Alan Blinder) sobre cómo la política monetaria había logrado quebrar la inflación: «Al provocar fracasos".
TARIFAS Y MONEDAS
Las tasas se mantienen en los niveles del mes pasado, aunque aún más bajas que los máximos de principios de marzo, cuando el Enlace T había llegado al 4%. Se subieron un poco Italia, pero, si nos fijamos en la 'prueba de fuego' de la propagación entre los italianos BTp y Bonificaciones Españoles, vemos que el problema no es italiano: viene de la habitual racha de aversión al riesgo por los dos 'cignetti' mencionados anteriormente. T-Bond, sin embargo, mantiene una compostura olímpica y no parece demasiado molesto por el famoso límite de deuda. Incluso si yo CDS en bonos estadounidenses en euros llegó a 166, más que Grecia, México, Brasil (e Italia)…
Hay muchas soluciones propuestas para el lecturas 'extrañas' que establece ese límite a la deuda pública americana. ¿Por qué extraño? Por eso: no hay dólar que salga de las arcas federales que no esté justificado por una ley de gastos. Así como no hay dólar que ingrese a las arcas que no esté vinculado a alguna ley tributaria legislada por el Congreso. ¿No te gusta el déficit resultante? Entonces, el camino correcto es cambiar las leyes de ingresos y gastos. que condujo a ese déficit, a no negarse a cumplir los compromisos ya contraídos. Es un poco como ir a un restaurante y engullir un aperitivo, primer plato, segundo plato, postre, vino, café y cafetera y luego, a la hora de pagar, decir que no puedes porque has llegado al límite de lo que puedes gastar.
Pero vamos propuestas: algunos serie, como el antes citado, del recurso de inconstitucionalidad (il XNUMXa enmienda de la Constitución establece que la "validez de la deuda pública de los Estados Unidos... no será puesta en duda"; a la que Biden, instruye a Hacienda a seguir emitiendo bonos para financiar gastos ya que no quiere violar la Constitución). Otro semiserie: por ejemplo, emitir valores de valor nominal x, con una tasa de interés del 10%; inmediatamente verían subir mucho el precio, pero solo el valor nominal cuenta para la deuda, y EEUU se financiaría con la prima. Esto parece un poco complicado, pero no tan divertido como el 'mucho dinero': en América la creación de monedas de metal por parte de las casas de moneda no tiene límites (a diferencia de la Eurozona): además de las monedas, existe una ley que autoriza al Gobierno a acuñar, para diversas conmemoraciones, monedas de platino de curso legal, sin límites de denominación. Así, algún ingenioso (incluido el premio Nobel Paul Krugman) ha propuesto acuñar una 'moneda' con un valor nominal de un billón (un billón) de dólares, depositarla en la Fed, y luego retirar de la cuenta para pagar los gastos públicos. sin tener que emitir títulos de deuda. Sí, eso sería creación de dinero en abundancia, pero no crea peligros para la inflación, como la Fed podría fácilmente esterilizar estas inyecciones de liquidez vendiendo parte de los muchos billones de dólares en valores gubernamentales que tiene en cartera. Y luego están los que proponen vender elfuerte knox oro: pero son solo unos cientos de miles de millones, no es una solución permanente (eso sería "patear la lata").
En Lanceta el mes pasado habíamos definido el 'crisis bancaria' provocado en Estados Unidos por el asunto del Silicon Valley Bank como un 'tigre de papel'. Ha habido otros temblores, desde First Republic hasta Signature Bank, y luego PacWest, First Horizon... Pero son temblores limitados a bancos regionales, los grandes bancos son inmunes (en Europa el caso Credit Suisse se refiere a un gran banco -no de la Eurozona- pero tiene motivaciones diferentes, y fue rápidamente confinado).
Ciertamente hay algunos vulnerabilidad en bancos estadounidenses más pequeños, que a menudo tienen carteras demasiado concentradas en sectores particulares, pero las consecuencias se limitarán a uno mayor concentración en el sector bancario, con el pez grande comiendo al pez pequeño (como ya sucedió con la Primera República). Esta concentración también es impulsada por el probable aumento en los costos regulatorios para los bancos con menos de $250 mil millones en activos. En cualquier caso, la causa raíz de los miedos y temblores: la rápida subida de tipos de la Fed - va a reducir el tamaño: El pausa es seguro, aunque tal vez no inmediato y, en cualquier caso, aún está por llegar un retroceso.
In Europa habia una red desaceleración en la dinámica de los préstamos bancariostanto para familias como para empresas. En definitiva, una tendencia. fisiológico, que encuentra motivación tanto en la oferta como en la demanda. Para la pregunta, ¿fue fácil pedir prestado dinero con bajas tasas de interés (un Julio 2022 el tipo medio ponderado de los préstamos bancarios a hogares y empresas en Alemania e Italia fue bajo el 2%); ahora que estamos (los últimos datos son de marzo) mucho más que 4%, Las empresas son más selectivas. (y también hay, para las empresas, más autofinanciamiento). Así como, por el lado de la oferta, los bancos también son más selectivos, que ven, entre cisnes y firma (todo negro), más riesgo que antes. Sin embargo, como se dijo anteriormente, yo las tasas reales del mercado siguen siendo negativas in Europa (lo cual ya no es cierto en América, con precios al consumidor en 4,9%, Fondos Federales en 5,1%, Tasas Prime en 8,25% e Hipotecas a 6,4 años en XNUMX%.
En el frente cambiario, el dólar no está lejos del nivel de 1,10 frente al euro que alcanzó el mes pasado. el 'romper' próxima aventura de Fed garantiza, junto con el 'sin pausa' DE LA BCE, Que el tasa diferencial se reducirá y seguirá pesando sobre el tipo de cambio del dólar. Tampoco hay razones para pensar que la diferencial de crecimiento venga y apoye al dólar: por el contrario, la probabilidad de una recesión en América es mayor que en la Eurozona. Para el moneda china, esto no se ha fortalecido tanto como el euro frente al dólar en los últimos meses, y por lo tanto es depreciado frente a la moneda única. Sí, el mercado de divisas parece estar diciendo: China se está recuperando, pero es mejor aferrarse a la competitividad de los precios.
I los mercados de valores Estoy en lista de espera (cajoneras, no te preocupes). Por un lado miran los movimientos de los Fed (por ahora el 'observadores de la Fed se han convertido en una profesión de tiempo completo), marcada por el análisis jactancioso de la tendencia de la inflación (otro 'tiempo completo' para el 'observadores de la inflación). Por otro lado, se muerden las uñas pregunta molesta del límite de deuda. Y, por otro lado, todavía se mantienen atados por las probabilidades (aunque muy bajas) de crisis bancarias con corridas bancarias. ¿Quieres saber cómo terminará? Pregunte a ChatGPT...



