Abróchense sus cinturones de seguridad
«Señoras y señores, el Comandante informa que ha comenzado la maniobra de aterrizaje. Por favor, abrochen sus cinturones...". yoplano de la economía mundial está perdiendo altura y perdiendo velocidad, para llegar a la senda de un crecimiento más sostenible, es decir, en línea con su potencial y sin inflación ni deflación.
Los mercados apuestan a que el La maniobra será sin accidentes. y que los neumáticos tocarán el suelo suavemente. De hecho, la probabilidad de no ser víctima mortal de un accidente aéreo es casi cuatro veces menor que la de ser devorado por un tiburón (David Ropeik, Universidad de Harvard, 2006). Se sabe, sin embargo, que el 70% de caída Ocurre precisamente en esta delicada fase del vuelo. Sin embargo, se trata de una estadística obsoleta, porque se refiere a una época en la que muchos aviones no estaban equipados con un sensor de proximidad al suelo.
El problema de la economía es que este sensor no puede existir, simplemente porque ni siquiera sabemos a qué altitud se encuentra el suelo, es decir, el crecimiento potencial al que debemos aspirar. O mejor dicho, las estimaciones econométricas de este crecimiento ciertamente existen y se hacen en serio, pero son válidas para un período medio-largo, mientras que en el "aquí y ahora" este crecimiento puede haber subido o bajado dependiendo de las circunstancias históricas, sociales. contexto, tecnológico, político y, como descubrimos en 2020, sanitario. Además, hay tanta turbulencia, empezando por los tristemente bélicos, donde las lagunas y las sacudidas están garantizadas. Seguimos confiando en la experiencia de los pilotos, a pesar de que las circunstancias nos obligan a navegar por la vista. Sin embargo, es mejor abrocharse bien los cinturones de seguridad.
De hecho, el indicadores económicos mundo de pedidos y producción, dicen que los motores están peligrosamente parados, incluso girando hacia atrás: el ordende hecho, a nivel global se están contrayendo, especialmente los del exterior. Lo que los hace bajar son los pedidos manufactureros, que son más sensibles tanto al cuidado "adelgazante" de la política monetaria (inversiones y bienes de consumo duraderos, sobre todo) como a las tensiones geopolíticas que rediseñan el mapa de los lugares de producción y del comercio internacional. Los pedidos de servicios, sin embargo, se estancan.
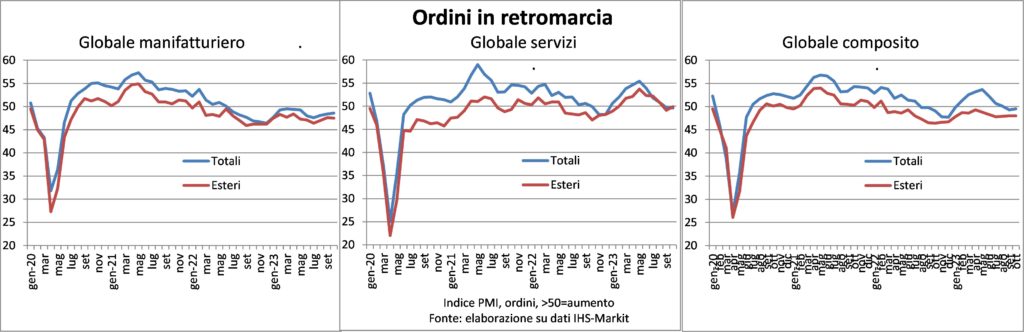
I datos del PMI manufacturero nos permiten observar la composición geográfica del panorama, y las señales de alarma aumentan en una dirección y disminuyen en otra. La mitigación deriva de la observación de que la salida no retrocede. Sólo dejó de aumentar, con el índice PMI compuesto en 50, exactamente en equilibrio entre subida y bajada. Pero la tendencia es a la baja, como en un inexorable cuenta atrás: desde 54,4 en mayo cada mes ha contribuido a quitar un poco de velocidad, y en noviembre podría producirse la primera contracción.
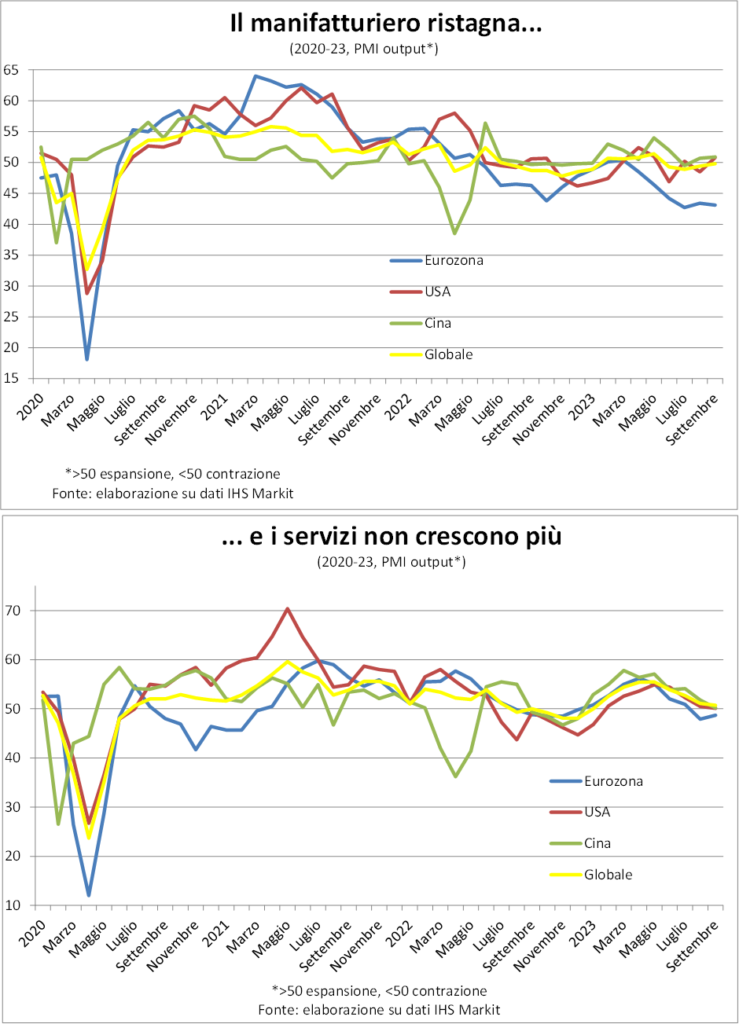
El aumento de la alarma deriva precisamente de la diversificación geográfica: laLa eurozona está en recesión confirma, según estos datos cualitativos, desde hace algún tiempo, precisamente desde junio, y en octubre dio un paso más a la baja, en el sentido de que la contracción se aceleró. Lo que mantiene el PIB un poco más alto es la contribución de sector público, cuyos servicios y gastos al menos no bajan, del mismo modo que no entran en fases brillantes (¡al menos reflexionen sobre su valor anticíclico!).
la tendencia de pedidos en la eurozona de hecho, están cayendo al ritmo más alto desde septiembre de 2012, en medio de una crisis de deuda soberana (excluyendo el trágico paréntesis pandémico). Por tanto, debemos esperar nuevas caídas de la actividad. También porque muchas empresas han iniciado reducir la fuerza laboral, aunque de forma suave (sin sustituir a los que se van), y tras 32 meses consecutivos de aumentos, los empleados se mantuvieron estables en su conjunto. Eso resta ese tipo de paracaídas que había sostenido los sistemas económicos europeos hasta ahora, haciéndolos particularmente resistentes a los golpes de los aumentos de tasas sufridos sobre el yunque del creciente costo de vida. Antes de profundizar en lo que está sucediendo en el mercado laboral europeo, miremos otras zonas del mundo.
Por lo tanto, debemos señalar que, tras la extraordinaria hazaña del tercer trimestre (+4,9% del PIB anualizado), el Estados Unidos están en camino de alcanzar un 2,1-2,5% mucho más reducido pero aún sólido en el trimestre. yoocupación continúa aumentando, y no mucho más lentamente: incluyendo a los más de 30 mil en huelga en la industria automotriz (a quienes las estadísticas estadounidenses no incluyen entre los que trabajan), la gente ocupada en los tres meses hasta octubre aumentó un 1,7% anualizado, en línea con lo que ha sucedido desde abril. Un aumento que es coherente con el número todavía elevado de vacantes, equivalente a 1,5 veces los desempleados en septiembre, una proporción sustancialmente sin cambios desde julio.
La percepción de los consumidores estadounidenses también sigue claramente a favor de abundancia de oportunidades laborales (abundante bate difícil de conseguir 3 a 1), por lo que su confianza sigue siendo alta e incompatible con un menor gasto. Sin embargo, pocos analistas se dan cuenta de que la escasez de trabajadores ya se había hecho evidente antes de la pandemia, hasta el punto de que desde principios de 2018 hay más puestos de trabajo disponibles, y cada vez más, que el número de trabajadores dispuestos a ocuparlos. Esto explica el tensión en el mercado laboral estadounidense y cómo persistirán las presiones para aumentar los salarios. Volvamos al tema siguiente, hablando de inflación. Y en cualquier caso la demanda se mantiene gracias a la fuerte gasto publico, directamente o mediante subvenciones, en inversiones, para modernizar las infraestructuras y hacer realidad el eslogan de ¡Haz que Estados Unidos vuelva a ser grande! (Poco importa que haya sido acuñado por otro presidente).
Al volver la cabeza hacia el Este, notamos el andar zigzagueante del China y el debilitamiento de Japón, mientras que India crece a un ritmo ligeramente menos robusto y las otras economías de la zona sufren dificultades mundiales de fabricación. Allá Russia hace una historia en sí misma: una economía de guerra galopante que elude las sanciones gracias a la complicidad del resto del mundo fuera de Estados Unidos y Europa, el resto del cual es en realidad la gran mayoría (¡sic!).
En resumen, el La imagen es de debilidad. con un agujero negro, la eurozona, y una estrella aún brillante, Estados Unidos. Por eso también el aterrizaje es más laborioso y peligroso.
volvamos a Viejo Continente. en los primeros Lanceta de 2023 descubrimos que, además de los famosos recuperación sin empleo ('recuperación sin empleo', como en el período posterior a la recesión de 2001 en Estados Unidos), en la fase actual el bestiario económico ofrece un nuevo codificador: la recesión laboral; es decir, una economía que se debilita mientras el empleo sigue aumentando sólidamente.
Como nos hemos quejado repetidamente, los datos de empleo en la zona del euro son muy pobres a nivel mensual, limitándose únicamente a desempleo. Que subió ligeramente en septiembre tras alcanzar el mínimo histórico (en la corta historia de la Eurozona) en agosto. Si bien los datos trimestrales confirman que: el PIB no se ha movido durante cuatro trimestres consecutivos, las empresas siguen buscando empleados, el empleo ha aumentado. Sin embargo, la creación de nuevos empleos en el sector privado se detuvo en octubre. Y en Italia?
En el Bel Paese el extraña pareja El estancamiento del PIB desde hace un año y el aumento del empleo adquieren connotaciones extremas, porque en los últimos doce meses el número de nuevos trabajadores ocupados ha aumentado un 2,2% y más de medio millón de unidades. Recuerde la promesa electoral de la buena alma de un millón de nuevos puestos de trabajo en cinco años. Silvio Berlusconi,? Al ritmo actual y sin él estaríamos en 2,5 millones. Mejor que máquina de trabajo ¡EE.UU! Se podría decir: por suerte Silvio no está...
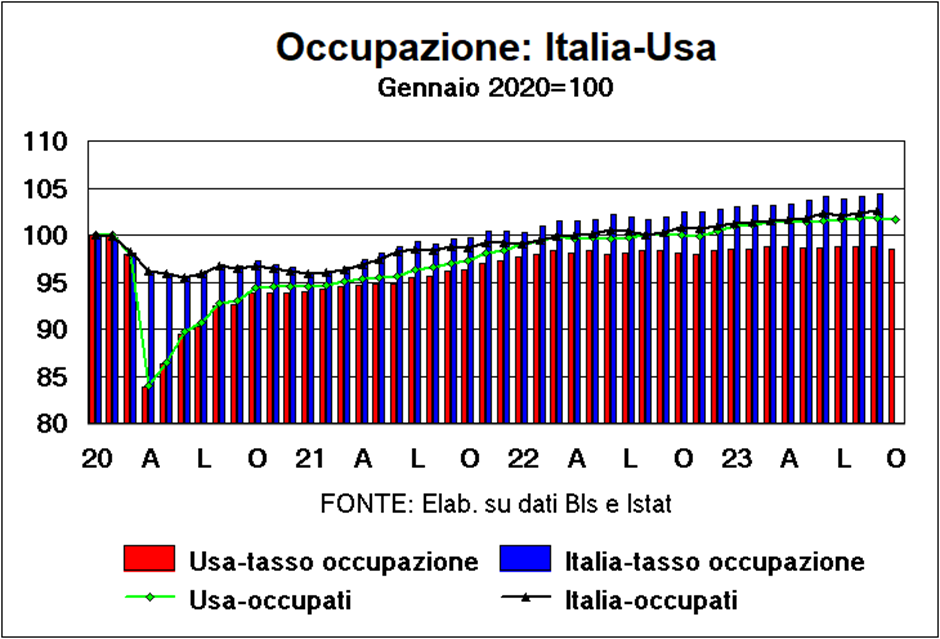

maquina de trabajo itálico
¿Lo que está sucediendo? Hay varias explicaciones: recomposición hacia actividades con menor productividad (visión de los pesimistas de siempre); subestimación de la dinámica del PIB; ocupación como indicador retrasado (luz de estrellas muertas); Necesidades del negocio completar el personal.
La verdad es probablemente una mezcla de los cuatro: en los últimos tiempos ha sido principalmente el servicio que giran en torno a viajes y turismo; No sería la primera vez que el PIB debe ser revisado hacia arriba; se necesita algo tempo porque la caída de la demanda y de la producción provoca una disminución del número de personas empleadas; el Empresas italianas, al igual que los demás europeos, los EE.UU., los japoneses y los australianos tuvieron que abandonar muchos pedidos sin cumplir por falta de personal y ahora se están fortaleciendo para estar listos para el reinicio.
Lo que queda es que en ambos lados del Atlántico la resiliencia del mercado laboral está funcionando estabilizador de aeronaves al aterrizar.
El salvavidas del PNRR
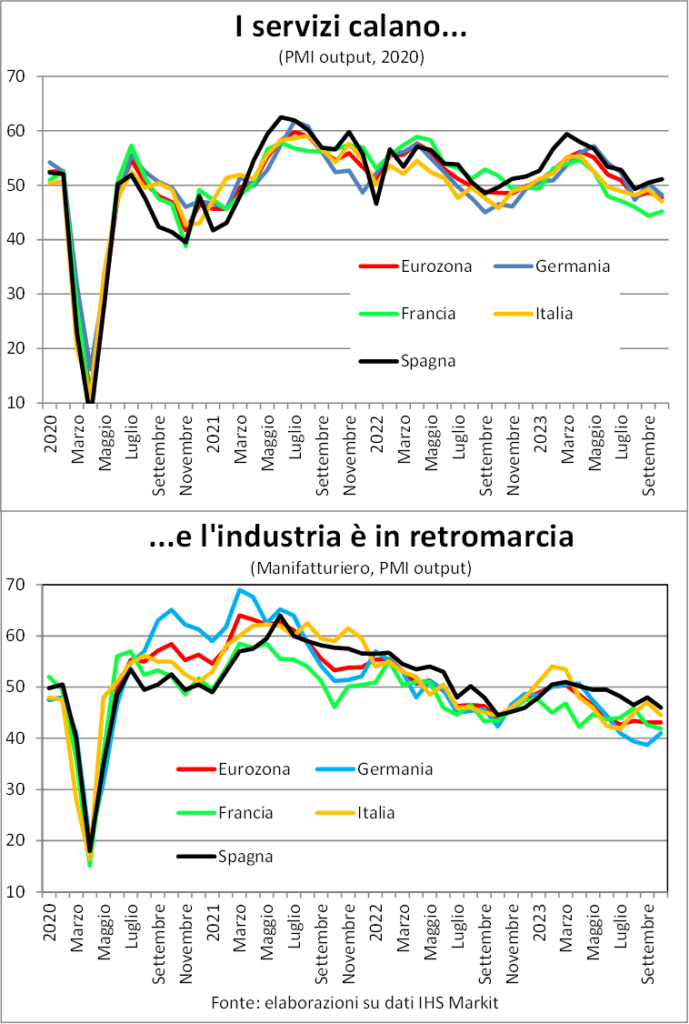
El evolución cíclica Sin embargo, dice que la producción en el cuarto trimestre comenzó a contraerse más violentamente en toda la eurozona, con la excepción de España (producción compuesta PMI). Italia, por una vez, parece ir mejor que Francia y Alemania, por lo que no informa ninguna dificultad propia. Pero eso es poco consuelo. También porque el maniobra de presupuesto público crea más déficit pero no mucho más crecimiento. Una vez más recalcamos que tenemos un gran salvavidas: se llama PNRR. Úselo bien, úselo rápidamente y los votantes dentro de cuatro años lo agradecerán.
Inflación derrotada, pero no controlada
A principios de noviembre los mercados financieros publicaron el boletín de victoria contra la inflación. Y destaparon champán y lanzaron petardos, en forma de aumentos violentos de acciones y bonos. ¿Tenían razón?
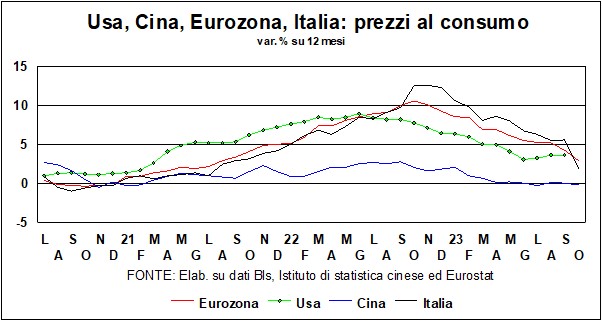
La impresión es que el camino para llegar al destino deseado de una dinámica de los precios al consumo coherente con la definición de estabilidad monetaria no es corta y que El tramo que tenemos por delante es quizás el más duro., a nivel económico pero también social. De hecho, hasta ahora la moderación de la demanda inducida por el mayor coste del dinero y el menor poder adquisitivo de los salarios ha actuado sobre todo sobre política de precios corporativa, que no tuvo muchas dificultades para reducir ligeramente los márgenes que se habían ampliado significativamente durante las fases de fuerte recuperación pospandemia, en las que los consumidores Pasaron como si no hubiera un mañana, después de haber tenido miedo durante los confinamientos de que realmente no hubiera un mañana.
La parte más difícil es convencer a los trabajadores aceptar el menor valor real valor monetario de su esfuerzo e ingenio, valor comprimido por el aumento de los niveles de precios. Tomemos como ejemplo Italia: el coste de la vida, medido por el índice ISTAT, aumentó un 16,9% entre 2019 y septiembre pasado; salarios por hora contractuales del 5,6%. En EE.UU. la situación es mejor: +19,5% frente a +21,2%, pero estos últimos son salarios de facto, que también tienen en cuenta componentes que los contratos italianos no consideran.
En cualquier caso, cuando il El mercado es del vendedor., como ocurre en este caso con el mercado laboral a ambos lados del Atlántico (lo vimos más arriba), resulta difícil explicar que deba moderar las demandas.
el da una mano aceite. El gas, sin embargo, no lo es, a pesar de un antiguo anuncio que promovía el uso del metano. El cotizaciones de petroleo han caído en los últimos dos meses; Se podría creer que los árabes están brindando ayuda concreta a Occidente en la guerra contra Hamás (+Irán), bombeando más de lo que dicen. ¡No hay pecado en pensar bien y acertar!
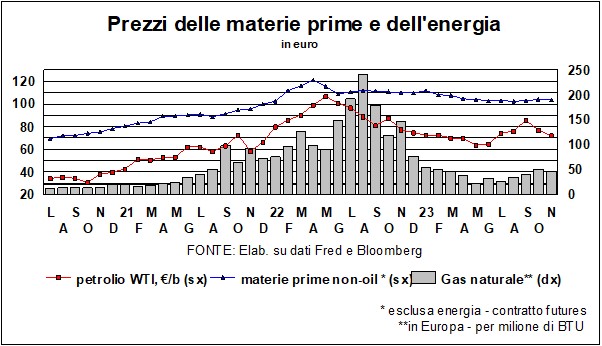
El ataque terrorista en Israel rompe los huevos en la canasta de la diversificación hacia los servicios y el entretenimiento (pensemos en las grandes inversiones en fútbol), para reducir la monodependencia del oro negro, que será cada vez menos brillante en el futuro. El turismo y la atracción general de extranjeros requiere paz, no cielos donde los misiles antiaéreos que llevan esos extranjeros corren el riesgo de volar. De hecho, elExportaciones de la OPEP ha comenzado a subir de nuevo y la eliminación temporal de las sanciones estadounidenses también va en la dirección de un aumento de la oferta Venezuela; gesto más simbólico que real (la industria petrolera allí es bastante decrépita), pero en Medio Oriente nadie ha protestado y el significado es precisamente el de garantizar que la nueva guerra no cause los daños inflacionarios de la que estalló en 2022 (además, las exportaciones rusas también se verán afectadas). Sin duda, también está la debilidad del crecimiento chino para explicar la caída de los precios del petróleo.
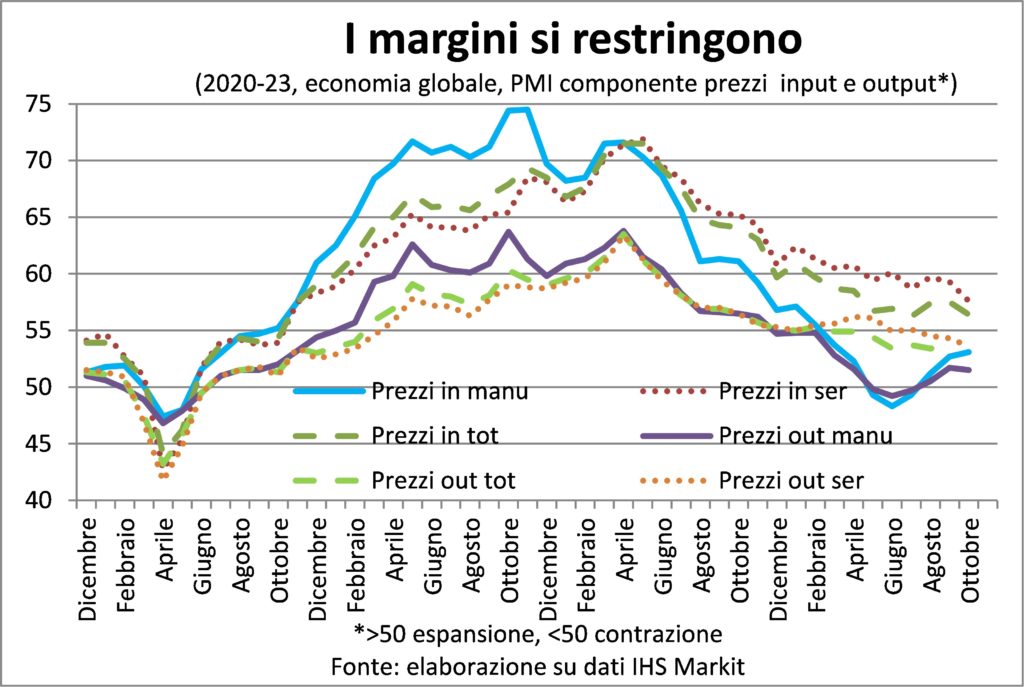
Los demás materias primas no petroleras (y no alimentarios) se mantienen estables y esto también contribuye a la caída de la inflación. De hecho, el Componente PMI de los precios pagado por las empresas volvió a desacelerarse en octubre. Pero no en la industria manufacturera. En general, los aumentos de precios corporativos han dado otro pequeño paso hacia la normalización a los niveles anteriores a la crisis. Sin embargo, ya no era un mundo en deflación, porque incluso entonces la dinámica salarial se estaba acelerando en Estados Unidos, por las razones explicadas anteriormente. Hoy el Salario promedio por hora en Estados Unidos todavía aumentan aproximadamente un punto más que entonces, y aquellos monitoreados por el rastreador de salarios (que sigue a los mismos individuos a lo largo del tiempo) incluso más.
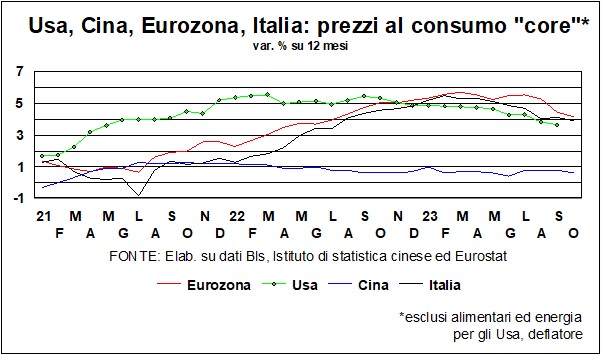
Se han ganado algunas batallas contra la inflación clásica de la década de 20, pero aún no la guerra. ellos tambien lo dicen expectativas de inflación en un año, que en la zona euro aumentó hasta el 3,5% en agosto (desde el 3,4% en julio) y en EE.UU. hasta el 4,4% en noviembre (desde el 4,2% en octubre). Es cierto que son extrapolativos (es decir, reflejan aumentos de precios pasados), por lo que las recientes caídas en la temperatura de los precios deberían suavizarlos, pero también son los que impulsan las demandas salariales y parecen estar impulsados más por medidas centro que del total. Como si dijera: Eres un tonto y un tonto.
Recuerda entonces también levanta la mesa y volver a poner el respaldo en posición vertical…
Tarifas al final de la carrera
La guerra ¿Llegando a su fin? No estamos hablando de guerras reales, con sus tristes secuelas de sangre, sino de aquellas entre Los bancos centrales y la inflación. El largo tira y afloja entre bancos que intentan, con una actitud dura, acabar con la inflación "cueste lo que cueste", y una dinámica de precios reticente, está en el punto de inflexión. La audaz declaración se basa en dos eventos. Por un lado, es cierto que la inflación está cayendo. Tanto el índice total de precios al consumo como el que lo dicen centro (aunque con menos convicción). Y la dinámica de los índices de salario, descontando cierta productividad, no es tal que haga temer una espiral de precios/salarios. Por otro lado -y este segundo lado explica la razón del primero- la demanda se está desacelerando: por mucho en Europa y un poco menos en América. Los bancos centrales deberían estar contentos: El incansable aumento del coste del dinero ha dado sus 'frutos' (¿venenoso?), y las economías están en recesión o en prerecesión. Sin mencionar que en el industrial todavía hay otras 'frutas', es decir los efectos de restricciones pasadas que aún no se han manifestado completamente, dado que la política monetaria actúa con “retrasos largos y variables” (copyright Milton Friedman).
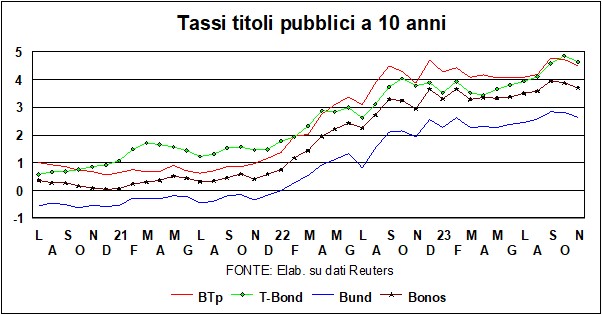
Por supuesto, los bancos centrales no estarían de acuerdo en considerar ganada la guerra. Como advierten un hombre (Powell) y una mujer (Lagarde) de que es demasiado pronto para cantar victoria, y no descartan otros aumentos. Que, sin embargo no son probables. Hace apenas un mes, los mercados se posicionaban sobre "tipos altos durante mucho tiempo": un mantra que no duró mucho. Las razones que mencionamos en las Lancetas anteriores para describir la posibilidad de que los tipos no se mantengan estables durante mucho tiempo se han hecho realidad. La inflación cayó más rápido de lo esperado y la economía también se debilitó más rápido. Las pausas de la Reserva Federal y del BCE estuvieron acompañadas de explicaciones en las que leemos entre líneas que la economía real desaconseja nuevas subidas. Así pues, los mercados empiezan a preguntarse cuándo habrá una flexibilización de la política monetaria, y situarlo hacia mediados del próximo año. Los tipos de los bonos del Tesoro estadounidenses a dos años –que son sensibles a las tendencias esperadas de los tipos de la Reserva Federal– han caído unos veinte puntos básicos desde mediados de octubre, y la inversión de la curva de rendimiento está disminuyendo (véase el gráfico).
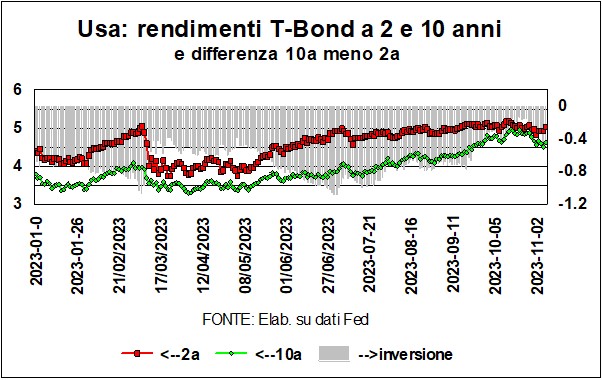
De hecho, el Fed ella también era demasiado "buena" en restricciones. Tasas hipotecarias a treinta años – el principal instrumento para la compra de viviendas (y para la realización de losSueño Americano) - están cerca del 8%, una tasa real pesada para los aspirantes a prestatarios. La diferencia entre el tipo clave y los tipos hipotecarios a treinta años es de al menos dos puntos y medio, significativamente mayor que la diferencia entre el tipo clave del BCE y los tipos hipotecarios a treinta años en Europa. (Parte de la diferencia se debe a que en Estados Unidos puedes liquidar tu hipoteca anticipadamente -refinanciándola- sin penalización alguna).
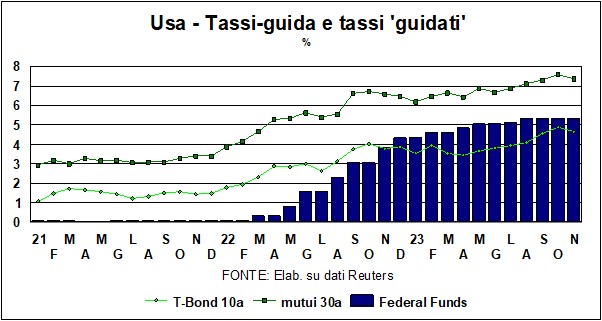
Por supuesto, también en este caso debemos hacer el papel de "abogado del diablo". ¿Qué razones podrían aconsejar a los bancos centrales a continuar la batalla de las restricciones? La restricción no se refiere sólo a las tasas, debemos observar las condiciones monetarias generales.. Hay varias versiones de estos "índices de condiciones monetarias (para Estados Unidos contamos al menos seis), y el grado de restricción debe evaluarse, además de la lente de los tipos clave, también a la luz de las tendencias de otros tipos, de los diferenciales relativos, los tipos de cambio, los diferenciales bursátiles (coste del capital riesgo)... Por lo tanto, las condiciones financieras podrían flexibilizarse – y recomendar tarifas guía más altas – si, respecto de la Fed, el dólar se debilitara y Wall Street volviera a levantar cabeza. Y el "consejo restrictivo", también con respecto a la Reserva Federal, también podría llegar fortaleza continua de la economía, con un consumo que sigue aumentando, impulsado por el empleo y el nuevo poder de negociación de los trabajadores. Estos "consejos" -posibles pero no probables para la Reserva Federal- son aún menos probables para Europa, donde la economía sufre mucho más que al otro lado del Atlántico. Sin embargo, los mercados están bastante neuróticos en este momento y los rendimientos del T-Pedido registrar grandes variaciones de un día a otro, dependiendo de las respiraciones del Fed, que parece jugar como el gato y el ratón: al mismo tiempo dice que está dispuesto a volver a aumentar si la inflación no se comporta bien, para decir inmediatamente después que el pasado aumento del coste del dinero aún no ha agotado sus posibilidades. efectos restrictivos...
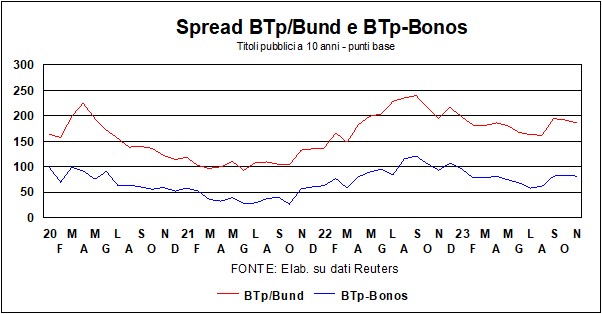
Para Italia, la desaparición de las “tasas altas durante mucho tiempo”, un mantra que me había dañado enormemente BTp, dadas las implicaciones para el presupuesto público y para la economía real, ha dado un respiro a nuestros valores, y spread, que algunos días había superado la marca de 200, es reducido drásticamente. Los mercados también valoraron la ley presupuestaria - todo lo considerado prudente - y su carácter decisivo caída de la inflación.
Vayamos a los cambios. Para el dólar, hay razones a favor y en contra, lo que significa que, como el culo de Buridan, debería quedarse quieto. Es cierto que una variable tradicional que pesa sobre los tipos de cambio –el diferencial de tasa real a largo plazo – se ha vuelto contra el dólar. Pero el diferencial de crecimiento y el papel de moneda de refugio seguro (en estos tiempos de tormenta) juegan a favor.
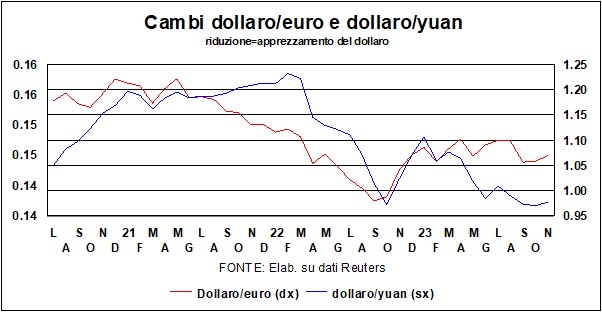
Para el yuan, el tipo de cambio frente al dólar se estabiliza en niveles más competitivos respecto a principios de año. Ciertamente no es momento de que la moneda china muestre sus músculos, algo que debe acompañar la difícil recuperación de la economía.
Movámonos a los mercados de valores. Los boletines de los analistas están llenos de preguntas angustiosas, como por ejemplo; Los 'Siete Magníficos' (Alphabet, Apple, Amazon, Meta, Microsoft, Nvidia y Tesla) han ganado casi un 90% este año: ¿es hora de quedarse cortos? ¿Qué señales de los "bastianos contrarios" es mejor seguir? ¿Qué clase de activos puede proteger contra las pérdidas de las acciones ahora que los bonos ya no desempeñan ese papel? No es nuestro trabajo aventurarnos en las respuestas; Confirmamos la recomendación para los cajones: quédense con las acciones y confianza a largo plazo (es cierto que, como decía Keynes, a largo plazo estaremos todos muertos, pero nos preocupan los herederos...).