Befürchtungen über ein Ende der expansiven Geldpolitik der FED und eine Erholung der Zinsen haben insbesondere US-Titel mit hohen Dividenden getroffen: In der Zeit von Mai bis Juni, die von den größten Ängsten vor dem Ende der quantitativen Lockerung geprägt war, hat der MSCI USA „ High Dividend“-Aktienindex rentierte 1,04 % weniger als der generische MSCI USA.
Stehen wir also vor dem Ende der günstigen Zeit für dividendenstarke Aktien?
Wenn die Zinsen steigen, könnte man tatsächlich glauben, dass Anleger, die nach laufenden Erträgen suchen, von Aktien zu konservativeren Anleihen wechseln werden. Aber ist es wirklich so?
Bevor voreilige Schlüsse gezogen werden, lohnt es sich, einige Zahlenfakten zu berücksichtigen.
Analyse
Zunächst ein kleiner historischer Rückblick auf die Quellen der Aktienperformance: Im Zeitraum 1871-2008 hing die Gesamtrendite des US-Aktienmarktes zu etwa 90 % von Dividenden ab (Quelle: SG Global Strategy). Eine Sache, die man im Hinterkopf behalten sollte…
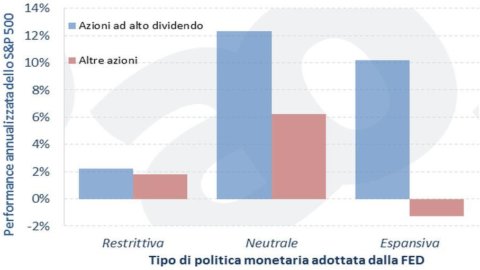
Eine weitere interessante Studie, die von Ned Davies Research durchgeführt wurde (und kürzlich auch vom Wall Street Journal aufgegriffen wurde), analysierte das Verhalten von US-Aktien von Januar 1972 bis Juni 2013 in verschiedenen geldpolitischen Regimes der FED, wobei Aktien mit hohen Dividenden von den anderen unterschieden wurden.
Ergebnisse
Die Ergebnisse, die aus der Grafik hervorgehen, haben eine sehr klare Interpretation: In den letzten vierzig Jahren haben die Aktien, die höhere Dividenden zahlen konnten, im Durchschnitt besser abgeschnitten als die anderen, unabhängig von der Strategie der FED.
Diese Ergebnisse sollten nicht überraschen: Dividendenstarke Aktien sind oft mit soliden Unternehmen verbunden, die in der Lage sind, im Laufe der Zeit regelmäßig Gewinne zu erwirtschaften und auszuschütten. Alles in allem bleiben Dividenden also ein „immergrünes“ Aktienthema, insbesondere für diejenigen, die Investitionen aus einer mittel- bis langfristigen Perspektive betrachten.