在这 时间 它的结果特别 难以驾驭市场i:当然,必须说,由于中央银行的重要干预,一些系统性风险已经从市场上消除了,但同样正确的是 困扰市场和经济的核心问题,即主权债务危机依然存在。 它也忽略了 “财政悬崖”的幽灵”及其对美国经济的潜在衰退影响。
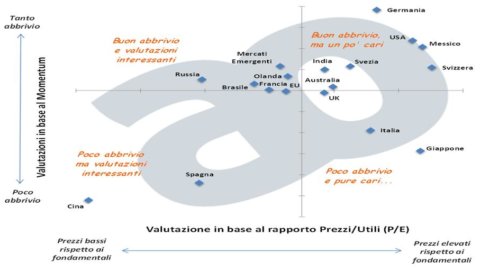
让我们关注全球各个领域的股权投资。 让我们考虑一些国家和地理区域(不是个股),并根据两个数量进行分析: 收视率i,即相对于基本面的市场价值,综合表示为 综合市盈率 (也称为“价格/收益”或 P/E)e 势头,即市场的动量,即过去 12 个月的表现所代表的市场惯性力。
两个最常用和最受欢迎的衡量指标是从矩阵中提取的,即根据 Graham & Dodd 计算的市盈率(即试图从经济周期中稍微“清理”数据)和 12 个月势头。 当然,没有大的概括性主张。 这种分析最多不能给出确定性......为了更好地理解图表并提供更多有关计算的元素(我不会让你厌烦所使用的方法的细节,它非常简单,可以在 Advise Only Community 中发布的文档中找到),让我们考虑一个案例: 意大利。 我们国家位于最“酷”的象限:相对较高的估值和较低的 Momentum。
低势头 为什么呢? 因为低于其他国家的平均水平 或地区。 收视率高 为什么? 因为我是: 高于其他国家; 与意大利股票的历史相比,它们也很高。 事实上,意大利历史上的市盈率低于其他国家的平均水平:但我认为每个人都清楚这在过去并没有太大帮助(我们本应有比美国更好的系统表现,但它真的好像不是这样的)。 因此,最好纠正这种扭曲,这种扭曲也存在于其他国家(例如中国和日本)。
说到扭曲,可以自由谈论本国偏见,即导致总是偏爱本国金融工具的扭曲倾向. Advise Only 用户也证明了这种趋势,例如 AO People 产品组合(更不用说 AO Women 产品组合 – 女人是实际而理性的生物). 由于分析有限(可以考虑许多其他指标),请注意, 该图表明,目前对意大利股票赋予重要权重是一个相当值得怀疑的想法.
多年来,一长串文章和专业实践表明,平均而言(显然并非总是如此), 与价格相比具有良好基本面的活动, 用行话来说 从中长期来看,“价值”活动比其他活动表现更好. 对于最近表现出色的企业也是如此,即 具有积极的“势头”。. 关于这个主题的文献是无穷无尽的,任何好奇的人都可以阅读例如 这篇文章.
最后,我想谈谈一点。 市盈率较低,即被市场低估的金融资产,在随后的几年中,很有可能获得令人满意的回报,这不足为奇。 是直觉的东西,符合经济常识. 我们正在谈论的基础 《价值投资》 由传奇人物本杰明格雷厄姆提出(我用他的方法计算市盈率),他在 30 年代就已经理解了大部分真正重要的投资要点:首先,以合理的价格寻找金融工具和市场,没有幻想的大跃进,然后耐心等待市场走上正轨。
相反,Momentum 产生更多的困惑是正常的,而且在我个人看来也是正确的: 支持过去进展顺利的活动有什么意义?!? 这里也写下了文字的河流。 主要原因是投资者有“羊”行为:他们倾向于模仿别人在做什么. 还有,很多 使用相同的决策工具 (例如技术分析)并且拥有大致相同的信息:例如他们阅读相同的研究,这导致观点同质化。 然而,支持动量策略的实证证据相当压倒性。 我承认虽然我已经使用过它们(在一定程度上我仍然使用)但我不喜欢它们。 就像乘风破浪:只要你在上面,你就没事,你旅行很快, 但波浪迟早会破裂 (即市场“转向”)。 在那一刻你一定不能在浪潮中, 你一定已经像一个优雅的冲浪者一样溜走了……所以任何打算应用动量策略的人都配备了防弹风险管理系统。