سست روی ہاں، کساد بازاری نہیں۔
Un ٹرین سست ہو رہی ہے کیا یہ پٹڑی سے اتر سکتا ہے؟ یقینی طور پر، اگر ٹرالی کا ایکسل راستہ دینے کے لیے تھا یا اگر کوئی ٹریک ناقص طور پر سلیپر کو بولڈ کیا گیا تھا۔
L 'عالمی معیشت سست ہو گئی ہے موسم گرما کے دوران موسم بہار کی ابتدائی تال کے مقابلے میں، جب پھولوں اور پتوں کے ساتھ مل کر ایسا لگتا تھا کہ مینوفیکچرنگ سیکٹر میں بھی بحالی کا ایک نیا مرحلہ کھل رہا ہے۔ اس سے بری بات یہ ہے کہ عالمی قافلے کے مختلف انجن آگے بڑھ رہے ہیں۔ مختلف تال، اور یہ بریک لگانے میں معاون ہے۔ جبکہ علاقائی اور علاقائی فرق ترقی کے استحکام کے بارے میں شکوک و شبہات کو ہوا دیتا ہے۔ اور کچھ قریب آ رہے ہیں۔ راستے میں منحنی خطوط (منحنی خطوط کبھی ختم نہیں ہوتے، ایڈورڈو ڈی فلیپو نے کہا ہوگا)۔
نمبر صاف بول رہے ہیں۔ The کاروباری رائے، مینوفیکچرنگ اور خدمات، پیداوار پر (PMI جامع آؤٹ پٹ) دوسری سہ ماہی میں عالمی سرعت کی نشاندہی سے رپورٹنگ تک تیسرے میں سستی: 52,1، 53,0 اور 52,7 کی ترتیب (50 سے اوپر کی تعداد کا مطلب ہے نمو، اور یہ جتنی زیادہ ہے، اتنی ہی زیادہ وسیع اور مضبوط ترقی)۔ لیکن جغرافیائی فرق ارتقاء اور سطح دونوں میں نشان زد ہیں۔
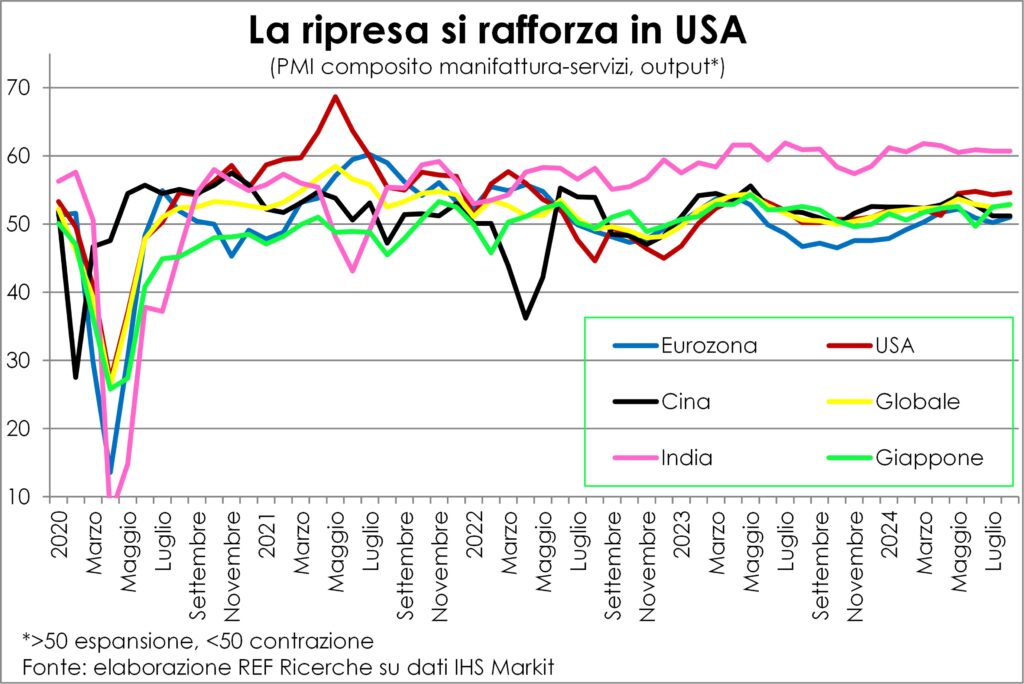
بے شک ، امریکہ میں رفتار تیز ہوئی (52,2 سے 53,5 اور 54,5 تک)، جبکہ چین میں رفتار پہلے بڑھی اور پھر کم ہوئی (52,4 سے 53,2 اور پھر 51,2)یوروزون (49,1، 51,6 اور 50,6. جبکہبھارت ہمیشہ تیز رفتاری (60 سے زائد) اور جاپان جاری ہے (51,3، 51,5 اور 52,7)۔
سیکٹرل فرق اس سے بھی زیادہ نمایاں ہے۔ ترتیری شعبہ جو بحالی کی قسمت پر حکومت کرتا ہے اور مینوفیکچرنگ کہ گٹی، دوبارہ تجویز کرنا جنگ کی کشمکش جو کہ 2023 کے موسم گرما کے آغاز میں پہلے ہی واقع ہو چکا تھا اور جو پہلے کے حق میں حل ہو چکا تھا، اس لحاظ سے کہ عالمی بحالی جاری ہے۔ اس بار یہ کیسے ختم ہوگا؟
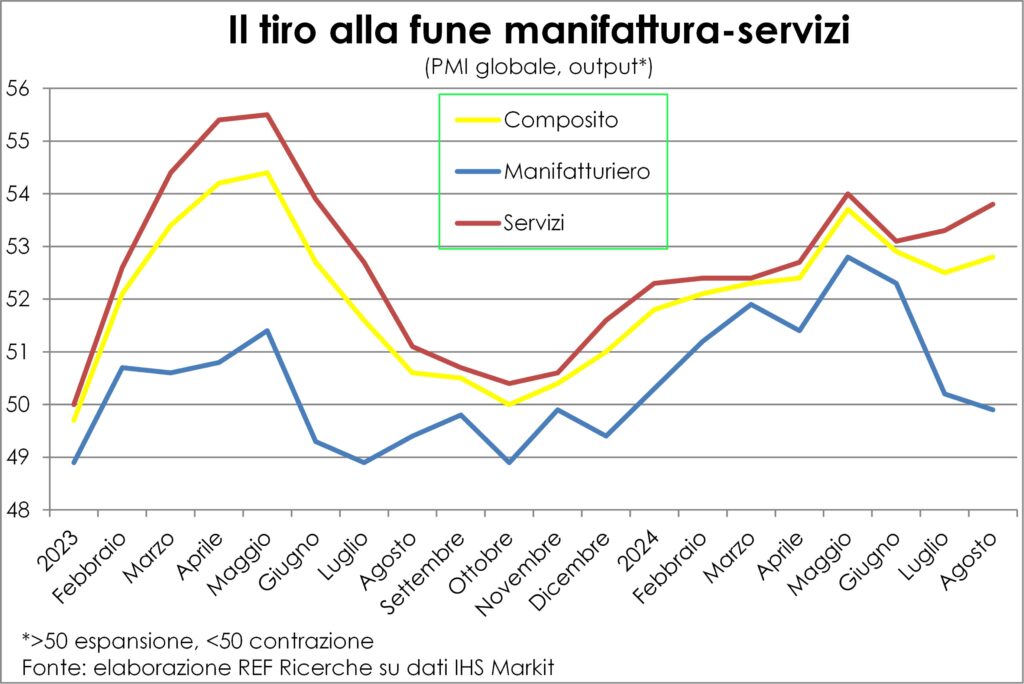
اس وقت کے مقابلے میں، دو اختلافات کو نمایاں کیا جا سکتا ہے، ایک مثبت اور ایک منفی۔ مثبت بات یہ ہے کہ اندرموسم گرما 2023 ترتیری شعبہ سست روی کا شکار تھا، جب مینوفیکچرنگ سکڑاؤ میں پڑ گئی، جبکہ آج اس میں تیزی آرہی ہے۔ اور یہ آنے والے مہینوں میں مادی اشیا کی نئی مانگ کو بڑھا سکتا ہے اور اس لیے صنعتی متحرک کو بحال کر سکتا ہے۔ منفی ایک یہ ہے کہ طلب اور سرگرمی میں کمی کا ایک حصہ منسلک ہے۔ جرمن آٹوموٹو بحران، اور عام طور پر یورپ۔ ایک ایسا بحران جو اپنے آپ میں ایک تجزیہ کا مستحق ہے اور جس کا ہم ذیل میں ذکر کر رہے ہیں۔
اس سے پہلے کہ ہم اس پر آئیں، وہاں موجود ہیں۔ دو دیگر اہم اختلافات جو کھیلتے ہیں فتح کے حق میں ترتیری شعبے کا، اور عام طور پر بحالی کے استحکام کا۔ پہلا یہ ہے کہ پھر میں سود کی شرح بڑھ رہے تھے اور یہ معلوم نہیں تھا کہ ان میں کتنا اضافہ ہو گا (وہ 2024 کے موسم بہار میں اپنے عروج پر پہنچ گئے تھے)، اور اس لیے مالیاتی سختی کتنی مضبوط ہو گی، جبکہ آج وہ واضح طور پر کم ہو رہے ہیں اور، مختصر مدت کے حصے میں جو بہت اہمیت رکھتا ہے۔ بینک کریڈٹ کے لیے، وہ ان کٹوتیوں کے ساتھ اور بھی گر جائیں گے جو مرکزی بینک کرنے کی تیاری کر رہے ہیں۔
آپریٹرز، حقیقت میں، شروع کر دیا بریک سے اپنا پاؤں اٹھاو سود کی شرح اور مانگ کو زیادہ سے زیادہ آکسیجن فراہم کرے گی، خاص طور پر ان شعبوں میں جو پیسے کی زیادہ لاگت (مینوفیکچرنگ اور تعمیرات) کی وجہ سے سب سے زیادہ سزا یافتہ ہیں۔ اس کو تسلیم کرنا چاہیے۔ چال کامیاب ہو رہی ہے سرگرمیوں میں کمی اور بے روزگاری میں ایک ناپسندیدہ، ناگزیر اضافہ کا سبب بنے بغیر اعتدال پسند افراط زر کو گیس بند کرنا۔ لہذا اب وہ کچھ ایندھن کو ڈیمانڈ انجن میں واپس ڈال سکتے ہیں، اور امکان ہے کہ یہ ایندھن ہوگا۔ معمول سے زیادہ موثر خاص طور پر اس لیے کہ بیچوانوں اور قرض دہندگان کی بیلنس شیٹ میں مرمت کا کوئی نقصان نہیں ہوا۔
دوسرا فرق یہ ہے کہ مہنگائی میں کمی وہ اسے اپنی جیب میں ڈال رہا ہے۔ خاندانوں کی قوت خریدلہذا موجودہ یونٹ کی اجرت میں اضافہ کل کی نسبت زیادہ قیمتی ہے۔ یہ سلسلہ جاری رہے گا۔ ایندھن کی کھپت، جو بحر اوقیانوس کے دونوں اطراف کے ذریعہ بنائے گئے خزانے سے فائدہ اٹھاتے ہیں۔اضافی بچت وبائی امراض کے مشکل مہینوں کے دوران جمع ہوا۔
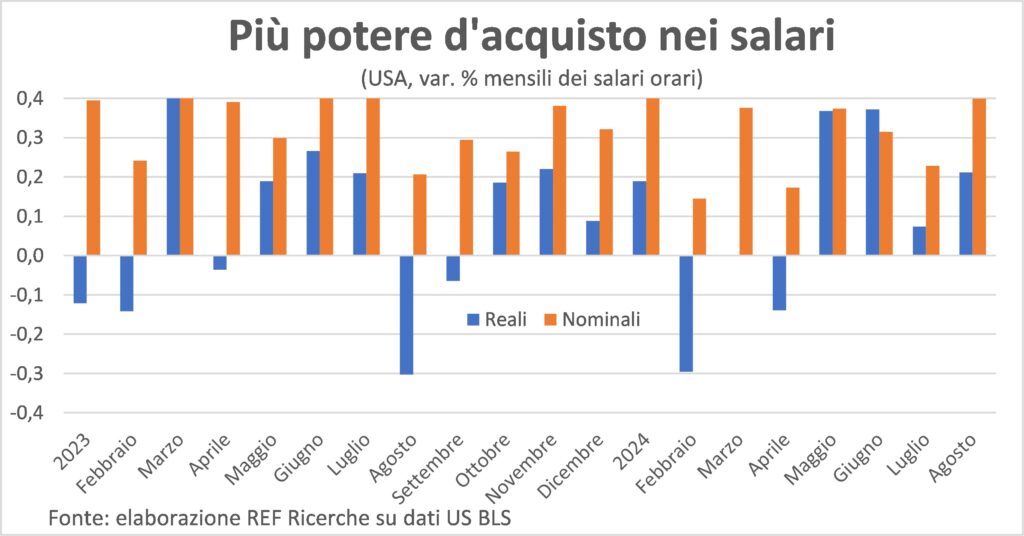
خاص طور پر چونکہ یونٹ کی اجرت کو کئی گنا کر دیا جاتا ہے۔ کام کے وقت میں مسلسل اضافہ، ملازم افراد کی تعداد اور ان کے کام کے اوقات کے ذریعہ دی گئی ہے۔ یہ درست ہے کہ ملازمتوں کی تخلیق میں بھی سست روی ہے، لیکن برائے نام یونٹ اجرت، صارفین کی قیمتوں اور کام کے وقت میں اضافے کا مجموعی مجموعہ تیزی سے اضافے کی ایک لکیر کھینچتا ہے۔ حقیقی اجرت کا بل. جو امریکہ کے لیے سچ ہے وہی یورپ کے لیے بھی سچ ہے، یعنی یورو زون کے علاوہ برطانیہ، اور خاص طور پراٹلی.
جیسا کہ ذکر کیا گیا ہے، یورپ کا شکار ہے۔ آٹوموٹو بحران، سبز منتقلی میں کمزور لنک۔ جو خاص طور پر حیران کن ہے۔ جرمنی، اور باقی نظام کو جھرنا۔ آٹوموٹیو سیکٹر کو طلب اور رسد کے مسائل کا سامنا ہے، جسے یہاں جگہ کی وجہ سے تلاش نہیں کیا جا سکتا۔ یہ کہنا کافی ہے کہ وہ مختصر مدت میں حل نہیں ہوں گے، اینٹی سائیکلیکل میکرو اکنامک پالیسیوں سے بہت کم، لیکن یہ یقینی ہے کہ بڑھتی ہوئی معیشت سماجی اور مالیاتی سطح پر ان سے نمٹنے میں بہت مدد کرتی ہے۔ خود جرمنوں کے پاس ہے۔ عوامی بجٹ میں جگہیں اس بحران کے سروں کا مقابلہ کرنے کے لیے، اور یہ اچھا اور درست ہوگا اگر وہ ان کا جلدی استعمال کریں۔ یہ عالمی معیشت کے راستے پر تین قریبی منحنی خطوط میں سے ایک ہے۔
دوسرا وکر ہے عالمگیریت کا دوبارہ ڈیزائنجغرافیائی سیاسی تناؤ کے ذریعہ ترتیب دیا گیا ہے جس میں ترجمہ ہو رہا ہے۔ تحفظ پسندی کی مختلف اقسام. رجحان - فتنہ اپنے آپ کو غیر ملکی تجارت کے لیے بند کرنا اور قومی صنعتوں اور کارکنوں کو مختلف نوعیت کے تحفظ پسندی کے ساتھ دفاع کرنا (خام ڈیوٹی سے لے کر صنعتی پالیسی کی سب سے بہتر شکلوں تک) کبھی بھی اتنا زیادہ نہیں تھا۔ اگرچہ یہ سیاسی طور پر قابل فہم ہے اور شاید مزید پریشانی سے بچنے کے لیے ضروری ہے (مارکیٹ مخالف سماجی اور انتخابی بغاوت)، یہ تمام ریت کارکردگی اور پیداواری صلاحیت کے گیئرز میں ڈال دی گئی ہے، یعنی یہ ترقی کے لیے برا ہے۔ مزید برآں، کے ساتھ اٹھایا جھنڈوں کے ساتھ قوم پرستی کا فخر، صارفین خود ترجیحات اور مطالبات کو تبدیل کرتے ہیں۔ گھریلو برانڈزغیر ملکیوں کے بجائے۔ اگر یہ سب کچھ عالمی قافلے کے پٹری سے اترنے کا سبب نہیں بنتا ہے، تو یقیناً یہ بیرون ملک سے آنے والے آرڈرز کی کمزوری کے اسباب میں سے ہے، جب کہ یہ اندر سے آنے والوں کو مضبوط کرتا ہے۔
تیسرا وکر ہے امریکی صدارتی انتخابات. وہ جو پالیسیاں شروع کریں گے وہ دونوں امیدواروں کے لیے اچھی طرح سے جانی جاتی ہیں، یا تو اس لیے کہ وہ موجودہ پالیسیوں کے تسلسل میں ہیں (زیادہ دوبارہ تقسیم کرنے والی اور ڈیموکریٹک کیمپ میں سبز پیداوار کے لیے سبسڈی کی طرف مرکوز)، یا اس لیے کہ وہ پہلے ہی دو اصطلاحات پہلے دیکھی گئی تھیں (زیادہ تحفظ پسند ریپبلکن میں)۔ کسی بھی صورت میں وہ کساد بازاری پیدا کرنے کے قابل نظر نہیں آتے۔ لیکن ووٹ کا نتیجہ ایک کو ہٹا دے گا۔ غیر یقینی عنصر اور جو بھی جیتتا ہے اس کے حامی خوش ہوں گے اور مزید خریداری کے ساتھ جشن منائیں گے۔ کسی بھی صورت میں، درحقیقت اختیار کیے گئے اقدامات کے اثرات اگلے سال محسوس کیے جائیں گے اور یہ معاشی سائیکل کے قریب آنے والے راستے کو متاثر نہیں کر سکتے۔
پیٹ کو اوپر جانے میں ترقی کی ضرورت ہوگی۔ ایک جھٹکا، جو اس طرح غیر متوقع ہے۔ یا ایک مالی عدم توازن کی حالت جو خاندانوں یا کاروباروں یا دونوں کو خرچ کرنے والی کشتی پر سوار ہونے پر مجبور کرتا ہے۔ ایک ایسی حالت جو موجود نہیں ہے، یا تو اس لیے کہ یہ حال ہی میں موجود تھی۔ زبردست مالی بحران کیونکہ اس کی یاد پہلے ہی مقروض اور قرض خواہوں کے ذہنوں اور طرز عمل سے ہٹا دی گئی ہے، اور کیونکہ i عوامی قرضوں انہوں نے تمام پرائیویٹ آپریٹرز کی بیلنس شیٹ میں وبائی امراض اور توانائی کے بحران کے اثرات کو تحریر کیا ہے۔ وہاں ثابت شدہ ثبوت یہ ہے کہ شرح سود میں جو اضافہ ہوا ہے اس سے تکلیف اور ادائیگی کے بقایا جات نہیں ہوئے۔
اس لیے اب تک جو سست روی واقع ہوئی ہے اس کے بعد ایک اور سست روی نہیں آئے گی، اور یہ ایک اور سست روی، جب تک کہ یہ الٹ نہ ہوجائے۔ اس سے بھی زیادہ اس کے بعد سے تیل کی قیمت میں کمی درآمد کرنے والے ممالک میں گھریلو مانگ کو تھوڑا سا فروغ دیتا ہے۔
کیا افراط زر تفریط کی طرف لوٹتا ہے؟ زیادہ امکان نہیں ہے۔
Il قیامت خیز مہنگائی کی قسمتچالیس سالوں میں سب سے زیادہ، نشان زد ہے۔ صارفین کی قیمتوں کے درجہ حرارت میں کمی جاری رہی، حالانکہ اس کے اضافے سے زیادہ بتدریج اور وقفے وقفے سے۔ اب 2% ہدف، جو مالیاتی استحکام کا اشارہ ہے، نظر میں اور پہنچ کے اندر ہے۔ کے زوال سے اس کی مدد کی جاتی ہے۔ تیل کی قیمت، جو متوقع طلب سے کم ہونے سے متاثر ہوتا ہے، کیونکہ ترتیری شعبہ مینوفیکچرنگ کے مقابلے میں کم توانائی کا حامل ہے اور چین امریکہ سے زیادہ توانائی درآمد کرنے والا ہے، اور بڑھتی ہوئی نان اوپیک سپلائی سے۔
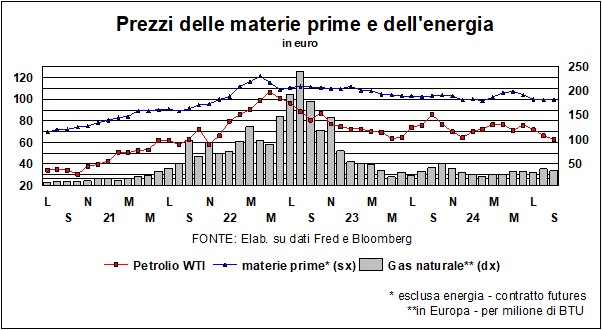
Nell کی 'یوروزون کی سالانہ تبدیلی صارفین کی قیمتوں جولائی میں 2,2 فیصد سے اگست میں 2,6 فیصد تک گر گیا۔ امریکا 2,5% سے 2,9%۔ دونوں علاقوں میں تغیر ال توانائی اور خوراک کا جال یہ بڑا اور زیادہ چپچپا ہے۔: یورو ایریا میں اپریل سے لے کر اب تک یہ 2,7-2,8% پر اتار چڑھاؤ آیا ہے، جبکہ USA میں یہ 3,2% پر ہے لیکن واضح نیچے کی طرف رجحان کے ساتھ۔
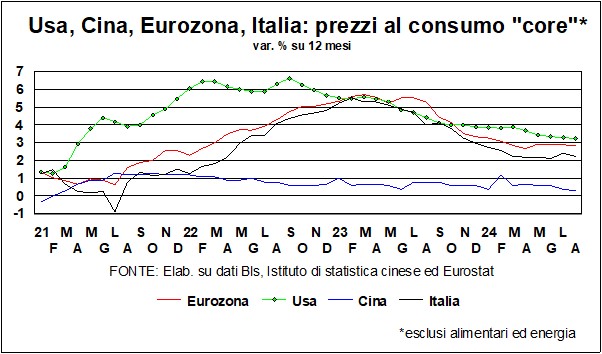
In UK تصویر اسی طرح کی ہے، جبکہ میں جاپان افراط زر 2,8% تک بڑھ گیا، جو کہ ین کی قدر میں کمی کے باعث بھی ہوا، اور یہ ایک ایسے نظام کے لیے اچھی خبر ہے جو طویل عرصے سے قیمتوں میں کمی کا شکار ہے۔ وہاں چینتاہم، قیمتوں میں نہ ہونے والی تبدیلیوں کا سامنا کرنا پڑتا ہے، کیونکہ کمپنیاں رعایت کے ساتھ صارفین کی مانگ کو تیز کرنے کی کوشش کرتی ہیں اور حاشیے میں قربانیاں.
ہر جگہ تھوڑا سا قیمتیں حتمی قیمت کی فہرستوں سے زیادہ بڑھ جاتی ہیں۔, کیونکہ "خرچوں کا بادشاہ"، the مزدوری کی قیمت، اضافہ جاری ہے۔ وبائی مرض سے پہلے سے زیادہ اور کیونکہ سست خریداری یونٹ کی آمدنی کو نقصان پہنچانے کے لیے آرڈر والیوم کو متحرک کرتی ہے۔
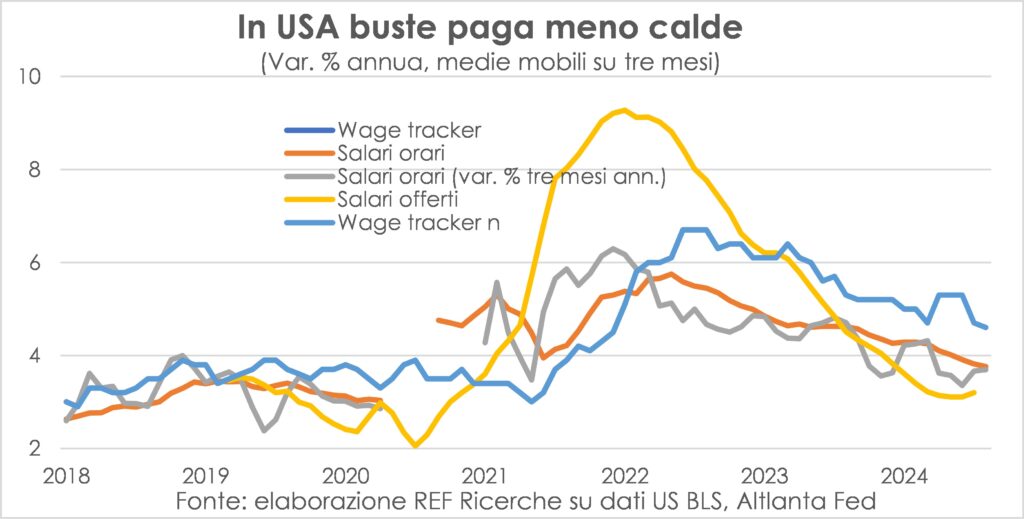
وہ ہیں دو مخالف قوتیں اور دونوں کے درمیان پہلا غالب ہے، کیوں؟ لیبر مارکیٹ تنگ رہتی ہے، دونوں ہنگامی وجوہات کی بناء پر (بحالی جو ملازمتیں پیدا کرتی ہے اور بے روزگاری کو کم رکھتی ہے) اور آبادیاتی مسائل (آبادی کی عمر بڑھنے سے جو افرادی قوت کو کم کرتی ہے، بوڑھوں کی جگہ کم نوجوان لوگ لے رہے ہیں)۔
اس آخری مشاہدے کی روشنی میں یہ ہے۔ مہنگائی کے کڑاہی سے افراط زر کے انگاروں میں گرنا نا ممکن ہے۔ جو عظیم مالیاتی بحران کے بعد غالب آیا۔
ریٹ کی رفتار میں تبدیلی سے ڈالر کو نقصان اٹھانا پڑ رہا ہے۔
"وہ مرکزی بینکرز - معاشیات میں نوبل انعام یافتہ رابرٹ سولو نے کہا - وہ کٹل فش کی طرح ہیں: وہ سیاہی کا بادل خارج کرتے ہیں اور پھسل جاتے ہیں۔" ایک الزام جس کی تاریخ اب ہے۔ مرکزی بینکرز متفق تھے، جیسے ایک مرد - یا ایک عورت - کوویڈ کے زمانے میں، ہیلی کاپٹروں کے بیڑے ملکوں کے آسمانوں پر بھیج رہے تھے، خرچ کرتے تھے، پھیلاتے تھے اور پیسہ کماتے تھے۔ اور یہاں تک کہ اگر وہ ان شرحوں کو کم کرنے سے پہلے ایک طویل عرصے تک ہچکچاتے ہیں جو اس کے بعد مہنگائی سے لڑنے کے لئے تیار کیے گئے تھے (انہوں نے دہرایا کہ فیصلے اعداد و شمار پر منحصر ہوتے ہیں، ایک ایسا رویہ جو خطرناک طور پر پیچھے والے آئینے میں دیکھتے ہوئے ڈرائیونگ سے ملتا ہے)، اب وہ ایسا نہیں کرتے کوئی نہیں ہے'کٹل مچھلی کی سیاہی' ان کے اعلان کردہ ارادوں میں: شرحیں نیچے جائیں گی اور نیچے جائیں گی۔.
La فیڈ 17-18 ستمبر کو ملاقات ہوتی ہے، اور شاید یہ 'اگر' نہیں بلکہ 'کتنے' کی شرح میں کمی ہے۔ یہ امکان نہیں ہے کہ، جیسا کہ کچھ FOMC ممبران چاہیں گے، کٹ آدھا پوائنٹ ہو گا: یہ اعتراف کرنے کے مترادف ہوگا کہ انہوں نے بہت لمبا انتظار کیا اور اب انہیں جلدی پکڑنا پڑے گا۔ آئیے خوش رہیں ایک چوتھائی پوائنٹ، اور آئیے اسی طرح کی دیگر کٹوتیوں کے لیے انتظار گاہ میں بیٹھتے ہیں: آخر کار، افراط زر تیزی سے گرنے کے ساتھ (اوپر دیکھیں)، حقیقی نرخ بہت زیادہ ہو جاتے ہیں۔ اور اگر وہ کسی ایسی معیشت کے پہیوں پر دباؤ نہیں ڈالنا چاہتے جو اب تک جمی ہوئی ہے، چاہے کچھ کھنچاؤ کے نشانات نظر آ رہے ہوں۔
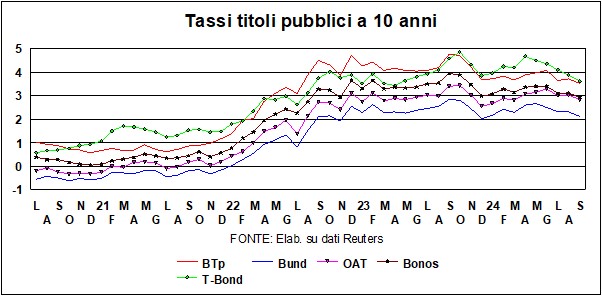
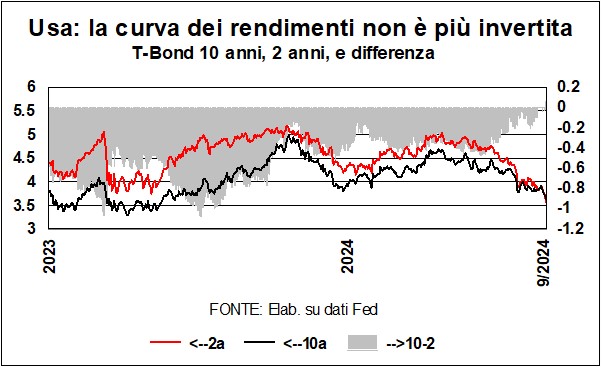
آنے والی امریکی شرح میں کمی آخر کار آ رہی ہے۔ پیداوار کی وکر کو معمول بنایا. الٹا (2 سالہ ٹی-بانڈ کی شرح 10 سالہ ٹی-بانڈز سے زیادہ) 2022 کے وسط میں شروع ہوئی، اور ستمبر 2024 میں ختم ہوئی، دو سالہ شرحیں 10 سالہ سال کے مقابلے ایک پوائنٹ کے چند سوویں حصے کے ساتھ کم ہیں۔ ; تاریخی طور پر، پچھلے پچاس سالوں میں، 10 سالہ ٹی-بانڈ کی پیداوار 90 سال کے مقابلے میں تقریباً 2 بیسز پوائنٹ زیادہ رہی ہے، لیکن مستقبل میں فرق کم ہونے کا امکان ہے، اس کے پیش نظر، 'سیکولر جمود' یا اس سے کم ، طویل مدتی شرحیں، جو تاریخی تناظر میں کم ہو رہی ہیں۔، وہ سطح دوبارہ حاصل نہیں کریں گے۔ گزشتہ سال کے.
جمع کرانے کی آخری تاریخ قریب آرہی ہے۔ یورو زون میں خسارے سے نکلنے کا منصوبہ ہے۔ کچھ گھبراہٹ کا سبب بنتا ہے پھیلانے، جیسا کہ عام ہے۔ لیکن یہ معمولی حرکتیں ہیں۔ بنیادی طور پر، گزشتہ سال میں اٹلی پھیل گیا۔ کی عکاسی کرتا ہے، کمی آئی ہے عوامی مالیات کا محتاط انتظام حکومت کی طرف سے. وزیر جیورگیٹی نے کچھ مبالغہ آرائی کے ساتھ کہا کہ نئے عوامی مالیاتی قوانین کی وجہ سے رکاوٹوں کا جال سوویت منصوبہ بندی سے ملتا جلتا ہے۔ اور صدر Mattarella انہوں نے اعتراض کیا - خطوط کے درمیان لیکن زیادہ نہیں - کہ اس حکومت نے قواعد کی منظوری دی تھی۔ وہ دونوں ٹھیک ہیں: قواعد - چاہے پچھلے لوگوں سے کم مخالف ہوں - بنیادی طور پر غلط عوامی مالیات کو صحیح راستے پر ڈالنا ہے، نہ کہ غلط معیشتوں: ان کے پاس فیڈ کے پاس 'ڈبل مینڈیٹ' نہیں ہے۔ ان کی منظوری واجب الادا تھی، کیونکہ وہ اور کچھ نہیں کر سکتا تھا۔ اب ہمارے پاس بس باقی ہے۔ مہارت سے قواعد کی چٹان کو چھینی، جو خوش قسمتی سے کافی غیر محفوظ ہے۔
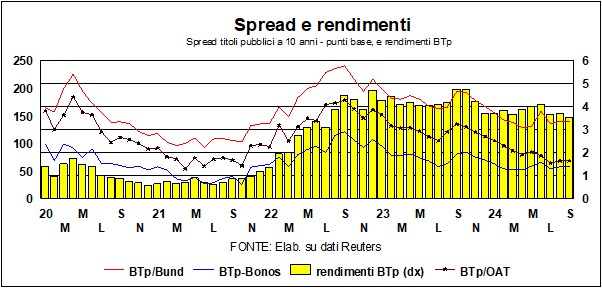
Lo پھیلانے یہ فرانس سے زیادہ گرا ہے، ہماری قابلیت سے زیادہ ہمارے ٹرانسلپائن کزنز کی خرابی کی وجہ سے۔ اب تک کی واپسی OAT فرانسیسی کی سطح پر ہیں۔ بونس ہسپانوی
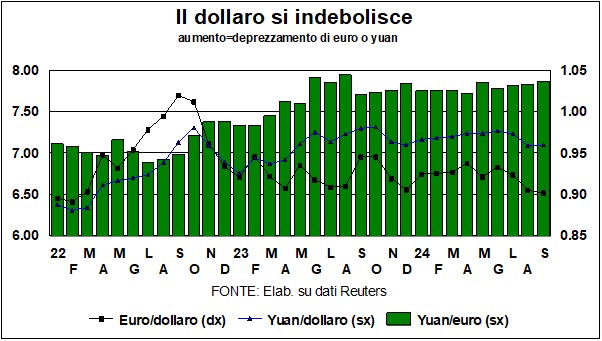
کی تبدیلی ڈالر، جس نے 2022 کے موسم خزاں کو کچل دیا تھا۔یورو برابری کے نیچے، یہ تب سے کمزور ہو گیا ہے، ان وجوہات کی بنا پر جن کا ترقی کے فرق یا شرح سود کے فرق سے کوئی تعلق نہیں ہے (دونوں تفریق گرین بیک کے حق میں تھے اور رہیں گے)۔ یاد رہے کہ ڈالر کی شرح تبادلہ کا تعین کسی بھی دوسری شے کی طرح طلب اور رسد سے ہوتا ہے اور یہ ان لین دین سے براہ راست رابطے میں ہوتے ہیں۔ اکثریت سرمائے کی نقل و حرکت سے منسلک ہے۔، موجودہ لین دین نہیں۔ یہ عام مشاہدہ کرنسی کے لیے زیادہ متعلقہ ہے، جیسے کہ امریکی، جو کہ ریزرو کرنسی اور بلنگ کرنسی. ان خصوصیات کو جو فوائد ڈالر سے منسوب کرتے ہیں ان پر باقی دنیا کی طرف سے کئی بار تنقید کی گئی ہے۔غیر معمولی استحقاق"Giscard d'Estaing کے بعد سے شکایت کی گئی ہے)، اور آج ہم ان کو محدود کرنے کی مختلف کوششیں دیکھتے ہیں: قرضوں اور کریڈٹ کے لیے 'گلوبل ساؤتھ' کے ممالک کے درمیان اپنی اپنی کرنسیوں کو استعمال کرنے کے معاہدوں سے۔ ڈالر کے ذریعے جانے کے بغیر، کرنے کے لئے ذخائر کی تنوع مرکزی بینکوں کا (کم ڈالر، زیادہ سونا یا یوآن…)
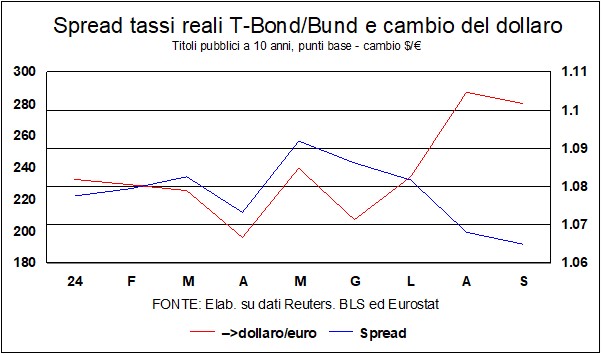
ابھی حال ہی میں، شرح مبادلہ کا ایک اور روایتی تعین کنندہ - طویل مدتی حقیقی شرح کا فرق (چارٹ دیکھیں) - ہو سکتا ہے کہ ڈالر کے خلاف کھیلا ہو، لیکن یہ واضح نہیں ہے کہ یہ اثر کتنا دیرپا رہے گا۔ اب جب کہ فیڈ اور ای سی بی نے شرحوں میں کمی کی راہ پر گامزن کیا ہے، بہت کچھ اس نزول کی رفتار پر منحصر ہوگا، جو بحر اوقیانوس کے اس جانب مزید تیز ہو سکتی ہے۔
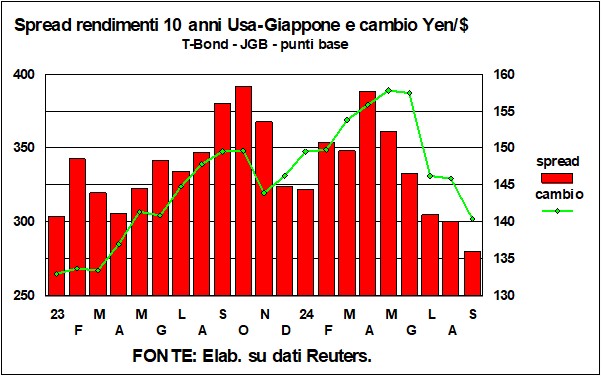
کے رجحانات ین وہ اچھے مزاج نہیں رہے ہیں۔ تیز دوغلے۔مانیٹری پالیسی میں ہونے والی تبدیلیوں کے بعد، قیمتوں کو ہلا کر رکھ دیا ہے، جو ابتدا میں 130 سے بڑھ کر 160 (ڈالر کے مقابلے) پر آ گئی تھیں، اور پھر واپس 140 تک گر گئیں۔ جاپانی کرنسی کی شرح مبادلہ کو برقرار رکھنا ہمیشہ مشکل ہوتا ہے۔ کے اتار چڑھاو کی طرف سے buffeted تجارت کرتے ہیں۔، لیکن، اگر آپ بہادری سے ایک عام دھاگہ تلاش کرنا چاہتے ہیں، تو آپ اسے میں تلاش کر سکتے ہیں۔ T-Bonds اور JGBs کے درمیان پیداوار کا فرق (گراف دیکھیں)۔
اسٹاک مارکیٹوں پر، اصلاح کا خوف (جولائی اور اگست میں قیمتوں میں پرتشدد اتار چڑھاؤ دیکھیں) منافع کے استحکام اور مانیٹری پالیسی میں بغیر منافع کے موڑ کے بڑھتے ہوئے ثبوت کے ساتھ ساتھ ترقی کے استحکام کے بعد گزر چکا ہے۔ قیمتیں ہیں۔ تاریخی بلندیوں کے قریب وال اسٹریٹ کے لیے (1% نیچے) اور یوروزون کے لیے (3% نیچے)، اور دوبارہ اصلاح کے علاقے سے دور (روایتی طور پر -20%) جاپان کے لیے (13% زیادہ سے کم)۔ دی افسوسناک معاملہ چین کا ہے۔ جو کہ 2021 کے آخر میں ہونے والی تاریخی بلندیوں کے مقابلے میں اب بھی 45 فیصد نیچے ہے، اور اس میں بہتری کے کوئی آثار نظر نہیں آتے، اس حقیقت کے باوجود کہ اس وقت سے لے کر آج تک اس کی معیشت بحر اوقیانوس کے دونوں کناروں سے زیادہ ترقی کر چکی ہے۔ بحر اوقیانوس کے دوسرے کنارے پر۔