GERÇEK GÖSTERGELER
Keynes'in dediği şey "indirgenemez belirsizlikyatırım yapıyor hisse senedi ve tahvil piyasaları, sarhoş denizcilerden oluşan bir mürettebat gibi şaşırtıcı oranlarla. Bilinmeyenler korkunç olduğunda - durgunluk, savaş, enflasyon, gaz, Çin, Tayvan… - her veri akışında bardağın dolu tarafını yarı boş olarak görmek veya tam tersini yapmak kolaydır.
Ma l 'lunapark hız treni (buna "roller coaster" demek istemiyoruz) gevşer. azalan eğim bir durgunluk bundan kaçınmak artık mümkün değil. Buna karşı bir şey olamaz para politikası geçen ay bahsedildiği gibi, çözümün değil, sorunun bir parçasıdır. kendisi olması anlamında kısıtlayıcı dürtülerin taşıyıcısı, çözünürlüğe göre (tasarım tarafından, yine Keynes'ten alıntı yapıyor) ve yanlışlıkla değil (kazayla), tam da ekonominin zayıflaması yoluyla enflasyonu dizginlemeyi hedefliyor. Kısıtlamanın korkulandan daha hafif olabileceğine dair zayıf işaretler olsa bile, bu sinyaller ilerlemenin sonunun ve geri vitese geçişin aynasıdır.
orada kalacaktı bütçe politikasıGeçen ay umduğumuz gibi, Avrupa'da, salgın durumunda olduğu gibi, fonları ülkelerin bir başka pan-Avrupa sorunu olan enerji fiyatlarındaki artışlarla yüzleşmesi için kullanılabilir hale getirebilecek ortak bir borçlanma aracına ihtiyacı var. . Ama burada da ben iyi niyetli almancaOlağan şüpheliler tarafından desteklenen ben, sağır kulak verdim ve dayanışmayı reddettim. Teklifin eklenip eklenmeyeceğini göreceğiz. NextGenEU içinde AB'yi Yeniden Güçlendirin (ve gelecek nesiller için enerjiyi üretme ve kullanma biçiminden daha hayati olan ne var?) bacaklara sahip olacak… Ve her halükarda, EconFin haklı olarak yalnızca yatıştırıcı önlemler enflasyonist olmayan (neredeyse bir oksimoron).
Burada kal Sanayi politikası: enerji geçişine ve yenilenebilir enerji kaynaklarına doğru hızlanın ve tek bir kaynağa ve tek bir tedarikçiye bağımlılığı ortadan kaldıran altyapılara sahip olun. Ama etkileri hemen olmuyor. Kısacası, ekonomi politikası ekonomiyi desteklemek için çok az şey yapabilir.
Ve savaş bilinmeyenleri şimdi daha zorlular: paradoksal olarak, Ukraynalıların kaybedilen toprakları geri almadaki başarıları bizi en kötüsünden korkutuyor. A Putin sırtını duvara dayadı tehlikeli hale gelebilir. Nükleer silah kullanımının güven ve Batı'nın tepkisi üzerinde zararlı etkileri olacaktır, askeri olmasa bile ekonomik (yaptırımlar için hala çok yer var) Batı ekonomisinin kendisine yansımaktan geri kalamaz. Rusya, uluslar arasında bir parya haline gelecek ve onunla ABD ve Avrupa arasındaki tüm ticaret duracaktı (bu yılın ilk 6 ayında bu ticaretler hala 183 milyar doları buldu). Tabii bütün bunlar hem yaptırım uygulananlara hem de yaptırım uygulayanlara zarar verir (ilki için etkisi çok daha ciddi olsa da), ancak atom bombalarına başvurmanın ciddiyeti, bir fedakarlığa ve tayınlamaya değer.
Covid zamanında, pandemi sonrası toparlanma beklenenden daha hızlı ve güçlüydü. Ancak toparlanma konusunda spekülasyon yapmak mümkün değil. bu durgunluktan sonra. Ukrayna'daki savaşla ilgili "indirgenemez belirsizlik" bunu yapmamızı engelliyor.
Şu anda sürmekte olan durgunluk. Eğerler ve amalar olmadan iddia ettiği gibi çıkış bileşeni PMI anketi: Eylül ayında ikinci aydı daralma bölgesinde, imalatta çok belirgin, hizmetler ise uçurumun kenarında parmak ucunda asılı kalıyor. O halde, gerçek şu ki, sipariş bileşeni kendisi resesif bir bölgedeyse, önümüzdeki birkaç ayın da üretimde düşüşle geçeceğinin üzücü haberini duyuruyor.
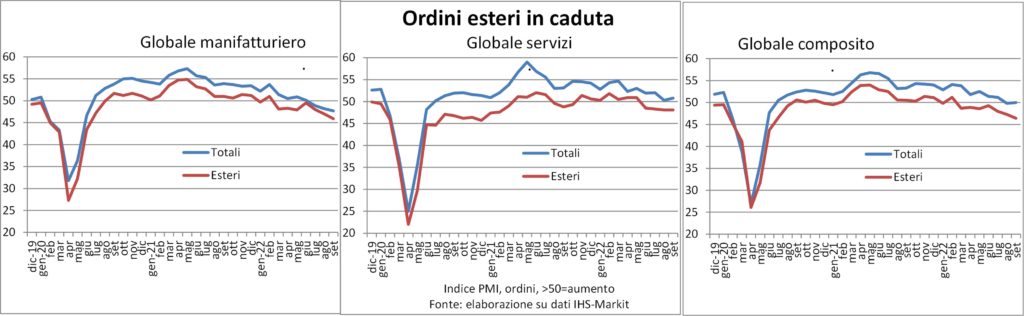
çok özel bir durum dışındabirikmiş siparişler Bu da firmaların, tedarik darboğazları izin verdiğinde bu birikmiş iş yükünü gidermek için işe almaya ve üretmeye devam etmesine neden olur. Ancak birçoğu üretimi durduruyor çünkü marjinal maliyet marjinal gelirin ötesindeki yüksek enerji tarafından yönlendirilir, böylece ne kadar çok üretirlerse o kadar çok kaybederler.
Başka bir deyişle, bir kal sahte durgunluk, 1939'da büyükelçilere savaş ilanlarının verildiği ancak aylarca tek bir kurşunun bile atılmadığı "tuhaf bir savaş"ı tanımlamak için türetilen bir sıfat kullanmak gerekirse. Sonra darbeler geldi ve nasıl oldu. Elbette şu anki durgunluk garip, neden çok farklı. durgunluktaBatı Avrupa, Almanya tarafından getirildi, ancak şimdi İtalya tarafından da getirildi. Hangi, tahmin ve tahminlere göre aynı Hükümet, GSYİH'da en az üç ardışık çeyrekte düşüş kaydediyor: son, şimdiki ve 2023'ün ilk çeyreği.
I PNRR fonları, kamu yatırımlarındaki keskin artışla birlikte, filikave sadece bu noktada değil, çünkü reformlar sayesinde üretim potansiyelini yükselterek ve pek çok tuzak ve tuzağı ortadan kaldırarak kamu borcunun yükünü katlanılabilir hale getirecekler. Bu nedenle, 1947'de Roberto Mieville yoldaş tarafından ortaya atılan, eski zamanlardan bir sloganı yeniden canlandırıyoruz: kahretsin kim bırakıyor! Ya da sadece uygulamanın zamanlamasını sorgular.
La Fransa hala suyun yüzeyinde yüzer. İçin İspanya turizm sezonunun sonu Redde Rasyonem endüstri için zorlu ortamın İçinde Çin bu bir hakkında büyüme durgunluğu, yani potansiyelin altında büyüme ile keskin bir yavaşlama (tahmin etmeyi bilen kahraman). bu ABDAslında, 2022'nin ilk iki çeyreğinde GSYİH'da art arda iki düşüş kaydettikten sonra, zaten istatistiksel olarak bir durgunluk içindeler. durgunluk diğerlerinden daha garip, çünkü şirketler doğrudan işe almaya devam ediyor: Pandemi öncesi beş yıllık dönemin ilgili dönemlerinde ortalama 2,6 milyon olan 2022'nin ilk yarısında 1,2 milyon işçi eklendi. Ve üçüncü çeyrekte hız benzer: bir iş piyasası sıcak yapılamaz.
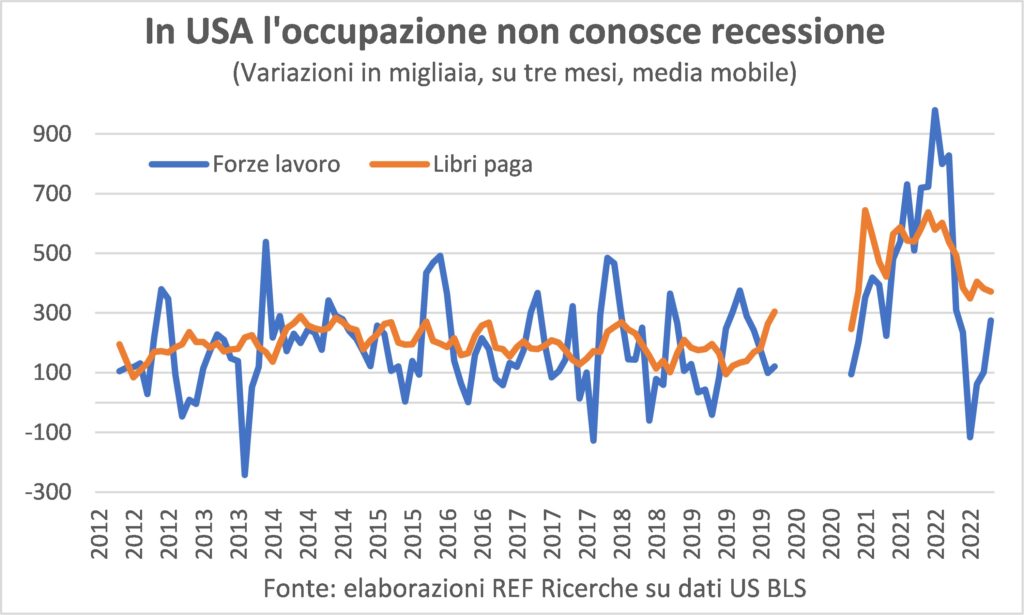
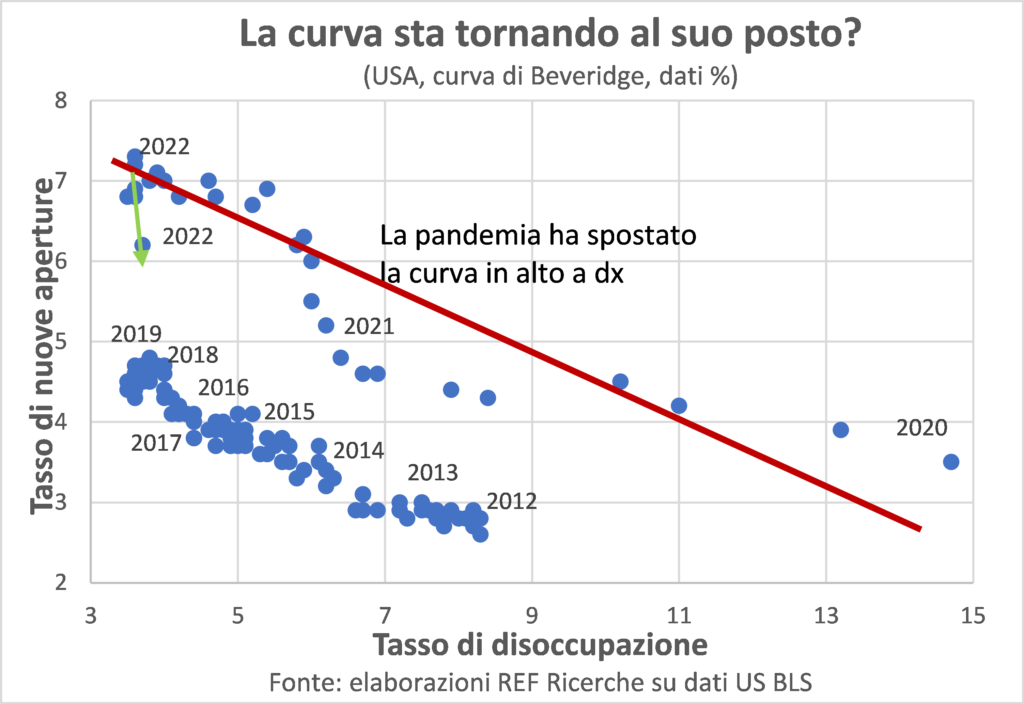
Öte yandan, tüm işsizler sigorta için gitse bile, boş yerler, ABD şirketleri hala dört milyon işçiye sahip olmayacaktı. Hala ne olduğu belli değil, gerçek şu ki, Beveridge eğrisiişsizlik oranını işsizlik oranıyla ilişkilendiren, boşluk, keskin bir şekilde sağ üste kaymıştır; Büyük teslimiyet de bu anlama gelir. Özetle tercüme edilir: daha fazla işçiye sahip olmak için onları önemli miktarlarda çekmeniz gerekir. Maaş artışı. Ancak bu enflasyonist baskı yaratıyor. Eğri yerine dönmedikçe, ancak bunun olup olmayacağını ve ne zaman olacağını söylemek için henüz erken.
ŞİŞİRME
Il zirve geçiyor, karantinanın uzun ve zor günlerinde söylediler. Ve biraz şakacı (stil yöresel) bir kaykayın üzerinde, önünden geçen bir kazmanın videosunu sosyal medyada paylaştı. Geçen bahar sonunda enflasyonla ilgili ifadenin tozu alındı, biz de aynı görüntüleri sosyal medyaya geri koymak istiyoruz. Ve daha da uygun olacaktır, çünküartırmak fiyatların seçimi Hane halkının satın alma gücü ve işletmelerin marjları. Ve seçim yaparak toparlanmaya son verir ve onu bir durgunluğa dönüştürür (yukarıya bakın).
Şimdi, bir analiz noktası olarak, tekil kullanılamaz, ancak çoğul kullanılmalıdır: ağaçkakanlar. Çeşitli yetki alanlarındaki fiyat dinamiklerini ayırt etmek. kesinlikle içinde ABD zirvesi tüketici fiyatlarındaki yıllık değişim haziranda dokunuldu; içindeykenEuro belki de hala elde edilecek; ve ayrıca Japonya (yen'in mega devalüasyonu sayesinde).
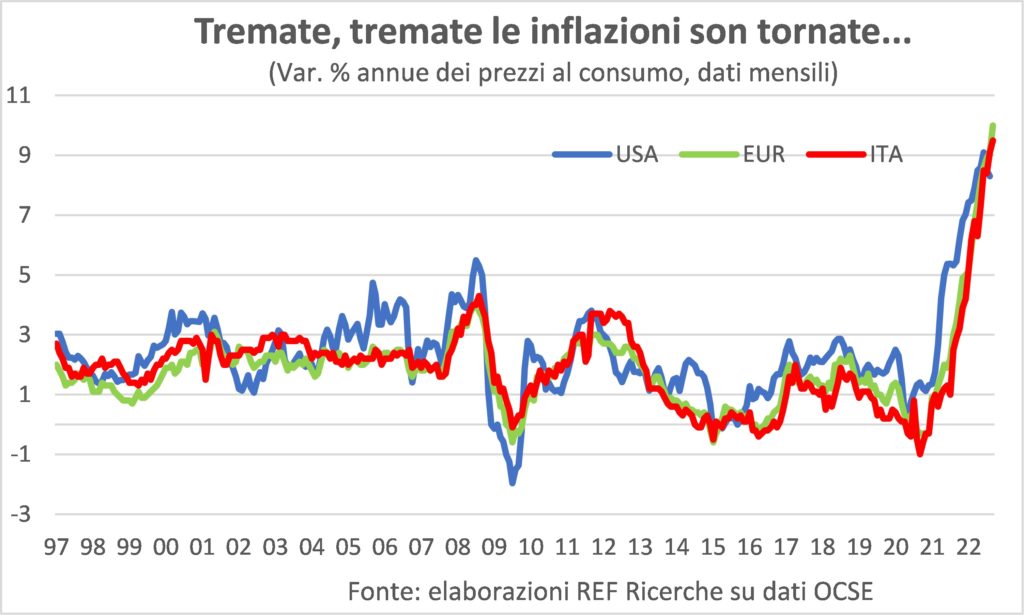
Peki ya başka bir enflasyonist kıstas, işçilik maliyeti? Amerika'da ücret dinamikleri Temmuz ayında zirve yapmış görünüyor. Atlantik'in bu tarafında istatistikler daha eksik, ancak anekdot izlenimi, bunun henüz gelmediği yönünde.
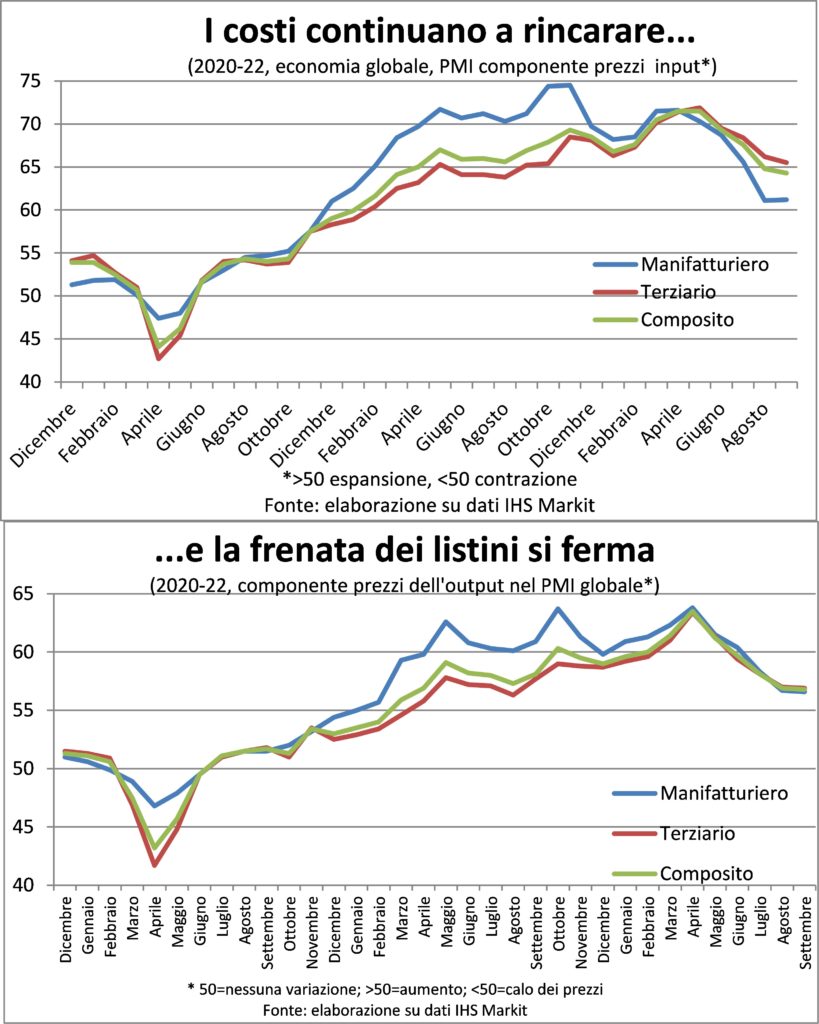
Son olarak, önemli bir husus, zirvenin geçmesi ne kadar sürer, yani kader %2'ye geri dönelim. Çünkü, defalarca söylendiği gibi, bir fenomen ne kadar uzun sürerse, o kadar kalıcı hale gelir ve kendini içine dahil eder. beklentiler ve davranışlar. Bu nedenle merkez bankalarının onu hızlı bir şekilde geçirme acelesi var. Ancak burada haberler hala güven verici görünmüyor: Şirket anketleri, Eylül ayında bir tane olduğunu söylüyor. gerileme fiyat artışlarının geri çekilmesinde hem girdileri hem de uyguladıkları fiyat listeleri açısından. Tarihsel olarak büyük kalan fiyat artışları. Bir geçiş kartı ekleyin!
ORANLAR VE PARA BİRİMLERİ
hakkında can alıcı soru oranları bu şu: ne kadar süreyle ve hangi yoğunlukta merkez bankalarının (mütevazı ama bazı sebeplerle) '' dediği şeye devam edecek.normalleşme' para politikası mı? Yakın zamana kadar, kararın kesinliği hakkında hiçbir şüphe yok gibiydi. Fed ve ECB kilit faiz oranlarındaki sıkı artış serisinin devam etmesinde. Bazı dakik veriler geldi şüpheye düşürmek bu kararlılık: Amerika'da ben boş yerler – sıkı bir işgücü piyasasının kalıcı enflasyonu tetikleyecek fiyat/ücret aktarımında kilit bir bileşen olduğu göz önüne alındığında önemli bir bulgu – onlar azaldı Ağustos ayında bir milyondan fazla. Kendi başına, bu veriler Fed'i pek rahatsız etmez, çünkü Powell faiz oranlarındaki artışı yavaşlatmadan önce daha fazla onay istiyor. Ve olsa bile para politikasınihayetinde verilere bağlıdır, merkez bankalarının kararları enflasyonu gıpta ile bakılan %2'ye geri itin az ya da çok çalışkan tövbeye yer bırakmaz.
Zaten içinde AvustralyaÖrneğin, Rezerv Bankası beklenenin yarısı kadar (25 baz puan) bir artışla analistleri şaşırttı. Ve ECBEuro Bölgesi'nde enflasyon %10'a ulaşmış olsa da devam eden durgunluğu da dikkate almak zorunda kalacak.
Daha genel olarak, çoğu zaman toplamın, parçaların toplamından daha fazla olduğunu belirtmekte fayda var: yani, en büyük merkez bankaları tarafından eş zamanlı olarak uygulanan bir parasal sıkılaştırma daha fazlasını etkiler, uluslararası ekonominin canlı eti üzerinde, tek ve eşzamanlı olmayan artışlardan kaynaklanacak olandan daha fazla. İletim kanalları arasında, dolar (aşağıya bakın) ve doların gücü hayatı zorlaştırıyor – daha yüksek enflasyon ve borçların dolar cinsinden daha fazla ağırlığı arasında – dünyanın geri kalanı.
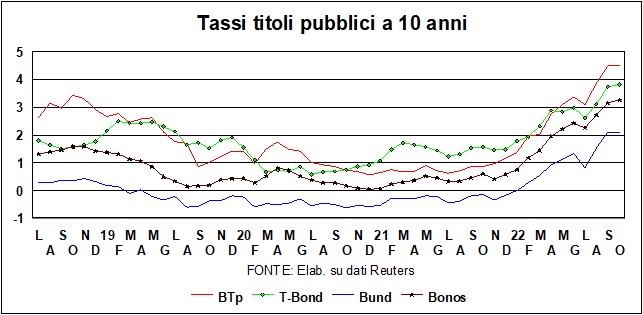
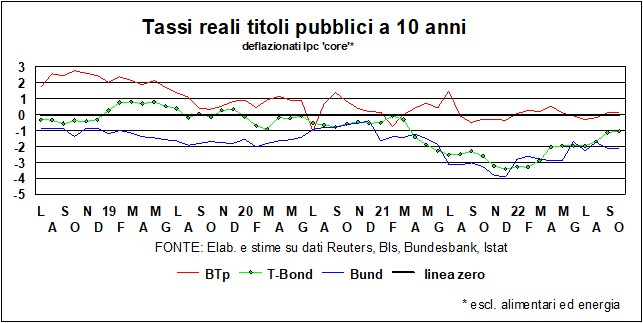
I piyasa oranlarıçok hassas antenlere sahip olan , zirveye yakın olduğumuzun (umarız, zaten bir kez hayal kırıklığına uğradık) sinyalini verin - grafiğe bakın. Ama artışlar canımı yakıyor. btp, yüksek borçlu ülkelerin fizyo-patolojik cezalandırması ile Oluşan yeni hükümetin politikasına ilişkin belirsizlikler. Bu belirsizlikler aynı zamanda BTP'ler için bir başka risk daha oluşturmaktadır: Cumhuriyet'in kredi notunun düşürülmesi riski; her ne kadar biri ben olup olmadığımı sorsa da değerlendirmeEgemen ülkelere 'kurumsal' kriterler uyguluyor gibi görünen , günümüzün karmaşık iklimlerinde anlam ifade ediyor.
Bir teselli şu ki, bankacılık sistemi, Avrupalı süper düzenleyici Andrea Enria tarafından belirtildiği gibi, sağlığı iyi İtalya'da ve Avrupa'da, paradoksal olarak, geri veren faiz oranı artışları sayesinde bankalara karlılık Bankalar keyif alırken dalgalı faizli borç alanların zarar görmesi üzücü olabilir, ancak ekonomi tehdit edildiğinde finansal sistemin sağlığının da önemli olduğu unutulmamalıdır. Elbette durgunluk aynı zamanda bir ıstırabın artması, ancak iyileştirilmiş bilançolar bankaların bu riskle yüzleş, özellikle para maliyetindeki artış riskine maruz kalan kurumlar için belirgindir.
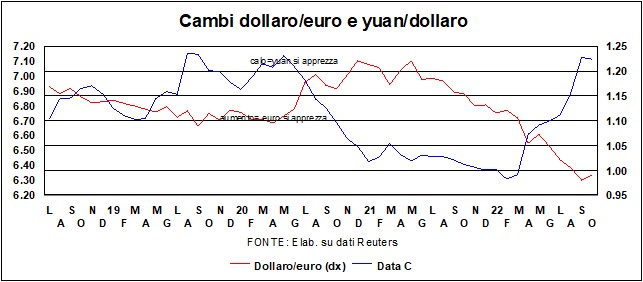
Para birimi alanındaeuro kolay olmadı: her zaman konusunda uçuculuk, %1'in üzerinde günlük hareketlerin çeşitli örneklerini gördük ve bir miktar altına düştükten sonra parita 0,959 Eylül'de 27'a ulaşan dolar ile 0,98 civarında işlem gördü. açıklamak için birçok ses yükseldi. dolar gücü hasarı. Tabii ki, emtiaların SDR'lerde (Önemli para birimlerinden oluşan bir sepet para birimi olan Özel Çekme Hakları) kote edilmesi arzu edilir. Ancak bu gerçekleşene kadar bir güçlü dolar dünyanın geri kalanında enflasyonu körüklüyorbirçok ülkede iflas ve iflasla tehdit etmenin yanı sıra borçlu dolar cinsinden.
Temel göstergeler ABD para birimini desteklemeye devam ediyor: uzun vadeli reel kur farkı Yılın başında negatif olan (T-Bond eksi Bund) şimdi büyük ölçüde pozitif. Orada Fed, geleneksel olarak dolar döviz kurunu hedeflemez, ancak bu sefer farklı olabilir: FOMC bu sorunların farkına varanlar var. İçin Çin parasıAmerikan para biriminin gücünden de etkilenen (28 Eylül'de beş yılın en yüksek döviz kuru olan 7,20'ye ulaşmıştı), kısmi bir geri çekilme oldu. Ama için Çin avantajlar dezavantajlardan daha ağır basar:enflasyon kontrol altında (%2,5 genel tüketici fiyat endeksi ve %0,8 çekirdek) ve para biriminin zayıflığı rekabet gücünü teşvik eder ve büyümeyi teşvik eder.
I borsalar başta bahsettiğimiz dalgalanmadan en çok onlar zarar gördü ve bunun nedenlerini sıraladık. bir zamanlar hakkında konuştuk Greenspan Put, o 'garanti', yani borsada işler kötü gittiğinde Fed'in imdadına faiz indirimleriyle yetişeceği. A Powell koymak, ancak, Fed'in göz önüne alındığında, bu pek olası değil Parasal koşulları sıkılaştırmak istiyor talebi kısıtlamaya yöneliktir ve zayıf bir borsa yardımcı olur.
Ma bilmecede tahmin modusve Wall Street'in dikey olarak çökmesi kimsenin çıkarına değil. Bu ile görüldü İngiltere Merkez Bankası Put, Banka, tarifsiz Truss-Kwarteng çiftinin mini bütçesiyle yaşadığı inanılmaz fiyaskodan sonra, başka bir Qe'ye zorlandığında Güvenilir tahviller, ne zaman ben emeklilik fonlarıdüzenleyiciler direksiyonda uyurken, karınlarını uzun stoklarla doldurmak için kaldıraç kullanmıştı.