

Var altın için büyük özlem finansal piyasalarda, okur birini Bank of America raporları. Bunun nedeni, yaklaşan ABD parasal genişlemede ve aynı zamanda Mario Draghi'nin Frankfurt müdürlüğünden gelen veda sonrasında yayılma önleyici kalkanında yatıyor. ABD'li analistlere göre, enerji fiyatlarındaki artışın neden olduğu düşük faiz oranları/enflasyon karışımı itici güç olacak, bu da Ağustos ayının başından bu yana zaten çift haneli artış gösteren sarı metalin fiyatını, iki bin dolarlık engel.
Bu sayılarla karşılaşınca insanın içinden övmek geliyor Geçmişte rezervlerinden kurtulmanın cazibesine kapılmayan İtalya Merkez Bankası'nın kurnazlığı, sadece Amerika Birleşik Devletleri ve Almanya'dakilerden daha düşük. 99 ile 2002 yılları arasında külçelerinin büyük bir bölümünü ons başına ortalama 395 dolar (mevcut değerin yüzde 20'sinden biraz fazlası) üzerinden tasfiye eden İngiltere Merkez Bankası, bugün hala bu seçimin yasını tutuyor.
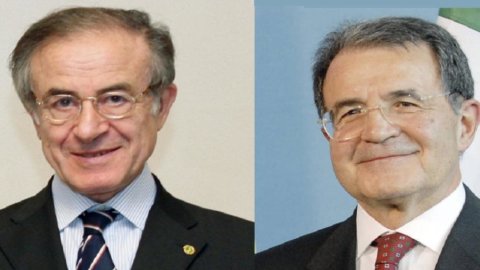
Ancak haber rallisi bir düşünceye yol açar: Romano Prodi ve profesör Alberto Quadrio Curzio'nun Avrupa'yı krizden çıkarmak için altın rezervlerini kullanma önerisini neden tekrar kabul etmiyorsunuz? Altın rezervlerinin garantisine güvenebilen bir topluluk fonu, ülke borcunun finansman maliyetinin düşürülmesine büyük ölçüde yardımcı olabilir ve enerji, telekomünikasyon ve ulaşımda büyük yatırımların yeniden başlatılması için araçlar sağlayabilir. Bir yıl önce, fikir Il Sole 24Ore'un sütunlarında ortaya atıldığında, atmosfer pek elverişli değildi: O günlerde, Avrupa'da "Berlusconi Trick"ine karşı öfke tırmanıyordu, bu da Bel Paese'nin güvenilmezliğinin son işaretiydi. Bugün, en azından güvenilirlik açısından, İtalya puanları geri aldı. Asla sermaye borcuna saldırmak ve oksijen vermek için toparlanma henüz görülmedi. Neden Prodi/Quadrio Curzio teklifini çekmeceden çıkarmıyorsunuz? Şimdi Accademia dei Lincei'nin başkan yardımcısı olan Milanlı iktisatçıya, belki de o zamanlar eleştiri eksikliği olmadığı için soruyoruz.
İLKOnline – Seni İtalya Bankası'nın altınlarını satmak istemekle suçladılar...
Curzio tablosu – Ama altını satmayı asla önermedim. Teklifimiz şunları sağlar: teminat olarak altın kullanın. Oldukça fark var.
İLKOnline – Ve böylece en yaygın itirazın üstesinden geliniyor: Merkez bankası, AMB'yi kuran anlaşmalar temelinde altın satamaz.
Curzio tablosu – Hiç doğru değil. Gerçekte, merkez bankaları altın satabilir ve son yıllarda bunu çok sık yaptı. Merkez bankaları arasındaki paktların çerçevesi, 1999 tarihli Merkez Bankası Altın Anlaşmasında yer almaktadır. 2004 ve 2009'da olmak üzere iki kez yenilenen beş yıllık anlaşma, bankaların 40 ton tavanını da aşmamalarını taahhüt etmektedir. Bir yılda ne de beş yılda toplam 2000 ton satıldı.
İLKOnline – Anlaşmayı kim imzaladı?
Curzio tablosu – Federal Rezerv hariç, İngiltere Merkez Bankası ve İsviçre merkez bankası dahil olmak üzere tüm büyük merkez bankaları.
İLKOnline – Böylece satabilirsiniz…
Curzio tablosu – Ve İtalya dışında neredeyse herkes bunu yaptı. Satıcılar arasında İngiltere'nin yanı sıra ECB, Avusturya, Belçika, Fransa, Almanya, Portekiz, İspanya ve İrlanda bulunmaktadır. İlk beş yılda toplam 2 ton veya maksimum ve ikinci beş yıllık dönemde 1.884 ton. Görüldüğü gibi İtalya elindeki altının bir kısmını satsaydı rezalet çıkarmaya gerek kalmayacaktı. Ancak bunu asla önermedim. Bir satış işlemine ilişkin olarak rezervlerin teminat olarak kullanılmasını teklif etmek çok farklıdır.
İLKOnline – Dahası, ECB'nin onayını gerektirecek bir operasyon….
Curzio tablosu – Gerçekte, rezervlerin sadece küçük bir kısmı ECB'ye aktarılmıştır. Geri kalanı, tabii ki merkez bankaları arasındaki anlaşma çerçevesinde, İtalya Merkez Bankası'nın tasarrufundadır. Altın, rezerv olarak kabul edilecek sermayeye değil, bir para birimine asimile edilir. Bununla birlikte, altın rezervlerinin vergilendirilmesinin esasına girmek istemiyorum: örneğin bugün, İtalya Bankası'nın rezerv dalgalanması ve yeniden değerleme fonu vergiden muaftır.
İLKOnline – Yanlış anlaşılma bir kez açıklığa kavuşturulduktan sonra asıl sorun kalır: Bugünün İtalya'sı gibi sermaye eksikliği olan bir ülkenin ekonomisine oksijen sağlamak için bu hazineden yararlanmak mümkün müdür? Yabancı sermayenin kamu ve özel sektör borçlarından kanaması göz önüne alındığında, sorun bugün bir yıl öncesine göre daha acil…
Curzio tablosu – Teklifimizin amacı, tahvil ihracını garanti altına almak için altın rezervlerinin bir kısmının teminat olarak kullanılmasıyla ilerlemekti. Reel teminatın varlığının abonelerin talep ettiği risk primini önemli ölçüde düşürdüğü piyasa tecrübesiyle de teyit edilen kanaatimizdir. Bu nedenle, bu düşünce bizi, İtalya Bankası da dahil olmak üzere Avrupa merkez bankaları sisteminin altın rezervleriyle garanti altına alınan tahviller fikrini teşvik etmeye sevk etti. Bu şekilde kurulan fon iki yönde çalışabilirdi: spekülatif olmayan bir işlevde uzun süreler boyunca elde tutulacak ulusal devlet tahvillerinin yönetimini istikrara kavuşturmak amacıyla ülke borcunun bir kısmını satın almak. Ve bir yatırım akışını yeniden etkinleştirin.
İLKOnline – Ama fikir devam etti mi yoksa durdu mu?
Curzio tablosu – Bu yönde bir sinyal, bizim fikrimize çok yakın bir hipotez olan ve üstelik makalede açıkça bahsedilen stabilite bağları tartışmasıyla geldi. Kısacası, ölü bir mektup olarak kalmamıştır.
Kısacası, Profesör Quadrio Curzio aldanmaz ama umutsuzluğa da kapılmaz. Ne de olsa biliyoruz ki: Avrupa'nın zamanı şimdi olduğu gibidir.




