


«А между тем паровоз бежит, бежит, бежит / И пар шипит и почти как живой». Он больше не работает. Л'Китайская экономика — уже много лет крупнейший в мире — больше не работает. В культовой песне Франческо Гуччини локомотив кончается плохо, чего Китаю мы точно не желаем. Но времена, когда мы говорили: «К счастью, есть Китай», безусловно, прошли. Слава богу, потому что, какими бы ржавыми ни были другие вагоны мировой экономики, Китай с его тоннажем и ростом гарантировал бы постоянный толчок экономике планеты.
Реальные показатели
После Первые успехи в борьбе с коронавирусом – из-за драконовских мер сдерживания и спонтанного молчаливого согласия уважающих власть китайцев – мало внимания к профилактике. Даже если процент полностью привитых жителей хорошо сравним с процентом развитых стран, Китай сделал ставку на вакцины Made in China, которые менее эффективны, чем другие.
Когда вариант Омикрон — очень заразный — также прибыл в Поднебесную, вспышки участились. Власти отреагировали с обычной безжалостной оперативностью и Мантра «Ковид ноль» переполнился из-за закрытия и ограничений в «нулевой рост». Сейчас вспышки вроде бы приручены, но власти полны решимости не допустить дальнейших вспышек инфекций, а благоразумие порой граничит с паранойей: в китайском городе на границе с Северной Кореей жителям посоветовали закрыть окна, чтобы не допустить поблизости , на крыльях ветра, пусть вирус прибудет.
При этом, согласно «закон непреднамеренных последствий», блокировки действительно привели к последствиям. Иностранные заказчики, которые рассчитывали на эффективное вовремя китайских поставщиков решили диверсифицировать свои заказы и перенести их в другие страны Юго-Восточной Азии. Эти другие страны имеют преимущество стоимость рабочей силы по сравнению с китайскими производителями, но это конкурентное преимущество не было использовано в полной мере, поскольку Китай пользовался хорошо зарекомендовавшей себя репутацией качества и пунктуальности. Но теперь, когда многие западные клиенты (в том числе «почетные западные» японцы) отважились обратиться к другим азиатским поставщикам, потеря бизнеса, вероятно, будет постоянной. Словом, вряд ли Китаю удастся вернуться к прежним темпам роста, и на этот локомотив мы больше не можем рассчитывать.
Учитывая тенденцию появления раков в конце зимы и начале весны, теперь следует учитывать, что Целевой показатель роста Китая в 5,5% к 2022 году не будет достигнут. Прогнозы ОЭСР, опубликованные 8 июня, оценивают его на уровне 4,2%, что эквивалентно утверждению, что только Китай несет прямую ответственность за почти треть более низкого роста в этом году. Более того, прогноз ОЭСР основан на сильном восстановлении начиная с лета благодаря возобновлению работы и денежно-кредитным стимулам. Однако по сравнению с прошлым структурные условия которые делают китайский локомотив менее чувствительным к раздражителям, начиная с строительный бум, продолжить с коротким поводком серого кота (вспомним известную метафору Дэн Сяопина) животный дух предпринимательский, во избежание неизлечимых переломов социального неравенства, и для дружба (Джанет Йеллен придумала неологизм), который подталкивает к диверсификации инвестиций в страны, более дружественные, чем Китай.
Это правда, что в антиинфляционном ключе Джо Байден склонялся в пользу снижения тарифов. антидемпинг Китайцы: но к настоящему времени сами китайцы практиковали торговая диверсия к соседним странам, не попавшим в ловушку американского протекционизма. Единственным утешением является то, что при все большем регионализация торговли, мир немного меньше зависит от синозависимости в отношении роста, и, с самогоном в ценах на сырьевые товары, переход страны на пониженную передачу на длинном марше ослабляет и без того неустойчивую напряженность в сырьевых товарах.
Китаю все больше придется полагаться на внутренний вопрос (его знаменитый профицит по внешним счетам сокращается до 1% ВВП), но доверие потребителей, сожженное ограничениями, рискует привести к осмотрительности в расходах. Конечно, в экономике, ориентированной на другие направления, у властей все еще есть боеприпасы в магазине, но трудно отделаться от впечатления, что 2022 год станет переломным в неудержимом экономическом росте Китая.
Конечно, китайские события являются частью и без того достаточно продвинутой мозаика мировой экономики. Где оружие экономической политики менее эффективно в противодействии экономическим последствиям военного оружия, развязанного в войне Путина с Украиной. Немного бюджетная политика, перераспределение последствий стоимости энергии (неправильно говоря о сверхприбылях, на самом деле это олигополистические сверхдоходы), осуществлялось по-разному в разных странах, но неизбежное исчерпание мер, продиктованных Чрезвычайная ситуация с Covid приводит к нормализации фискальной политики.
Обычно мы говорим об ужесточении, глядя на снижение структурного дефицита, который, по оценкам МВФ, составляет 1,5 пункта ВВП в этом и следующем годах для основных развитых стран вместе взятых, но на самом деле это замещение незаработанного дохода (государственные трансферты). с заработанный доход в поте лица и предпринимательского риска по мере нормализации экономической активности. С другой стороны, если мы посмотрим на политику государственные инвестиции и содействие различным переходам (энергетическому, экологическому, цифровому), государственный бюджет по-прежнему поддерживает экономику. Хотя это было до войны.
В то время как денежно-кредитная политика они должны быстро выйти из чрезвычайной ситуации с Covid, чтобы пресечь очаги инфляции, которые возродились (наконец-то!) почти везде. Если бы они этого не сделали, они бы отложили, сделав его более обременительным, признание того, что дорогое сырье это сделало нас беднее.
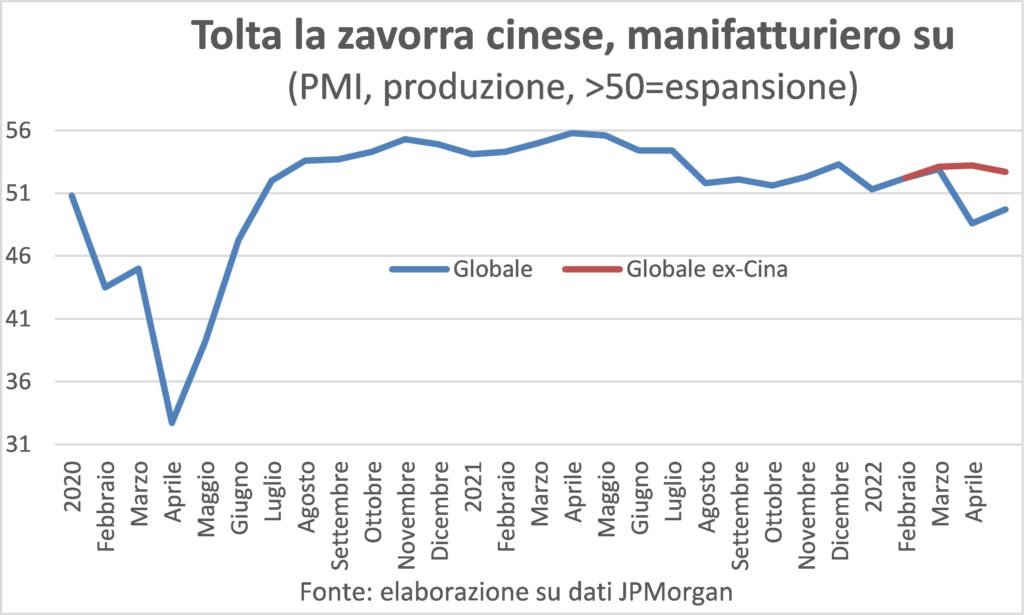
С другой стороны, самые последние экономические показатели показывают, что мировая экономика, за исключением Китая, по-прежнему находится в хорошем состоянии. Производственный компонент PMI стабильно выше 50 (порог, который различает расширение и сжатие).
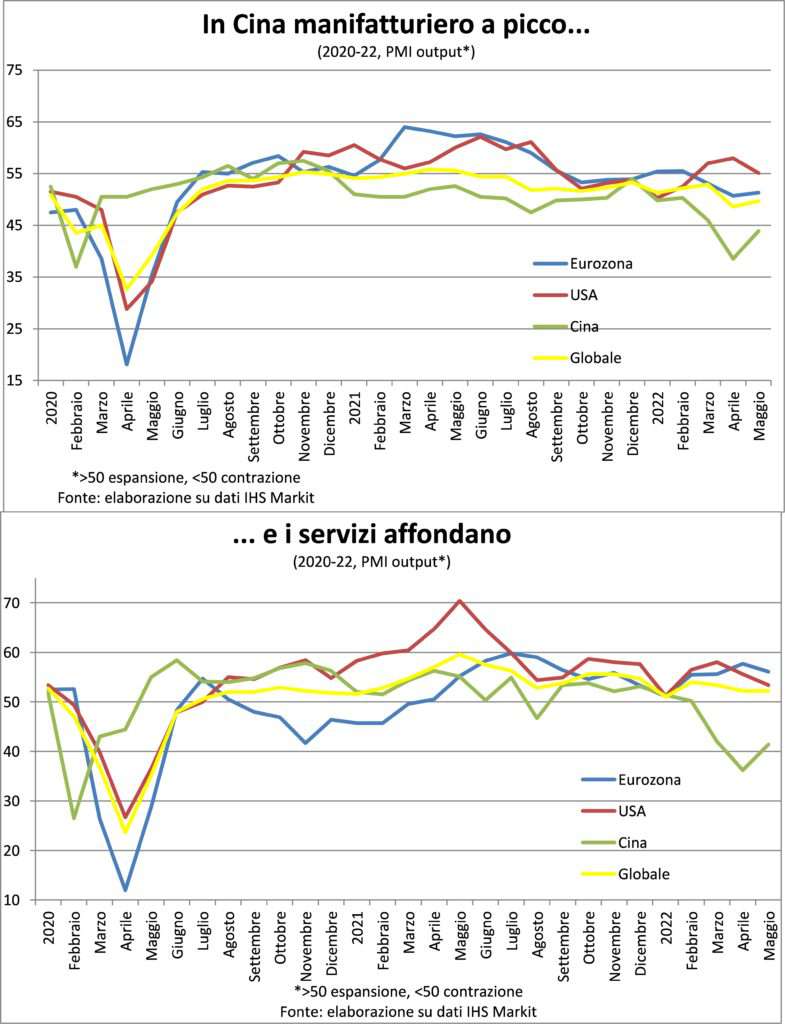
Заказы увеличиваются а очереди на поставку удлиняются, так что даже если, блин, рост спроса прекратится, производство должно будет продолжать расти, чтобы отработать отставание.
С другой стороны, рынок труда по обе стороны Атлантики она по-прежнему принадлежит продавцу, потому что людей, ищущих работу, меньше, чем вакансий. Тогда становится трудно не допустить повышения заработной платы, так что фонд заработной платы (= отработанные часы х почасовая заработная плата) увеличивается и подпитывает расходы домохозяйств. Которые опираются на накопленные сбережения (три-четыре тысячи миллиардов евро между США и Европой), конфискованные, когда выход из дома был запрещен или очень неосмотрителен, а путешествие было полосой препятствий.
Эти сокровища вычитаются из инфляционный налог, уже не скрытый, как раньше: только послушайте крики и крики даже на солидном Би-би-си о трагической дилемме между тепло, отопление, е есть, еда, с которой сталкиваются многие люди. И хотя с некоторым опозданием, в том числе из-за безумное желание поехать в отпуск от которых он отказался на два года, ему все равно придется иметь дело со счетами и чеками из супермаркетов. Момент Redde rationem он прибудет после северного лета.
Инфляция останется высокой?
Год назад в эти дни годовой рост цен он начал ускоряться с существенными ежемесячными приращениями. И мы, как и многие другие, полагали, что этому ускорению суждено было оказаться временным, потому что оно было искажено вверх многими факторами, которые не могли быть продолжительными. Потом была война в Европе.
Было бы нечестно сказать, что ошибка оценки совершенные тогда и сейчас следует списать на безумное желание возглавить руки, схватившие Путина. Удорожание энергии было раньше, а там короткое одеяло рынка труда в США и во многих других странах (итальянские отельеры бежали в Польшу, чтобы попытаться набрать официантов) уже начал проявляться двенадцать месяцев назад.
Сейчас есть риск сделать противоположную ошибку, т.е. думаете, что высокая инфляция сохранится надолго? Это зависит от того, что вы подразумеваете под высоким уровнем. Ежегодное сравнение гарантирует, что изменение тренда потребительских цен имеет тенденцию к снижению. Плохой месячная динамика в ближайшее время не замедлится, потому что они накопились в производственных цепочках также задержки в повышении цена также поставки.
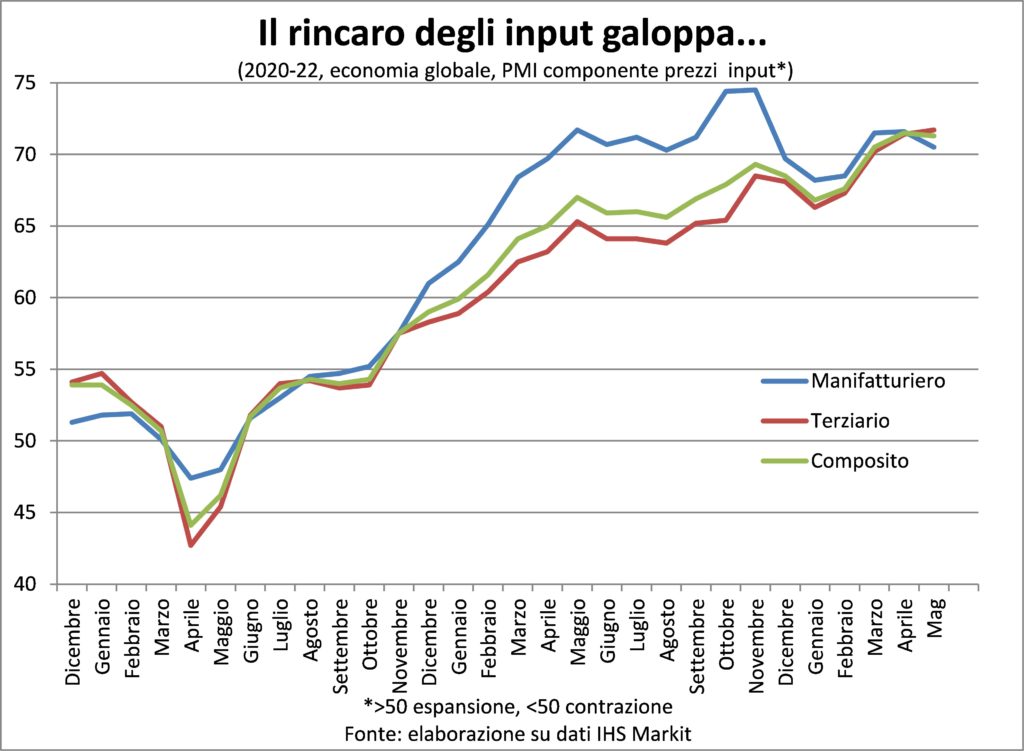
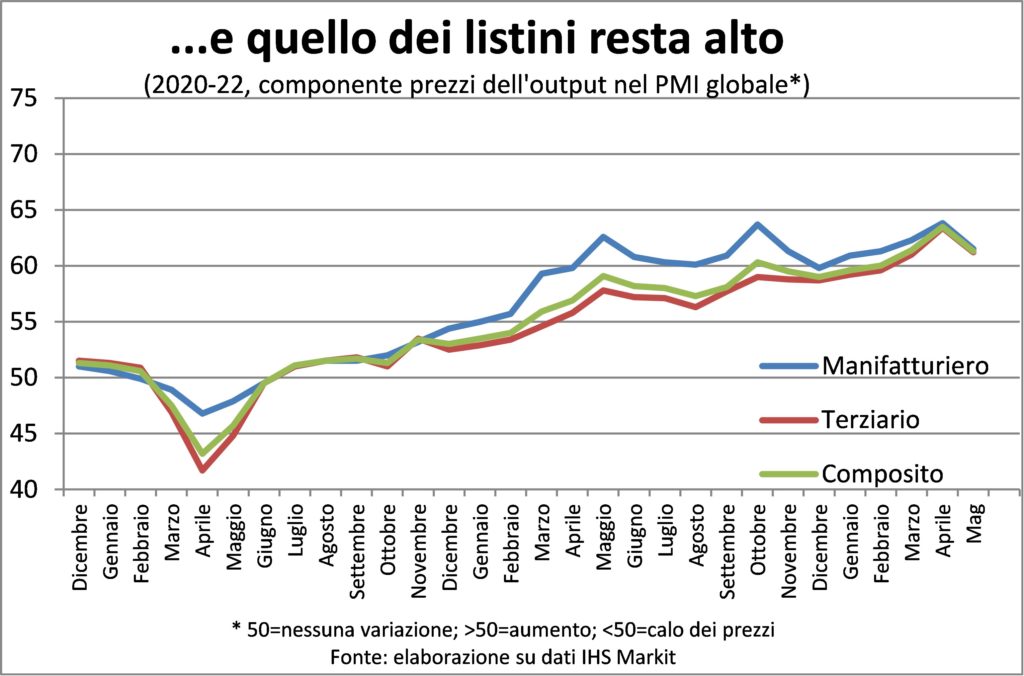
Просто прочитайте отчеты PMI S&P Global, чтобы понять, что компании много веских причин для корректировки прайс-листов: сырье, транспортные расходы, дорогая энергия и увеличение затрат на оплату труда. Последнее цитируется не только в США, но и в Европе, где рынок труда не такой плотный, как за Атлантикой, судя по уровню безработицы.
Агрегируя компонент цен, уплачиваемых и взимаемых за услуги, т. е. в двух третях экономики (даже больше, если брать только частную часть), получается что ежемесячные повышения в прайс-листах остаются рекордными или близкими к рекордным. Так что нам придется подождать еще немного, прежде чем температура цен значительно упадет.
Эта дополнительная задержка при спуске имеет значение для претензии по заработной плате. И спираль делает еще один поворот: «Еще один поворот, еще один забег», как кричали в парках развлечений прошлого, приглашая жителей снова подняться наверх.
PS: чтобы проверить нашу дальновидность, анализ был написан до выпуска Потребительские цены в США в пятницу, 10 июня.. Цены, которые оказались даже более «горящими», чем консенсус-прогноз, но не особо удивительными для нас. Позвольте мне пояснить: мы не имеем дело с дальнейшим ускорением, и пик, вероятно, будет близок, если не превышен, но увеличение слишком широко распространено, о чем свидетельствует индекс корявые цены (липкие цены), разработанные Федеральным резервным банком Атланты, чтобы мы могли спокойно спать на денежном и, следовательно, финансовом фронте.
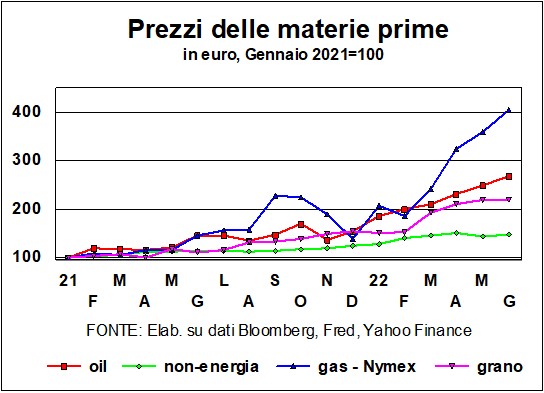
Ситуация с процентными ставками и валютами
В настоящее время существует более 50 центральных банков, которые за последние месяцы как минимум один раз повысили ставки на 50 базисных пунктов. Там направление монетарной политики сменило знак (за исключением Китая, страны, у которой, как упоминалось выше, есть другие проблемы...), и, помимо того, что он изменил свой знак, он также изменился по своей интенсивности: полбалла кажется, 'новый нормальный', после проверки воды с шагом в четверть балла.
Как уже упоминалось в прошлом, рыночные ставки не ждали повышения, принятого центральными банками в ответ на факты и намерения (руководство) денежных властей. Ставки на ипотека на тридцать лет в Америке они значительно превысили 5% (с начала года они увеличились более чем в два раза по сравнению с повышением ключевой ставки ФРС), но, учитывая, что ФРС настроена на замедление экономики, повышение ключевой ставки продолжится. Повышение ставок по ипотечным кредитам помогает снизить инвестиции в жилье, но фирма, стремящаяся финансировать 90-дневные запасы, все еще может занимать средства денежного рынка под 1,5%, что при гораздо более высокой инфляции (так что стоимость оборотного капитала увеличивается быстрее, чем сумма заимствованные), это то, что ФРС захочет воспрепятствовать.
По ту сторону Атлантики ставки следуют той же траектории. НАШИ Немецкие вкладчики будут рады тому, что их больше не нужно вымогать отрицательными номинальными ставками, но они совсем не рады тому, что ставка, наконец, станет положительной (но не слишком: 1,5% на десятилетние облигации) сопровождает инфляция выше 8%.
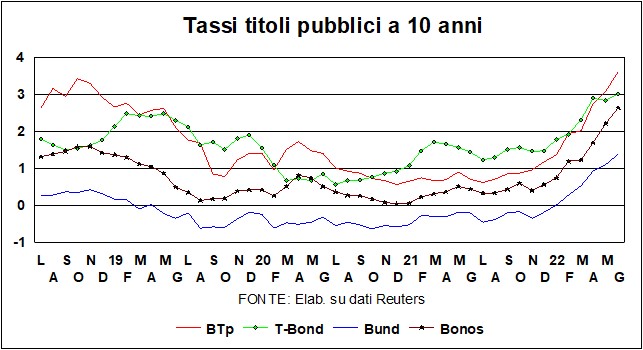
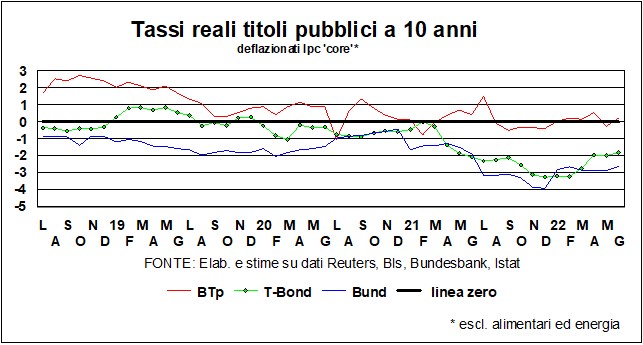
Италия у него инфляция не сильно отличается, но более чем на два пункта выше, с меньшим наказанием для вкладчиков, но большим наказанием для тех, кто должен обслуживать свои долги (в первую очередь, государство, т.е. мы, налогоплательщики, настоящие и будущие ). распространение результат - на 225 базисных пунктов – увеличивается, как упоминалось в прошлом, потому что во времена повышения процентных ставок рынки наказывают тех, у кого больше долгов. Но тебе не о чем беспокоиться слишком много еще одной части саги ужасов о кризис суверенного долга. Оба, потому что я основы сегодня тверды: в отличие от 2011/12 года текущий баланс Италии находится в профиците, Италия является страной, которая производит больше, чем потребляет, а чистая международная инвестиционная позиция в основном положительная; оба потому что ЕЦБ намекает, что это не позволит расширить спреды, если только это не будет оправдано самими фундаментальными факторами. Даже после прекращения покупки ценных бумаг реинвестирование созревающих продолжится (по крайней мере, в течение 2024 г.)., и здесь есть полезная гибкость в том смысле, что с фронтальной загрузкой реинвестиций, если рынки атакуют уязвимые страны (в заявлении ЕЦБ говорится о Греции, но думается об Италии…).
Как долго будут повышаться ставки? Может быть, меньше, чем вы думаете, учитывая, что экономика уже замедляется сама по себе, между потрясениями инфляции, которые влияют на покупательную способность, и доверием, подорванным военными событиями. И это замедление также охладит инфляцию. Центральные банки хотят, чтобы ставки шли к «нормальному» уровню, хотя нормальность', между угрозами «вековой стагнации» и «конъюнктурной стагнации», это уже не то, что было раньше. Однако следует помнить, что в 1994 г., когда произошло последнее мягкая посадкапотенциальный рост США оценивался примерно в 3% (сегодня он составляет 2%), инфляция ядро она была близка к 3% (сейчас 6%), а длинные ставки были 7% против нынешних 3,14%! Между тем, где мы сейчас, и тем, где мы были тогда, по-прежнему лежит широкое море.
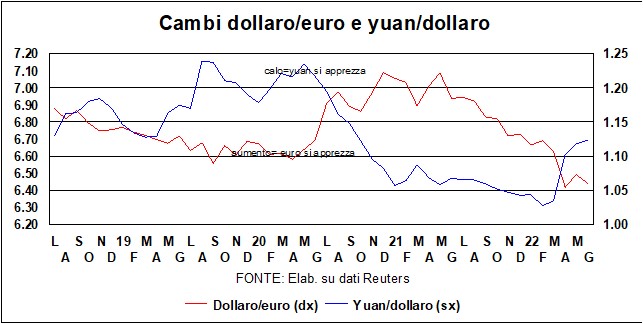
Активизм ФРС, который также запускает один сокращение его активного гигантского (не обновляя созревшие титулы), утешить доллар, который остается сильным по отношению ко всем, и особенно по отношению к иена, который упал до самого низкого уровня за последние двадцать лет. Кто знает, подходящее ли сейчас время, чтобы вывести цены в Японии из мелководья дефляции… Ло юань, который за два года с начала пандемии до начала 2022 года вырос на 10% по отношению к доллару, резко изменил курс и оставил 6% на месте после закрытия в Шанхае и его окрестностях.
I фондовые рынки они страдают, но не слишком сильно, и об этой относительной стабильности возможны два различных суждения. Первая гласит, что они напоминают оркестр, безмятежно игравший на палубе «Титаника». Второе суждение, помня о хаосе, который был предсказан в начале пандемии (и который, наоборот, не осуществился...), видит стакан наполовину полным и надеется, в худшем случае, на поддержку экономической политики. В этот момент неизвестные – прежде всего Итоги войны на Украине – слишком много, чтобы выбирать между этими двумя суждениями. Но в любом случае запуганные могут пойти навстречу защитные портфельные композиции. Или отправляйтесь в отпуск и верьте, что в долгосрочной перспективе акции — мы повторяли это несколько раз — останутся самым защитным инструментом.
Переходя к альтернативным инвестициям, как насчет криптовалюта? Последнее жадное опустошение касается одного stablecoin, Земля, соединенная с Луной и предназначенная для стабильной связи с долларом посредством сложных алгоритмов, которые мы не понимали и не хотим понимать. Мы хотели бы понять, почему вокруг так много взрослых по обоюдному согласию, которые играют с тысячи криптовалют, внутренняя стоимость которых равна нулю нулевая периодическая.




