


Потребительское доверие в США и падение фондового рынка
La доверие «Это серьезное дело, которое переходит к серьезным вещам», — гласила известная реклама шестидесятилетней давности. Несмотря на меры экономической политики принятАдминистрация Трампа пусть человек с улицы и человек с Уолл-стрит будут чертовски серьезными вещами они лишают доверия в тех же мерах и становятся пессимистами относительно их результата.
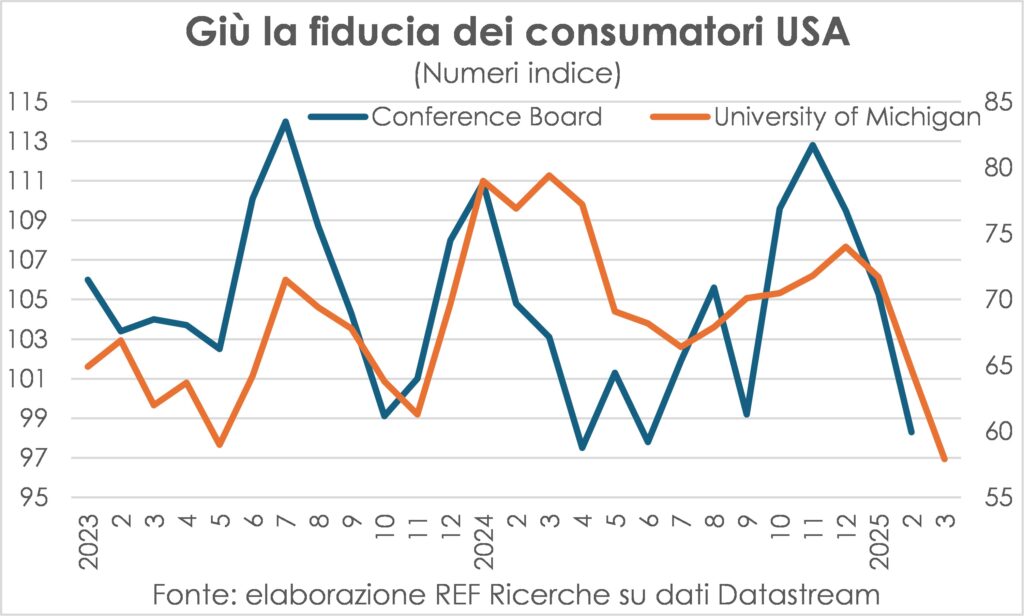
Каждый проявляет это по-своему: первый уменьшение закупок товаров и услуги и второй продажа акций на бирже. Два поведения, которые усиливают друг друга.
Фактически, более низкие закупки (услуг, а не товаров, поскольку для последних существует стимул избегать роста цен из-за более высоких пошлин) снижают прогноз прибыли компаний и подтвердить продажу их акций; падение фондовых рынков еще больше усиливает пессимизм среди потребителей и предпринимателей, уменьшает богатство первого и увеличивает стоимость капитала риска для последнего, поэтому обе стороны видят подтверждение причин своей большей осторожности в расходах.
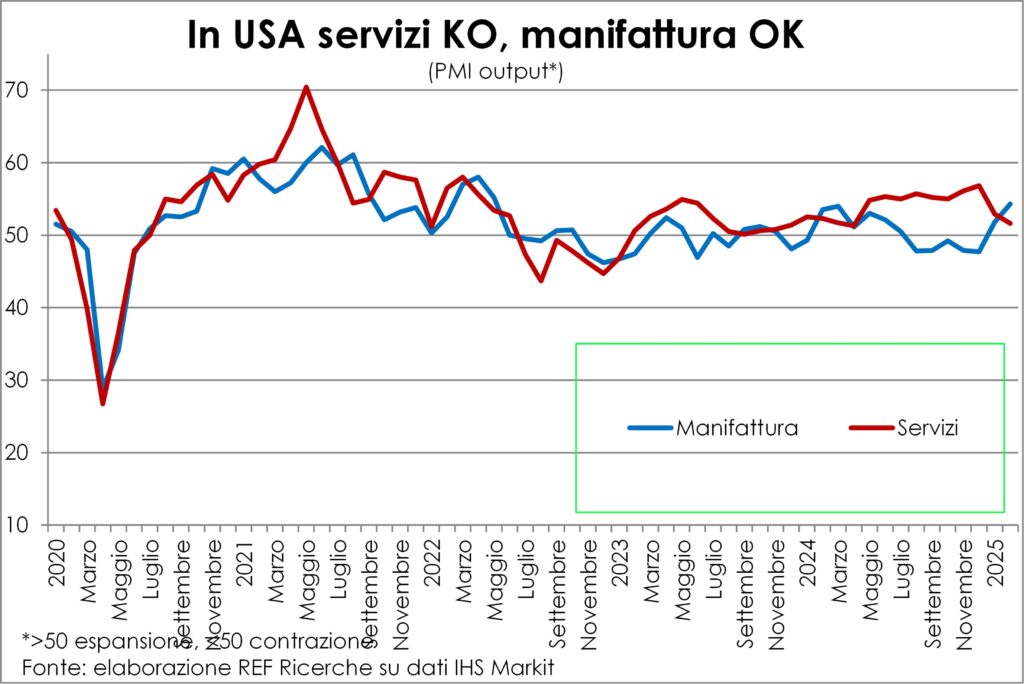
Переломный момент который превратил медовый месяц финансовых рынков и семей США в желчный месяц, наступил в пятницу: трагическая пятница 21 февраля. В тот же день, который запомнится самым ужасным публичным скандалом, произошедшим в Овальном кабинете Белого дома, и унижением, которому подвергся президент Украины, была обнародована цифра, за которой следили лишь немногие инсайдеры: предварительный индекс. Услуги PMI февраль, который пошел в направлении, противоположном ожидаемому. Он должен был подняться, чтобы восстановиться после падения в январе из-за волны сильных морозов, которые обрушились почти на все федеральные земли, заблокировав многие заказы, но вместо этого он снова упал, причем значительно, из-за другого типа морозов: морозовнеопределенность. Действительно, участники опроса PMI связали более низкую активность и слабые заказы с неопределенностью порожденный федеральной политикой повышения тарифов и сокращения государственных расходов (вольное изложение того, что прочитано в пресс-релизе).
С другой стороны, в своем обращении к нации 4 марта президент Трамп признал, что будут некоторый "нарушение (синонимы поучительны: беда, это проблема, но также домогательство, домогательства) и что он был «в порядке с этим» (извините за скудный словарный запас, но это оригинал), потому что «мы делаем что-то большое (big, А не большой=большой)”. И Секретарь казначейства, известный менеджер хедж-фонда, он усилил свою позицию, заявив, что экономика США нуждается детоксифицировать от зависимости из государственных расходов.
Однако, как говорят, Данте сказал: «Даже если Трамп и Бессент правы, этот путь все равно меня оскорбляет». В том смысле, что пугает. Поскольку детоксикация — это одно, а нанесение увечий — это другое, принимаются меры по сокращению государственных расходов. «слепые» увольнения, как это делают обрезные машины, в которых используются вращающиеся диски. И историй в социальных сетях становится все больше. Вот как мы узнаем, что они были Две тысячи пожарных остались дома без предупреждения, те самые, которые героически тушили пожары в Лос-Анджелесе.
Если даже пожарных, имеющих один из самых высоких показателей социальной полезности, уволят («уволить пожарных» — это не название новой видеоигры), Какой работник может чувствовать себя в безопасности?? Как в частной, так и в общественной жизни. Кроме того, они были объявлены Сокращение расходов на Medicare, то есть здравоохранение для пожилых людей: уже сегодня граждане Америки тратят на здравоохранение более чем в два раза больше, чем граждане Европы, и теперь им придется больше прибегать к собственным средствам (из кармана), и поэтому будет иметь тенденцию к сократить другие виды потребления и увеличить сбережения на случай предосторожности.
Экономические субъекты опасаются всего этого на основе качественные показатели (индексы потребительской уверенности в дополнение к PMI) и количество. Среди последних, например, создание новые рабочие места в феврале он оказался не таким сильным, как ожидалось после «холодного» января, пересмотренного еще ниже; прежде всего они страдают проживание и питание (-53 тыс. нарастающим итогом за январь-февраль против +35 тыс. в среднем за каждый двухмесячный период предыдущих двух лет) и строительство (+12 тыс. против +32 тыс.). Добавим, что общее количество отработанных часов в феврале он был на том же уровне, что и в октябре, а также реальная заработная плата. Наконец, большинство увольнений на федеральном уровне (52 62 из XNUMX XNUMX) произошло после февральского обзора рынка труда; в марте были добавлены другие. И новости об этом сокращении распространяются быстрее, чем ежемесячный подсчет трудоустроенных людей.
Будет ли момент Хитрого Койота?
Сбор качественных и количественных статистических данных обобщается следующим образом: мгновенные прогнозы по ВВП текущего квартала, варьируясь от -2,4% для ФРБ Атланты до +2,7% для ФРБ Нью-Йорка. Первый также предоставляет информацию о составе своей оценки: +0,4% потребление, +4,8% инвестиций (основные средства и запасы) и -3,8% чистого экспорта (под влиянием скачка импорта, включая золото, который, однако, не учитывается в ВВП). Потребительские расходы в январе резко упали (-0,5% в реальном выражении), сведя на нет последствия предыдущего квартала (снижение на +0,5%). Конечно, пока еще ни один гвоздь не забит в гроб американского экономического роста, но пока что данные относятся к вчерашнему или позавчерашнему дню, и поэтому это немного похоже на вождение глядя в зеркало заднего вида и не замечаем, что сходим с пути. Действительно, в определенном смысле, мы могли бы находиться в присутствии "Момент Хитрого Койота», когда он продолжает бежать за край скалы и начинает падать, осознав, что завис в воздухе.
Поворотный момент в Германии
Конечно, если экономика США вступит в рецессию, большой, но не слишком, там будет последствия для всех другие экономические системы. Поэтому много места в этом выпуске Ланцет Он посвящен США — крупнейшей экономике по текущему обменному курсу, уступающей по паритету покупательной способности только Китаю. И еще потому, что то, что там происходит, новость месяца, или, скорее, последних трех недель. Однако, есть еще одна очень важная новость, тем более, если учесть внезапное изменение экономических позиций: Germania готовится к дефициту для финансирования обороны и инфраструктуры на сумму, которая, по некоторым предварительным оценкам, составляет равна 12% от его ВВП ежегодный. На самом деле меньше, поскольку инфраструктурный фонд будет действовать в течение десяти лет, и к тому времени номинальный ВВП Германии вырастет как минимум на 30%. Но это неважно: важно то, что собирается повысить внутренний спрос и таким образом потянуть за собой остальную часть еврозоны из зыбучих песков автомобильного кризиса, эпицентр которого находится именно в немецкой системе.
потому что они только что приехали переговоры завершены между сторонами относительно того, как достичь цели, и пройдет время, прежде чем эти деньги превратятся в реальный спрос. Сам факт постановки такой цели невероятен, учитывая, что всего несколько недель назад кандидат на пост канцлера Фридрих Мерц в своей предвыборной кампании громогласно выступал против бюджетной политики, которая приведет к увеличению государственного долга. Однако США больше не гарантируют безопасность Старого Света, и это вынуждает Европу «действовать в одиночку». «Деяние», которое означает, прежде всего, тратить гораздо больше на оборону, выбросив за борт тевтонскую ортодоксальность Долг= долг=вина. Оживленные переговоры ХДС/СДПГ/Зелёных привели к внесению поправок в Конституцию Германии (без изменения долгового тормоза) и выделению значительных средств на оборону, инфраструктуру и защиту окружающей среды. Камень брошен в пруд, и ничто уже не будет прежним.
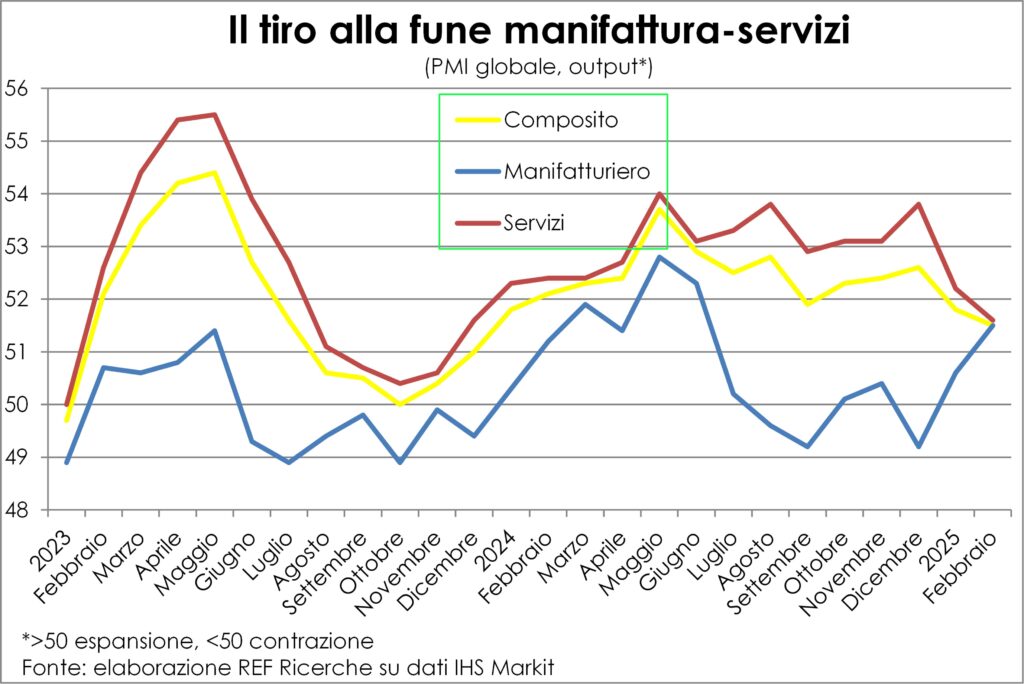
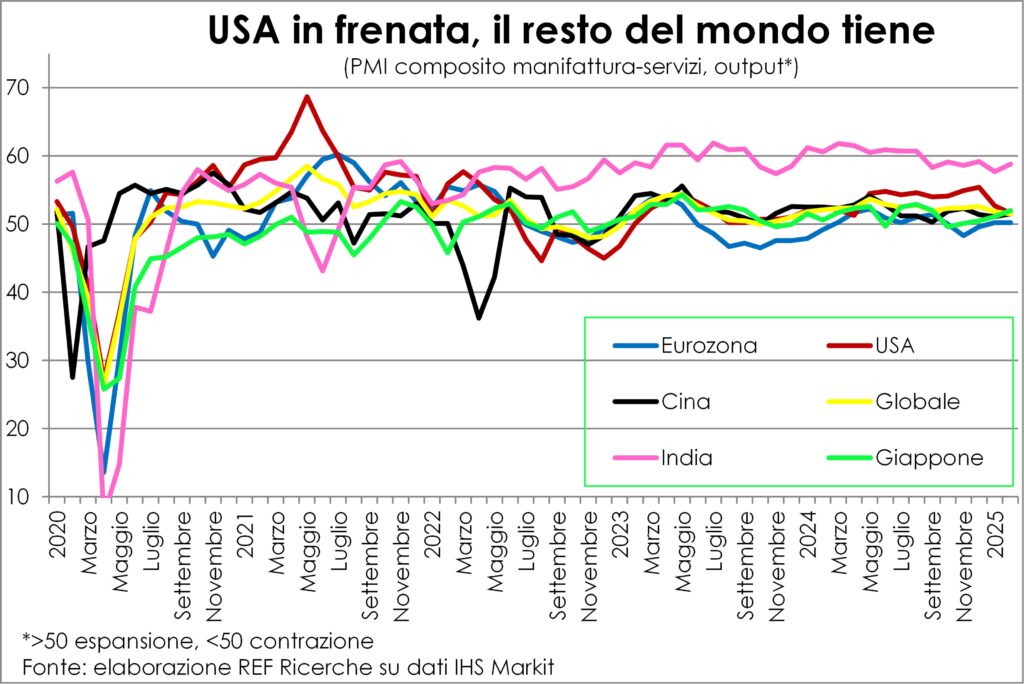
Все это происходит в контексте перестановка частей: на глобальном уровне эстафета передается от сферы услуг к производству; на макроэкономическом уровне дела в США идут хуже,Зона евро дела идут немного лучше, вместе с Китай e ЯпониясИндия который продолжает работать. А в еврозоне тянут те, Испания и, немного меньше,Италия, в то время как ситуация очень плохая Франция, где до сих пор было мало места для маневра в экономической политике (Макрон и парламент находятся в разлуке дома). Там Germania теперь он хотел бы тратить и растрачивать. Кто бы мог подумать еще месяц назад, что мы станем свидетелями такой смены ролей…
Инфляция не снижается в достаточной степени
Чтобы понять, как меняется динамика потребительские цены есть почти безошибочный метод: посмотрите на последние тенденции заработная плата. Стоимость рабочей силы, по сути, является основным фактором, определяющим инфляцию. Конечно, между этой стоимостью и окончательными прайс-листами есть три важных шага: стоимость других ресурсов, производительность и маржа компании. Если производительность если он достаточно вырастет, он может нейтрализовать эффект увеличения трудового дохода; Однако может также случиться, как в период рецессии, что производительность труда снизится, и это усилит инфляционный эффект от более высокой стоимости рабочей силы. ТО маржа бизнеса, то они обычно довольно стабильны, но в зависимости от условий спроса они действуют как своего рода аккордеон: они расширяются, когда спрос muy caliente, они сжимаются, когда становится холодно.
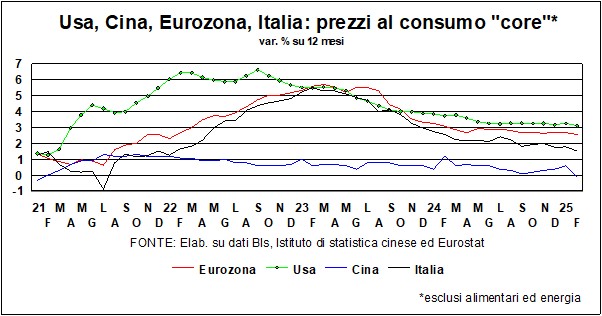
Такое поведение отчетливо видно не только в статистике, но и в заявлениях компаний, опрошенных в ходе исследования. Ежемесячный опрос PMI (т. е. менеджеры по закупкам). Например, в США в феврале сервисные компании сдерживали рост, несмотря на более сильный рост издержек, именно потому, что .
В этих обстоятельствах корпоративная прибыль они оказываются между молотом снижения объемов продаж и наковальней сокращения маржи. Неудивительно, что цены на акции стремительно падают, когда надвигается рецессия.
Таким образом, Каково текущее состояние динамики заработной платы?? Медленное, но все еще значительное снижение в США: почасовая заработная плата в феврале выросла на 4,0% в годовом исчислении по сравнению с +3,9% в январе и +3,3% от среднего показателя 2019 года, но также и по сравнению с +4,2% годом ранее; заработная плата, скорректированная с учетом эффекта состава (трекер заработной платы) также ускорился в феврале до +4,3% против среднего показателя +3,7% шесть лет назад (но +5,0% в феврале 2024 года). Только предлагаемые зарплаты для новых рабочих мест уже соответствуют контексту инфляции, который вернулся к целевым показателям ФРС: +3,2% в январе, +3,1% в 2019 году (+3,4% в январе 2024 года).
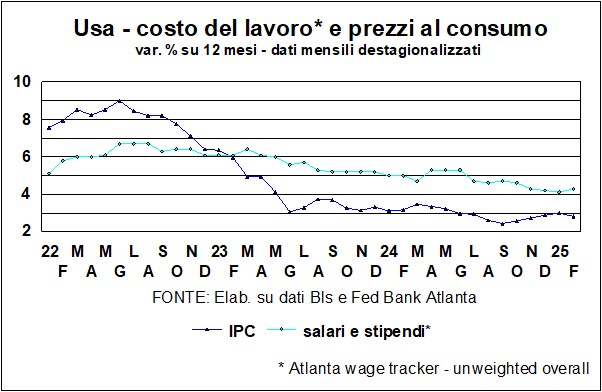
Почему мы берем за основу 2019 год? Не только потому, что это был год до потрясений, вызванных пандемией, но и потому, что тогда динамика потребительских цен была «нормальной»: +1,8% в среднем за год в США.
В 'Еврозона Статистика Евростата по рынок труда Они не такие дорогие, как американские, и часто устаревшие. Например, последняя доступная информация о динамике затрат на рабочую силу относится к третьему кварталу 2024 года (+4,6%). К счастью, есть предлагаемые зарплаты, предоставляемые частным агентством по трудоустройству: они по-прежнему дают +3,1% в год в январе 2025 года по сравнению со средним показателем +2,0% в 2019 году; Однако темпы резко замедлились, поскольку годом ранее и в августе 3,7 года они все еще составляли +2024%.
In Япония, дефляция закончилась, а стоимость рабочей силы ускоряется, чтобы погнаться за ценами.
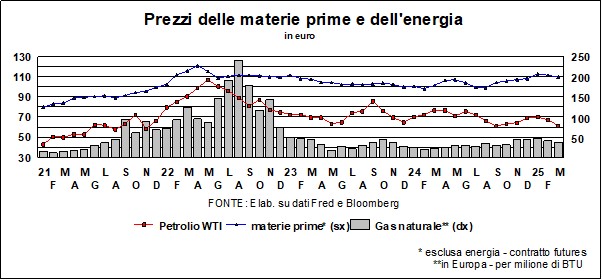
Все это не принимает во вниманиеэффект пошлин, которые выполняют функцию защиты внутреннего производства только в том случае, если они повышают цены на конкурирующие импортные товары, как конечные, так и промежуточные. Расчет его воздействия сегодня невозможное, хотя бы потому, что даже неизвестно, по каким продуктам и с какими ставками они будут действовать. Конечно, в ближайшем будущем они приведут к росту стоимости жизни; как и ожидают американские потребители, чьи годовые инфляционные ожидания они подскочили до 4,9% в марте с 2,8% в декабре 2024 года. Но затем они становятся рецессивными, поскольку подрывают покупательную способность семей. Если только они не спровоцируют рост заработной платы, что маловероятно, поскольку экономическая ситуация ухудшается.
Подводить итоги, инфляция имеет тенденцию к замедлению, но не так быстро, и это держит людей в напряжении. Центральные банки.
Ставки и фондовые рынки чувствуют явное изменение сценария
«Экономические последствия мира»: знаменитая небольшая книга Джона Мейнарда Кейнса, написанная после Версальского договора 1919 года, верно предсказала последствия карательных репараций, наложенных на Германию, которые привели к приходу Гитлера к власти и Второй мировой войне. «экономические последствия торговой войны Будем надеяться, что текущие события будут менее катастрофичными, но они будут масштабными, к лучшему или к худшему. Зло очевидно: спирали тарифов делают все неудачники. Добро менее очевидно, но оно основано на надежде: Разъединение Америки и Европы, после последних заявлений Трампа, стало реальностью. Как мы уже говорили выше, США больше не гарантируют безопасность Старого Света. И это заставляет Европу тратить больше, прежде всего, на оборону: первый шаг к знаменитым «Соединенным Штатам Европы»?
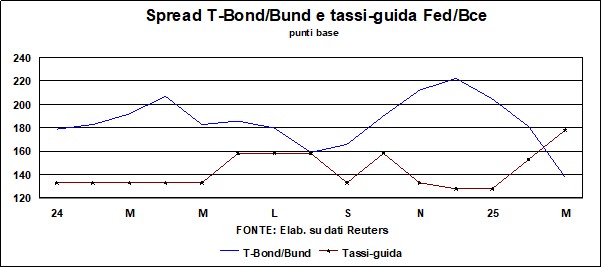
I рынки были быстрыми воспользоваться этим эпохальным изменением в тевтонском отношении к дефициту и государственному долгу и добиться резкого роста доходности облигаций Бунда. В этом бурном месяце есть парадокс. Долгосрочные ставки растут, и падать те, которые находятся в краткосрочной перспективе, в соответствии с сокращением ЕЦБ. Это не безумие, а дискразия, и в этой дискразии есть своя система.
Тарифы США и замедление огромного американского рынка сбыта негативно сказываются на европейской экономике и предполагают, денежно-кредитная политика, которая продолжает поддерживать. Хотя верно, что фискальная политика станет экспансионистской (и рынки, очевидно, в это верят), пройдет время, прежде чем намерения по расходам воплотятся в фактические расходы. Но рынки предвидят это, и долгосрочные ставки растут, несмотря на то, что краткосрочные ставки упали и должны будут снизиться еще больше в ближайшем будущем.
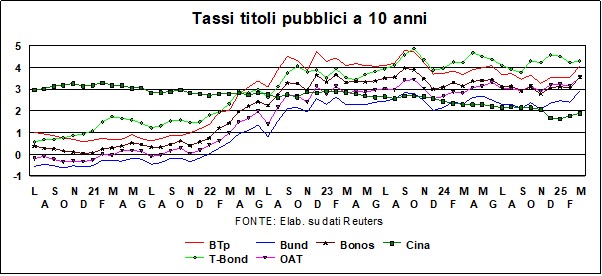
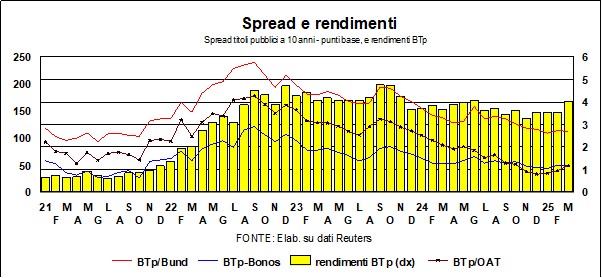
Доходность государственных облигаций выросла по всей еврозоне. Однако этот рост следует рассматривать в связи с аномальной исходной ситуацией: ставки были исторически низкими. Даже после скачка доходности облигаций Bund, реальная ставка по-прежнему равна нулю или отрицательна (при расчете с учетом базовой инфляции в Германии). ТО БТп немного пострадали, как это обычно бывает, когда ставки растут (плохие новости для обслуживания долга), но не сильно: спреды выросли скромно с Бундом, но остаются на низком уровне. The Распространение BTp-Bonos, «канарейка в шахте», которая помогает решить, является ли увеличение спреда с Бундом заслугой Бунда или недостатком БТП, осталась практически неизменной.
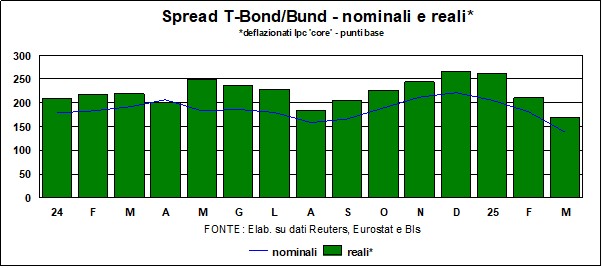
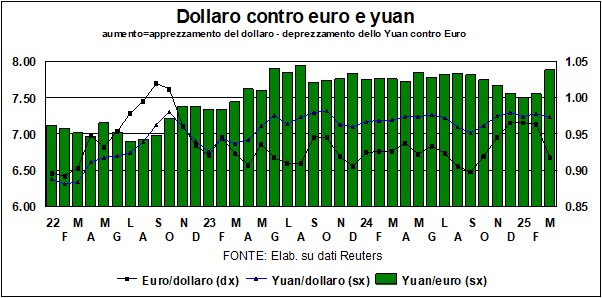
Ослабление доллара, несмотря на то, что разница в ключевых процентных ставках между ЕЦБ и ФРС увеличилась в пользу ФРС, привело к соломинка прогнозов доллара к паритету с евро. За столь неожиданным укреплением евро стоят несколько факторов. The дифференциал ставок изменился в пользу единой европейской валюты, если вместо ключевых ставок рассматривать долгосрочные ставки, как номинальные, так и реальные, при этом доходность в еврозоне растет, а ставки по казначейским облигациям снижаются, что соответствует опасениям рецессии. Но ситуация по ключевым ставкам тоже развивается: рынок ожидает, что ФРС следует снизить ставки быстрее по сравнению с предыдущими прогнозами.
La китайская монета оставался относительно стабильным по отношению к доллару. Во времена тарифных войн не создается впечатления, что (контролируемый) обменный курс юаня стремится компенсировать влияние тарифов за счет девальвации обменного курса. Таким образом, рост евро по отношению к доллару привел к резкое обесценивание юаня по отношению к единой валюте. Что совсем не приятно для европейских производителей.
I фондовые рынки были уязвимы, при этом по обе стороны Атлантики недавно были зафиксированы исторические максимумы. 'варварская неопределенность', высказанный двумя учениками чародея (Трампом и Маском), послужил катализатором корректировки, которая витала в воздухе. Однако в Европе коррекция может оказаться менее выраженной, поскольку разница в темпах роста может нанести ущерб Америке.
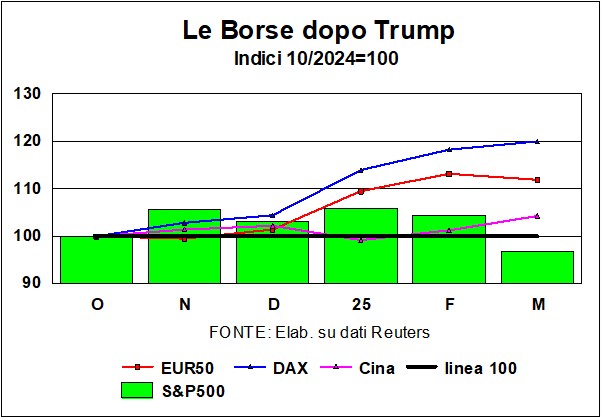
Знаменательным – опять же, кто бы это сказал… – является тот факт, что Фондовые рынки наказали тех, кто ввел тарифы, и вознаградили пострадавших. Как показывает график, составленный за месяц до выборов в США, Уолл-стрит находится ниже своего первоначального уровня, тогда как еврозона и Китай — выше. Чемпион по производительности — это Germania, где цены также выросли в связи с объявленным поворотом в сторону экспансионистской фискальной политики. Надо сказать, что европейские фондовые рынки также выиграли от перспективы снижения процентных ставок, что стало очевидно, когда ЕЦБ последовал за снижением в сентябре и осуществил его в октябре.
Что теперь? Как сказал тот парень: «Всегда трудно делать прогнозы, особенно когда они касаются будущего.».
Наконец мы подошли кзолото, который перешагнул порог 3 тысячи долларов за унцию. Искушение вернется в Америку Переоценка слитков Форт-Нокса (что позволило сохранить цену на уровне 42,22 доллара за унцию). Доведение их до рыночной стоимости принесло бы около 773 миллиардов долларов, но коэффициент усиления его можно было использовать только для сокращения задолженности: короче говоря, это был бухгалтерский трюк и ничего более. В любом случае, золото посылает сигнал: «безопасное убежище» по преимуществу говорит, что нам действительно нужно укрыться…




