

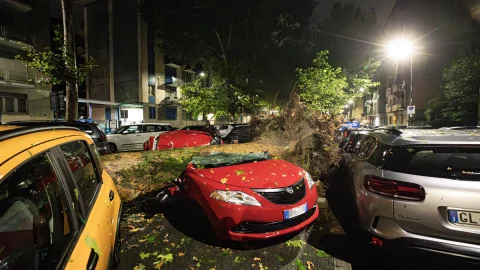
În timpulîntâlnirea anuală Ania (Asociația Națională a Societăților de Asigurări), care și-a sărbătorit anul acesta 80 de ani la Roma, a rezultat că Italienii sunt încă prost protejați din punct de vedere al asigurărilor împotriva dezastrelor naturale. Doar 6% din cele 35,3 milioane de locuințe și 5% dintre întreprinderi au acoperire împotriva acestor evenimente, în ciuda faptului că 80% sunt expuși unui risc mediu-înalt de cutremure și perturbări hidrogeologice. Pentru ei Companii, apoi, cu acoperirea de asigurare, există diferențe notabile in functie de marime: 4% din micro, 19% din mici, 72% din mijlocii si 97% din marile companii sunt asigurate impotriva catastrofelor.
În Italia, în 2023, există a înregistrat peste 6 miliarde de euro daune la bunurile asigurate, cu 5,5 miliarde cauzate de evenimente atmosferice și 800 de milioane de inundații în Emilia-Romagna și Toscana, marcând un maxim istoric. Date care se aliniază cu cele ale Federcarrozzieri care a subliniat recent că i daune la mașini cauzate de vremea rea s-au dublat în ultimii 10 ani.
„În 2023, industria asigurărilor din întreaga lume a plătit aproape 100 de miliarde de euro pentru daune legate de catastrofe naturale. În Italia s-a înregistrat maximul istoric al pierderilor asigurate: peste 6 miliarde„, a spus Farina, subliniind că „schimbările climatice sunt o provocare crucială. Asistăm la dezastre naturale din ce în ce mai extreme, frecvente și distructive, care pun în pericol un număr tot mai mare de oameni și bunuri”, a spus el. Maria Bianca Farina, preşedintele Aniei.
Farina a anunțat că „the decret interministerial pentru trecerea la faza de implementare a legii pentru introducerea obligației de acoperire împotriva daunelor catastrofale pentru toate companiile”. Sectorul asigurărilor lucrează la aspecte contractuale și tehnice pentru a oferi cea mai bună acoperire companiilor italiene, prin crearea unui grup de companii voluntare care, prin exploatarea principiului mutualizării, va reduce costul acoperirii pentru întreprinderi și cel al capitalului pentru companii.
Ania estimează că obligația de asigurare împotriva catastrofelor naturale pentru întreprinderi, introdusă prin legea bugetului 2023, va proteja un activ total de 4.000 de miliarde de euro, cu o pierdere anuală estimată de două miliarde pentru sectorul asigurărilor. „La fiecare 200 de ani, această pierdere ar putea sări la 15 miliarde, dar modelele de prognoză sunt incerte din cauza crizei climatice în curs”, a explicat asociația, subliniind că perioada de timp ar putea fi mult mai scurtă.
Signorini, Ivass: „Asigură conformitatea cu condițiile politicilor”
Președintele Institutului de Supraveghere a Asigurărilor (IVASS), Luigi Federico Signorini, a luat cuvântul în cadrul adunării de la Ania pentru a aborda probleme cruciale privind transparență și corectitudine în practicile companiilor de asigurări. Signorini a criticat practica de modifică unilateral condițiile polițelor pe perioada valabilității contractului sau la momentul reînnoirii tacite, subliniind necesitatea garantării respectarea codului consumatorului, jurisprudența și principiile generale ale bunei-credințe.
„Recent am depistat – precizează Signorini – în urma raportărilor de la asociațiile care reprezintă agenți și brokeri, cazuri de includere în contracte cu clauze pe care le atribuie companiei dreptul de a modifica unilateral conditiile pe perioada de valabilitate a contractului, sau la momentul unei reinnoiri tacite. Este necesar să se garanteze respectarea - pe baza codului consumatorului, jurisprudenței și principiilor generale de bună-credință - a unor condiții minime. Trebuie asigurată cel puțin aderarea expresă a clientului la clauză, mecanismele de compensare sau ieșirea din relație fără taxe și cheltuieli. Și apoi este nevoie de o ilustrare clară fiecare contractant al modificărilor propuse, să fie efectuate cu o notificare adecvată, pentru a permite clienților să facă alegeri în cunoștință de cauză.”
Potrivit lui Signorini, este esențial ca companiile de asigurări garantează condiţii minime de corectitudine în modificările contractuale, inclusiv respectarea expresă a clientului, mecanismele de ieșire compensatorii sau fără costuri și prezența unui motiv justificat pentru modificări. El a subliniat modul în care unele companii își revizuiesc deja practicile în urma acestor solicitări pentru o mai mare transparență.
Signorini: „Da AI, dar respectând drepturile individuale”
Signorini a deschis apoiInteligența artificială, în special învățarea automată, în industria asigurărilor „acordând atenție protejarea drepturilor oamenilor; printre altele, protejarea împotriva riscului de abuz în ceea ce privește confidențialitatea și discriminarea neloială”. Dar nu numai atât, este și important ca operatorii de asigurări să se protejeze eficient împotriva atacurilor cibernetice și a defecțiunilor grave, deoarece acestea pot avea consecințe sistemice: „Ca și alți jucători cheie din sistemul financiar”, explică Signorini, „operatorii de asigurări trebuie să se echipeze eficient. împotriva riscului de a deveni victima unor atacuri cibernetice, sau chiar doar a unor defecțiuni grave, care ar putea avea repercusiuni sistemice. Nu mai este doar o necesitate etică sau o responsabilitate socială sau o regulă de bun management: este pe cale să devină, după cum se știe, un set de obligații legale”
Președintele Ivass a subliniat și impactul semnificativ alLegea inteligenței artificiale (AI Act) privind sectorul asigurărilor. Sisteme de inteligență artificială cu „Risc ridicat" acestea vor fi supuse unor controale și măsuri specifice de guvernare, în timp ce toate sistemele vor trebui să respecte obligațiile de transparență. Noile reglementări privind IA vor trebui armonizate cu întregul cadru de reglementare al sectorului, inclusiv Solvabilitate II și Directiva de distribuție.
În cele din urmă, Signorini a ținut să clarifice că progresul tehnologic nu este văzut ca o amenințare. În schimb, adoptarea atentă a noilor tehnologii, care s-a accelerat recent, oferă oportunități semnificative. Abilitatea de a procesa cantități mari de date, dacă sunt utilizate în mod inteligent și responsabil, poate îmbunătățirea eficienței procesului, personalizarea produsului și managementul riscului de asigurare, în beneficiul companiilor, intermediarilor și clienților.
Sectorul asigurărilor sănătoase
Adunarea Ania a subliniat că sectorul asigurărilor italian a aratat a sănătate economică solidă, cu un rezultat net de 8 miliarde de euro și un coeficient de solvabilitate de 259%, mai mult decât dublu față de cerințele legale. Companiile au investit în jur de 960 de miliarde de euro, dintre care 250 de miliarde în obligațiuni de stat italiene.
În ciuda scăderii cererilor, i Primele de asigurări auto au crescut cu 4,3% în 2023. Această creștere a fost atribuită în principalinflația si cresterea in consecinta a costurilor de compensare. Chiar și în regiuni precum Campania, cu cea mai mare rată a accidentelor, accidentele au scăzut cu 2,3% în 2023, în timp ce primele au crescut cu 3,9%. În Lazio, accidentele au scăzut cu 3,1%, dar primele au crescut cu 8,6%. În Piemont, în ciuda reducerii cu 3% a accidentelor, primele de asigurări auto au crescut cu 7,4%. Aceste creșteri au permis companiilor să-și readucă bilanţurile în pozitiv, cu a profit de 595 milioane de euro în 2023, după o pierdere de 126 de milioane de euro în 2022.
Pe lângă polițele de asigurare auto, în jur de 10 milioane de italieni au ales politici suplimentare pentru furt și incendiu, în timp ce 7 milioane se acoperă de evenimente atmosferice și vandalism. Din 2021 până în 2023, furturile de mașini au crescut cu 23%, Campania în frunte (23 mii furturi), urmată de Lazio (14 mii), Puglia și Sicilia (12 mii). Companiile de asigurări plătesc 390 de milioane de euro anual pentru a despăgubi șoferii care sunt victime ale furtului.
Asigurări: decalajul dintre Italia și UE
Rămâne important diferența de asigurări între Italia și alte țări europene. În 2023, diferența dintre prima medie de asigurare auto din Italia și cea europeană a scăzut la 36 de euro, față de peste 200 de euro în prima jumătate a anilor 2000. Această scădere semnificativă reflectă o tendință de reducere constantă din 2008, când diferența a fost de 213 euro, scăzând la 138 euro în 2015. Potrivit datelor Ania, primele de asigurări auto au crescut cu 6,6% față de 2022, iar primele de asigurări non-auto cu 7,7%, cu o creștere notabilă a polițelor de sănătate. Această creștere, datorată inflației care a influențat costurile compensațiilor, a fost mai mică decât media altor țări europene.
În Italia, decalaj de asigurare În comparație cu alte țări europene, este semnificativ în toate politicile de protecție a proprietății, sănătății și bunurilor. Primele plătite în Italia, excluzând asigurarea auto obligatorie, reprezintă doar 1% din PIB, față de 3,1% în Franța, 3,6% în Belgia și 6,3% în Țările de Jos. Cu toate acestea, subasigurarea este o problemă larg răspândită în toată Europa: conform Eiopa, autoritatea europeană a industriei, doar 25% din pierderile cauzate de dezastrele naturale sunt acoperite de asigurare.




