Futuros, opções, swaps… o desenvolvimento explosivo deEngenharia financeira nos últimos quarenta anos tem sido tal que uma taxonomia completa do universo dos “derivados” exigiria um esforço enciclopédico. Até porque a fronteira entre instrumentos “derivados” e instrumentos “tradicionais” desapareceu com o tempo: vamos lá títulos conversíveis antigos até subordinados bancários, foram injectados derivados mais ou menos explícitos em instrumentos tradicionais, criando formas cada vez mais complexas de hibridização financeira.
Derivativos: como são classificados?
Em um nível muito geral, os derivativos são classificados com base em três dimensões: o tipo de variável financeira subjacente (portanto, derivados de taxas de câmbio, derivados de taxas, derivados de ações...), o mercado de câmbio (mercados regulamentados, especialmente para futuros ou opções de compra e venda sobre ações individuais, ou mercados não regulamentados onde as transações são bilaterais) e o “linearidade” da função pay-off. Por exemplo, os futuros são “lineares”, enquanto as opções não são (veja a figura).
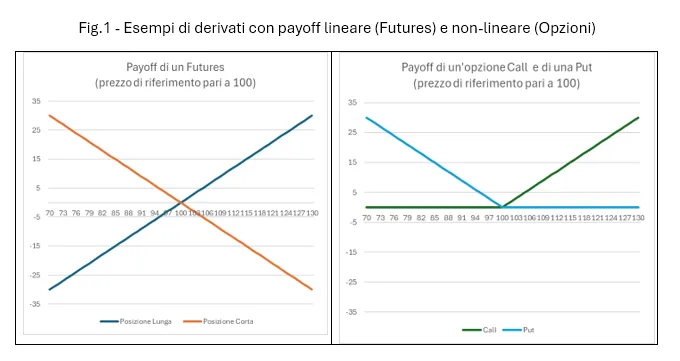
Permanecendo em um nível de generalidade máxima, eu futuros são contratos em que as duas partes se comprometem a comprar (a chamada parte "longa") e a vender (a parte "curta"), numa data futura e a um preço pré-determinado, uma determinada quantidade do activo subjacente (mercadorias, índices de ações, títulos do governo…). Se na data futura o preço do subjacente for superior ao estabelecido, a parte comprada ganha e a parte vendida perde. E vice-versa, se o preço do subjacente for inferior. Não há direito de rescisão do contrato para nenhuma das partes, a menos que encontrem outro operador disposto a assumir o controle. Em outras palavras, trata-se operações de negociação “a prazo”, que se diferenciam dos “spot” pelo simples facto de diferirem no tempo a entrega do subjacente. A sua utilização é, portanto, de cobertura, Mas também investimento ou especulação. Uma companhia aérea que não queira correr o risco de que as receitas provenientes dos bilhetes de viagem vendidos hoje não cubram o custo do combustível quando tiver de transportar passageiros em Agosto pode cobrir o risco de aumentos de preços comprando um futuros de petróleo hoje, com entrega em setembro (data típica do ciclo futuro trimestral). Da mesma forma, um investidor que queira diversifique seu portfólio comprando ouro, pode adquirir um fundo que, por sua vez, investe em futuros de ouro, obtendo exposição total aos movimentos do preço do ouro sem ter de suportar os enormes custos de gestão do ouro “físico”.
No caso de opçõesAo contrário dos futuros, uma parte tem o direito, mas não a obrigação, de exercer a opção. Numa opção de compra, o comprador tem o direito, mas não a obrigação, de comprar ao preço definido. Portanto, se o preço final do ativo subjacente for inferior ao preço estabelecido (também chamado de preço de exercício), a opção de compra não é exercida. Numa opção de venda acontece o contrário: o comprador tem o direito, mas não a obrigação, de vender ao preço pré-estabelecido. Portanto, se o preço fosse superior ao greve, a opção de venda não é exercida. Obviamente, em troca deste direito, o comprador terá que pagar, no momento da assinatura do contrato, uma taxa recompensa do vendedor. Mesmo com opções, o objetivo pode ser tanto de hedge quanto especulativo. Se, por exemplo, você teme que Wall Street sofra uma forte correção, você pode comprar uma opção de venda no índice S&P500. Desta forma, a sua carteira fica imunizada, total ou parcialmente, contra o risco de colapsos e o prémio pago equivale a uma espécie de prémio de seguro. Se, no entanto, pretende ter exposição a possíveis aumentos, mas não dispõe do capital necessário para o fazer e pretende limitar a perda potencial ao prémio pago, pode adquirir uma opção de compra.
o trocar são relativamente mais complexos porque envolvem a troca de dois fluxos de caixa futuros, sendo pelo menos um deles incerto, numa série de datas pré-estabelecidas. O exemplo típico é o de um swap de variável fixa. Se quiser transformar uma hipoteca de taxa variável (10 anos, por exemplo) numa hipoteca de taxa fixa (também 10 anos), pode celebrar um swap em que recebe da contraparte, nas datas de pagamento da prestação do hipoteca, sendo paga à contraparte a taxa variável em vigor e em troca uma taxa fixa (igual à taxa de “swap” a 10 anos em vigor no mercado à data da estipulação do contrato de swap).
Passando do nível geral para o das práticas de mercado, é necessário sublinhar que existem inúmeras subcategorias para distinguir os derivados “exóticos” daqueles "Normal", derivativos cujo retorno depende da trajetória (ou seja, depende do desempenho do subjacente durante toda a duração do contrato) daqueles cujo retorno é determinado pelo valor do subjacente no vencimento, e assim sobre. A complexidade é tal que apenas para uma minoria de derivados existem fórmulas fechadas para avaliar o seu preço (a famosa equação de Black-Scholes e as suas numerosas variantes), enquanto para os restantes são utilizadas simulações de "Monte Carlo". Ou seja, são simulados milhares de cenários alternativos possíveis para o desempenho do subjacente e, com base nos resultados obtidos, deduz-se o valor do derivado hoje.
Derivados, aqui estão alguns exemplos práticos
Mas, para além da complexidade computacional do problema de avaliação, o que é importante compreender é que os derivados com resultados não lineares exigem a atribuição de um preço a uma nova variável: a volatilidade do subjacente. Na verdade, uma mudança na volatilidade afeta as duas partes envolvidas de forma assimétrica. Para dar um exemplo, considere a opção de compra ilustrada em Figura 1 e suponhamos que o preço do subjacente possa ser igual a 120 euros (50% de probabilidade) ou 80 euros (50%) no vencimento. O valor da call neste caso seria igual a 10 euros, ou seja, 20 euros multiplicados por 50% (aliás, se o preço do subjacente fosse igual a 80, a call não seria exercida). Se a volatilidade for superior e o subjacente no vencimento puder ser igual a 130 ou 70, o valor do call passa a ser de 15 euros. No caso de um futuro, porém, dado que o efeito é simétrico para ambas as contrapartes, o preço é indiferente às variações de volatilidade.
Essa diferença deu origem a um todo nova série de instrumentos financeiros e indicadores, que deduzem o grau de incerteza percebido pelo mercado a partir do preço das opções. O famoso VIX, frequentemente chamado jornalisticamente de índice do medo, nada mais é do que uma medida de volatilidade usada de tempos em tempos pelos operadores de mercado para avaliar opções no índice S&P500.
Por outro lado, os derivados surgem da necessidade de gerir o risco inerente ao descasamento temporal que pode existir entre os seus “ativos” e “passivos”. O futuros sobre commodities agrícolas foram criados no final do século XIX precisamente para permitir aos produtores gerir o risco de variações excessivas de preços entre o momento da sementeira e a colheita. O swaps cambiais nasceram na sequência do caos monetário provocado pelo fim de Bretton Woods para gerir o risco colocado pela adopção generalizada de um regime cambial flexível. Os mesmos derivados de crédito, apesar da péssima reputação adquirida na grande crise de 2008, foram criados para responder a uma necessidade motivada de formas mais modernas e flexíveis de gestão do risco de incumprimento imposto pelo então nascente fenómeno da desintermediação bancária no financiamento de a economia.
Desde o início, a teoria económica entendeu que um mercado de derivados também necessita do componente “especulativo”. Se não existissem operadores que comprassem e vendessem derivados com o único propósito de lucrar com os movimentos de preços ou de arbitrar desvios entre os mercados de derivados e os mercados subjacentes, não haveria um grau de liquidez suficiente para poder desempenhar a sua função principal, que é precisamente isso apoiar operadores “reais” na gestão de riscos. Mas com a mesma rapidez foi compreendido o perigo para o operador individual e para o mercado como um todo da utilização excessiva de derivados para fins especulativos.
Derivativos, qual é a característica “seguro” do custo mínimo
Omitimos, de facto, outra característica dos derivados, que é de fundamental importância para que possam cumprir a sua função primordial de cobertura de riscos. O princípio segundo o qual os derivados são estruturados e avaliados é de facto o que poderíamos definir "seguro" do custo mínimo. Se uma das partes tiver um direito contratualmente estabelecido que, com base na evolução probabilística dos acontecimentos, conduza a um benefício esperado positivo, a outra parte receberá uma recompensa correspondente. Isto acontece nas opções, como vimos nos exemplos simples acima, onde a parte que tem o direito, mas não a obrigação, de exercer se encontra numa situação vantajosa e deve, portanto, pagar à contraparte um prémio igual à vantagem esperada. O uso do termo prêmio não é aleatório: é exactamente o que acontece num contrato de seguro automóvel, onde o proprietário do carro paga à seguradora uma quantia em dinheiro que depende da probabilidade de sofrer danos e do custo presumido de reparação dos danos.
No caso de derivativos em que nenhuma das contrapartes possui vantagem contratualmente pré-estabelecida, esta é apostas puras e prêmio é zero. Então, com base na evolução subsequente dos acontecimentos, veremos quem ganha ou quem perde. É o caso dos futuros ou dos swaps, onde o único pagamento inicial é a chamada “margem”, um montante depositado para garantir a solvência dos compromissos implicitamente assumidos por ambas as partes e que muda durante a duração do contrato com base em as perdas ou ganhos implícitos na evolução da variável subjacente. O termo chamada de margem, título de um filme recente sobre a grande crise de 2008, refere-se ao pedido administrativo à parte vencida para aumentar a margem de garantia caso o mercado esteja evoluindo contra a posição tomada. Mas, com exceção da margem inicial, a alavancagem que os derivados oferecem a um potencial especulador é quase infinita.
Entende-se, portanto, melhor porque é que as autoridades reguladoras prestam especial atenção à exuberância com que os operadores, retalhistas ou profissionais, utilizam derivados. Se o perigo para o investidor individual que especula com derivativos foi comprovado pelo grande matemático holandês Christiaan Huygens já em 1657 em seu De ratiociniis em ludo aleae, o perigo para o equilíbrio sistémico dos mercados financeiros é empiricamente demonstrado pelas inúmeras crises causadas pelo uso imprudente da alavancagem financeira. Não é, portanto, surpreendente que, com base na experiência acumulada, tenham sido incluídos em toda a legislação avançada proteções para defender investidores menos conscientes, tornando efetivamente não apenas os derivados “puros”, mas também os produtos “estruturados” (normalmente obrigações) inacessíveis aos não profissionais, onde o retorno depende aleatoriamente do cumprimento de certas condições.
Daí resulta que os derivados não têm lugar na gestão táctica de uma carteira, mesmo de retalho? A resposta é negativa, mas com alguns esclarecimentos. Primeiro, você precisa considerar a finalidade do uso. Por exemplo, se o objetivo for diversificar em classes de ativos de outra forma inacessíveis (vimos o exemplo do ouro), você pode comprar produtos que reproduzam uma posição comprada nessas classes de ativos por meio de derivativos (futuros, principalmente). Outro exemplo típico é o que pode surgir na gestão de uma carteira de investimentos de longo prazo, quando, devido a eventos extremos, se deseja alterar temporariamente o perfil de risco comprando um ETF com alavancagem negativa. São fundos que, através da utilização de derivados (swaps ou futuros), conseguem replicar o desempenho do índice de mercado subjacente mas com sinal inverso. O importante é lembrar que os derivativos são caros, principalmente se implementados por fundos sem vencimento (devido à rolagem de posições), e que... o mercado é como a democracia: um mecanismo imperfeito, mas até agora não há alternativa foram capazes de processar informações com mais eficiência.
Em outras palavras, você deve sempre ter em mente que um excesso de confiança na opinião de alguém é o caminho seguro para a ruína. E, portanto, é melhor dar-se uma meta de stop-loss, não exagere na cobertura de risco e esteja sempre ciente de que “o mercado está errado” é o epitáfio que adorna as lápides de inúmeras gerações de investidores.