Rajadas de outono
Com o outono vem o primeiro tempo frio e vírusNa economia global, estes assumiram várias formas e disfarces. novas demandas e ameaças no comércio internacional, as medidas tomadas pelo presidente Trump estão a arrefecer a encomendas estrangeiras, já fraco, e o confiança de empreendedores e consumidores, já rarefeitos, à medida que espalham o vírus que eleva a temperatura inflacionária nos EUA. A UE não pode mais ficar parada, diante do risco iminente de uma inundação de aço asiático, e quer introduzir uma tarifa elevada que isola seu mercado. Não é uma retaliação real porque atinge Urbi et orbi.
Lo encerramento da administração federal É mais uma doença sazonal, o que significa que aparece periodicamente no país, embora raramente o infecte: este ano é uma dessas vezes; a anterior, também durante o governo Trump em 2018-19, durou 35 dias. Os efeitos sobre a economia estão sempre enfraquecendo, pois implicam o congelamento de muitas despesas, incluindo os salários de 1,6 milhão de funcionários, a maioria dos quais pode não conseguir receber seguro-desemprego, o que explica por que os pedidos de auxílio-desemprego continuam relativamente baixos.
Escuridão estatística nos EUA a partir de encerramento
Ou melhor, eles continuaram, porque agora ninguém sabe quantos são. Uma consequência do desligamento é a bloco de saída de estatísticas e, portanto, o obscurecimento do cenário econômico da principal economia do mundo (às taxas de câmbio atuais). Esse obscurecimento, de certa forma, satisfaz o próprio Trump em seu desejo de evitar números ruins de emprego (o motivo da demissão do chefe do Departamento de Estatísticas do Trabalho). Parafraseando: sem estatísticas, boas estatísticas. Especialmente para aqueles que adoram manipular a realidade.
La realidade dos EUA, pelo pouco que filtra (graças a dados privados), continua indo bem para a demanda e o PIB (tanto que a estimativa provisória para o terceiro trimestre é de +3,8% anualizado), enquanto para o mercado de trabalho continua desacelerando, e os preços estão esquentando, por enquanto, menos do que se temia.
A crise francesa também está pesando na zona do euro.
Le crises políticas, por outro lado, normalmente não têm estação, mas ultimamente tendem a ser mais frequentes no outono na União Europeia, porque outubro é o primeiro prazo para a apresentação dos orçamentos públicos do ano seguinte. Isso lançou o governo alemão em crise em 2024. Hoje é a vez do governo francês, mas pelo motivo oposto: a necessidade de reduzir o déficit (um problema comum para muitos países atualmente), enquanto os alemães não chegaram a um acordo sobre se e quanto aumentá-lo (que estranho, os teutões).
Até que ponto O déficit francês deve ser reduzido? A medida que derrubou o governo Bayrou gira em torno de 1,5%, o que não é uma quantia pequena, mas sim uma ninharia em comparação com a medida de sangue, suor e lágrimas do governo. governo Monti (5% do PIB no triénio 2012-14) e para os métodos (desindexação das taxas de imposto direto e de diversas despesas públicas).
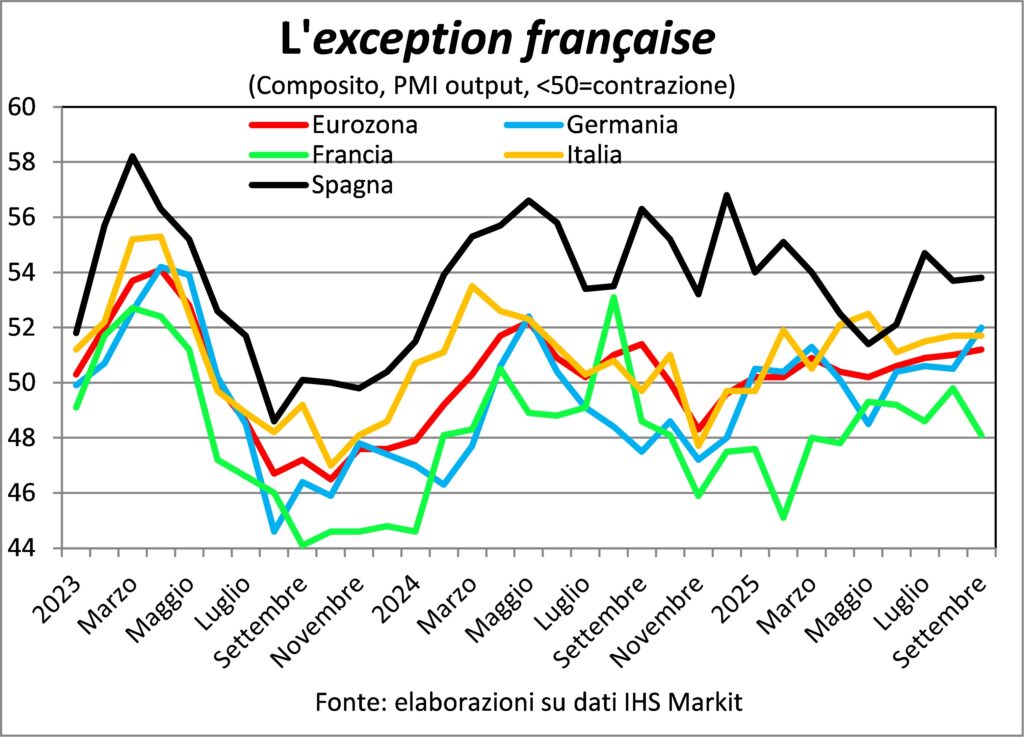
No entanto, a crise política está a atingir uma economia que já estava os mais fracos da zona euroO PMI composto francês caiu para 48,1 em setembro, entrando em território de contração total, enquanto em agosto estava em 49,8, ou estável. A economia se moveu na direção oposta à dos outros principais países da zona do euro e certamente não se sairá melhor em outubro.
Na Itália, as finanças públicas estão boas, mas o crescimento é escasso.
Falando em contas públicas, o governo Meloni lançou o quadro no qual irá inserir a lei orçamental, DPFP, que substitui o NADEF (RIP). No espírito de prudência das medidas e baixo crescimento (0,5% em 2025, 0,7% em 2026 e 2027). Algo mais será alcançado com a ativação da cláusula para gastos militares, a ser possivelmente alocada às cadeias de suprimentos italianas; o rearmamento é uma megatendência global (infelizmente! Um profeta esperançoso escreveu (Isaías 2: 3-4), alguns milhares de anos atrás: "Eles transformarão suas espadas em relhas de arado, e suas lanças em foices", mas hoje vamos transformar relhas de arado em espadas, e foices em lanças...). O aspecto muito positivo é que penhasco fiscal, ou seja, o precipício do fim do PNRR, porque os investimentos públicos serão mantidos em níveis elevados. Falando do PNRR, uma estimativa aproximada nos diz que, sem ele e o super bônus, o PIB italiano seria pelo menos 5% menor, tanto para o super desempenho italiano a partir de 2021, e hoje poderíamos nos encontrar em estagnação, ou seja, com crescimento de .
A Índia está crescendo em ritmo acelerado e a China está acelerando
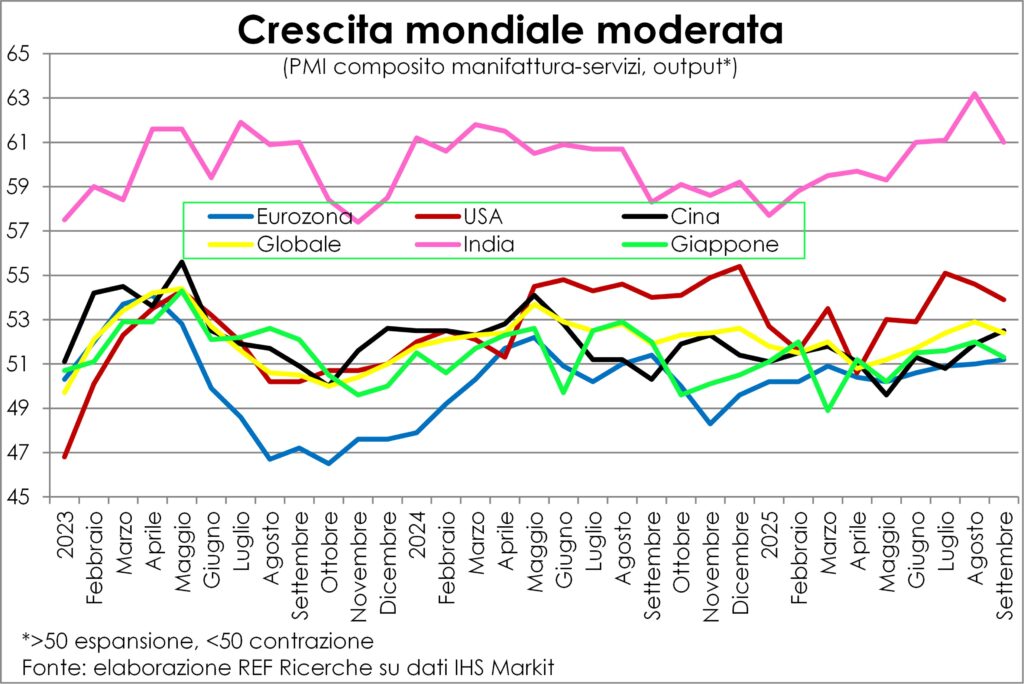
A tendência geral permanece em crescimento moderado, o que poderia ser considerado insatisfatório se não fosse o fato de que as premissas da primavera (início da guerra comercial) não eram nada promissoras.
A Índia é uma história à parte, tendo-se posicionado na via rápida graças ao seu novo papel como centro de produção para preencher as lacunas deixadas pela China, seja porque esta última está a fazer o mesmomelhoramento do seu tecido produtivo, você quer porque o amizade Isso força as multinacionais a reduzir os investimentos no Império Celestial. Assim, seu PMI composto de produção está vários pontos acima dos de outras economias. Essas economias se moveram em direções opostas em setembro: forte aceleração na China, modesta na Zona do Euro (mas ainda um sucesso, dado o peso francês), uma rápida desaceleração nos EUA e uma desaceleração mais lenta no Japão. Por enquanto, e talvez até por mais tempo, a folha de crescimento permanece firmemente presa à árvore.
A inflação nos EUA já está no pico?
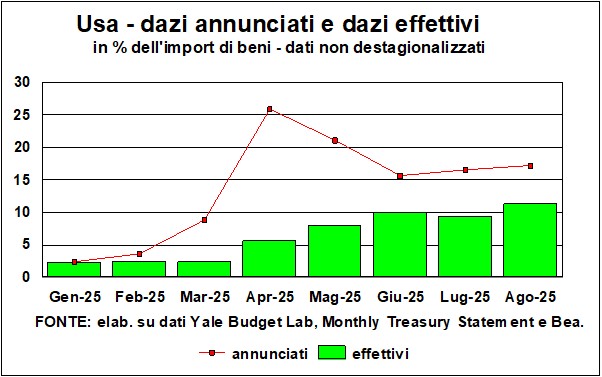
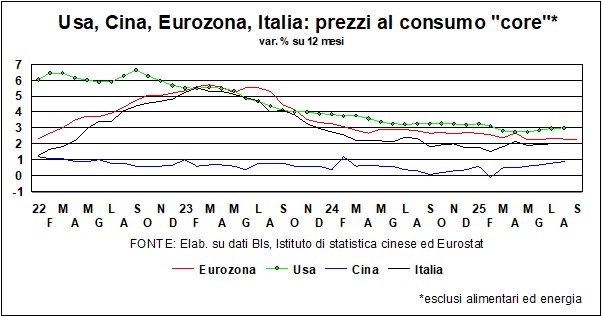
Trovejou tanto que não choveu. Medos e previsões de um aumento temporário ou não na dinâmica dos preços preços ao consumidor nos EUA, o aumento causado pelas tarifas, resultou até agora em um aumento modesto. É claro que sempre se poderia argumentar que, caso contrário, o arrefecimento teria sido bastante significativo: afinal, antes das tarifas, os preços dos bens finais industriais estavam caindo e agora estão subindo.
Na realidade, é realmente difícil destrinchar os efeitos das políticas de Trump sobre o custo de vida americano. De fato, se por um lado as tarifas o elevaram, e provavelmente continuarão a fazê-lo à medida que a confusão sobre sua aplicação se dissipar, de modo que seu nível real se aproxime do anunciado, por outro lado, demissões em massa pelo governo federal e restrição de imigração Elas geraram tanta incerteza que restringiram a demanda e fizeram com que as empresas relutassem em repassar os custos mais altos aos preços.
Custos mais elevados, mas que estão a moderar-se. Tanto no matérias-primas, com os preços do petróleo estáveis e os preços dos alimentos em declínio (as duas commodities que impactam mais diretamente os gastos das famílias), especialmente os salários.

Il custo de mão de obra É o principal impulsionador da inflação, mesmo porque representa a maior parcela do PIB. Portanto, é altamente provável que, quando as estatísticas de preços dos EUA forem divulgadas novamente, elas se mostrem, em geral, tranquilizadoras. Ou não, e, portanto, o Fed permanece cauteloso.
Preços frios na zona do euro
A queda da inflação noEurozone, em vez disso, parou. E isso é bom. Porque já havia atingido o limite além do qual existe o risco de voltar a território deflacionárioA experiência após a Grande Crise Financeira foi suficiente para nós.
Le projeções salariais As previsões do BCE indicam uma nova queda nas temperaturas. Dado que a política fiscal permanece restritiva e que os efeitos das tarifas americanas no resto do mundo são deflacionários (-0,4 ponto percentual na UE e na Itália, segundo estimativas do MEF), o fluxo de oferta impactará esses mercados, e a política monetária compensará.
Taxas de juros e a crise francesa
O espírito revolucionário da França, juntamente com o sempre latente jacobinismo, está pregando uma peça suja em seus primos transalpinos. rejeição de uma reforma previdenciária está levando a um crise política se espalhando para uma crise financeira. Uma reforma modesta, a francesa, muito distante da italiana – eficaz e severa – adoptada por governo Monti em meio à crise da dívida soberana (o Ministro do Bem-Estar Elsa Fornero, na coletiva de imprensa para apresentar o orçamento em 4 de dezembro de 2011, derramou lágrimas ao vivo, consciente dos sacrifícios impostos aos italianos; e Monti teve que continuar a ilustrar o orçamento, dizendo a Fornero: "Comova-se, mas corrija-me"). Como se pode ver no gráfico, o os mercados estão punindo as ações francesas, que agora rendem mais que as italianas.
La A França está fora das regras europeias, a dívida pública aumenta, a classificação diminui e outra crise da dívida soberana, como o desastroso de 2011-2012, não pode ser descartado. A dissolução da Assembleia, ou a renúncia do Presidente Macron, levaria a um período de incerteza que pesam sobre toda a zona euroO único consolo é que esta crise acrescenta outra camada à provável flexibilização das taxas do BCE: a reunião está marcada para o final do mês.
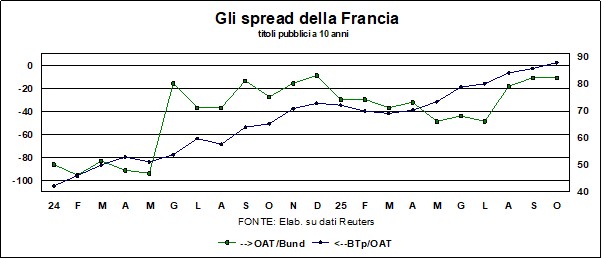
Em relação ao propagação, o italiano está se saindo bem. Além de – devido ao demérito dos outros – ter caído abaixo de zero em comparação com os títulos franceses, também está quebrando cota 80 para o Bund. A gestão prudente das finanças públicas, reiterado no recente Documento Programático, está por trás deste desempenho – um desempenho que merece mais melhorias de classificação.
O triplo mandato do Fed
Todo mundo sabe que o Fed tem uma duplo mandato: inflação baixa e "emprego máximo". Mas nem todos sabem que o Fed, na verdade, tem um mandato triplo. Como afirma seu estatuto (da Lei de Reforma do Federal Reserve de 1977): "O Conselho de Governadores do Sistema do Federal Reserve e o Comitê Federal de Mercado Aberto devem manter o crescimento dos agregados monetários e de crédito consistente com o potencial de crescimento de longo prazo, de modo a promover efetivamente os objetivos de emprego máximo, preços estáveis e taxas de juros moderadas de longo prazo." O que significa que o Fed atualmente tem um problema em todas as três frentes.
Comecemos pela “ocupação máxima”. Apesar do “voo cego” da falta de estatísticas ligadas ao infeliz encerramento, Está claro que o mercado de trabalho está desacelerando, o que deve pesar no sentido da redução das taxas. Mas o objetivo doinflação baixo está longe de ser atingido, tanto em termos de nível como de dinâmica: o nível – estamos em 3%, tanto para os preços totais no consumidor como para aqueles core ou para o deflator core - é ben acima da meta de 2%; e a dinâmica está indo na direção errada: o peso dos impostos está se infiltrando no consumo final. O dilema do Fed Não é novidade. Mas e o "terceiro mandato"? O que significa, nessas circunstâncias, perseguir o objetivo de "taxas de juros moderadas de longo prazo"?
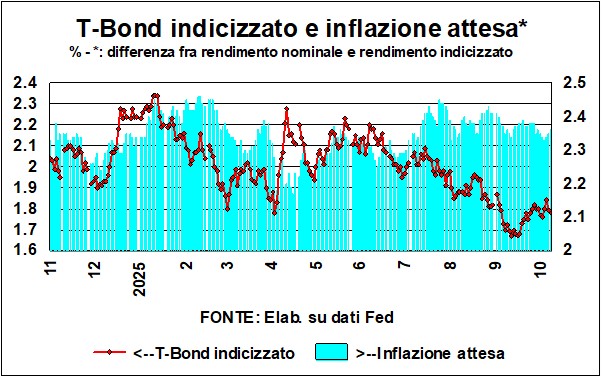
Primeiro, precisamos entender se as taxas às quais o mandato se refere são nominais ou reais. Logicamente, devem ser taxas reais, que influenciam a economia real. taxa real de longo prazo (do T-Bond indexado de 10 anos) é agora aproximadamente igual à taxa de crescimento econômico (mas a do T-Bond indexado de 30 anos é maior). No geral, a meta de taxa "moderada" não sugere nem flexibilização nem aperto significativos. Certamente, as taxas dos T-Bonds de longo prazo também influenciam despesas com juros do orçamento públicoComo disse o cientista político de Harvard Niall Ferguson: "Uma grande potência que gasta mais com juros do que com defesa não permanecerá grande por muito tempo", e este é precisamente o caso dos Estados Unidos, onde os gastos com juros representam uma porcentagem muito maior do PIB do que os gastos com defesa. Dessa perspectiva, seria bom que as taxas de juros de longo prazo dos títulos do Tesouro caíssem. Mas não é função do Banco Central facilitar as coisas para governantes irresponsáveis que presidem enormes déficits públicos e uma dívida que não para de aumentar.
Em qualquer caso, o segmento de longo prazo das taxas é influenciado principalmente pelos mercadosDesde que o Fed começou a cortar sua taxa básica em setembro de 2024, nem os rendimentos dos títulos do Tesouro nem as taxas de hipotecas de 30 anos acompanharam esse corte.
Além disso, o Alimentado, assim como o BCE, terá que decidir no final do mês o que fazer com as taxas de juros. É provável que eles desçam ainda mais, especialmente se isso continuar encerramento o que só pode prejudicar a confiança e a demanda.
Viva as taxas longas
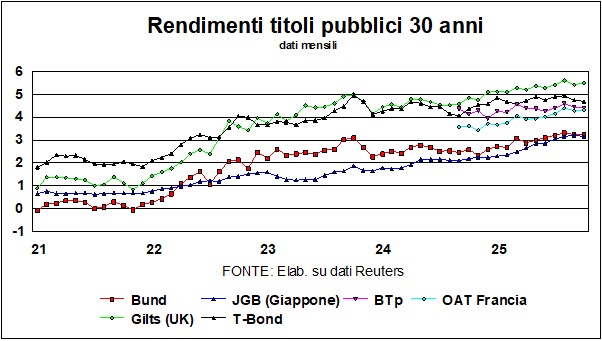
Nós já o dissemos. A subida das taxas de juro a longo prazo é unânime (ver gráfico), e as causas são igualmente comuns e residem nas necessidades de financiamento da orçamentos públicos: para a defesa, para o meio ambiente, para renovar infraestruturas em ruínas, para a reconstrução em países afetados por guerras... Certamente há razões pelas quais os responsáveis pelo financiamento de déficits e pela renovação de títulos deveriam mudar a emissão para vencimentos mais curtos e mais sensíveis às políticas dos bancos centrais.
O dólar e o ouro
A mudança do euro Caiu ligeiramente, provavelmente devido à crise francesa, mas as perspectivas certamente não são de um fortalecimento adicional do dólar. Se o governo Trump quiser fortemente reduzir o déficit comercial, não há cenários possíveis que não incluam uma dólar fraco. O moeda chinesa está estável face ao dólar, mas a taxa de câmbio Yuan/euro encontra-se nos níveis mais competitivos desde 2014, o que complica a vida da Zona Euro, que já tem de se precaver, como já foi referido, de exportações chinesas.

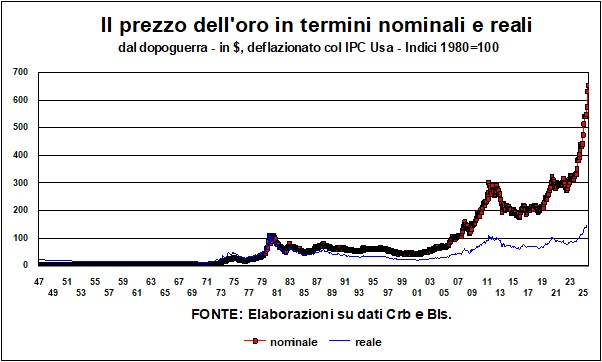
Que o dólar não é mais 'moeda porto seguro' já o dissemos (e há quem acredite que nunca foi dito, obedecendo ao seu movimento à lógica da cobertura e não dos investimentos especulativos). E o capital que busca refúgio tem-se deslocado em direção à metal amarelo, por falta de algo melhor. Há muitos registros, tanto nominais quanto reais. O ouro, além de seu uso como refúgio e como adorno dentário e ornamental, também está adquirindo usos gastronômicos: a "Casa Internacional das Panquecas" lançou na América, na crista da onda, uma panqueca variada de chocolate, pistache e flocos de ouro comestível...
O metal amarelo, em termos reais, superou o recorde de fevereiro de 1980 quando – impulsionado pela revolução iraniana, pela invasão soviética do Afeganistão e pela alta inflação nos Estados Unidos – atingiu o pico de US$ 850 a onça (3.400 a preços de 2025). Esta relíquia bárbara pode subir ainda mais, neste mundo repleto de incertezas bárbaras. Mas qualquer um com pepitas ou colares guardados pode decidir vendê-los...
Os mercados de ações não desistem...
…mas o pedaço está começando a ficar indigesto.otimismo do mercado de ações – já falamos sobre isso na última Lancette – começa a sinalizar alguma rachadura, mais nas anedotas dos comentários do que nas citações. Embora a queda repentina de 10 de outubro nos faça entender sua fragilidade.
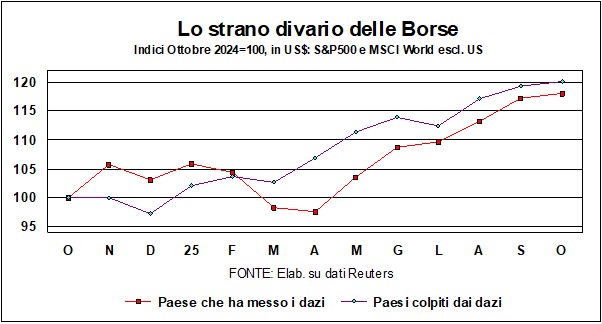
Muitos se perguntam se há sinais de uma bolha na corrida para comprar ações de empresas ligadas aoInteligência artificial (Naturalmente, os pensamentos se voltam para a crise das pontocom.) Haverá uma crise de IA? Os enormes investimentos em andamento renderão retornos suficientes para justificá-los? E é preocupante que os investimentos não sejam financiados apenas pelos grandes lucros das empresas de alta tecnologia, mas também por... recurso à dívida e negociações cruzadas de ações (papel por papel).
Permanece também, como já foi relatado, a quebra-cabeça do facto de que no país que impôs taxas ao resto do mundo (e onde a IA teve o maior impacto nos preços bolsistas) se observa uma desempenho do mercado de ações menos boa do que a dos países (o resto do mundo) atingidos pelas tarifas.
Por fim, se for útil, vale lembrar que a economia russa, tal como retratada no Bolsa de Valores de Moscou, está sofrendo com a guerra na Ucrânia. Inicialmente (desde o mês da invasão, fevereiro de 2022), os gastos com a guerra cumpriram seu papel, impulsionando a economia, mas agora essa economia está sangrando até a morte.
A paz, naquele coração atormentado da Europa, pode ser trazida mais perto quando a Rússia vê os custos daquela guerra sem sentido pesando cada vez mais sobre ela.