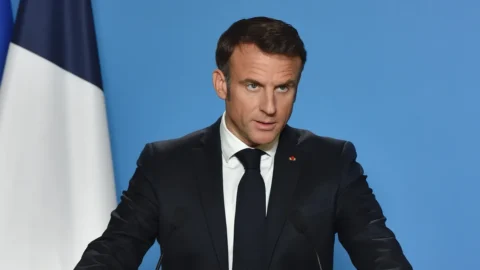
Independentemente do que diga a presidente francesa do Banco Central Europeu, Christine Lagarde, A França é hoje, em todos os aspectos, o "homem doente da Europa". Lagarde em seu último discurso Ele contornou o assunto dizendo que “toda a Europa está em crise”, mas o paciente mais afetado é o seu próprio país, e não apenas pela crise política e pela provável queda do governo do centrista François Bayrou, com voto decisivo de confiança agendado para segunda-feira, 8 de setembroE ele é um paciente nervoso e briguento, porque, enquanto por um lado o Presidente da República Emmanuel Macron continua a tentar desempenhar o papel de líder europeu, mantendo o Povo Voluntário unido no conflito ucraniano e, em geral, promovendo o diálogo e o multilateralismo no país e no estrangeiro, por outro lado o seu Primeiro-Ministro deu os primeiros sinais de ceder, disparando balas de festim na Itália, um parceiro histórico agora acusado de dumping fiscal. O próprio Macron entrou recentemente em choque com o nosso país, após os comentários do vice-primeiro-ministro Matteo Salvini sobre a guerra na Ucrânia.
Uma crise financeira antes de uma política: o spread está aumentando e Paris corre o risco de ter sua classificação reduzida.
Mas a crise francesa é económica, antes mesmo de ser política. A posição actual da Paris lembra muito a Itália de 2011, quando o spread explodiu e fomos forçados a formar um governo tecnocrático. Hoje, são os franceses que temem, em primeiro lugar, um corte na classificação (Fitch, Moody's e Standard & Poor's darão seu parecer na próxima semana). Isso é altamente provável, visto que a atual classificação A da França, logo abaixo do nível mais alto, não faz mais sentido, considerando que a Itália, que está melhorando sua classificação, está vários níveis abaixo, na faixa mais baixa de grau de investimento. Sinais disso já vieram do próprio spread: nas últimas semanas O OAT francês de 10 anos subiu repentinamente por muito, só para depois reduzir, mas na sexta-feira passada o rendimento estava em 3,48%, alguns pontos abaixo do italiano. O spread entre a França e o Bund alemão aumentou com 76,7, apenas 11 pontos abaixo do nosso, que está em 87 pontos em comparação ao benchmark alemão.
Os rendimentos dos títulos do governo começaram a subir quando o primeiro-ministro François Bayrou alertou sobre as finanças públicas e anunciou um pacote chocante de € 44 bilhões em cortes de gastos públicos e aumentos de impostos. Paris é forçada a reduzir o défice para 4,6% do PIB em 2026, ante a previsão de 5,4% para este ano. O governo está tentando de tudo, tanto que o primeiro-ministro chegou a cogitar a possibilidade de cortar dois feriados do calendário e dobrar o valor do plano de saúde. À primeira proposta, Bayrou disse estar disposto a mudar de ideia, mas à segunda, manteve-se inflexível. O voto de confiança foi, portanto, convocado para responsabilizar todo o Parlamento, mas o resultado parece já selado: Bayrou pode, teoricamente, contar com cerca de 210 votos, contra 353 da oposição. Uma diferença que, salvo surpresas sensacionais, torna a rejeiçãoNesse caso, o Primeiro-Ministro será obrigado a apresentar a renúncia a Emmanuel Macron, que se encontra em frente a três alternativas difíceis: a nomeação de outro primeiro-ministro, a improvável conquista de uma nova maioria e as temidas eleições.
Macron está avançando com as consultas para evitar uma votação. Mas as tensões estão aumentando no país.
O terceiro cenário deve ser absolutamente evitado, do ponto de vista de sinal de vogal longa, porque entregaria o país à direita. A segunda opção continua possível, mas depende dos socialistas, que têm maioria no Parlamento, mas já foram "traídos" pelo Eliseu com a escolha de Bayrou. Macron tentará até o fim convencê-los e consolidar a frágil coalizão, mas, enquanto isso, prossegue com as consultas sobre o novo primeiro-ministro: conforme relatado por Le Figaro e Le Monde, recebeu o presidente do Senado, Gérard Larcher, na sexta-feira, após se reunir previamente com seus aliados mais próximos, Gabriel Attal (Renaissance), Edouard Philippe (Horizons) e Bruno Retailleau (Les Républicains). Neste contexto de impasse político e econômico, era inevitável tensões sociais como consequência, que sempre foram elevados sob as presidências de Macron, mas agora estão voltando a níveis preocupantes. O mundo agrícola ainda está em pé de guerra e, mais do que qualquer outro país europeu, manifestou sua oposição ao acordo comercial com a América do Sul, que isso colocaria o setor francês de joelhos.
Macron, porém, acabou por ceder à pressão da Comissão Europeia, que já tinha assumido um compromisso com o Mercosul e, portanto, dada a luz verde para um texto definitivo, que, no entanto, terá de ser ratificado pelo Parlamento Europeu e pelos Estados-Membros individualmente. Isto certamente criará novos obstáculos para o Eliseu, mas, num futuro próximo, a questão que suscita muito mais preocupação é bloqueio anunciado para 10 de setembroDois dias após o voto de confiança, vários sindicatos anunciaram a medida. Confrontos e barricadas são esperados em toda a França.cia, e o protesto continuará com o grande manifestação geral já proclamado para o 18 setembro da organização intersindical. O clima na França parece o de 2018 com os coletes amarelos ou o de 2022 com as greves selvagens, mas desta vez não há apenas dissidência política. Há um país nas cordas, em enormes dificuldades financeiras e também numa crise de democracia, dado que agora é evidente que as “acrobacias” de Macron para manter a liderança do país já não são suficientes: segundo um inquérito recente 77% dos franceses rejeitam impiedosamente
Previsões de analistas financeiros para o voto de confiança: um novo primeiro-ministro centrista ou eleições antecipadas.
Quais são os cenários mais prováveis no momento? De acordo com as análises, Macron na verdade teria apenas duas opções: nomear um novo primeiro-ministro centrista ou tecnocrático, apoiado em parte pela direita republicana e pelos socialistas, ou dissolver a Assembleia e convocar eleições antecipadas. Os círculos financeiros (60%) consideram a primeira opção mais provável, pois garantiria relativa estabilidade política e econômica. A hipótese de eleições antecipadas permanece concreto (40%) e representa o cenário de maior volatilidade, com o risco de um Parlamento fragmentado ou de uma maioria do Rassemblement National de Marine Le Pen, que por enquanto hesita: continua a convocar eleições, mas não tão veementemente como no passado, uma vez que não poderá concorrer pessoalmente por inelegibilidade. Por sua vez, Macron está bem ciente de que recorrer às urnas neste momento marcaria efetivamente o fim definitivo da sua carreira política, com a perspetiva de se arrastar "aleijado" até 2027.
Em última análise, os mercados esperam acima de tudo evitar um segundo Bayrou, o que significaria um regresso da pressão fiscal a partir de 2026 e um risco direto para os lucros Grupos de infraestrutura franceses: um imposto adicional de 5% sobre o rendimento das empresas poderia levar, segundo estimativas, a uma diluição dos lucros por ação entre 3 e 6%. Para os restantes, A volatilidade também pode ser uma oportunidade de investimentoEntre os setores mais expostos à crise francesa estão os bancários, os de seguros, os de serviços públicos e os de transportes. Estes últimos, em particular, estiveram entre os de melhor desempenho do ano, oferecendo rendimentos de dividendos acima de 4% e agora impactados por um ambiente político altamente negativo. Além disso, estão quase completamente isolados de questões tarifárias, sendo predominantemente empresas locais.