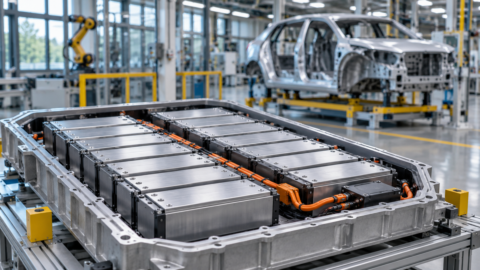
2030年に フランスとドイツが提案した規則 欧州の工場にセルを装備するための注文を保証する 約900万台の電気自動車電池の欧州原産地に関するより厳格な基準に関連したインセンティブにより、 4,6万台分析の中心にあるのは比較である。 輸送と環境(T&E) パリとベルリン間の合意について。同組織によると、この合意は わずか13% 2030年までに欧州で生産される細胞の割合は、欧州ではこれを超えると予想される。
現在生産ラインを立ち上げている工場にとって、違いは契約の有無にある。欧州が今世紀末までに生産を計画している電池の大部分は、現在稼働していない工場から供給されると予想されている。T&E誌は、最もリスクの高いプロジェクトとして、スウェーデンの旧ノースボルト工場であるライテン、ドイツのザルツギッターにあるパワーコ、フランスのダンケルクにあるヴェルコールを挙げている。
自動車購入奨励金とヨーロッパ製製品の基準値
比較対象は産業加速法(IAA)これは、欧州委員会が提案し、現在欧州議会と加盟国で議論されているものです。この提案では、公的支援や税制優遇措置の適用を、欧州で生産された部品の割合と連動させています。したがって、メーカーにとっての問題は、優遇措置の対象となる自動車のうち、どれだけの車種が欧州連合内で製造されたバッテリーセルを使用する必要があるかということです。
仏独協定では割当量を以下のように設定する。 2028~2029年には10% と 2030~2031年には20%それを 2032年以降70%T&Eにとって、最初の2つの基準値は製造業者にとってほとんど追加的な確実性をもたらすものではない。同団体が指摘するように、すでに今日、EUで販売されている電気自動車に搭載されているバッテリーセルの半分以上はヨーロッパで製造されている。
電池や陰極の注文は最終的にどこに届くのでしょうか?
投資先も決定されます 欧州製品の定義EU域内で製造された部品が、ブリュッセルが自由貿易協定を結んでいるすべての国からの部品と同様に優遇措置の対象となる場合、製造業者は生産コストの低い国から調達する方が有利になるだろう。T&Eの試算によると、欧州生産向けの優遇措置と比較すると、2030年には、約1,5万台の電気自動車に必要な100GWhの電池セルと、250GWhの正極活物質の注文がEU域外で行われる可能性がある。
Il 陰極 これは、最も付加価値の高いバッテリー部品の1つです。生産量を増やすには、メーカーはセル工場や自動車メーカーとの長期契約が必要です。T&Eによると、より厳格な原産地基準を設ければ、欧州の工場は2032年までに補助金対象の電気自動車の正極材需要をすべて満たすことができるとのことです。IAAは欧州の正極材に対する323GWhの追加需要を生み出し、合計は407GWhになります。したがって、予想される生産量の94%には買い手が確保されることになります。
排出量に関する投票は工場にも重くのしかかる
2つ目のリスクは、新車からのCO2排出量に関する規制から生じる。12月には、欧州議会が議会委員会の承認を得た、排出削減目標を緩和する案について採決を行う予定だ。T&Eによると、その結果として電気自動車の販売が減少すれば、2027年から2032年の間に欧州における電池需要は合計247GWh減少することになる。これは約370万台の車両用電池に相当し、欧州最大のLGエナジーソリューションズ・ポーランド工場の年間生産能力のほぼ3倍に相当する。
「L '仏独合意は欧州の電池産業にとって災難だ"彼は言った アンドレア・ボラッシュT&E Italiaのディレクターである私は、「欧州の指導者たちは、熟練した雇用を生み出すEU製バッテリーサプライチェーンの構築を最優先事項とすべきだ。しかし、彼らは国内生産を保証するはずの規則をどれだけ弱体化させるかを議論している。IAA(国際モーターショー)におけるバッテリーの現地調達基準に対するインセンティブが弱ければ、欧州におけるこの産業の将来について悪い政治的シグナルを送ることになるだろう。生産規模の拡大に苦戦している欧州企業は、IAAがもたらす需要喚起を期待できるべきだ」と述べた。
T&Eは、組合に対し、協定を拒否し、委員会が提案した期限と要件を維持し、 排出量目標を維持する部品の原産地に関して、同組織は27か国に対する生産奨励策を制限し、他のほとんどの欧州経済領域諸国と英国には奨励策を認めることを提案している。同組織が懸念しているのは太陽光パネルの事例であり、欧州は生産能力と技術力を中国に奪われてしまった。