の間で 流通している提案年金に関しては、予算会議を考慮すると、 TFRを使用する 購入目的で 64歳で早期退職する権利闘争と統治の同盟における新たな「ピアーヴェ路線」を象徴する時代と言えるでしょう。この思想は(言うまでもなく) 政治および労働組合の反対派による抗議は、議論の中で浮上したもう一つの提案に興味と共謀の気持ちを持って見ている。それは、2027年から、XNUMX年ごとに最大XNUMXか月間、退職要件を平均寿命の延長に半自動的にリンクさせるメカニズムを停止するというものだ(規制手続きが依然として必要であるため)。
同時に 提案が広まっている TFRの利用を強化することを目的とした 補足年金の主な財源 (「年金基金の開発に関する提案」会議は、権威ある年金基金研究センターの主導により、16月XNUMX日にローマで開催されます)。
を見て 新しい機能は 退職手当(TFR)に関しては、2007 年の改革により、補足年金制度への加入とその資金調達が明確に結び付けられたこの報酬制度の状況が議論で十分に取り上げられていないのではないかという疑問が生じます。
労働者の選択
法律では、 従業員のための機会 公的年金を補う目的で、企業に積み立てたTFRをそのまま残すか、私的年金(交渉型またはオープンファンド、個人保険)に移管するかを選択することができます。
雇用後 6 か月以内に労働者が明確な選択を行わない場合、解雇メカニズムが発動されます。 いわゆる「沈黙の同意」.
その場合:
- TFR は、団体協約または契約(国レベルまたは企業レベル)によって設立された団体年金制度に自動的に移管されます。
- 複数のファンドが候補となる場合は、社内の従業員による加入数が最も多いファンドが選択されます。
- これらの条件がいずれも満たされない場合、TFR は残余の補足年金規定に移されます (以前は INPS が Fondinps と呼ばれる基金で保有していましたが、後に Cometa 基金に置き換えられました)。
この6ヶ月間、雇用主は従業員に利用可能な選択肢について明確な情報を提供し、 有効期限の30日前、選択しなかった場合、退職金がどこに送られるかを彼に思い出させる必要があります。
従業員が退職金の一部を社内で積み立てることを決定した場合、従業員数が50人以上の企業は、積み立てられた退職金の一部をINPSに送金し、INPSがそれを国庫口座に預け入れる義務があります。その結果、相当額の資金が現在の公共支出に充てられることになります。
改革の根拠
La 比 このルールは、 雇用主が従業員に退職金を会社に残すよう圧力をかけるのを防ぐ実際、この規則では、従業員が 50 人以上の企業 (XNUMX 人未満の企業は保護されている) は、いずれにしても退職金によって表される流動性を失うため、労働者の選択には無関心です。
もう一つの理由おそらくもっと重要なのは、 財政への利益は小さい改革の欠陥はここにあります。財務基金に積み立てられたこの部分がその性質を変えてしまうのです。つまり、個別の資本金で賄われるのではなく、賦課方式に移行するのです。つまり、基金が退職手当の積立金を集め、それを経常支出として管理し、収入と支出の差額を使って満期時に関連する給付金を支払うのです。
実際には、分配の原則を適用するということは、INPS に支払われる退職金が、義務的な第一階層の年金拠出金とみなされることを意味します。
ガリ・ジェラチ研究
この点に関して、我々は1つ指摘したい。 ジャンパオロ・ガリとニコロ・ジェラーチによる研究 題し 「INPS基金に寄付された退職金はどうなるのですか?」 この報告書では問題点が強調され、基金自体の最初の 25 年間が説明されています。
まず第一に、この会計処理は(著者らが強調しているように) 2つの重要な結果. 最初の 問題は、労働者が過去の退職金(つまり、過去にINPSに支払われた金額)を既に使用済みであるため、補足年金制度への移管を請求できないことです。公会計の観点から言えば、これは税金の還付を請求するようなものです。 もう一つの結果 暗黙の同意方式による補足年金制度への加入を求める国民運動(何度も要請されているが無駄に終わっている)を開始することは、退職金の積み立てによる INPS の収入損失を十分に補填する必要があるため、もはや不可能である。
INPSに毎年支払われる退職手当(TFR)は約6億ユーロであるため、従業員10人以上の企業の労働者の50%でも補足年金基金に加入すれば、約600億ユーロが対象となる。つまり、 政府は紛争の当事者となるだろう そして、民間年金制度の破綻にも関心があるだろう。
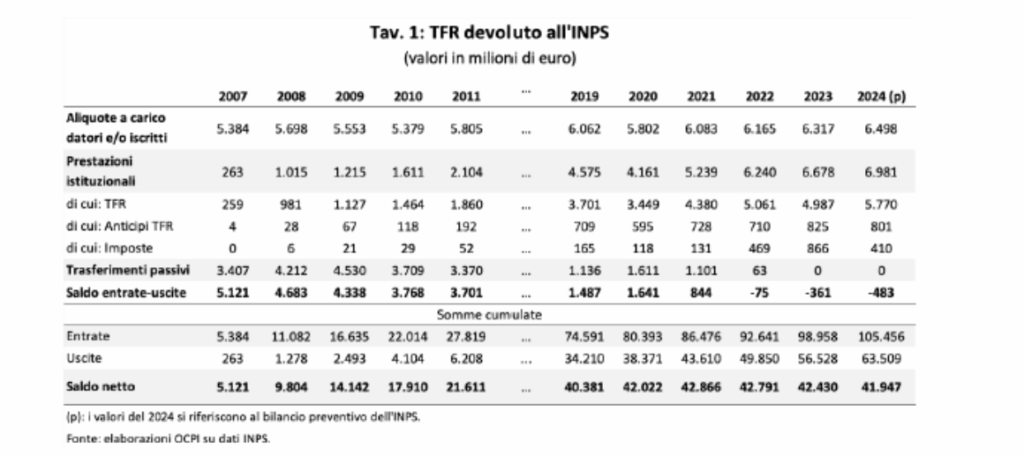
この研究では、 表1 INPSに支払われる退職金の流れと関連給付金を示しています。これらの数字は、従業員50人以上の企業で、退職金を社内に留保することを明示的に選択した従業員の退職金のみを指していることをご承知おきください。
従量制の重要性
この時点で もう一つの重大な問題が明らかになる これは通常説明されないもので、大文字化への性質の変化から生じている。 従量課金制を採用する.
最初のシステムでは、金額は特定の個人に支払われ、その個人が受け取ります。2 番目のシステムでは、給付が個人化されないため、収入から支出 (後者は受給資格者に退職金を支払うための費用) を差し引いた残高では、新規の流入数が前年の加入者の給付をカバーするのに不十分になる状況になる可能性があります。
実際、初期の頃は収入が好調だったものの支出がまだ十分に機能していなかったため収支は非常にプラスでしたが、年が経つにつれて収入から支出を差し引いた収支は減少し、現在はマイナスになっています。
これは年金の場合である現役世代が多く、退職者が少ない状況で始まり、無謀な運営と現在の世代を優遇する約束を許容する大幅な黒字予算残高がある場合、最終的には逆の状況、つまり支払う人の数が受け取る人の数より少なくなるという状況に対処することになります。
INPS基金の数字
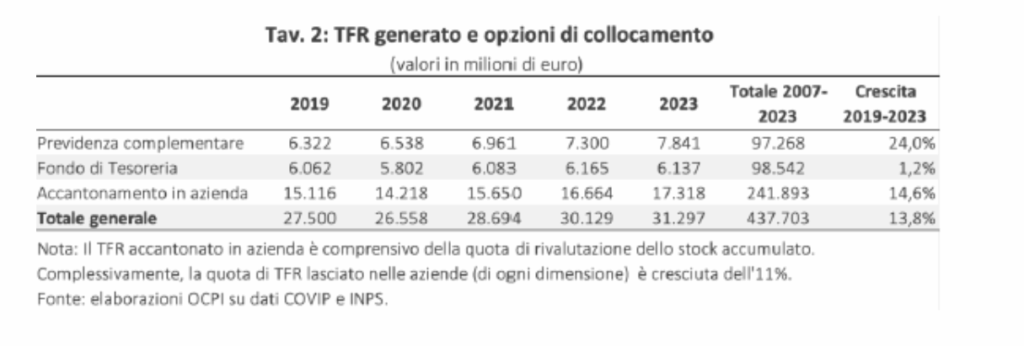
Le ファンド収入 問題となっているのは、常に5億から6億ユーロの間である。 出口は 最初の年の数億から近年では約 7 億に増加しました。 表2の最後のXNUMX行 著者らは、収入、支出、残高の累計が考慮されていると指摘している。全体として、2007年から2024年の間に100億ユーロ以上がINPSに流入した。
Le 演奏 60億を少し超える程度なので、残りは約40億です。これが 国家が労働者に対して負っている負債の額より説得力のある会計原則を採用するならば、この金額は州の負債に公的債務の一部として計上されるべきであり、BTP以上でも以下でもないと論文は述べている。事実、これらの資源は既に全額支出されているため、州の負債にも資産にもINPSの資産にも存在しない。退職金が会社に残っている場合、それは負債として会計処理され、貸借対照表の負債側に計上される。INPSに支払われる場合、それは財政赤字を補填するのではなく、補填するための予算収入という性格を帯びる。
近年では 年間TFR成熟度は 約30億ユーロのうち、大半(17,3年には2023億ユーロ)は企業内に積み立てられた。法律により従業員50人以上の企業には何も残らないため、この17,3億ユーロは小規模企業にのみ適用される。これは、 大企業と中小企業の間の不平等な扱い近年、同社は相当の資金を保有することができました。社内貯蓄は従業員にとって依然として好ましい選択肢です(77年以降に蓄積された株式の約2007%)。
提案に対する評価
提案された事項を参考にして考察した結果、どのような結論が導き出されるだろうか?まずは 退職金を追加給与として給与に振り替える提案この仮説が実現すると仮定すると(過去の試みは失敗に終わった)、従業員の特定の選択によってバランスシートに計上された17億ユーロの損失リスクにさらされている中小企業はどうなるでしょうか? クラウディオ・デュリゴンの提案に移りましょう。 退職年齢を引き下げるために割り当てられたTFR従業員50名以上の企業においては、国庫基金から控除されるため、十分なカバー範囲が必要となるが、潜在的な参加者数が不確実であるため、潜在的な関係者の優先順位を示すことで上限を設定する会計処理を採用する必要がある。当時、唯一実行可能な方法は、故人によって提案された。 スティーブン・パトリアーチRITAの論理を考慮した直感に基づくと、年金基金やその他の制度に加入している労働者は、定年退職と私的給付の支給が近づいているため、年金や一時金の受給よりも、元本を早期退職金に充当することを好む可能性がある。これにより、数年前に選択した進路を阻害することなく、また、新たな機会を提供することで、私的年金制度への加入をより魅力的にすることができる。