

हम अब पहली छमाही के अंत तक पहुँच चुके हैं और फिर भी, वित्तीय बाजारों को देखते हुए, यह उभर कर आता है कि अधिकांश जोखिम जिसके साथ हमने 2013 की शुरुआत की थी वह सब अभी भी थाली में है:
1. द अमेरिका वे अभी तक अतिरिक्त सार्वजनिक ऋण को कम करने के लिए आवश्यक राजनीतिक समझौते तक नहीं पहुंचे हैं और "मात्रात्मक सहजता" को कम करने की तैयारी कर रहे हैं;
2. दयूरोप आवश्यक बंद करते रहो संरचनात्मक सुधार (राजनीतिक और संस्थागत) बेरोजगारी कम करने और विकास की ओर लौटने के लिए;
3. द जापान इसने एक प्रयोग (मौद्रिक, राजकोषीय और संरचनात्मक) लागू किया है जिस पर निष्कर्ष निकालना जल्दबाजी होगी;
4. द चीन यह अपने आप को एक नए राजनीतिक वर्ग के साथ पाता है जिसे झटके में भागे बिना एक नए आर्थिक मॉडल (मध्यम वर्ग के पक्ष में) के विकास का समर्थन करना चाहिए (जोखिम "क्रेडिट क्रंच" है);
5. हाल के प्रदर्शनों में टर्की e ब्राज़िल उभरते हुए देशों में भी (और सबसे ऊपर) सामाजिक और आर्थिक सुधारों के बीच संतुलन कितना नाजुक है, इस पर प्रकाश डाला है।
इस वैश्विक परिदृश्य और इस अवधि के वित्तीय बाजारों की अस्थिरता को ध्यान में रखते हुए, चालू वर्ष के लिए आर्थिक विकास की संभावनाएं क्या हैं?
विश्व बैंक ने 2013 के लिए अपने विकास अनुमानों को 2,4% से घटाकर 2,2% कर दिया है, यूरोपीय आयोग निश्चित रूप से अधिक आशावादी है: +3,0%, वर्ष की दूसरी छमाही में पहले से ही यूरो क्षेत्र में सुधार का लक्ष्य है।
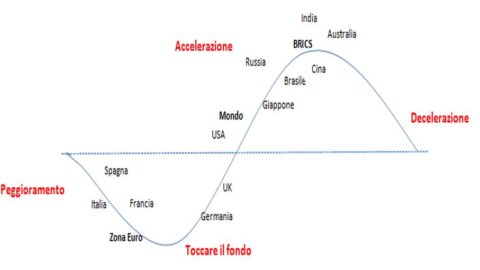
पूर्वानुमानों के इस समुद्र में मैंने बनाया है (जैसा कि मैंने पहले ही मार्च के अंत में किया था) ए बहुत ही सरल ग्राफ (और "वैज्ञानिक" होने का दावा किए बिना), जो ब्लूमबर्ग द्वारा एकत्र किए गए वित्तीय विश्लेषकों के विचारों को संक्षेप में प्रस्तुत करने का प्रयास करता है। आर्थिक विकास (आकार बढ़ाने के लिए छवि पर क्लिक करें)।
ग्राफ गुणात्मक रूप से दर्शाता है व्यापार चक्र का चरण एक देश में है: "त्वरण", "बिगड़ती", "मंदी", "नीचे बाहर"। अर्थव्यवस्था पर अनुमानों के लिए मानी जाने वाली अवधि 2012 की तीसरी तिमाही से 2013 की चौथी तिमाही तक जाती है और पिछली तीन तिमाहियों की तुलना बाद की तिमाहियों से करती है।
ग्राफ को देखते हुए, 2013 की दूसरी छमाही के लिए कुछ विचार करना संभव है:
1. द दुनिया का एक चरण खोजना जारी रखता है आर्थिक विस्तार, विशेष रूप से उभरते देशों और यूएसए के प्रदर्शन द्वारा समर्थित;
2. द जापानकुछ महीने पहले की तुलना में, रैंकिंग में सुधार हुआ है और हाल के मौद्रिक और राजकोषीय नीति संचालन ने विश्लेषकों के दृष्टिकोण को आगे बढ़ाया है;
3. हालांकि यूरोपीय आयोग और ईसीबी अभी भी तीसरी तिमाही से शुरू होने वाली अर्थव्यवस्था की वसूली के लिए कुछ आशा रखते हैं, पीएमआई पर प्रारंभिक आंकड़े "दृष्टिकोण की पुष्टि करते हैं"आम सहमति”, अर्थात् यूरोज़ोन अभी तक नीचे नहीं आया है और वर्ष के अंत से पहले नहीं होगा;
4. द विचलन यूरो क्षेत्र और बाकी दुनिया के बीच का दायरा बढ़ा है।
स्टॉक एक्सचेंजों का प्रदर्शन कैसा रहेगा?
जबकि अर्थव्यवस्था को वर्ष की दूसरी छमाही में स्थिर होना चाहिए (कम से कम सबसे हालिया आकलन के अनुसार), i बाजार बहुत भिन्न स्थितियाँ प्रस्तुत करते हैं: कुछ सूचकांक बने रहते हैं अधिकतम बिंदु से दूर 2007 में (संकट से पहले), कुछ अपवादों के साथ हासिल किया गया (स्क्रॉल करने के लिए छवि पर क्लिक करें)।
ग्राफ 2007 में अधिकतम बिंदु और वर्तमान बाजार मूल्यांकन (25 जून, 2013) के बीच की दूरी (प्रतिशत के संदर्भ में व्यक्त) का प्रतिनिधित्व करता है। 50 में पहुंचे अधिकतम बिंदु की तुलना में क्षैतिज रेखा -2007% से मेल खाती है।
मार्च की तस्वीर की तुलना में, स्थिति बहुत ज्यादा नहीं बदली है:
1. द जर्मनी (डैक्स) और अमेरिका(S&P500) अपने उच्चतम स्तर के करीब बना हुआ है;
2. मैं विकासशील देशोंहालांकि, आर्थिक दृष्टि से बेहतर स्थिति में, उन्होंने इक्विटी रैली का लाभ नहीं उठाया पिछले महीने में सबसे अधिक दंडित किए गए हैं और उनमें से हैं;
3. मैं यूरो क्षेत्र के परिधीय देश (इटली, स्पेन, पुर्तगाल, ग्रीस और आयरलैंड) अभी भी एक लंबा रास्ता तय करना है।
यदि क्रमिक आर्थिक सुधार की भविष्यवाणी की पुष्टि की जाती है, तो कुछ हो सकता है शेयरों में निवेश के अच्छे अवसर. दूसरी ओर, यदि आप अधिक निराशावादी हैं, तो ध्यान दें: इक्विटी बाजारों के नकारात्मक पक्ष की कोई सीमा नहीं है.
संलग्नक: केवल सलाह द्वारा आलेख



