Les paiements électroniques, ces inconnus en Italie. Le révéler est le Relation de l'Observatoire I-Com DIGIFIN (Digital Finance Innovation), selon lequel, alors que la numérisation des paiements progresse fortement en Europe, et qu'elle progresse à des rythmes encore plus évidents dans les pays émergents du reste du monde, en Italie, elle marque encore le pas. En particulier, sur le Vieux Continent, le seuil de 2013 a été atteint 100 milliards de transactions sans espèces par an: +22% par rapport à 2009, avec des cartes de paiement confirmées comme l'instrument le plus utilisé (43,6%), même si en termes de volumes, les virements bancaires occupent la première place. Uniquement entre les cartes de crédit et de débit, les transactions en 2013 en Europe étaient de 35 milliards, pour un valeur totale de près de 2 XNUMX milliards généré par 9,1 millions Pos.
L'Italie cependant, il est loin de suivre le rythme, comme le révèlent les recherches de l'Institut pour la compétitivité, présentées à Rome : en considérant tous les moyens de paiement autres que les espèces, ils se sont inscrits en 2013 dans le Boot 4,487 milliards d'opérations, très loin de la moyenne de l'Allemagne, du Royaume-Uni et de la France, tous trois très proches de 20 milliards. Le taux de croissance en Italie était alors de 13% par rapport à 2009, inférieur à celui de nombreux autres pays dont la Pologne et la Suède. En particulier le Suède enregistre une fréquence per capita 7 fois supérieure à celle italienne : 250 opérations par an contre 34.
En termes de volumes, les choses vont un peu mieux : dans ce cas, l'Italie, qui a la moyenne la plus élevée de transactions par habitant en termes de valeur (mais ce chiffre serait en baisse), est quatrième avec près de 10 11.500 milliards, en tout affaire derrière l'Espagne qui en enregistre XNUMX XNUMX. Tout comme nous sommes quatrièmes, malgré l'obligation instaurée il y a un an, pour le nombre de transactions via Pos, derrière les Pays-Bas. Pire encore, cependant, est le Belpaese si l'on considère l'ensemble du chiffre d'affaires de lae-commerce: également en raison d'une position qui ferme la marche pour la diffusion de l'internet haut débit, en Italie, le commerce électronique vaut un peu plus de 11 XNUMX milliards d'euros, un peu plus que l'Autriche et beaucoup moins que le Royaume-Uni, l'Allemagne, la France et l'Espagne .
Comment inverser cette tendance qui passe non seulement par l'innovation technologique mais aussi par la transparence, la rapidité de circulation et la lutte contre l'évasion fiscale ? Il a expliqué que, entre autres, Piero Crivellaro, responsable des politiques publiques Europe du Sud chez MasterCard: « Le moteur de la diffusion des paiements électroniques est l'incitation pour les consommateurs. Pas comme l'a fait l'Espagne, qui l'a donné aux commerçants, obtenant l'effet inverse ». Oui, car s'il est vrai que l'Espagne a de meilleurs chiffres que l'Italie, sa tendance est encore pire. En effet, il a déjà introduit la réforme des intercommissions bancaires (dites frais d'interchange), qui sera désormais valable pour tous les pays européens après la publication d'un règlement européen très discuté dans le secteur bancaire.
« Nous verrons quels effets cela aura, nous avons déjà eu notre mot à dire », explique Crivellaro : le risque est que, comme cela s'est produit en Espagne, cette mesure finisse par décourager l'utilisation de moyens alternatifs au cash dans toute l'Europe et donc surtout en Italie. Que se passera-t-il réellement ? Que le pourcentage sur chaque transaction digitale, versé par la banque du commerçant à celle de l'acheteur, passera en Italie, de 0,8 % actuellement à 0,3 % pour les cartes de crédit et 0,2 % pour les cartes de débit. En théorie (et en pratique) un avantage pour le commerçant, puisqu'il est incité à acquérir un Pos et à accepter des paiements autres qu'en espèces, mais la baisse des revenus de la banque du consommateur retombe inévitablement sur cette dernière, qui sera donc moins incitée.
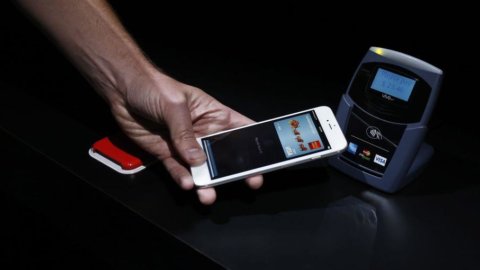
Car c'est un chien qui court après sa queue : si en cinq ans les commerçants espagnols ont économisé 2,75 milliards de commissions, la commission moyenne des cartes de paiement a augmenté de 50 % pour les consommateurs, favorisant un retour aux retraits aux distributeurs automatiques et donc en espèces. La direction exactement opposée à celle espérée par Mastercard et d'autres acteurs du monde bancaire : "Nous investissons massivement dans la numérisation des paiements - explique Crivellaro -, et nous prévoyons également d'ici 2016 de rendre tous les terminaux qui utilisent Mastercard sans contact, c'est-à-dire équipé de la technologie NFC”. La vente de smartphones compatibles avec la technologie NFC est un autre des principaux moteurs du développement du marché, via le mobile.
Alors quels sont les modèles vertueux à suivre ? Ils viennent de loin et sont racontés dans le studio DIGIFIN : il s'agit Corée du Sud et Argentine. En Corée en particulier, le gouvernement devait réduire l'économie souterraine et intervenait à la fois auprès des commerçants et des consommateurs. D'abord, un limitation des transactions en espèces, correspondant à l'équivalent de 42 dollars, et puis il y en avait un exonération fiscale pour les titulaires de cartes de crédit et les vendeurs, avec une TVA réduite de 2% pour les opérations avec POS.
Résultat : les transactions via Pos sont passées de 1,7 milliard en 2002 à 4 milliards en 2009, et sur la même période on a enregistré une augmentation des recettes fiscales attribuable à la traçabilité des paiements, de 30 % en 2001 à 62 % en 2009 (en % du chiffre d'affaires total). En Argentine, en revanche, la grave crise économique a conduit à l'obligation d'utiliser des instruments électroniques pour les paiements jusqu'à 1.000 XNUMX dollars et exonération de la taxe sur les consommateurs égale à 5% de la TVA sur les transactions par carte de débit et 3 % de TVA sur les transactions par carte de crédit. Résultat : en 2002 il y avait 21 millions de cartes de crédit en circulation, en 2009 il y en avait déjà 33 millions. De plus, les transactions par carte de crédit au point de vente ont augmenté de 62 % entre 2002 et 2009, les transactions par carte de débit de 568 %.