


Par rapport aux autres pays de l'Union, en matière de retraites, le nôtre - parmi de nombreux défauts - a certainement un mérite : celui d'avoir réussi à uniformiser les règles de retraite, malgré le fait de partir d'une jungle inextricable constituée par la construction alluviale du système dans le contexte, entre les deux guerres du siècle dernier, d'une culture d'entreprise comme fondement du système étatique. Il y a trente ans, quand commençait l’épreuve des réformes (souvent suivies de contre-réformes), ils étaient là des dizaines de régimes. Au milieu des années 90, la structure du système de retraite obligatoire italien pour les salariés et les travailleurs indépendants se composait de 47 régimes de retraite (gérés par les institutions de sécurité sociale).
L'incorporation de la myriade d'organisations et de fonds dans l'INPS
Cette pléthore a passé le test du nouveau pratiquement indemne Constitution qui, à l'article 38 (la pierre angulaire de la protection sociale italienne), précise au paragraphe 4 : « Les tâches prévues dans cet article seront accomplies par des organismes et des institutions créés ou intégrés par l'État ». On sait qu'aujourd'hui, outre l'homogénéisation des règles, une règle forte s'est imposée unification des institutions et des fonds qui maintenant, après avoir traversé des agrégations partielles, sont tous intégré à l'INPS (la réglementation de prévention des accidents est gérée par l'INAIL), parallèlement à une balkanisation des Caisses et Fonds d'indépendants, véritables monades « sans portes ni fenêtres ».
De toute évidence, les processus d'homogénéisation ont types particuliers de travaux protégés (pensez aux pilotes) e conditions de port et de fonctionnement inconfortables, dépassant cependant les régimes liés à un statut réel (comme l'appartenance à l'AP et à des catégories définies comme spéciales ou à l'économie privée) qui étaient reconnus comme de véritables privilèges de caste. Il reste un héritage. Le gouvernement l'a remarqué dans la loi de finances pour 2024, lorsqu'il a tenté de modifier une règle qui permettait au personnel de santé, des collectivités locales et de deux autres catégories mineures, capables de prétendre, en référence à une ancienneté égale ou supérieure à 15 ans au 31 décembre 1995, même une seule année dans le calcul du salaire (au maximum en rachetant une année d'études universitaires fréquentation ) pour acquérir un avantage substantiel sur le montant de la pension. Sur ce point, le gouvernement a cependant été contraint de faire marche arrière, introduisant des règles revenant progressivement à la règle générale pour les sujets n'ayant pas encore acquis le droit fin 2023.
Dans d’autres pays, la résistance aux traitements privilégiés persiste
Pourquoi avons-nous dit que l’homogénéisation était notre point fort ? Dans le autres pays (voir notamment le France), la plus grande résistance aux réformes est venue précisément des catégories qui ont des soins privilégiés. Tandis que dans notre pays la bataille pour l'uniformisation des règles et pas seulement pour les embauches a été menée par les grandes organisations confédérales, se heurtant à des résistances jusqu'au sein de leurs instances associatives, notamment dans le secteur public et les services. Cela dit, il va sans dire que, puisque la pension est une projection de l'activité professionnelle, il n'est pas surprenant que les prestations de retraite des fonctionnaires soient affectées (en particulier pour les femmes) par un historique de travail.
Pensions pour les fonctionnaires
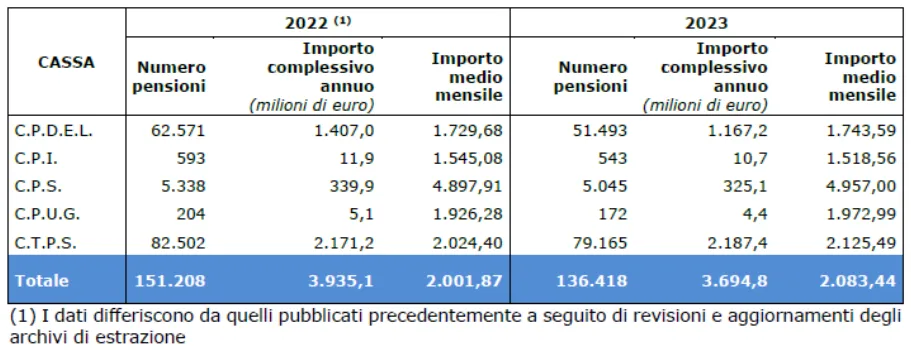
Examinons maintenant les données fournies par l'INPS pour le emploi public, rappelant, dans le cadre du PIB, les gestions concernées : CTPS pour les employés de l'administration de l'État, CPS pour les personnels de santé, CPDEL pour les employés des collectivités territoriales et locales, CPUG pour les huissiers de justice, CPI pour les enseignants des écoles primaires privées ou péréquation. Le nombre de pensions de la Direction des Fonctionnaires Publics (GDP), en vigueur au 1er janvier 2024, est égal à 3.137.572, en augmentation par rapport à l'année précédente, au cours de laquelle il s'élevait à 3.107.983 pensions, de 0,9% ; le montant annuel total des pensions (montant mensuel total multiplié par 13) est de 90,1 milliards d'euros, avec une augmentation en pourcentage de 8,2% par rapport à l'année 2023, où le montant était de 83,3 milliards d'euros. La répartition par caisse de retraite en vigueur au 1.1.2024 met en évidence que 58,3% des versements des pensions sont assurés par la CTPS, suivie par la CPDEL avec 38,1% ; les autres banques représentent globalement 3,6% du total. En référence au montant annuel global, il apparaît que 60,4% sont payés par la CTPS qui prévoit des montants mensuels moyens de 2.289,50 euros, 32,4% sont payés par la CPDEL avec des montants mensuels moyens de 1.876,30 et les 7,2% restants sont payés par le les autres Fonds, avec des montants allant de 1.682,60 5.077 euros par mois pour le CPI à XNUMX XNUMX euros par mois pour le CPS
Plus de la moitié des pensions sont des pensions de retraite/anticipées
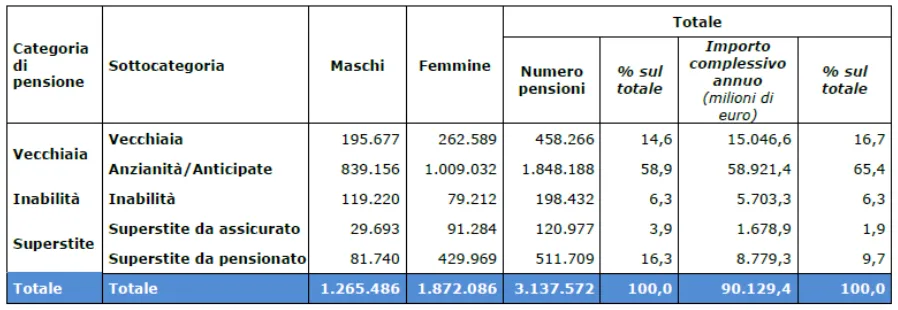
En ce qui concerne pensions en vigueur au 1.1.2024 ventilé par catégorie et sexe, il ressort que 58,9% des pensions sont de ancienneté/début, pour un montant annuel total de 59 milliards d'euros ; 14,6% sont des pensions de vieillesse pour un montant annuel total de 15 milliards d'euros ; les pensions de invalidité sont de 6,3% et les 20,2% restants sont constitués globalement des pensions versées aux survivants actifs et retraités.
Comme on peut le constater, les fonctionnaires peuvent utiliser traitement précoce. Dans la répartition des pensions par catégorie et par sexe, on constate que 59,7% du montant total des pensions est versé aux femmes, contre 40,3% aux hommes. Dans toutes les catégories de pensions, à l'exception de la catégorie des pensions d'invalidité, on note une plus grande présence de femmes retraitées parmi les hommes retraités, avec une différenciation maximale dans les pensions de survivants dans lesquelles les femmes représentent 16,6% du total des pensions et les hommes 3,6%.
Alors que dans le secteur privé, les avances sont majoritairement une prérogative des hommes, dans le secteur public, le nombre de femmes est plus élevé. La différence dépend des conditions de travail qui, dans l'administration publique, sont stables et continues même pour les travailleuses, comme le montre également la répartition des pensions versées en 2023 par catégorie de pension. A l'image des pensions actuelles, la catégorie des pensions d'ancienneté/anticipation est la plus importante avec 44,2% du total et un montant annuel total de 1.957,2 millions d'euros (53% du total). Les pensions de survivants représentent 30,4% du total en nombre et 18,2% en montant. Finalement, le pensions de vieillesse elles sont comprises entre 22,1% en nombre et 25,8% en montant et celles du handicap sont autour de 3% tant en nombre qu'en montant.
La répartition pour zone géographique du nombre de pensions en vigueur au 1.1.2024 souligne que le plus grand nombre de prestations est concentré dans la zone nord de la péninsule avec 41% du total national, suivi de 36,5% des prestations servies dans la zone sud , îles incluses. Enfin, l'Italie centrale a la valeur minimale, avec 22,3 %.


