Il taux de change est le prix d’une devise par rapport à une autre devise. Parmi tous les prix présents dans le système économique c’est peut-être le plus important, surtout dans les économies très ouvertes sur le reste du monde. C'est le cas de l'économie italienne, mais aussi de tous les autres pays développés et de presque tous les pays en développement. En fait, le taux de change influence le prix et la quantité des biens importés et exportésc'est-à-dire la balance des paiements, la croissance de l'économie, le niveau de l'emploi, l'inflation, le pouvoir d'achat des consommateurs et les profits des producteurs. Dans une économie où règne également la liberté de mouvement des capitaux, c'est-à-dire d'acheter, de détenir et de vendre librement actifs financiers étrangers, le taux de change influence aussi grandement la valeur et la rentabilité de ces actifs, les flux de capitaux et donc la richesse des familles et l'endettement des entreprises.
Évidemment, chaque pays a un taux de change différent par rapport à la monnaie de chaque autre pays. Par exemple, en Europe, nous avons le taux de change de l'euro contre le dollar, la livre sterling, le yen japonais, etc. Toutefois, étant donné le rôle central que joue le dollar américain joue un rôle important dans le système monétaire et financier international en termes de monnaie de facturation, de financement et de prix des matières premières, le taux de change du dollar par rapport aux autres monnaies est de loin le plus important. Donc pour l'Europe le taux de change euro-dollar c'est certainement celui où se concentre le plus grand nombre de transactions et où la liquidité est la plus abondante.
Taux de change : faites attention au dénominateur
Comme nous l'avons dit, le taux de change est le prix d'une devise (euro) par rapport à une autre devise (dollar) et non le prix d'un bien (un kilo de pommes) contre une pièce de monnaie. Vous devez donc faire très attention à la devise qui sert de dénominateur. En Europe, par exemple, il est d'usage de mesurer le taux de change en évaluant combien de dollars il faut pour acheter ou vendre un euro. Par conséquent, lorsque nous lisons ou entendons aux informations que le dollar s’échange à 1,08, nous voulons dire qu’il faut un dollar et huit cents pour acheter et vendre un euro. En termes techniques, on dit que l'euro cite la certitude pour l'incertitude. Cependant, de nombreux pays évaluent leur monnaie de manière incertaine, c'est-à-dire le montant de la monnaie locale nécessaire pour acheter une unité de monnaie étrangère.
L'euro-dollar au cours des 25 dernières années
Dans le graphique, nous montrons la tendance de taux de change euro-dollar au cours des vingt-cinq dernières années, c'est-à-dire depuis la naissance de la monnaie unique européenne en 1999. Comme on peut le constater, le dollar au début des années 2007, alors que l'euro devait encore gagner une certaine crédibilité, s'est renforcé ou réévalué (il fallait moins de dollars pour acheter un euro). Puis la monnaie américaine s’est beaucoup affaiblie jusqu’à la crise financière de 2010-XNUMX (il fallait plus de dollars pour acheter un euro). Depuis la crise de la dette souveraine européenne, le dollar, malgré diverses fluctuations, est resté plutôt fort.
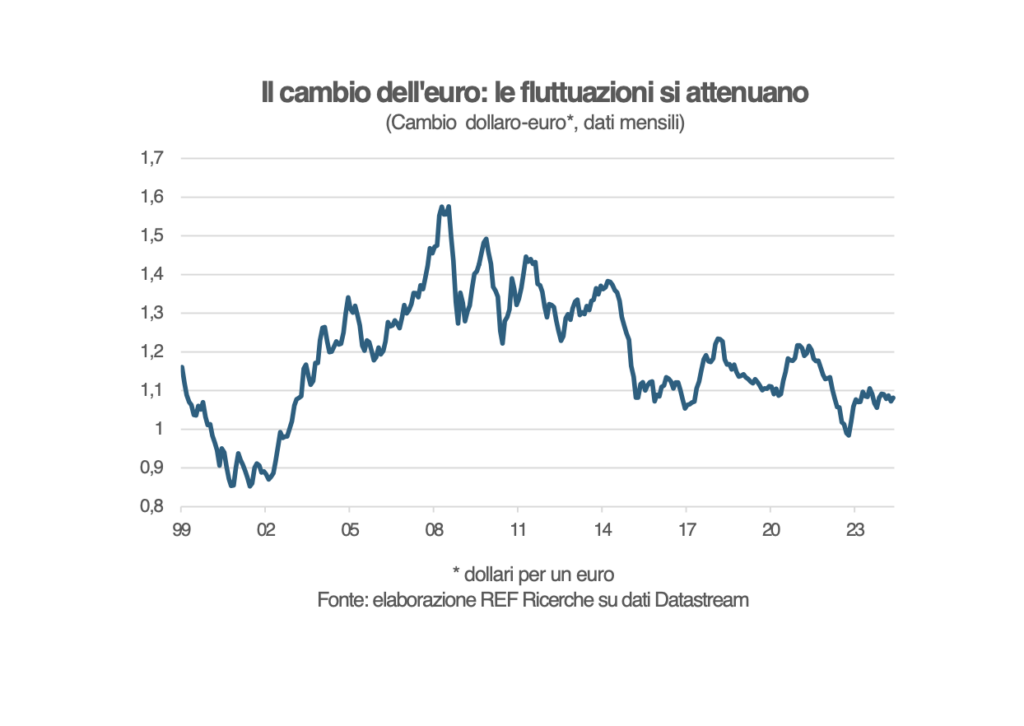
Étant donné qu'aujourd'hui les transactions de nature financière (achats et ventes d'actions, d'obligations et d'autres actifs financiers) sont beaucoup plus fréquentes et étendues que celles de nature réelle (échange de biens et de services), les mouvements des taux de change sont principalement influencés par taux d'intérêt relatifs, des attentes et de l'aversion au risque des opérateurs, que de variables réelles telles que le revenu, l'inflation relative ou les flux commerciaux internationaux. Dans ce contexte, il est facile de comprendre à quel point les politiques monétaires relatives adoptées par les banques centrales jouent un rôle crucial.
Taux de change et banques centrales
Lorsqu'on parle de taux de change, il est bon de souligner le terme relatif, car ce qui compte n'est pas le niveau des taux d'intérêt mais le différentiel de taux d'intérêt ou le degré différent d'expansion/restriction des politiques monétaires des pays. La semaine dernière, par exemple, le Banque centrale européenne elle a réduit ses taux d'intérêt avant la Réserve fédérale américaine et le dollar s'est donc apprécié.
Depuis la fin de la Seconde Guerre mondiale jusqu'au début des années 70, les banques centrales et les gouvernements des principaux pays avaient adopté taux de change fixes par rapport au dollar, qui à son tour était indexé sur leor. Cette stabilité a favorisé la croissance de l’après-Seconde Guerre mondiale, mais elle n’a pas pu résister aux chocs répétés qui ont suivi, aux dépenses publiques américaines excessives pendant la guerre du Vietnam et à la libéralisation des mouvements de capitaux dans de nombreuses économies.
Depuis la chute du système de taux de change fixe en 1971, l'Europe a tenté à plusieurs reprises de maintenir un certaine stabilité des taux de change parmi les pays qui composent l’Union européenne. Le grand rêve d'avoir une monnaie unique a ensuite été couronné en 1999, lorsque les différentes monnaies nationales (lire italienne, franc français, mark allemand, etc.) ont été remplacées par l'euro. Ainsi, aujourd’hui, nous pouvons voyager plus librement, échanger des biens et services et des activités financières en Europe sans prêter attention aux mouvements des taux de change et aux risques qu’ils comportent. Nous pouvons également compter davantage sur la scène internationale et nous sentir plus fiers d’être européens.
Trois dernières considérations méritent d’être faites concernant le risque de change supporté par les investisseurs. Tout d’abord, il est intéressant de noter que la variabilité des taux de change, en baisse constante depuis de nombreuses années, est en moyenne inférieure à celle des actifs financiers (actions, obligations, or…). Deuxièmement, la corrélation entre les actifs financiers et les taux de change c'est dans de nombreux cas négatif. Par exemple, une baisse des taux d’intérêt entraîne une hausse du prix des obligations et des actions mais une dépréciation du taux de change. Troisièmement, il existe des marchés des changes efficaces sur le marché instruments de couverture des risques. Ainsi, une diversification internationale prudente du portefeuille financier ne devrait pas trop effrayer les investisseurs qui peuvent en tirer des avantages incontestables.