Les outils numériques ils font de plus en plus partie de nos vies : nous communiquons via e-mail et applications de messagerie ; nous réservons nos voyages en quelques simples clics sur internet ; nous comparons les prix des produits et services sur des sites spécialisés ; nous conservons nos photographies, sous forme de séquences d'octets, sur nos smartphones ; nous lisons des livres au format numérique ; et ainsi de suite.
Euro numérique : pourquoi ?
Il est tout à fait naturel que cette tendance à numérisation se manifeste également dans le monde de paiements: lorsque nous achetons un produit sur un site internet et nous le faisons livrer à domicile, ou lorsque nous posons notre smartphone sur un lecteur électronique dans un magasin, nous payons avec un outil numérique. Et nous le faisons depuis des années : ces gestes font désormais partie de nos habitudes.
A quoi sert une monnaie numérique émise par la Banque centrale ?
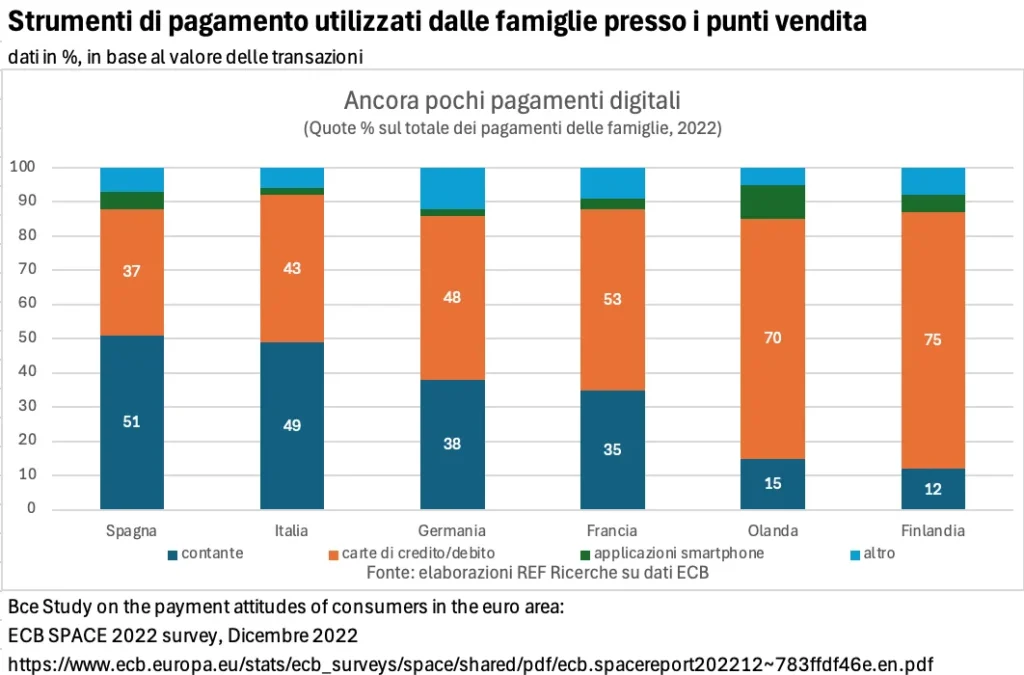
L’usage des moyens de paiement numériques a été fortement accéléré par la phase difficile des confinements imposés par le Pandémie de covid-19, lorsque la fermeture de nombreux points de vente physiques a donné un élan au commerce en ligne ; parallèlement, dans les activités commerciales restées ouvertes, l'utilisation des cartes de paiement électroniques a considérablement augmenté, souvent utilisées en mode sans contact. Ces tendances, déjà amorcées avant 2020, se sont poursuivies ces dernières années : entre 2019 et 2023, la part des dépenses effectuées en Italie avec les instruments de paiement numériques les plus fréquemment utilisés au point de vente (cartes de débit, de crédit, prépayées) a augmenté. de 24 à 35 pour cent ; la hausse a été particulièrement intense entre 2019 et 2021, lorsque, outre diverses mesures restrictives imposées pour endiguer la pandémie de Covid-19, le norme revenir à inciter l'utilisation de outils de paiement numérique. La commodité des paiements effectués avec des outils numériques exerce évidemment un attrait de plus en plus fort auprès des consommateurs italiens. Des tendances similaires, voire plus accentuées, sont également observées dans d’autres pays européens.
La diffusion des technologies numériques a également favorisé le développement de nouveaux produits financiers, connu sous le nom de crypto-actifs. Dans de nombreux cas, il s'agit d'instruments extrêmement risqués, dont la valeur peut subir des fluctuations extrêmes, comme l'illustre Riccardo De Bonis dans la contribution publiée dans ce Guide le 27 juillet.
Euro numérique : quoi ?
Dans ce contexte, beaucoup les banques centrales ont commencé à réfléchir à l'idée d'émettre, parallèlement aux espèces (billets et pièces), une monnaie numérique (CBDC, acronyme de Central Bank Digital Currency) au détail, qui permettrait de répondre aux préférences changeantes des utilisateurs et fournirait au en même temps un moyen de paiement à la fois dans l'air du temps et absolument assurer.
Parmi les raisons de cette tendance, il y a aussi la conscience que, si la demande d'instruments de paiement numériques n'est pas satisfaite par les autorités locales, elle pourrait finir par se tourner vers monnaies numériques émis par d'autres entités, par exemple de grands opérateurs technologiques (les soi-disant BigTechs) ou d'autres banques centrales, qui veilleraient naturellement à sauvegarder uniquement leurs propres intérêts et le fonctionnement de leur propre système. L'émission d'une monnaie numérique permettrait donc à une banque centrale de protéger les intérêts publics associés à la valeur de la monnaie, sauvegardant ainsi la souveraineté monétaire ainsi que l'intégrité et la fiabilité du système de paiement et donc, en fin de compte, également la stabilité financière.
La question éventuelle de est également incluse dans ce contexte un euro numérique par le 'Eurosystème (pour l'instant, la décision d'aller dans cette direction n'a pas encore été formellement prise ; afin de ne pas alourdir inutilement le texte, nous éviterons désormais de rappeler à chaque instant que l'émission de l'euro numérique est actuellement possible mais pas certain).
L’euro numérique, s’il est émis, sera l’équivalent numérique de l’argent liquide
L’euro numérique en serait aussi un version numérique de l'argent liquide, qu'il rejoindrait sans le remplacer et dont il partagerait la caractéristique principale : celle d'être un passif de l'établissement émetteur (d'être donc, in fine, « garanti » par ce dernier), en l'occurrence de l'Eurosystème. Il ne s’agirait donc pas de dupliquer les instruments de paiement électroniques ou numériques déjà disponibles ou qui le seront à l’avenir : aucun de ces instruments ne pourra jamais posséder les mêmes exigences de fiabilité et de sécurité dont bénéficierait l’euro numérique.
Avec l'arrivée de l'euro au format numérique, le pièce de monnaie changerait encore une fois carrè. Cela n’a rien de nouveau : paradoxalement, l’une des caractéristiques constantes de la monnaie a toujours été le changement. Il est possible que l’introduction de l’euro numérique soit initialement accueillie avec des doutes. Mais cela ne serait pas non plus nouveau : lorsque, après des siècles d'utilisation exclusive de pièces de métal, les premiers billets de banque imprimés par les institutions émettrices commencèrent à circuler dans l'Italie du milieu du XVIIIe siècle, cet instrument de paiement, qui nous apparaît aujourd'hui comme une évidence, , a d’abord rencontré un certain scepticisme. À tel point que, plusieurs décennies après la première apparition du papier-monnaie, Giacomo Leopardi il déplorait encore qu'à son époque « il était […] d'usage de vendre et d'acheter […] non pas avec de l'or et de l'argent » mais qu'au contraire « les peuples civilisés […] se contentaient de politiques d'argent » ( « Dialogue d'un Lutin et d'un Gnome », dans « Opérettes Morales », écrit il y a exactement deux siècles, entre le 2 et le 6 mars 1824). La Banque d'Italie, de concert avec la Banque centrale européenne et les autres banques centrales de l'Eurosystème, mettra en œuvre une série d'activités de communication pour garantir que les utilisateurs potentiels puissent toujours compter sur des informations correctes sur l'importance et le fonctionnement de l'euro numérique. ainsi que les avantages que cela pourrait apporter à leur vie quotidienne.
Quelles fonctionnalités aura-t-il et Comment fonctionnera l’euro numérique ?
Euro numérique : comment ?
S’il est émis, l’euro numérique sera utilisable pour différents cas d’usage et sur différents supports technologiques. Toutes les mesures nécessaires seront prises pour assurer la sécurité, y compris en ce qui concerne les cyber-risques, et pour contenir les risques d'effets secondaires.
Étant donné que certaines caractéristiques, même non négligeables, restent encore à mettre en évidence, il est certain que, tout comme son alter ego de papier, l'euro numérique permettra de réaliser, à tout moment et en tout lieu, dans le domaine de 'euro, transactions e paiements vers toutes les grandes catégories de sujets économiques : consommateurs, entreprises, administrations publiques. Les particuliers pourront effectuer des achats dans des points de vente physiques ou virtuels et effectuer des paiements à d'autres particuliers ; les entreprises et les citoyens pourront recevoir et effectuer des paiements des administrations publiques. Toutefois, la possibilité pour les entreprises d'effectuer des paiements à des particuliers ou à d'autres entreprises sera exclue, au moins dans un premier temps, tout comme les paiements entièrement automatiques, initiés par exemple entre machines sans intervention humaine et à la survenance de certains événements, ne seront pas possibles. conditions.
Modes de paiement et impact environnemental
Les paiements peuvent être effectués des deux manières en ligne – lorsqu’une connexion réseau est disponible et qu’il est donc possible aux intermédiaires de valider la transaction – tant en mode direct – lorsqu’au contraire il n’y a pas de connexion ou que le mode hors ligne est préféré par les parties. Dans ce cas, les transactions seraient enregistrées uniquement sur les appareils des contreparties concernées ; les données personnelles provenant des opérations de paiement hors ligne ne seraient donc connues que du payeur et du bénéficiaire, offrant ainsi aux utilisateurs un niveau de confidentialité similaire à celui des espèces. Le maximum sera garanti dans les deux cas sécurité de la transaction, également en ce qui concerne risques de la nature cyber.
Parmi les objectifs non secondaires du projet d’euro numérique figurera également celui de contenir leimpact environnemental par rapport aux instruments de paiement existants. A titre d'exemple, selon une étude de la BCE, la pollution produite par les paiements effectués au cours d'une année par une personne utilisant des billets en euros équivaut à celle générée par un déplacement de huit kilomètres dans une voiture de taille moyenne. L'adoption de mesures de conception adéquates dans le développement de l'euro numérique permettra de contenir considérablement la consommation d'énergie.
Promouvoir l’inclusion financière et garantir la confidentialité
Une attention particulière sera également portée à la promotion duinclusion financière numérique, en veillant à ce que - conformément à son caractère public - l'euro numérique soit accessible à tous les citoyens, même s'ils ne sont pas "bancarisés", c'est-à-dire s'ils ne sont pas actifs dans les circuits bancaires et financiers, ou s'ils ne disposent pas de capacités technologiques ou souffrent d'un handicap. D'autres caractéristiques de l'euro numérique seront également conçues en tenant compte des indications émergeant du dialogue que l'Eurosystème a entamé il y a quelque temps avec une pluralité de sujets, représentant différentes catégories d'agents économiques, afin de détecter les préférences de ces derniers. Parmi les thèmes qui ont émergé lors de ce dialogue figurait la demande de garantir un haut niveau de confidentialité, tout en évitant l'utilisation de l'euro numérique à des fins illicites. L'euro numérique sera donc conçu de manière à garantir un niveau de confidentialité supérieur à celui habituellement offert par les autres moyens de paiement numériques.
Si et quand Lorsque l'euro numérique sera émis, les citoyens de la zone euro pourront posséder des portefeuilles numériques, offerts gratuitement pour les fonctionnalités de base et accessibles via une carte de paiement ou une application pour smartphone, dans lesquels conserver leurs euros numériques.
Sécurité et gestion des risques
Toutefois, des garde-fous appropriés seront adoptés pour éviter que des phénomènes de réduction excessive des coûts ne se produisent avec l'introduction de l'euro numérique. Dépôts de banque, ce qui pourrait obliger les banques à recourir à des sources de financement plus coûteuses ou à réduire les prêts accordés aux entreprises productives, avec des répercussions négatives sur le financement de l'économie et sur la stabilité financière. À cette fin, par exemple, des contraintes pourraient être imposées sur la quantité de monnaie numérique pouvant être détenue par l’utilisateur individuel.
Afin que le respect de ces contraintes ne compromette pas l'expérience de paiement numérique en euros, l'utilisateur pourra activer, pour les transactions en ligne, En particulier funzionalità (cascade cd/cascade inversée). En présence de ces fonctions, si la réception d'un paiement en euro numérique entraîne le dépassement de la limite maximale de détention, le montant excédentaire sera automatiquement transféré sur le compte bancaire éventuellement connecté à cet effet ; de même, si un utilisateur souhaitait effectuer un paiement d'un montant supérieur à son euro numérique disponible, le montant manquant serait automatiquement retiré de tout compte bancaire connecté. Il sera également possible de mettre en place une fonction automatisée de financement/définancement sur base volontaire, pour transférer automatiquement des fonds du compte numérique en euros vers le compte bancaire ou vice versa, lors de la survenance de conditions spécifiques définies par l'utilisateur, comme le dépassement le montant d'euros numériques souhaité par l'utilisateur lui-même.
Euro numérique : quand ?
L'Eurosystème l'a lancé studio de l'éventuelle monnaie numérique européenne il y a déjà quatre ans et se prépare à être prêt pour son émission, lorsque les conditions nécessaires seront remplies et que la décision sera finalement prise.
Le projet d’euro numérique n’implique pas seulement l’Eurosystème. Le législateur européen prépare simultanément les dispositions législatives nécessaires pour fournir à l’euro numérique le soutien réglementaire nécessaire. La décision sur l'émission de l'euro numérique, qui reviendra uniquement au Conseil des gouverneurs de BCE, ne peut être pris qu'après leProcessus législatif aura pris fin. Entre-temps, l'Eurosystème travaille intensivement pour garantir que tout soit prêt à ce moment-là, si et quand l'émission aura lieu.