

Même dans le choix d'investissement Les Italiens semblent attirés par le vieil adage du football selon lequel « d'abord, ne le prends pas » : mieux vaut gagner moins sur ses investissements que d'exposer son épargne au risque de pertes soudaines et importantes. En fin de compte c'est "l'aversion aux pertes» dont parlent aussi les postulats de la finance comportementale. Ceci explique si, dans le grand gâteau de épargne gérée – un montant de 1.537 milliards en 2022 selon les estimations de la Banque d'Italie – le placements d'assurance représentent l’élément le plus important. Avec 751 milliards de réserves vitales, c'est-à-dire que les sommes gérées par les entreprises en attente d'être versées à leurs clients, ont dépassé les parts des fonds communs de placement en 2022, qui sont restées à 664 milliards.
Dans les rayons des assureurs, comme nous le verrons, il y a un peu de tout sauf le composant principal, celui du Polices réévaluables de classe I, est précisément représentée par les contrats vendus aux épargnants comme produits « garantis ». Sous ce halo de protection se trouvent des réserves qui, fin 2022, avaient atteint le chiffre respectable de 574 milliards d’euros. L'indisponibilité des contrats et leur exclusion de la succession sont d'autres aspects qui, à leurs yeux, les rendent encore plus attractifs.
Les branches d'assurance
Le grand chaudron de marché de la vie – a alimenté un flux de primes de 2022 milliards d’euros en 93 – se décompose en six lignes d'assurance, dont certains prospèrent et d'autres flétris voire complètement sans vie comme la mélancolique Branche II (assurance-vie nuptialité et naissance), résidu réglementaire de la préhistoire du marché de l’assurance. La classe IV de l'assurance est complètement asphyxiée maladie de longue durée (une collecte de seulement 221 millions d'euros en 2022) et un peu plus feuillu est Ramo V sur opérations de capitalisation (primes de 1,3 milliard d’euros en 2022). Il y a ensuite la Branche VI où la direction du les fonds de pension (3,2 milliards d’euros en 2022). Mais, en conclusion, l'essentiel des choix des épargnants se concentre dans la classe I des assurance-vie (61,4 milliards d'euros de collectes) et en classe III de Stratégies liés aux unités et aux indices (28,3 milliards d'euros) liés aux fonds d'investissement ou aux indices. Dans ce dernier cas, il s'agit essentiellement de fonds d'investissement ou d'obligations structurées bénéficiant d'une couverture d'assurance, qui permet à l'investisseur de bénéficier des caractéristiques précitées du contrat d'assurance (indisponibilité, exclusion de la succession).
Le « moteur » de la garantie d’assurance
Les polices qui couvrent le risque actuariel (les polices dites de décès temporaire), avec lesquelles un capital est libéré aux bénéficiaires si le souscripteur décède dans un certain délai. A ceux-ci s'ajoutent les en particulier les politiques d'épargne, les "garantis". LE les primes d'assurance ils sont investis dans des fonds d'investissement, appelés gestion séparée, et les performances obtenues par le gestionnaire sont restituées aux investisseurs, diminuées d'un pourcentage que l'entreprise retient pour la prestation. Normalement, les résultats obtenus année après année sont consolidés, c'est-à-dire acquis à jamais par l'assuré. Les contrats de polices réévaluables de classe I intègrent depuis toujours une garantie sur le capital investi et/ou sur la performance annuelle. A la fin du siècle dernier, le taux minimum garanti c'était environ 4 pour cent. Puis, au fil des années, ce pourcentage a progressivement diminué, jusqu'à disparaître dans la période des taux ultra-bas, suite à la hausse progressive des taux d'intérêt. réduction des taux d'intérêt sur les obligations d'État que les gestionnaires d'assurance ont toujours largement thésaurisées. Et qui ont toujours été la pierre angulaire de leurs styles d’investissement.
Mais sur quoi est-il basé ? la promesse de résultats accordé aux investisseurs ? Les actifs investis dans la gestion sont toujours calculés au coût historique jusqu'à ce que le gestionnaire décide de les vendre, entraînant des plus et moins-values. Cette technique permet à ces gestions d'atténuer les pics de volatilité des marchés financiers et afficher des résultats essentiellement constants dans le temps (entre 3,1 et 2,5 pour cent sur la période 2017-2021). Les années où les marchés se portent bien, le gérant a tendance à procéder à peu de désinvestissements pour éviter de « brûler » entièrement toutes les plus-values présentes dans son portefeuille. Lorsque le baromètre financier se détériorera, elle se comportera à l'envers pour assurer à ses abonnés un résultat positif.
Année 2022, échapper à une gestion séparée
Ce mécanisme financier éprouvé a fonctionné sans chocs majeurs pendant plusieurs décennies jusqu'à ce qu'en 2022, la hausse des taux d'intérêt cela a fait ressortir une vulnérabilité qui n'avait jamais été trouvée dans ces gestions. La hausse des tarifs a eu pour conséquence d'énormes pertes en capital potentiel dans les portefeuilles d'assurance, ce qui en soi n'a pas causé de grands dommages compte tenu du mécanisme de comptabilisation (au coût historique) des actifs. Le fait est qu'une part croissante des épargnants a décidé de racheter des polices pour acheter des obligations d’État titres nouvellement émis, devenus entre-temps plus attractifs. Ce faisant, ils ont contraint les assureurs à vendre des actifs à perte pour restituer le capital garanti aux assurés qui ont racheté leurs positions. Pour les investisseurs gestion séparée ils ont été la seule classe d'actifs à avoir enregistré une performance moyenne positive (+2,56%) au cours d'une année caractérisée par la baisse des marchés boursiers et obligataires. Mais les assureurs ont subi le coût de la garantie associée à ces polices et une entreprise de taille moyenne, Eurolife, a été mis en défaut, obligeant l'IVASS (Institut de Contrôle des Assurances, l'autorité du secteur des assurances) à bloquer temporairement les rachats. Soudain, les investisseurs ont réalisé que même moi Les produits « garantis » pourraient réserver de mauvaises surprises. En fin de compte, les grands groupes d'assurance du pays ont assumé la responsabilité de la crise d'Eurovita, aux côtés des groupes bancaires que ces politiques avaient placés. Mais la nécessité de disposer d'un filet de sécurité pour l'avenir a poussé le gouvernement à introduire, avec la loi de finances 2024, un fonds de garantie des contrats d'assurance-vie, financé au prorata par les entreprises.
Sécurité sociale et produits d'assurance « décorrélés »
Si les classes I et III constituent les « éléments constitutifs » des placements d'assurance, ces éléments de base peuvent être mélangés différemment pour obtenir le combinaisons risque-rendement plus adapté aux épargnants individuels. Ainsi sont nés les soi-disant politiques multilignes dans lequel on retrouve une composante de Branche I pour assurer une base garantie à l'investissement et une composante de Branche III, plus exposée aux marchés financiers, visant à accroître la performance globale du produit. En 2022, les produits multisectoriels représentaient 48% de la collecte totale de la branche vie.
Les mêmes types de polices se retrouvent également sur le marché des retraites complémentaires, où les assureurs sont présents avec i Pip, plans de retraite individuels, auquel étaient inscrits 2022 millions de contribuables fin 3,8. Un nombre supérieur à celui (3,7 millions) des affiliés aux fonds de pension contractuels établis contractuellement par les entreprises et les syndicats. Il faut également ajouter que les entreprises sont également présentes dans ce dernier segment, où elles occupent normalement avec leurs produits l'espace réservé aux lignes dites d'investissement garanti. Contrairement aux autres placements, les placements de la sécurité sociale bénéficient d'une pleine déductibilité fiscale (dans la limite d'un plafond annuel de 5164 20 €) et d'un prélèvement préférentiel préférentiel (XNUMX %) sur les résultats des placements. A l'inverse, les postes ne peuvent être rachetés avant la retraite sauf en cas de nécessité (perte d'emploi, opération grave, achat d'un premier logement). Les produits suivants sont également apparus récemment dans les rayons des produits de retraite Pepp, les produits de retraite individuels paneuropéens, établi au niveau continental pour permettre la pleine transférabilité des postes à ceux qui changent de pays de résidence au cours de leur vie professionnelle. Compte tenu de la mobilité croissante de la main-d’œuvre au sein du continent, ces produits vont acquérir, au fil des années, des parts croissantes sur le marché des produits de sécurité sociale.
Pour compléter le tableau des placements d'assurance, il faut enfin mentionner le Ils (titres liés à l'assurance) avec lequel les risques d'assurance sont titrisés, c'est-à-dire transformés en obligations. Les plus célèbres sont les lien de chat, obligations en cas de catastrophe naturelle. Leur principale caractéristique est d’être décorrélés à la performance des marchés financiers. Les investisseurs obtiennent des performances nettement supérieures à la performance actuelle des marchés obligataires, mais si l'événement auquel elles sont associées (un ouragan, un tremblement de terre particulièrement intense) se produit effectivement, les coupons et même le capital peuvent se dissoudre. Ce sont donc des produits adaptés uniquement aux investisseurs avertis.
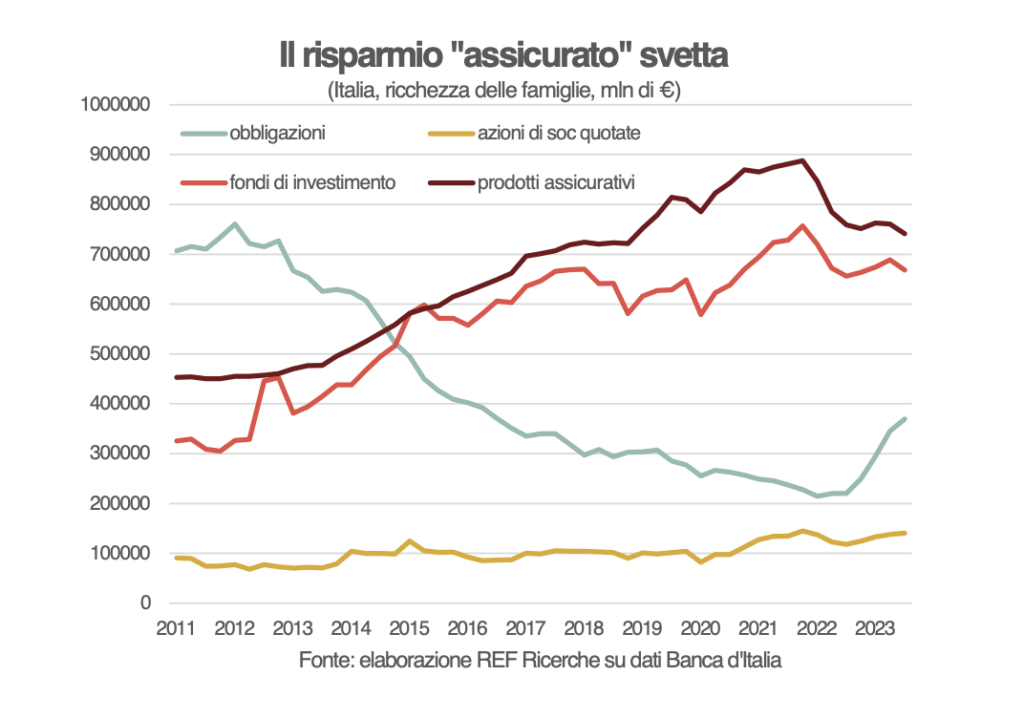
La richesse des familles italiennes il est constitué en grande partie de maisons, d'actions de sociétés non cotées ainsi que de dépôts en espèces et en comptes courants. Pour les autres composantes, l'épargne gérée pèse davantage: les assurances et les fonds communs de placement affectent en effet davantage les portefeuilles des familles italiennes que la détention directe d'obligations et d'actions de sociétés cotées.
Excellent article de Riccardo Sabbatini : il explique clairement une question financière très complexe comme celle des polices d'assurance destinées à l'investissement. Maintenant, je sais enfin quelque chose de plus aussi !