La guerre de position épuisante
Rien de nouveau sur le plan économique. Dans ce cas précis, cependant, Pas de nouvelles, mauvaises nouvelles. Pourquoi le Le passage du temps aggrave les dégâts du choc énergétique et accentue l'asymétrie de leur répartition entre les secteurs et entre les pays. En cela, la situation rappelle la tragédie décrite par Erich Maria Remarque (rien de nouveau en occidentRien de nouveau à l'Ouest) ; tout se déroule avec les atrocités habituelles de la guerre des tranchées jusqu'à la mort sans conséquence du protagoniste, abattu par un tireur d'élite par une belle journée d'octobre, calme et ensoleillée, au front.
En réalité, bien que les drones, les missiles balistiques et les rideaux numériques aient révolutionné les stratégies militaires, Impasse entre l'Iran et les États-Unis (avec Israël à ses côtés, mais dans le rôle d'une épine dans le pied !) rappelle la Première Guerre mondiale : quiconque a La meilleure position est difficile à délogerLes Iraniens, qui contrôlent le détroit d'Ormuz, semblent avoir l'avantage et attendent que les Américains leur donnent satisfaction. Plus ils tardent, plus le coût économique et politique pour leurs adversaires et pour le reste du monde s'accroît.
L'annonce de l'accord conclu Voilà une bonne nouvelle, qui arrive à l'approche de l'anniversaire de Trump. Un cadeau ? La générosité iranienne a sans aucun doute un prix élevé, que personne ne connaîtra jamais. Même dans les économies fondées sur le don, chaque acte de générosité appelle une réciprocité, et comme il faut faire bonne impression, la contrepartie est généralement plus importante et plus significative. Quant au reste, la connaissance de termes de l'accord intérimaire La réunion est reportée au moins jusqu'au 19 juin, date à laquelle les trois délégations (américaine, iranienne et pakistanaise) devraient se rencontrer à Genève. S'ensuivront soixante jours de négociations supplémentaires. En attendant, il faudra patienter. Le détroit rouvriraÀ condition que la date limite du 19 soit respectée, et nous ne serions pas surpris du contraire.
Pour l'instant, célébrons. Sachant toutefois qu'il faudra encore du temps (de quelques semaines à près de deux mois) avant que… navires chargés Le pétrole et les autres matières premières, énergétiques et non énergétiques, parviennent à destination. Il y aura certainement des conséquences, que nous aborderons ci-dessous (en supposant que l'accord se concrétise dans les délais et avec le contenu annoncés).
Le prix exorbitant de l'impasse ne cesse d'augmenter.
Les statistiques du mois dernier ont confirmé que L'impasse entraînait une augmentation de la facture Déjà fragilisées par la crise de guerre qui a débuté le 29 février, à l'exception notable des données sur l'emploi aux États-Unis, ces données doivent toutefois être relativisées, comme nous le verrons. Ceci est également confirmé par… réaction « obligatoire » des banques centrales, ce qui ajoute le sel du taux d'intérêt plus élevés à la blessure de la perte de pouvoir d'achat des familles et à l'augmentation de l'incertitude et des coûts pour les entreprises ; et plus la crise dure et maintient la pression sur les prix, ainsi que la réaction des familles et des entreprises les risques étant graves et dangereux.
Les données de production et commandes, détectées dans l'enquête PMI, dressent un tableau une image similaire mais différente Par rapport à ce qui a déjà été souligné dans les précédents numéros de Lancette. Similaire en termes de différences sectorielles et territoriales. Différent quant à l'essoufflement de la dynamique et à l'émergence d'un effet ponctuel.
Si les États-Unis ne rient pas, l'Europe pleure.
La similitude s'explique facilement. Géographiquement parlant, l'écart s'est creusé entre leZone euro + Royaume-Uni, où l'indice composite des activités manufacturières et des services se situe en zone de contraction (notamment dans la zone euro), et dans le reste du monde, qui continue de croître, quoique à un rythme plus lent, États-Unis e Japon, tandis qu'ils accéléraient Chine e Inde (Et la montée en puissance de la Chine est surprenante.) Il est désormais facile de prévoir que cet écart géographique tendra à se réduire.
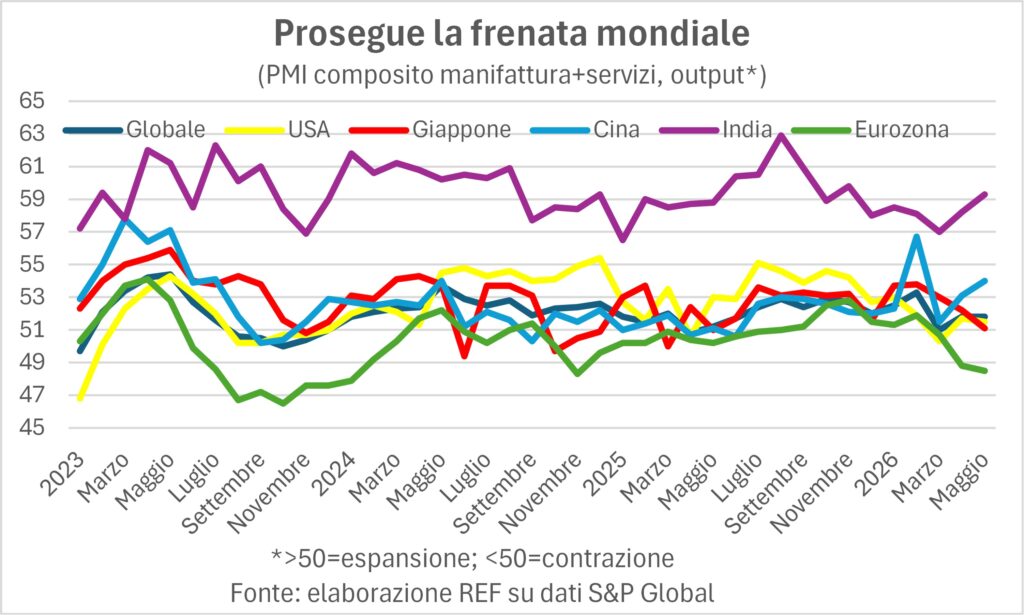
Au sein de la zone euro couler l'Allemagne et surtout France (même si l'énergie nucléaire la protège mieux du coût élevé de l'énergie), tandis que L'Italie et l'Espagne flottentOn soupçonne que le vulnérabilité européenne Le problème est multifacettes : forte dépendance énergétique étrangère (sources primaires mais aussi composants nécessaires à l’exploitation des énergies renouvelables), baisse du nombre de touristes venant de régions éloignées, transition vers les moteurs électriques semée d’embûches (notamment du côté des lobbies industriels), politiques fragmentées dues à la prédominance des intérêts nationaux sur les intérêts communs. Cette multiplicité des facteurs implique que… L'accord ne suffira pas afin de donner un véritable élan aux principaux pays de la monnaie unique, même s'il est probable que la France, l'Italie et l'Espagne seront les principaux bénéficiaires de la reprise des voyages touristiques longue distance dans les mois à venir.
La poussée de Au cas où
La différence entre la situation actuelle et celle d'il y a un mois réside dans un événement redouté et une bonne surprise. L'événement redouté est que… privilégier les commandes et la production plutôt que la fabrication est issu du stockage inspiré par le Au cas oùIl est préférable de disposer d'entrepôts remplis de matières premières et de produits semi-finis afin d'éviter les désagréments liés aux retards de livraison et aux hausses de prix constatés en 2021-22. L'idée est que, dans ce cas, Au cas où elle a été mise en œuvre a posterioriAprès avoir subi des retards et des hausses de prix, elle est aujourd'hui appliquée. à titre préventif, et devient donc elle-même la cause de l'allongement des délais de livraison et de l'augmentation des tarifs.
Autrement dit, la stratégie choisie par les individus pour éviter le pire cela se traduit par le pire pour la multitude (Un peu comme le paradoxe de l'épargne de Keynes : lorsque tout le monde essaie d'épargner davantage, l'épargne globale diminue). Si, au final, on assistait à un nouvel épisode de la saga TACO (Trump se dégonfle toujours), on se retrouverait dans le registre shakespearien du « beaucoup de bruit pour rien ». Si, en revanche, le blocage du détroit persiste, la rareté et le coût du pétrole et de ses produits dérivés augmenteraient, mais dans ce cas… dernière question Ils seraient sanctionnés et les stocks accumulés à l'avance pourraient s'avérer excessifs.
Il n'en demeure pas moins que la vigueur qui a soutenu une grande partie de la demande manufacturière et, par conséquent, de l'économie mondiale, s'affaiblit. De toute évidence, l'accord conclu avec grande difficulté mettra fin à cette course aux approvisionnements et, de ce fait, l'activité manufacturière diminue dans toutes ses composantes, seule celle-ci étant véritablement liée au reste du statu quo Dernière question, façonnée par les mégatendances L’intelligence artificielle, la transition écologique, le réarmement et autres changements structurels qui abondent en cette ère turbulente.
La reprise des travailleurs américains
La bonne surprise résidait dans le forte augmentation de l'emploi aux États-Unis En mai, après des révisions à la hausse continues en mars et avril, on observe une forte augmentation des créations d'emplois ces trois derniers mois.
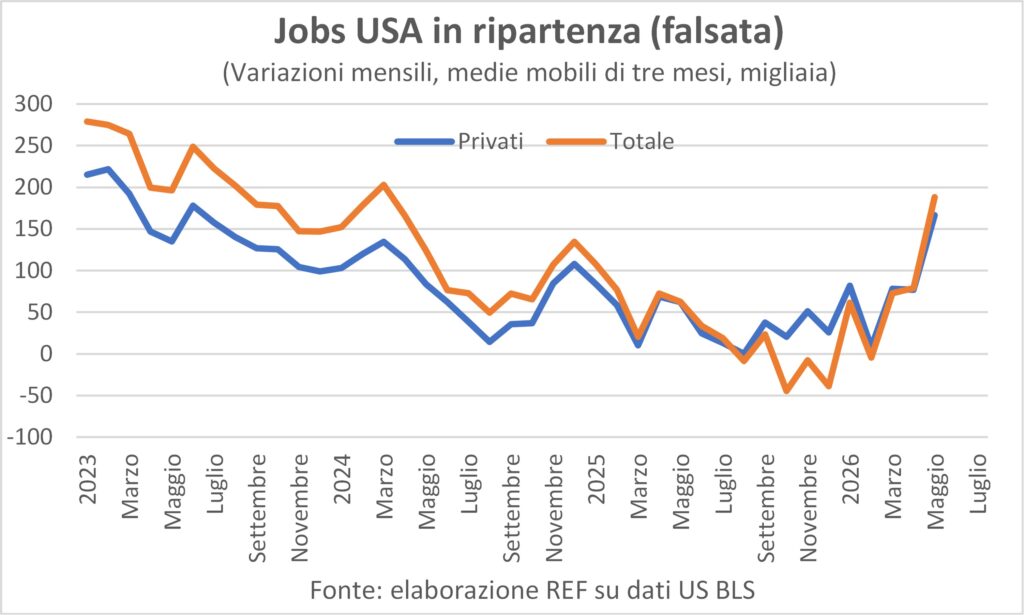
Cette vague entre en conflit avec de nombreuses autres actualités et informationsPar exemple, dans leenquête PMI Dans le même mois de mai, nous lisons que dans le secteur privé «L'emploi a chuté au rythme le plus rapide pendant six ans », c'est-à-dire depuis le début de la pandémie ; de plus, dans le sondage de mai sur la confiance des consommateurs Une étude menée par le Conference Board montre que globalement Il est devenu un peu plus difficile à trouver un emploi par rapport à avril. En bref, ni les entreprises ni les familles ne perçoivent une reprise aussi vigoureuse du marché du travail américain.
On soupçonne qu'ils y ont joué un rôle. l'organisation de la Coupe du monde de football et méthodes de désaisonnalisationLa première mesure a entraîné une hausse inhabituelle de l'emploi dans le secteur de l'hôtellerie-restauration (HORECA) durant ces mois de l'année et de manière générale : « Le secteur du divertissement et de l'hôtellerie a créé 70 000 emplois en mai, soit bien plus que la moyenne de 14 000 des douze mois précédents », indique le communiqué du BLS, et « les services de restauration et les bars ont créé 48 000 emplois. » Au total, on constate que 118 000 sur 120 000 créés dans le secteur Des particuliers issus du secteur HORECA, fortement impliqué dans ce type d'événement, sont venus. Nous ajoutons qu'une telle organisation nécessite renforcer également le secteur public, pour les contrôles douaniers, la surveillance, etc. etc. etc. ; et en fait, Le nombre d'employés du secteur public a augmenté de 52 000., alors que depuis l'arrivée de Trump et l'investiture du DOGE jusqu'à la fin du mois de février, 236 000 emplois avaient été supprimés.
Analyse fine des données trouver quelques confirmationsTout d'abord, l'augmentation de employés de l'État et des collectivités locales (ils sont responsables de la supervision et de la prestation de services sur les lieux où se déroulent les matchs de football) était égal à en mai 2026 le double de la moyenne de mai des quatre années précédentes, ce qui vaut plus de 20 mille places supplémentairesDeuxièmement, la nouvelle forte augmentation en mai 2026 des secteurs de réception et restauration a entraîné la révision à la hausse du coefficient de saisonnalité par rapport aux deux années précédentes, et cette révision «vaut 86 mille autres plus de places. En bref, grâce à l'effet Coupe du monde en mai, il y a eu 106 mille sur 172 mille Totaux créés.
Si ces considérations sont correctes, on peut s'attendre à un forte baisse de l'emploi en juillet et aoûtavec des répercussions sur la croissance et les marchés financiers. Quoi qu'il en soit, les données du marché du travail américain le confirment globalement. une température ni trop chaude ni trop froideAvec La dynamique salariale continue de baisser et la masse salariale réelle diverge des dépenses de consommation en raison de la flambée des prix. Ainsi, les familles ils dessinent dessus avec les deux mains aux économies accumulées et à la réduction de la propension à épargner (voir les Mains de mai 2026).
Les salaires comme test décisif
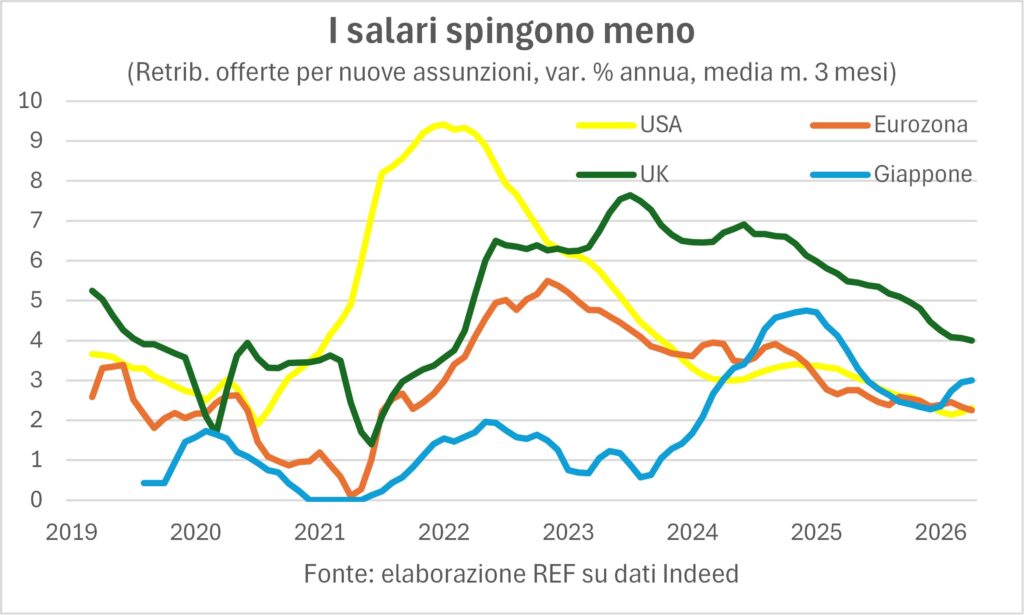
Prix en hausse « extorque » le pouvoir d’achat des familles partout, mais surtout où Les salaires ne suivent pas le rythme, comme cela arrive dans États-Unis et zone euro, Tandis que dans Japon ils réussissent (+3,5 % en avril, +4,2 % net d’éléments exceptionnels).
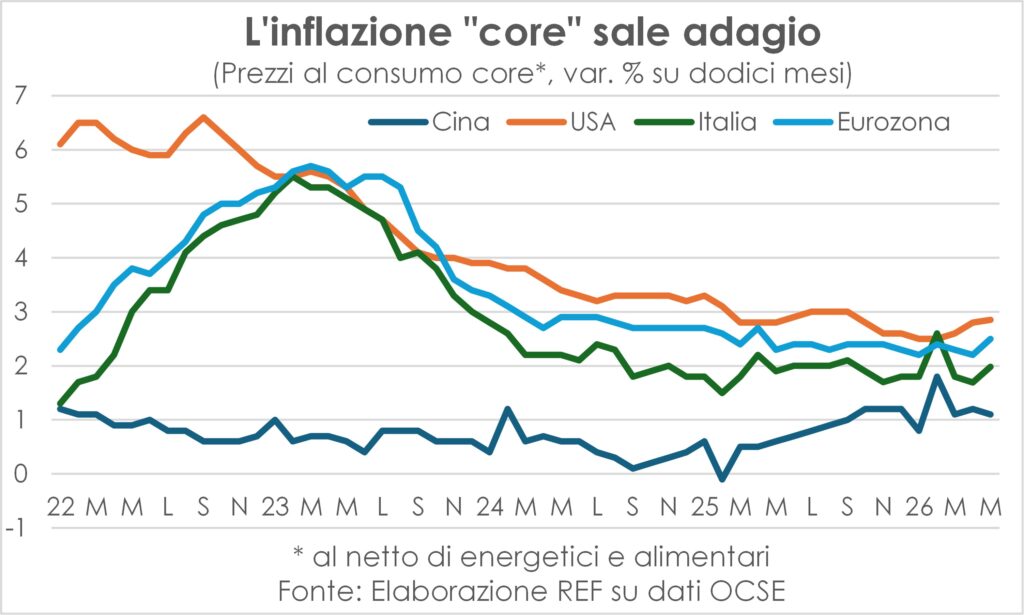
L'inflation sous-jacente Elle augmente plus lentement, mais elle augmente. Son ampleur dépendra de la propagation de la hausse des coûts de l'énergie au reste du système de prix et surtout aux salaires, ce qui, à son tour, dépend de la propagation de ces coûts. du maintien du même coût élevé de l'énergie D'où l'impasse entre l'Iran et les États-Unis. La baisse récente du prix du pétrole et de ses dérivés devrait faire augmenter les salaires réels, mais en attendant, le coût de l'énergie a été supporté.
La dynamique salariale est la papier de tournesol pour comprendre si cette nouvelle accélération des prix à la consommation risque de se tordre ou de s'éteindre de soi-mêmeEn fait, si les salaires, contrairement à 2021-22 où une situation prévalait marché de l'emploi des vendeurs, sont restées avec des augmentations modérées, il n'y aurait pas de forces de traction (tirer) et la poussée (pousserLes prix seraient alors fixés, la consommation ralentirait et les entreprises ne pourraient plus augmenter leurs prix. C'est apparemment le cas aujourd'hui. scénario beaucoup plus probable.
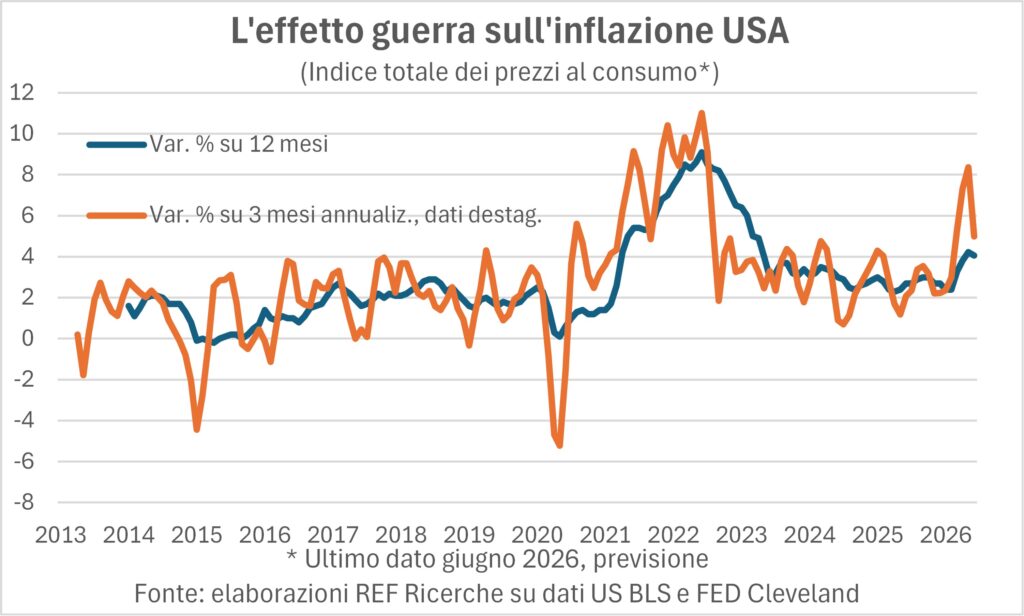
Il est rassurant de constater que, selon les estimations fiables de la Réserve fédérale de Cleveland, déjà en Le mois de juin devrait connaître une baisse de l'inflation américaine (et probablement ailleurs aussi). Tant que les entreprises HORECA américaines ne le font pas but contre son camp en augmentant les prix pendant la Coupe du monde de football, comme l'ont fait les Italiens pour les Jeux olympiques d'hiver en février. Il est très probable que le concurrence dans les services L'efficacité sera plus grande aux États-Unis qu'en Italie. Les estimations de la Fed seront confortées par la baisse des prix de l'énergie observée depuis le 11 juin (date à laquelle un accord était annoncé), de sorte que même baisses des prix à la consommation, et pas seulement aux États-Unis.
Pourquoi le pétrole n'est pas si cher
Bien sûr, toute cette situation planait sur tout. épée de Damoclès de la durée de la fermeture du détroit d'Ormuz et de l'assèchement des flux de combustibles fossiles et de leurs dérivés vers le reste du globe. L'épée a été retirée (espérons-le définitivement).
Il est toutefois intéressant de noter que seulement quelques semaines se sont écoulées depuis… prévisions des analystes et des experts (y compris l'AIE) a donné le pétrole brut à 150-200 dollars et davantage par baril à la mi-mai, tant que le double blocus iranien et américain persistera. Heureusement, nous sommes encore très loin d'atteindre ces objectifs. prédictions noires sur les prix de l'or noirCe qui est désormais remis en question en vertu de l'accord conclu. Et tout le monde se demande… Qu'est-ce qui a empêché cette forte hausse des prix ?et pourquoi et comment nous nous sommes autant trompés.
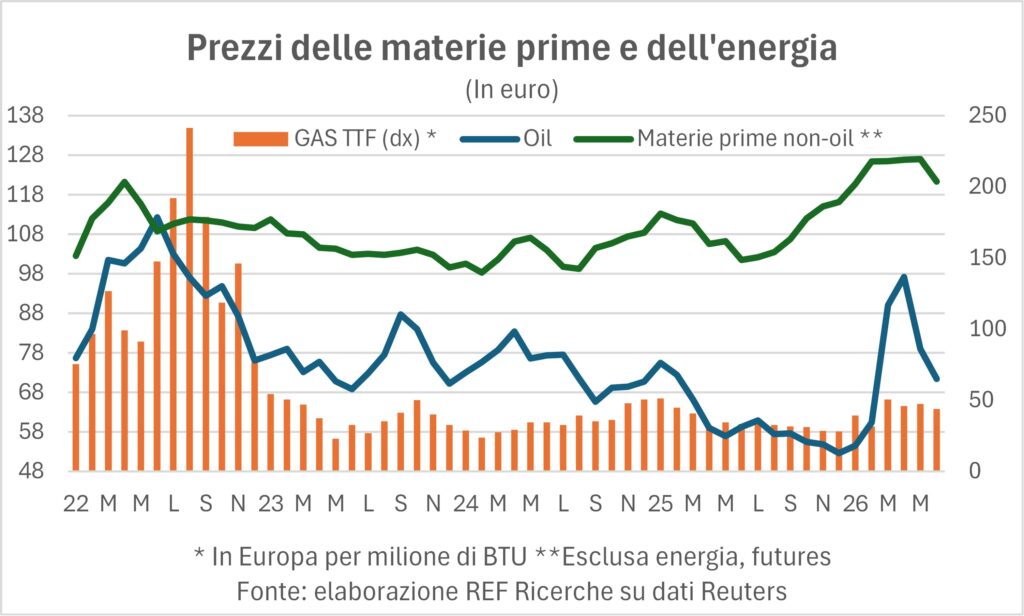
Les explications qui circulent sont une longue liste de facteurs: réduction de laabsorption chinoise, grâce à des approvisionnements abondants et à une utilisation accrue du charbon; augmentéexportations en provenance des États-Unis, du Brésil, du Canada et de la Russie (allégées par les sanctions les plus rigoureuses); contournement du détroit par un oléoduc saoudien qui se jette dans la mer Rouge; porosité du double bloc L’oléoduc d’Ormuz a permis le passage d’une certaine quantité de pétrole, même si elle ne représente qu’une fraction des deux milliards de barils qui auraient normalement dû y transiter au cours de ces plus de 100 jours de guerre (la production quotidienne dépasse les 100 millions de barils par jour, dont un cinquième provient du golfe Persique, multiplié par 100 jours…). baisse de la demande causée par les hausses de prix elles-mêmes; baisse de la demande due à la peur d'être laissé pour compte vers des contrées lointaines (voyages aériens long-courriers) ; plus raffinage des dérivés qui provenaient auparavant du golfe Persique ; et ainsi de suite.
Un rôle, considéré par peu, dans le maintien d'un prix du pétrole bas a également été joué par le Les annonces constantes de Trump concernant un « accord conclu » (38 d'entre elles ont été recensées en deux mois) ; ces annonces (plus plausibles que vraies) servent à garder les attentes à distance des opérateurs d'augmentations continues et, par conséquent, désamorcer les spéculations haussièresLe même scénario s'est reproduit le jeudi 11 juin : le prix du pétrole a inversé sa tendance, chutant brutalement après une hausse substantielle et pénalisant ceux qui avaient parié sur une augmentation. Cette annonce devrait se confirmer (nous restons toutefois prudents, compte tenu des précédents). « Le moment est idéal ! ».
La question est de savoir si les facteurs énumérés ci-dessus sont écouvillons temporaires (comme le doigt sur le trou dans le barrage, en attendant des renforts plus solides) ou de longue durée et, par conséquent, de savoir si ces prédictions catastrophiques ont permis d'activer des solutions ou si elles ne font que les retarder. Certaines sont temporaires, mais beaucoup peuvent durer longtemps. Bien sûr, si La guerre irano-américaine allait se raviver et s'étendre (Maudite soit cette possibilité, pour l'instant écartée) ces écouvillons ne tiendraient plus. Mais nous aurions bien d'autres soucis, étant donné que la portée des missiles perses place l'Europe elle-même dans leur ligne de mire.
Le yen se déprécie, le yuan s'apprécie.
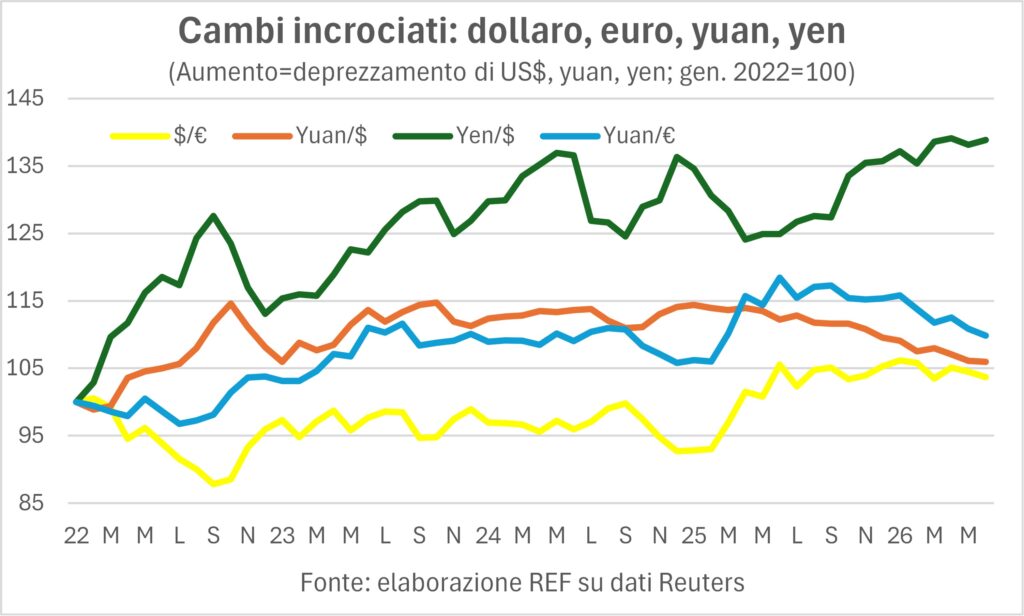
La Pièce de monnaie japonaise il pêchait beaucoup de farceurs Dans ce contexte : l'économie se porte bien, le marché boursier est performant, l'image du pays s'améliore et l'écart de taux d'intérêt avec les États-Unis se réduit. Mais malgré tout cela, le taux de change yen/dollar reste élevé. réexaminer le quota 160 Et, comme le montre le graphique, il s'est affaibli de près de 40 % depuis début 2022. Le yen a toujours été une devise difficile à analyser, depuis l'époque où il était la coqueluche de la… commerce de portage… En revanche, l'autre monnaie majeure d'Extrême-Orient, le yuan, il apprécieEt dans ce cas précis, rien de surprenant : les exportations se portent bien (malgré tout), l’économie se maintient (et confirme sa contribution majeure à la croissance mondiale cette année et l’année prochaine), et une appréciation progressive contribue également à apaiser les critiques concernant son commerce agressif. Cette appréciation face à l’euro apporte un certain soulagement aux producteurs européens.
Et le dollarLa monnaie américaine, en temps de guerre, a de son côté muscles militaires (Du moins jusqu'à ce que l'on comprenne que, dans les guerres actuelles, les drones comptent plus que les porte-avions nucléaires). Le dollar américain, en revanche, a les fondamentaux – pour les flux, les « déficits jumeaux » des finances publiques et du compte courant ; pour les stocks, la dette publique et la position internationale nette. Entre ces tirages opposés, le dollar demeure relativement stable.
Les taux continuent d'augmenter.
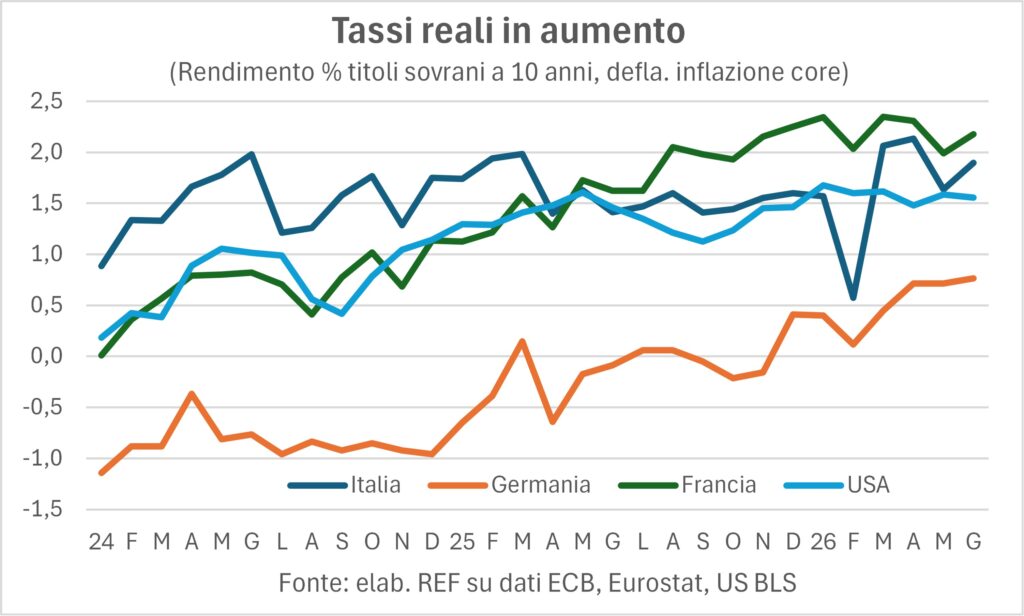
La crise pétrolière (la cinquième, après celles de 1974, 1979, 2012 et 2022…) a continué à alimenter à la fois l'inflation et les taux d'intérêt. Le problème est que Les taux d'intérêt augmentent plus vite que l'inflation, de sorte que les taux réels augmentent (voir graphique), avec des pertes de profits et des dommages émergents pour les économies. Il est désormais possible que les taux baissent plus vite que l'inflation.
La crise a ramené le dilemme habituel pour les banques centrales: d'un côté, L'augmentation des taux d'intérêt pour lutter contre l'inflation nuit à l'économie.; d'un autre côté, Ne rien faire ou baisser les taux risque de relancer l'inflation.Cette inflation est aujourd'hui plus élevée en Amérique qu'en Europe et, en théorie, il y aurait davantage de raisons pour cela. Fed, pour resserrer la politique monétaire par rapport à ce que le BCED'autant plus que le «conditions monétairesLes politiques (qui prennent en compte non seulement les taux mais aussi d'autres variables) restent permissives pour l'économie américaine. Que fera le nouveau président de la Réserve fédérale ? Kévin WarshSes arguments antérieurs (avant la guerre du Golfe) en faveur de baisses de taux s'appuyaient sur gains de productivité liés à l'IAce qui aurait permis de réduire les coûts et les prix. Mais il serait difficile de soutenir cette thèse aujourd'hui, étant donné que les gains de productivité restent à vérifier et qu'ils seront de toute façon étalés dans le temps. Un autre argument pourrait s'avérer plus convaincant : anticipations d'inflation, qui avait surgi immédiatement après le déclenchement de la guerre, ils reviennent maintenant, du moins selon les marchés (différence entre les taux à long terme indexés et non indexés). En pesant le pour et le contre, Il y a de fortes chances que vous ne fassiez rien.Autrement dit, maintenir le taux directeur de la Fed à son niveau actuel, lequel demeure supérieur aux taux à long terme « normaux » indiqués par les responsables de la politique monétaire. Plus convaincant encore est le fait que la baisse des prix de l'énergie devrait entraîner un ralentissement naturel de la vague inflationniste.
pour BCE, dont le mandat, contrairement à celui de la Fed, se limite à la lutte contre l'inflation, un taux d'augmentation des prix à la consommation de 3,2 % difficile à ignorerLa décision prise – une augmentation d’un quart de point de pourcentage – s’accompagne d’une assurance, sous forme de communiqué de presse : il ne s’agit pas de la première d’une série d’augmentations, mais, pour l’instant, un avertissement...
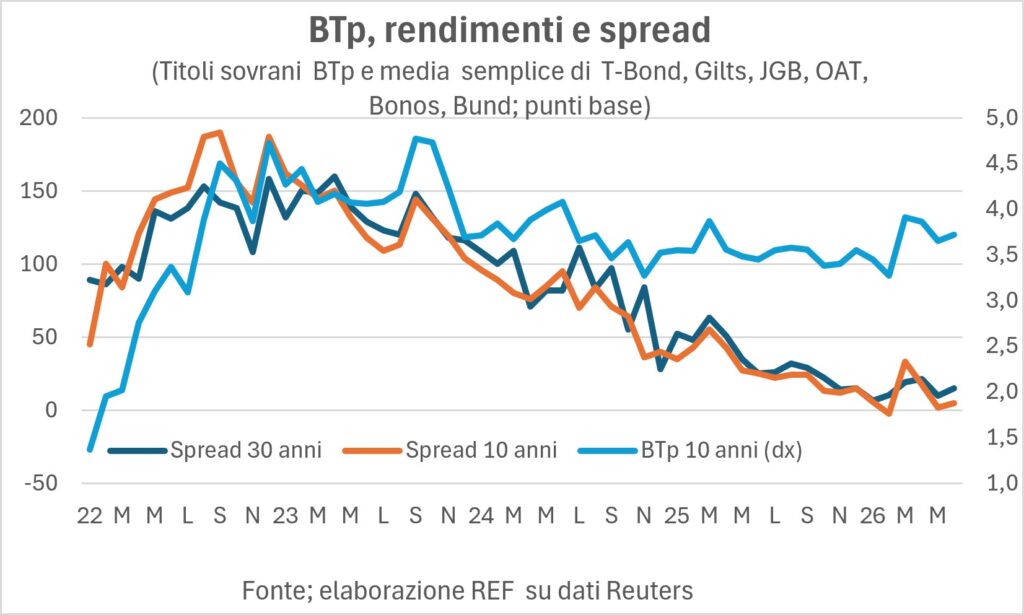
pour btp, la nouvelle est rassurante. Comme on peut le constater sur le graphique, les écarts, qui avaient fortement augmenté depuis le jour de l'attaque contre l'Iran (suite à la réputation habituelle de l'Italie comme « pot de terre »), ont de nouveau chuté, et Elles ne sont pas loin des niveaux les plus bas du début de l'année.Mais les écarts sont une chose, les niveaux en sont une autre. l'augmentation des rendements Ce n'est pas une bonne nouvelle pour aucun État souverain, et surtout pour les pays fortement endettés publiquement.
Il faut dire que la bonne nouvelle concernant la propagation n'est pas uniquement due à notre mérite, mais aussi à la faute des autres. titres français ont été attaqués, et l'écart de rendement entre les BTP et les OAT a disparu. De l'autre côté de la Manche, Gilts Ils ont davantage souffert que nous : le spread des obligations d’État italiennes, négatif depuis longtemps, s’aggrave (pour eux). On peut se demander : pourquoi ont-ils provoqué le Brexit ? « La perfide Albion » n’est pas seulement perfide, mais aussi un peu naïve…
Les sacs : caveat emptor
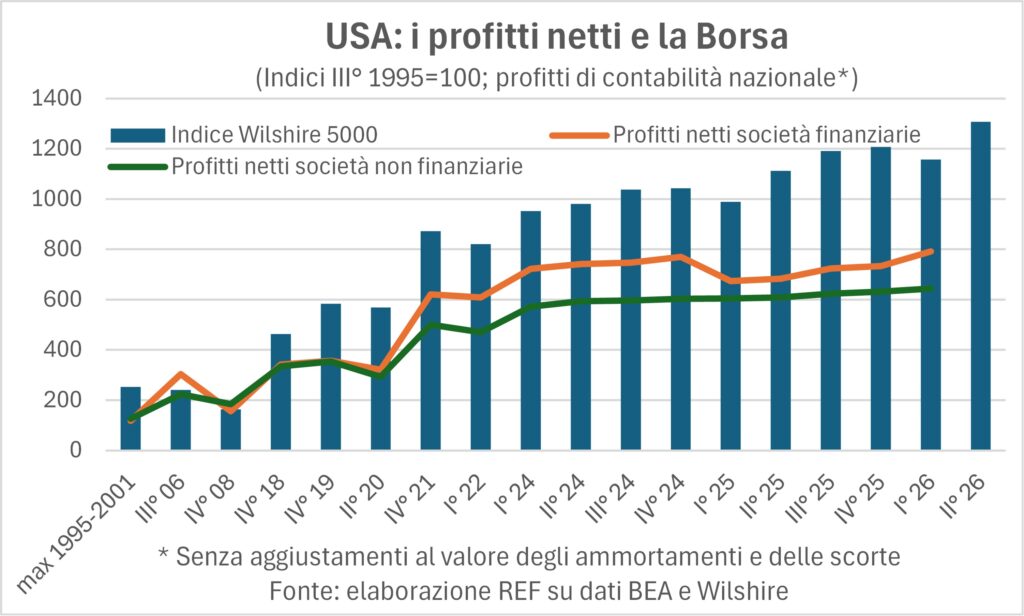
Ceux qui Ils ne croient pas à la bulle boursière – alimentées par l’IA – sont dopées par les profits des entreprises américaines (les 500 premières du S&P 500), qui augmentent fortement, notamment grâce aux entreprises technologiques (les « Sept Magnifiques »). Mais est-il possible, pour Wall Street et l’Amérique, regarder plus loin.
«La Bourse est un mécanisme pour transférer de l'argent des personnes impatientes aux patients« » : dixit Warren Buffett. Ces mots, qui semblent être – et sont – une ode aux tiroirs, n’exemptent toutefois pas d’une évaluation critique des prix, afin de tenter de comprendre si nous sommes proches ou loin du but. fondamentaux de l'économie.
Les dernières estimations des comptes nationaux américains (CN) pour les bénéfices du premier trimestre 2026, publiées par le Bureau d'analyse économique (BEA), nous permettent de comparer lesla sagesse des foules« (ce qui est parfois, en effet, « fou »), tel que représenté par les cours boursiers, avec les calculs rigoureux de la CN. Une comparaison avec les chiffres froids de la CN (qui, comme on dit, sont comme des épingles sur des ballons) permettrait de mieux comprendre. »
L'univers des cours boursiers Certes, ce n'est pas une généralité absolue, tandis que les bénéfices de CN couvrent l'ensemble des sociétés américaines, cotées et non cotées. La comparaison présentée dans le graphique utilise l'indice Wilshire 5000 pour les cours boursiers, un indice qui, compte tenu de son grand nombre de valeurs, peut être considéré comme plus représentatif de l'ensemble des entreprises.
Trois variables ont été prises en compte : les bénéfices nets après impôt, pour les entreprises financières et non financières, et l’indice Wilshire. Ces variables ont été converties en indices à partir du troisième trimestre 1995. Le choix d’une année de référence ancienne se justifie par la multitude de facteurs susceptibles de perturber la corrélation entre le marché boursier et les bénéfices, masquant ainsi le parallélisme à court terme.
Vous pouvez voir comment cela commence Depuis 2021, les prix se sont dangereusement éloignés des bénéfices, et, de fait, au cours de la période qui a suivi, cet écart s'est dangereusement creusé, ce qui semble indiquer qu'une bulle est en train de se former.Certes, si les taux baissent, les profits futurs, que les investisseurs ne peuvent prévoir, augmentent. Mais ces dernières années Le déclin séculaire des taux d'intérêt réels s'est enrayé. et inversée, et n'explique plus aujourd'hui l'écart entre les prix et les bénéfices. La seule explication qui subsiste est la lentilles teintées roses avec lequel on envisage les profits futurs…
Bénéfices des banques et autres.…ont augmenté plus que les autres : un fait surprenant, étant donné que les données relatives aux entreprises non financières incluent les profits colossaux des fameuses « Sept Mercenaires ». Il est clair que la « financiarisation » de l’économie a encore frappé. La conclusion ? Comme déjà mentionné, mise en garde emptor…