"Ne mettez pas tous vos œufs dans le même panier" est un vieux proverbe anglais qui semble très approprié lorsqu'on parle d'investissements financiers : investir dans un ou plusieurs titres expose en effet l'épargnant à une forte concentration de risques, car la performance négative d'un seul de ces titres finirait par lui nuire. la performance de l’ensemble de l’investissement. Pour tout épargnant, il est donc essentiel de diversifier la composition du portefeuille d’investissement afin d’obtenir des rendements non seulement satisfaisants mais aussi aussi stables que possible, c’est-à-dire moins risqués.
Les fonds communs de placement ont été créés précisément pour répondre à ce besoin, c'est-à-dire offrir aux épargnants des produits financiers déjà diversifiés et gérés de manière professionnelle, évitant ainsi la difficulté qu'aurait chacun d'eux à constituer, diversifier et gérer son portefeuille individuel. Les actifs levés par un fonds d'investissement sont distincts de ceux du Société de gestion d'actifs (SGR) qui s'occupe de sa gestion et est généralement divisée en actions, souscrites en nombre variable en fonction de la disponibilité financière de chaque investisseur.
Fonds d'investissement ouverts et fermés
On parle d' fonds ouverts lorsque les souscripteurs ont le droit d'entrer et/ou de sortir du fonds à tout moment en souscrivant ou en demandant le remboursement de leurs actions à un prix (Valeur liquidative, valeur liquidative) qui est calculé quotidiennement en fonction de la valeur des titres dans lesquels le fonds a investi (généralement des actions et obligations cotées). Dans un OPC ouvert, l'actif varie donc chaque jour, à la fois parce que la valeur marchande des titres dans lesquels il est investi fluctue, et parce que de nouveaux souscripteurs peuvent entrer ou sortir quotidiennement du fonds. Il convient également de souligner que la valeur de l'investissement dans un fonds ouvert n'est jamais garantie, mais varie positivement ou négativement, en fonction de l'évolution du marché (par exemple investir dans un fonds obligataire ou dans un BTP détenu jusqu'à ce qu'ils ne soient plus les mêmes). quand ils expirent !). La valeur de l'investissement de l'épargnant individuel, distincte de l'actif du fonds, est obtenue à partir de la valeur de chaque action ; c'est cette dernière qui varie dans le temps en fonction de la performance du fonds.
Nous sommes confrontés fonds à capital fixe en revanche, lorsque le remboursement des parts ne peut être demandé qu'à l'expiration du fonds, garantissant ainsi une plus grande stabilité des actifs du fonds qui en fait sont généralement investis dans des classes d'actifs moins liquides et non cotés (immobilier, private equity, dette privée) dans recherche de rendements plus élevés.
La nature différente des fonds ouverts et fermés rend les premiers plus adaptés aux besoins du marché de masse, également en tenant compte de l'investissement minimum requis réduit (1.000 XNUMX euros suffisent souvent pour souscrire aux parts d'un fonds ouvert). La plupart des distributeurs de fonds communs de placement offrent également la possibilité de diluer l'entrée dans un fonds commun de placement à capital variable par le biais de ce que l'on appelle Régimes d'accumulation (PAC). Ces derniers permettent une sorte de paiement échelonné de l'investissement qui facilite l'accumulation d'épargne et étale l'entrée sur les marchés financiers dans le temps, réduisant également l'impact éventuel d'un market timing défavorable (par exemple, lors d'un achat au plus fort d'un marché boursier haussier). faire du vélo).
Cependant, dans le cas des fonds fermés, la souscription minimale est généralement supérieure à 500.000 5 euros, ce qui, combiné à la durée fixe et moyenne-longue de l'investissement (7-XNUMX ans), rend ces produits utiles aux épargnants à revenu élevé. ressources financières individuelles ou pour des investisseurs institutionnels.
Fonds communs de placement ouverts
En se concentrant maintenant sur le cas des fonds ouverts (les plus répandus, étant donné qu'ils collectent plus de 90 % des actifs investis dans des fonds destinés au marché italien - voir fig.1), les cinq principaux avantages peuvent être identifiés comme suit :
- Diversification des investissements (même les petits fonds investissent en fait dans des dizaines de titres)
- Intermédiation des coupures (c'est-à-dire possibilité pour les investisseurs de souscrire à des actions, même pour des montants minimes)
- Intermédiation en matière de liquidité (c'est-à-dire possibilité pour les investisseurs d'entrer et/ou de sortir des fonds quotidiennement)
- Gestion professionnelle (réalisée par la SGR qui compose et gère le portefeuille du fonds en fonction des caractéristiques illustrées dans le Document clé pour l'investisseur o ENFANTS)
- Maîtrise des coûts (les coûts de gestion, de transaction et d'administration du fonds se répercutent sur l'ensemble de son actif, réduisant ainsi l'impact pour l'investisseur individuel grâce aux économies d'échelle).
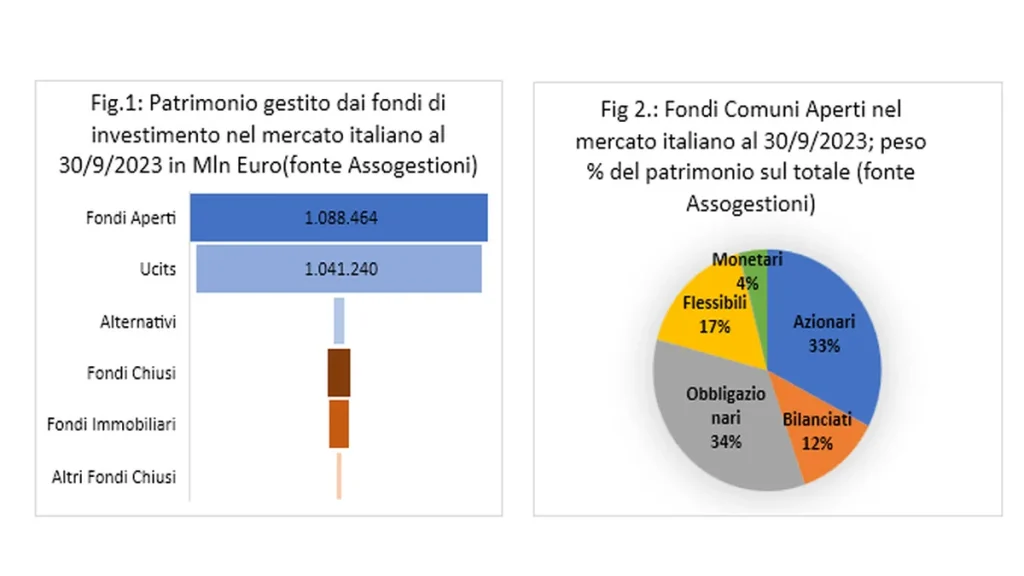
Pour décrire le contenu des fonds, on utilise généralement certaines catégories (monétaires, obligataires, actions, équilibrés et flexibles - voir fig 2) qui rappellent le type d'investissement dominant. Si les trois premières catégories évoquent directement les classes d'actifs de référence (titres monétaires, obligations et titres publics, actions), des précisions supplémentaires s'imposent pour les fonds équilibrés et flexibles. Les premiers combinent des investissements en actions et en obligations dans une proportion sensiblement similaire et stable ; ces derniers laissent au contraire une plus grande liberté au gestionnaire pour composer le portefeuille avec des actions et des obligations dans des proportions qui peuvent être modifiées en fonction de l'évolution des marchés respectifs.
Fonds gérés activement et passivement
Pour chaque OPC, le gestionnaire doit identifier un référence c'est-à-dire un indice de référence, qui est généralement un indice ou une combinaison d'indices de marché qui suit la performance des classes d'actifs investies. L'objectif du benchmark est double : d'une part faciliter la compréhension par le client du type de produit ; en revanche, privilégier l'évaluation des résultats du fonds. En résumé on pourrait dire qu'un fonds "géré passivement» (c'est-à-dire qui reproduit la composition de l'indice de référence) devrait produire des résultats conformes ou légèrement inférieurs aux mêmes. A l'inverse, à partir d'un fonds "sous gestion active» (dont la composition est définie par le gérant sur la base de sa propre activité de recherche) on s'attend à une performance en moyenne supérieure à celle de l'indice de référence lui-même.
Les coûts des fonds communs de placement
Une dernière attention importante doit être portée à Costi des fonds et leur cohérence avec les caractéristiques du produit. En effet, une analyse récente de l'ESMA* souligne que les coûts des fonds UCITS (c'est-à-dire ceux qui respectent la réglementation européenne) ont progressivement diminué au fil du temps, mais des différences importantes subsistent selon les pays (et les fonds commercialisés en Italie sont parmi les plus chers). de tout). Pour réellement ajouter de la valeur aux épargnants, le secteur italien des fonds communs de placement devra donc être capable de contenir davantage les coûts (en particulier pour les fonds à gestion passive) et de proposer des idées d'investissement valables et originales (pour une gestion active). A l'inverse, la concurrence des nouveaux produits (comme les ETF, qui seront abordés dans la prochaine entrée du Guide Financier) et des grands gestionnaires internationaux va acquérir un poids de plus en plus prédominant dans notre pays également.
* Rapport de marché de l'ESMA, Coûts et performances des produits d'investissement de détail dans l'UE 2023, 18 décembre 2023 ; ESMA50-524821-3052