আন্তর্জাতিক অনিশ্চয়তা এবং এখনও অত্যন্ত অস্থিতিশীল ভূ-রাজনৈতিক প্রেক্ষাপটের ফলে কোম্পানিগুলোর খেলাপি ঋণ বাড়ছে (অর্থাৎ, সেইসব ঋণ যা দেনাদার ব্যক্তি আর নিয়মিত বা আদৌ পরিশোধ করতে পারেন না)। সম্পর্কটি আবি-সার্ভেড ২০২৬ সালে পূর্বাভাস দেওয়া হয়েছে কোম্পানিগুলোকে দেওয়া ব্যাংকের ঋণের অবনতির হার স্থির হবে ৮০% (২০২৫ সালে যা হবে ২.৬%)। ২০২৭ সালে, "সামান্য অর্থনৈতিক প্রবৃদ্ধি, অব্যাহত অনিশ্চয়তা এবং সুদের হারের সামান্য ক্রমবর্ধমান গতিপ্রকৃতি এই সূচকটিকে ২.৯%-এ উন্নীত করবে, অপরদিকে পূর্বাভাসের শেষ পর্যায়, অর্থাৎ ২০২৮ সালে, এটি সামান্য হ্রাস পেয়ে ২.৮%-এ দাঁড়াবে বলে আশা করা হচ্ছে: যা ২০২৫ সালের তুলনায় দুই-দশমাংশ শতাংশীয় পয়েন্ট বেশি।"
এবিআই-সার্ভেড: কর্পোরেট খেলাপি ঋণ বাড়ছে
Il অস্থিতিশীলতার পরিবেশ যে প্রেক্ষাপটে কোম্পানিগুলো কাজ করে, তা অ-আর্থিক কোম্পানিগুলোর ঋণ পরিস্থিতির অবনতির হারের ক্রমাগত বৃদ্ধি দ্বারাও প্রদর্শিত হয়, যা রিপোর্ট করা হয়েছে ব্যাংক অফ ইটালি২০২১ সালে পরিলক্ষিত সর্বনিম্ন মান (১.৯৫%) থেকে, একটি ধারাবাহিক কিন্তু মাঝারি বৃদ্ধি রেকর্ড করা হয়েছে, যা ২০২৫ সালে ২.৬৩%-এ পৌঁছেছে।ভোক্তা পরিবারঅন্যদিকে, স্বল্প সুদের হার এবং কর্মসংস্থান বৃদ্ধির দ্বারা সমর্থিত হয়ে, এটি সামান্য হ্রাসমান প্রবণতা দেখিয়েছে, যেখানে ২০২৪ সালের ০.৯৫% এর তুলনায় ২০২৫ সালের জন্য এর মান ০.৮৬%।
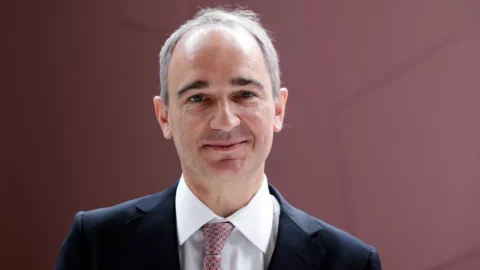
খেলাপি ঋণের বিবর্তন সম্পর্কে আমাদের অনুমান নিশ্চিত করে যে ইতালীয় কোম্পানিগুলো একটি অনিশ্চিত ও অস্থিতিশীল পরিস্থিতিতে কাজ করছে – মন্তব্য লুকা পেইরানোসার্ভেড-এর সিইও বলেন, “তবে, সামান্য অবনতির আশঙ্কা সত্ত্বেও, ২০২৮ সালের পূর্বাভাসে দেখা যাচ্ছে যে ২০১২ সালে অর্জিত সর্বোচ্চ শিখর থেকে এখনও অনেক দূরে, যা আমাদের কোম্পানিগুলোর উন্নত মুনাফা এবং মূলধনী অবস্থানকে তুলে ধরে। এই তথ্যগুলো উচ্চ অর্থনৈতিক, ভূ-রাজনৈতিক এবং নিয়ন্ত্রক অনিশ্চয়তার প্রেক্ষাপটে ঋণের মানের উপর ক্রমবর্ধমান চাপের লক্ষণগুলোকে তুলে ধরে। এই পরিস্থিতিতে, ব্যাংকিং খাতের দৃঢ়তা এবং ব্যাংকগুলোর জন্য পরিবার, ব্যবসা ও প্রকৃত অর্থনীতিকে সমর্থন অব্যাহত রাখার জন্য প্রয়োজনীয় শর্তগুলো রক্ষা করা অপরিহার্য হবে।” মার্কো এলিও রোটিগনি.
খেলাপী ঋণ: সবচেয়ে বেশি ক্ষতিগ্রস্ত খাত
২০২৬ এবং ২০২৭ সালে খেলাপি ঋণের যে বৃদ্ধি ইতালীয় কোম্পানিগুলোকে প্রভাবিত করবে, তা ছোট-বড় সকল কোম্পানি এবং সমস্ত খাতকেই প্রভাবিত করবে এবং এই বছর এর পরিমাণ আরও উল্লেখযোগ্যভাবে বাড়বে। ভবন e শিল্প এবং ২০২৭ সালে এর জন্যকৃষিআবি-সার্ভেড প্রতিবেদনটি পর্যালোচনা করলে দেখা যায় যে, "নতুন খেলাপি ঋণের প্রবাহ বিবেচিত সকল খাতকেই প্রভাবিত করে: নির্মাণ খাতে সবচেয়ে উল্লেখযোগ্য বৃদ্ধি রেকর্ড করা হয়েছে, যা ২০২৫ সালে ২.৯% থেকে বেড়ে ৩.৩% হয়েছে, শিল্প খাতে বৃদ্ধি পেয়েছে ২.৫% থেকে ২.৭% (উৎপাদনে উল্লেখযোগ্য সংকোচনের কারণে এটিই একমাত্র খাত যা কোভিড-পূর্ববর্তী সময়ের ২.৩% স্তরকে অতিক্রম করেছে)"। সেবা ২.৬% থেকে ২.৭%। আরও নির্দিষ্টভাবে বললে, শিল্পখাতে ক্ষুদ্র ব্যবসায় সর্বোচ্চ বৃদ্ধি দেখা গেছে (২০২৫ সালে ১.৮% থেকে ২.৩%), অন্যদিকে অতি ক্ষুদ্র ব্যবসায় তুলনামূলকভাবে কম বৃদ্ধি দেখা গেছে (৩.০% থেকে ৩.২%)।
নির্মাণ খাতে একটি ব্যাপক বৃদ্ধি পরিলক্ষিত হচ্ছে, যা অন্য সব খাতের চেয়ে বেশি, তবে এর তীব্রতা ভিন্ন ভিন্ন:
ক্ষুদ্র উদ্যোগে সামান্য বৃদ্ধি (২০২৫ থেকে ২০২৬ সালের মধ্যে ০.১ শতাংশ পয়েন্ট, একমাত্র এই খাতগুলোই কোভিড-পূর্ববর্তী স্তরের নিচে থাকবে)
৩.০% বনাম ৪.১%), মাঝারি এবং ছোট ক্ষেত্রে উল্লেখযোগ্য (যথাক্রমে ২.১ এবং ১.৩ শতাংশ পয়েন্ট)।
পরিষেবা খাতে, গতিপ্রকৃতি মেরুকৃত: ঝুঁকিটি হলো ক্ষুদ্র উদ্যোগ (+০.২ শতাংশ পয়েন্ট), যেখানে অন্যান্য আকারের কোম্পানিগুলোর ক্ষেত্রে এটি হ্রাস পায় (প্রায় -০.৩ শতাংশ পয়েন্ট)। কৃষি খাতে ব্যাপক বৃদ্ধি দেখা যায়। ২০২৭ সালে, সকল আকারের কোম্পানির ক্ষেত্রেই ঝুঁকি বাড়বে বলে আশা করা হচ্ছে। খাতগুলোর ক্ষেত্রে, ২০২৭ সালে সব খাতেই নতুন খেলাপি ঋণের পরিমাণ বাড়বে: কৃষি খাতে +০.২ শতাংশ পয়েন্ট, এবং শিল্প, নির্মাণ ও সেবা খাতে +০.১ শতাংশ পয়েন্ট।