一公斤干草或一公斤铅更重吗? 更喜欢 80% 纯毛衣 羊绒还是 20% 羊毛混纺? 95% 的脱脂酸奶还是 5% 的脂肪? 再说一遍:如果您赢了 50 欧元,您是愿意保留 20 欧元还是退还 30 欧元?
我们总是在谈论同一件事。 但是 语 用于描述选项 可以影响 系统地选择我们的选择。 这是众所周知的“框架效应”。 由 Daniel Kahneman 发现并通过实验验证,他于 1981 年在 科学. XNUMX 年后,伦敦大学学院的贝内代托·德·马蒂诺 (Benedetto De Martino) 和雷蒙德·多兰 (Raymond Dolan) 在同一期刊上发表的研究证实了这位诺贝尔奖获得者在神经生物学方面的快乐直觉。 与此同时,该工作室再次打击了其中一个基石 经济理性 – 所谓的“不变性”原则,根据该原则,无论可用选择以何种方式呈现给我们,我们的决策都应该在逻辑上保持一致。
该实验涉及 50 名学生,他们的大脑活动通过功能性磁共振成像 (fMRI) 进行监测。 每个参与者最初被赋予一笔 XNUMX 欧元,然后被邀请依次做出一系列选择,每个选择包括两个选项:
- 一 肯定 (保留或损失部分资金);
- 一 赌注 (表示为 x 保留一切或失去一切的可能性)。
请注意,每个“确定性选项”有两种表述:
- 一个陷害的条款 赢 (例如, 从 20 欧元中减去 50 欧元);
- 第二个框架是 浪费 (例如, 30 欧元你损失了 50 欧元).
“投注选项”的表述始终相同:保留或输掉一切概率的图形表示(在我们的示例中,保留所有 40 欧元的概率为 50%,输掉的概率为 60%)。 数据揭示了不同个体行为与不同大脑区域激活之间的有趣关系。
杏仁核是负责处理情绪(如恐惧)的著名边缘系统的神经区域,通过“拦截” 所有 主题。 但在更大程度上是在那些受害者中:也就是说,在那些选择“确定性选项”的人中,如果选择是根据 赢 (保留 20 欧元中的 50 欧元)和“投注选项”,其中选择是根据 浪费 (30 欧元中有 50 欧元返还!)。
前额叶皮层(内侧和眼眶)的激活与理性选择之间存在显着相关性(图 1),前额叶皮层是我们大脑中高贵且系统发育最进化的部分。 实际上,该区域的更大激活使得可以预测受试者将抵消框架效应,从而证明他们的决定是一致的。
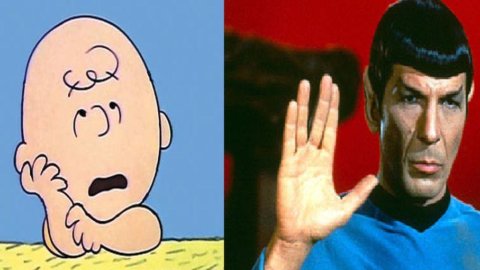
营销和广告专家或多或少都知道, 我们都受到情绪的影响. 没有,也许除了经济人 或来自 星际迷航完全免费。
值得注意的是,一些实验参与者后来表示,他们非常清楚自己在做出不一致的选择,但他们对此无能为力! 好像有点 情感侏儒 (禁止在杏仁核中)在他们内心咆哮而不让他们思考。 好吧,即使在表现出理性行为的受试者中,杏仁核也很活跃(情绪化的小矮人可能会咆哮),但他们表明他们知道如何管理和“覆盖”情绪信息。
因此,比起 Spock 博士,我们更倾向于看起来像 查理布朗. 像您一样,我们的脑袋常常“又热又笨”。 不过,“笨”中有一个方法: 我们犯的错误是普遍的、反复出现的和可预测的. 它们是不同于数学但同样系统的逻辑的结果,是“自动”和“受控”过程、“影响”和“认知”之间,或者更常见的是,在“自动”和“受控”过程之间不断协商的结果。 激情 e 久内宫 – 以及相应脑区突触的作用。 这两个过程很容易相互竞争,例如当我们陷入某种认知陷阱(例如框架效应)或做出非理性选择时 就像当我们把自己扔在一盘炸薯条上时 被我们的“直觉冲动”所驱使,从而牺牲一点我们未来的幸福来换取眼前的快乐。
然而,正如安东尼奥·达马西奥 (Antonio Damasio) 巧妙记录的那样,鉴于他的许多患者在腹内侧前额叶区域发生脑损伤,要做出“正确”的决定,仅仅知道一个人应该做什么是不够的,而且还需要身体去做“感觉”。 仿佛“纯粹的理性”需要特别的帮助来实施它的计划:一点激情来帮助它!
毕竟,这并不奇怪 理性个体 那些对他们的情绪调节和认知过程有更精确和更精细的心理(元)表征的人,以及那些拥有能够整合和调节这些信息并根据情况进行调整的前额叶皮层的人。 对决策的神经基础的研究似乎证实了这一点,正如卡尼曼评论的那样,“结果再好不过了”。
在随后的工作(2009 年)中,德马蒂诺能够证明杏仁核在损失厌恶. 想象一下参与这个 投资游戏。 你可以决定是否 保留 100 欧元或投资. 投资包括将它们交给实验者,实验者将掷硬币:如果正面朝上,您将输掉 100 欧元,如果反面朝上,您将赢取 250 欧元。游戏涉及 XNUMX 轮。
任何人都可以计算,但任何人都会注意到 值得投资 是每一轮的最大期望值。 然而,正是为什么 我们的大脑被“设计”为避免损失, 大多数健康受试者(在本实验中为 60%) 宁愿少赚一点 以避免潜在的损失。 不仅如此,投资决定在很大程度上受到上一轮结果的影响。 在一次赌注失败后,投资下一次的意愿显着降低。
但是每个人都是这样吗? 德马蒂诺及其同事 (2009) 受到类似的投资决定 两名患有非常罕见的局灶性病变的患者与杏仁核对称和双侧,并将它们与健康受试者进行比较。 科目 大脑受损的人以“完全理性”的方式行事即充分利用 收入潜力 类似投资游戏所固有的。 杏仁核缺陷显然使这些人对得失心理差异的影响不敏感。
尽管看起来很奇怪,但 情绪系统受损的人更理性 在某些类型的决策中:恰恰是那些作为高效效用计算器的决策,必须不受损失规避的“情感”影响。 虽然这个概念对经济学家来说可能看起来很模糊,但它是最能体现人类行为复杂性的概念。
“想一想动物 - 德马蒂诺解释说 - 它必须获取食物,但同时保护自己免受捕食者的侵害:从进化的角度来看,配备一个损失大于收益的系统是非常明智的”。 如今,掠夺者已不再是过去的样子,但它很可能仍然是这种生物机制基础上的杏仁核,它抑制了与损失可能性相关的金融领域的风险行为。