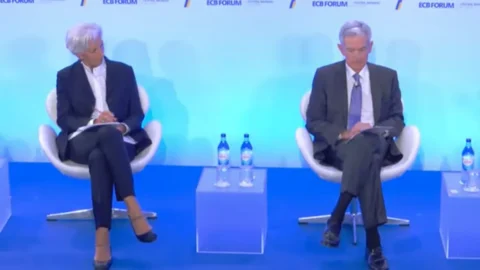
Yatırımcılar son yılların en büyük borsa çalkantılarından biri gibi görünen bir olayla meşgul olmasaydı, dikkatlerini şuna odaklayacaklardı: iki önemli olay di para politikası bu hafta: kararlar Federel Rezervi yarın ve Banca Centrale Avrupa Perşembe. İlkinde faizlerde bir tıkanıklık bekliyoruz, ikincisinde ise genel sessizliğe rağmen çeyrek puanlık bir faiz indirimi bekleniyor. Bu da Avrupa pazarını desteklemeye yardımcı olabilir. Her iki durumda da faiz kararının yanı sıra iki cumhurbaşkanı arasında geleceğe yönelik beklentiler konusunda yapılacak görüşmeler de özellikle önemli olacak.
ECB'nin Perşembe günü 25 baz puanlık faiz indirimi yapması bekleniyor
Hala mücadele eden bir ekonomiyi gösteren bir Avro Bölgesi durumunda, enflasyon silahlarından tamamen vazgeçmemişken, stagflasyonun "hafif" bir versiyonu olan mevduat faiz oranının şu anda hala %3 seviyesinde olması piyasalar açısından çok kısıtlayıcı olarak değerlendiriliyor. Ve böylece beklentiler bir sonraki adıma yöneliktir faizi çeyrek puan düşürdüHaziran, Eylül ve Aralık 2,75'teki kesinti eğilimini takiben, ECB Perşembe günü görüşünü açıkladığında bu oran %2024'e çıkacak.
Aralık ayında yaşananların aksine, Perşembe günkü toplantıya yönelik hazırlıklar, en azından kamuoyunda, nispeten sakin geçti. “Sonraki hamlelerle ilgili tartışmalı görüşler yoktu. Bunun yerine, daha fazla faiz indirimine ihtiyaç duyulduğu konusunda büyüyen bir fikir birliği var gibi görünüyor" diye yazdı. Carsten Brzeski, Makro Müh Global Başkanı.
Sinyalleri Alman ekonomisinin iyileşmesi yapılan anketlerden elde edilenIfo enstitüsü İş ortamı konusunda bağlam değişmemeli, tıpkı euro bölgesinin dördüncü çeyreğine ilişkin GSYİH verilerinin değişmemesi gerektiği gibi. Ifo endeksi Ocak ayında Aralık ayındaki 85,1 seviyesinden 84,7 yönündeki beklentilerin üzerinde 84,9 seviyesine yükseldi. pil Konsensüs, çeyrek bazında +%0,1 bekliyor, frenleme önceki döneme göre güçlü +%0,4'ten ve ECB personelinin Aralık güncellemesindeki +%0,2 tahmininden farklı olarak.
Zaten ben aralık ayı toplantısı tutanakları zaten büyüyen bir yönelim göstermişti gevşemek Eurotower tarafından büyüme tahminlerine ilişkin şüpheler ve artan düşük enflasyon riski temel alındı. “Mevduat faiz oranı,%3 hala kısıtlayıcıBu, Avro Bölgesi ekonomisinin mevcut zayıf durumu için çok fazla" diyorlar Ing. tahvil getirileri Ifo verilerinin ardından, ama hepsinden önemlisi yapay zeka ile ilgili haberler hafta sonu Çin'de ortaya çıktılar borsayı baskı altına almak e bağların güçlendirilmesi ayrıca Avrupa'da.
Uzmanlar ayrıca, "Aralık ayındaki son ECB toplantısından bu yana avro bölgesindeki veri durumunun önemli ölçüde değişmediğini" söylüyor. Dw'ler. "Ekonomik göstergeler işaret etmeye devam ediyor" önümüzdeki aylarda oldukça zayıf bir büyüme. Beklendiği gibi enflasyon oranı 2024 yılı sonunda artmaya devam etti. Ancak aynı zamanda enflasyon tahminleri, yaşam maliyeti artışlarının sürdürülebilir bir şekilde enflasyon hedefine yaklaşacağına dair güvenin arttığını gösteriyor. ABD Merkez Bankası'ndan farklı olarak bu bağlam, ECB'nin mevduat faizini 25 baz puan daha düşürmesine olanak tanıyor." yüzde 2,75'e getirdi.
Faizler, şahinler ve gevşeme ihtiyacı
Bazıları para politikasının yapısal sorunları çözmek için çok az şey yapabileceğini iddia etse de, Ing'e göre birçok ülkede mevcut olan siyasi istikrarsızlık ve belirsizlik, ECB'yi ağır yükü kaldırmaya devam etmeye zorlayacak.
Hollandalı bankanın ekonomisti, ECB yönetim kurulunda "şahinlerin bile geçici enflasyonist baskının ötesine geçerek daha uyumlu pozisyonlara yönelmiş göründüğünü" söylüyor. Bunun temel nedeni, Aralık ayı tahmininin enflasyon için %2'nin altında bir nihai oran kullanmasıdır. Tahminlere ulaşmak için merkez bankasının faiz oranlarını toplam 100 baz puan düşürdü. Buna yeni ABD yönetiminin olası ekonomi politikası tercihlerinden kaynaklanan Avro Bölgesi'nin büyümesine yönelik artan riskleri de eklersek yetkililerin pozisyonunu anlıyoruz”.
Karara eşlik eden açıklamalara gelince, analistler para politikası iletişiminde önemli değişiklikler beklemiyorlar: DWS uzmanları, "Odak noktası veri bağımlılığı üzerinde kalacak, bu da yüksek düzeyde siyasi ve ticari belirsizlikler göz önüne alındığında mantıklı" diyor. "Daha fazla faiz indirimi bekleniyor. Avrupa Merkez Bankası'nda para politikası faiz oranlarının ne kadar düşebileceği konusunda görüşler farklılık gösteriyor. Ancak nötr faiz seviyesine ulaşmayı önemli bir ara hedef olarak görüyoruz ve mevduat faizinin Haziran 2,0'e kadar %2025'ye düşmesini bekliyoruz."
Başkan Christine Lagarde'ın bugün (22 Ocak) yaptığı açıklamalar, 25 baz puanlık bir faiz indiriminin kesin olduğunu ve gevşeme döngüsünün devam edeceğini öne sürüyor gibi görünüyor."
Fed şimdilik beklemede ve alarmda. Ama sonra?
Yarın düzenlenecek Trump döneminin ilk Fed toplantısı. Vali Jerome Powell oraya bir pozisyonla geliyor prudente tehditleri arasında daha da karmaşık hale gelen bir durumda faiz oranlarına ilişkin görevleri Trump'ın ve Teknoloji pazarında kriz.
Analistlerin hepsi aynı fikirde görünüyor: Yeni yılın başında Fed pencerede kalacak, oranları %4,25-4,5 aralığında kaldı. “Fed'in faiz indirimi döngüsünde bir süredir duraklama bekleyen yatırımcılar, bu sürecin olası süresine ilişkin herhangi bir göstergenin alınıp alınmayacağına bakmak için özellikle Başkan Jerome Powell'ın (İtalya saatiyle Çarşamba günü saat 20.30'da) yapacağı basın toplantısını bekleyecekler. MPS'nin haftalık 'Piyasa Stratejisi'nde duraklama” yazıyor.
Başkandan başlayarak yetkililer Jerome Powell, Ekonominin mevcut durumu göz önüne alındığında, merkez bankasının paranın maliyetini düşürmek için acelesi olmadığını defalarca açıkladık. Şişirme hala %2 hedefinin oldukça üzerindedir (Cuma günü açıklanacak çekirdek PCE tahminleri %2,8'lik istikrarlı bir değere işaret etmektedir), iş pazarı sağlam ei göstermeye devam ediyor tüketim büyümeyi destekliyorlar (Perşembe günü yapılması planlanan dördüncü çeyrek GSYİH'nın izlenmesi gerekecek).
Ancak son günlerde Donald Trump Faiz meselesine hemen müdahale etti ve şunu duyurdu: Fed'den acil kesinti talep edecek aynı şeyi dünyadaki diğer merkez bankalarından da beklediğini söyledi. ABD başkanı, seçim kampanyası sırasında zaten eleştiri konusu olan Powell'ın çalışmalarına karışmaya yabancı değil. Kendi adına, Fed başkanı defalarca yineledi: bağımsızlık Washington enstitüsünden Trump'ın kendisini görevden alma yetkisinin olmadığını açıkça belirterek, istense bile istifa etmeyeceğini belirtti.
Merkez bankasının faiz oranlarını oyalamakla ilgilenmesinin nedenlerinden biri tam olarak Trump'la, özellikle de kendi kendisiyle bağlantılı. tarife tehditleri Çin, Kanada, Meksika ve Avrupa dahil diğer ticaret ortaklarına yönelik. Başkan dün konuyla ilgili bir soruya yanıt verdi. herhangi bir başlangıç ücreti Aklında ne olduğunu belirterek %2,5 evrensel görevler "çok daha yüksek". Fed, tehditlerin gerçeğe dönüşüp dönüşmeyeceğini görmek, gelişmeleri değerlendirmek için bekliyor'darbe Reel ekonomiye ilişkin politikaların Enflasyon ve büyüme.
Ancak belirsizlik her şeyden önce oranların geleceği, Bir yanda Trump'ın gümrük vergileri ihtimalinin ağır bastığı (enflasyona yol açacak bir faktör), diğer yanda ise teknoloji sektöründeki krizin ardından gelen karmaşık bir durumda. DeepSeek'ten Çin Tsumani. ING analistlerine göre borsadaki olası bir çöküş, borsayı olumsuz etkileyebilir. zenginlik ve tüketici harcamaları, ABD'deki ekonomik büyümenin yaklaşık %70'ini temsil eden bu durum aynı zamanda şirketlerin risk sermayesi, istihdam ve kurumsal yatırımlar yoluyla finansman yeteneklerini de ilgilendiriyor. Bu nedenle Fed “tetik kalacak”; Daha büyük bir düzeltme durumunda "faizleri düşürmeye daha fazla meyilli olabilir ve Başkan Trump'ın bunu yapması yönünde güçlü bir baskı altına girebilir"
Laurence FinkBirkaç gün önce Davos'ta düzenlenen Dünya Ekonomik Forumu'nda ekonomik görünüm konulu bir panelde konuşan BlackRock CEO'su, ABD oranlarına ilişkin şunları söyledi. “ABD ekonomisi dördüncü çeyrekte çok güçlüydü ve iş dünyasının liderlerinden duyduğuma göre bu yılın ilk çeyreğinde de güçlü. Yani Fed faiz indirimlerini birkaç aylığına durdurabilir ve daha sonra borçlanma maliyetini biraz daha düşürebilir. Ancak belli bir noktada ekonominin gücü göz önüne alındığında bunların yükseltilmesi bile mümkün."
ABD faiz oranlarına ilişkin beklentilere gelince, Nicola Mai, Pimco'daki ekonomist ve ülke kredi analisti, birkaç gün önce 2025'e ilişkin ekonomik beklentilerle ilgili etkinlikte, Donald Trump'ın vaat ettiği gümrük vergisi politikasının enflasyonu artırma ve dolayısıyla "ailelerin reel gelirlerini ve dolayısıyla tüketimi zayıflatma" riski taşıdığını açıklamıştı. Sonuç olarak ekonomist, "Fed kısa vadede kesintilerle yavaşlayabilir ama sonra yoluna devam edecek: %4 denge oranı çok yüksek" diyor.
Christian Scherrmann Dws'in yüzdesi, FED'in muhtemelen Mart ve belki de Haziran'da faizleri daha da düşüreceği, ardından hala dirençli enflasyon karşısında bekle-gör tutumuna geçeceği beklentisini koruyor. Uzman, "Şu anda risklerin yukarı yönlü olduğunu söylemeye gerek yok" dedi.
Bugün, her neyse, Wall Street seansa yumuşak veya hafif olumlu bir başlangıç yapma yolunda görünüyor. Şu anda faiz oranı tahminlerine gelince; Fed Fon vadeli işlemleri Haziran ayına kadar 25 baz baz puanlık bir kesinti hedefliyorlar ve yıl sonuna kadar ikinci bir indirime de %90 civarında bir olasılık veriyorlar.